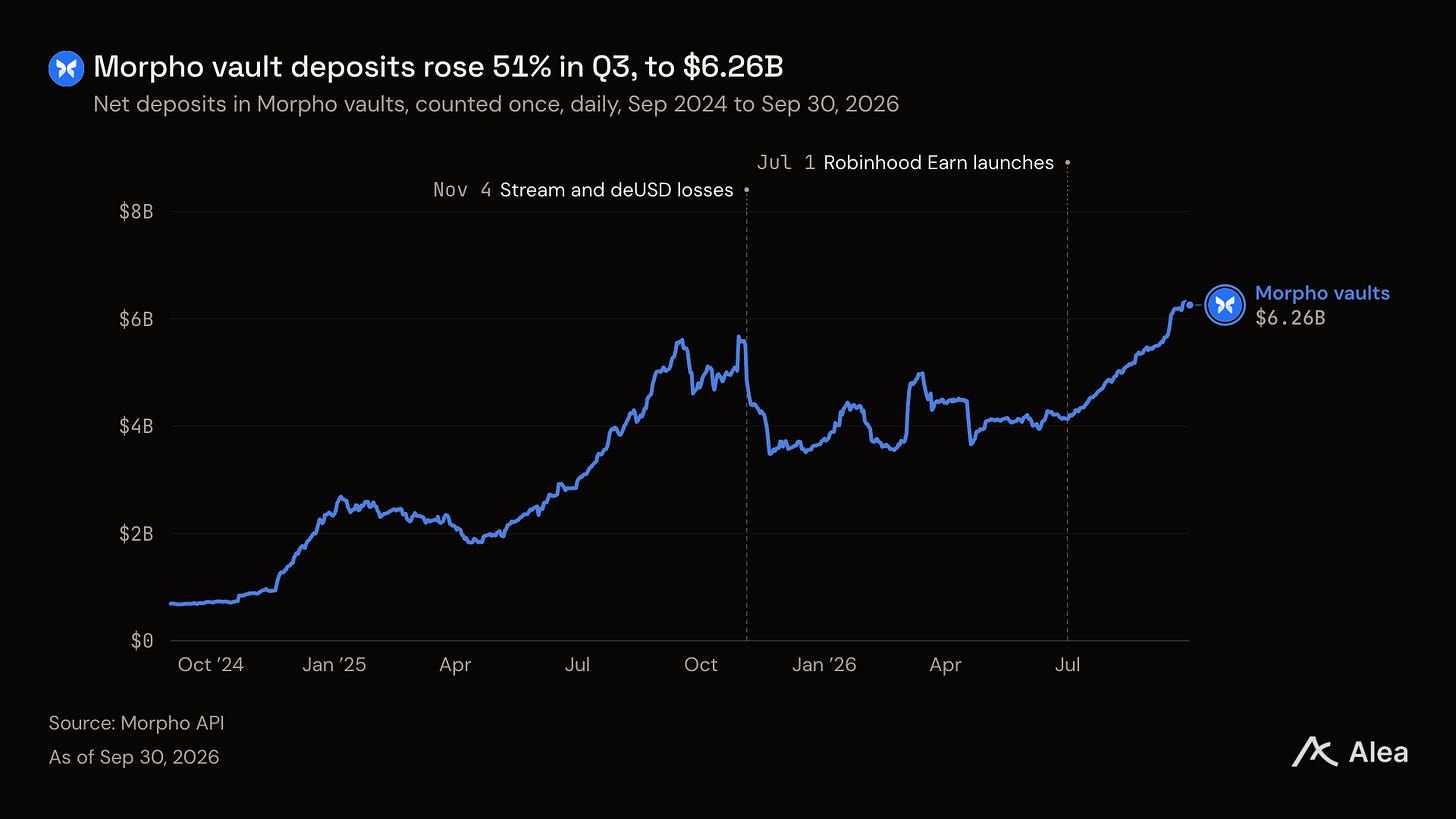
Los depósitos en bóvedas de Morpho crecieron un 51% en el Q3. En ese período, Robinhood incorporó bóvedas de préstamo a su app y el mainnet Arc de Circle se puso en marcha. Paralelamente, la carrera competitiva entre curadores sigue intensificándose a medida que más jugadores entran en el juego. El nuevo marco de Evaluación de Riesgo de Bóvedas (VRA) de S&P también se anunció para examinar el acceso real de los depositantes de bóvedas al efectivo. Las bóvedas difieren notablemente en el acceso a retiros y la concentración de depositantes, incluso cuando prestan contra activos similares.
Conclusiones
S&P lanzó el VRA (Vault Risk Assessment for digital asset markets) el 4 de octubre, con las evaluaciones iniciales aún pendientes. Sky Frontier Foundation anunció una calificación de riesgo de contraparte B3 de Moody’s el 7 de octubre. El capital de Sky, a través de Spark y Grove, es el mayor depositante en tres de las 12 bóvedas de Morpho más grandes.
Las bóvedas de Morpho tenían $6.26B en depósitos netos al 30 de septiembre, un 51% más en el tercer trimestre. Robinhood Earn se lanzó el 1 de julio y Uniswap Earn se lanzó el 30 de julio. Coinbase expone una bóveda Steakhouse USDC en Base ya, y Arc se abrió el 16 de septiembre con Morpho activo desde el primer día.
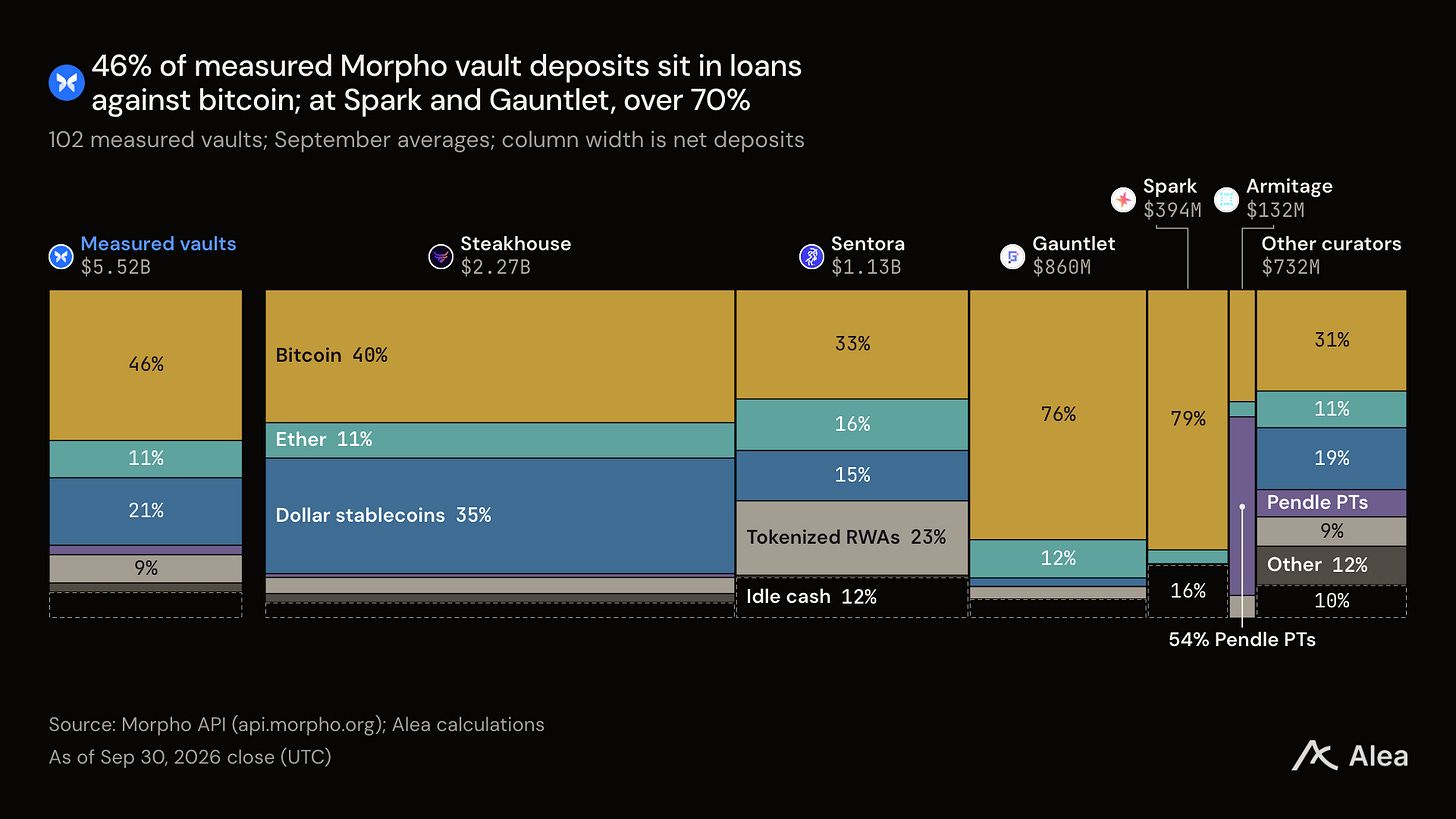
Bitcoin y ether aseguran los préstamos detrás del 57% de los depósitos en 102 bóvedas medidas. S&P califica ambos activos entre sus mejores colaterales. Su método ubica ambos en 1 a 3 en su escala de activos de seis puntos (una puntuación más baja significa más seguro); las stablecoins en dólares respaldan otro 21%.
La proporción estimada de depósitos en bóvedas con menos del 10% en efectivo aumentó del 21.8% al 38.5% en el Q3. En 217 bóvedas medidas, los cambios de riesgo esperan al menos dos días para el 99% de los depósitos, y un guardián o centinela cubre el 97%.
Robinhood Chain y Arc agregaron $670M de depósitos en bóvedas
Los pares de Morpho Blue combinan un activo de colateral con un activo de préstamo por mercado, mientras que las bóvedas curadas distribuyen los depósitos entre mercados. El protocolo mantiene cada mercado aislado; una bóveda asume pérdidas en los mercados que financia. Los distribuidores de apps, como los programas Earn de CEX, suelen elegir un curador para gestionar sus bóvedas, dejando al curador la responsabilidad de seleccionar mercados, límites y rutas de retiro.
Morpho Midnight también se lanzó en julio con crédito a plazo fijo y multicollateral.
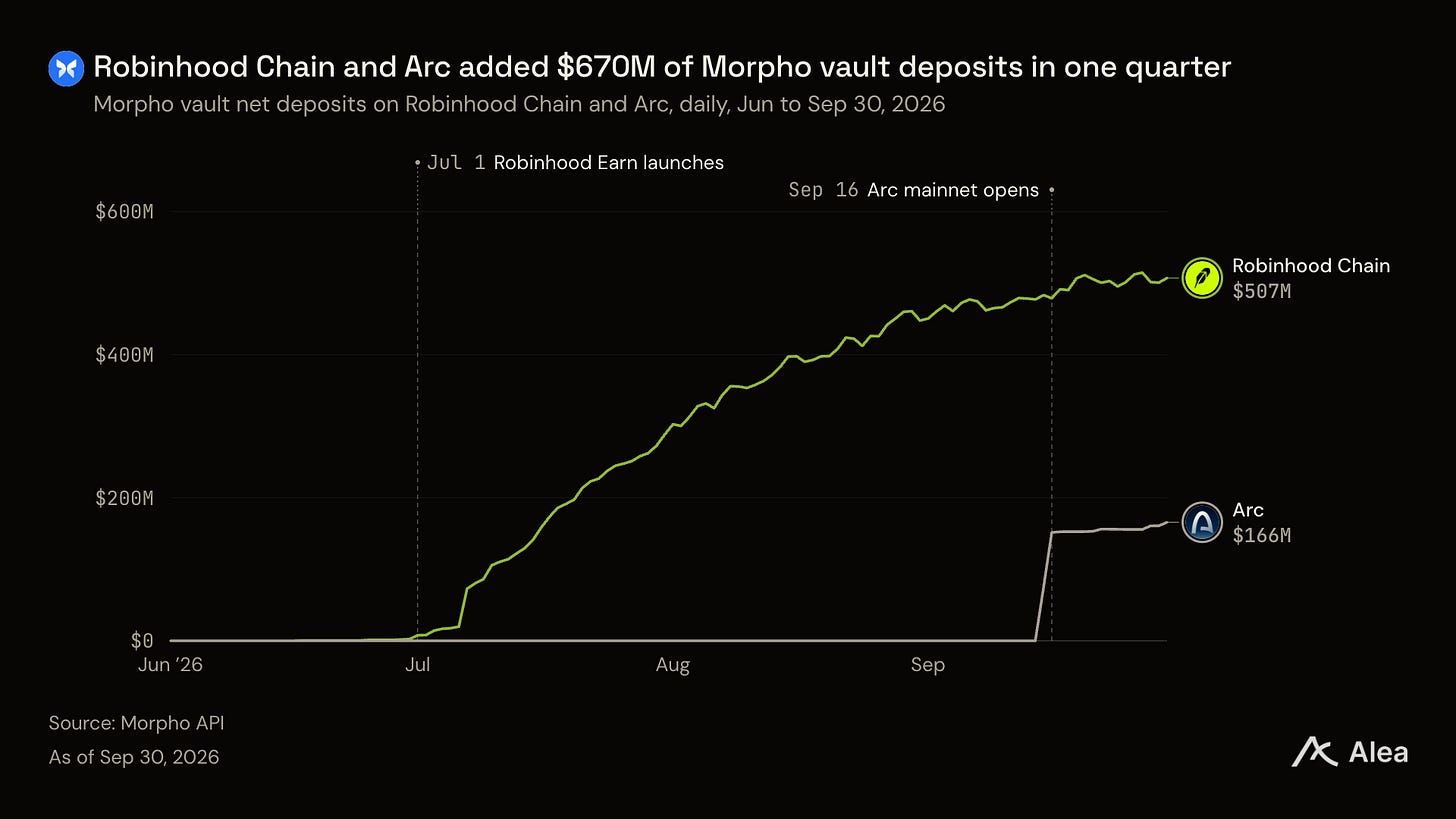
Uniswap lanzó Earn el 30 de julio con tres bóvedas de Morpho curadas por Gauntlet en Ethereum. Zama abrió acceso confidencial a 16 bóvedas de Morpho el 15 de septiembre. Robinhood Chain y Arc agregaron $670M de depósitos en bóvedas en el Q3, representando el 32% del aumento neto de $2.12B de Morpho. El primero pasó de $2M el 30 de junio a $507M el 30 de septiembre, casi todo en Steakhouse USDG; el segundo alcanzó $166M.
S&P Global Markets entra en el juego
Con ~$11B en TVL y ~$5.5B en préstamos activos al final del Q3, el TVL creció casi 20x en el lapso de dos años, mientras que los préstamos activos crecieron de ~$3.47B en junio de 2026 a una cifra del 10 de octubre de ~$5.73B, +65% en aproximadamente cuatro meses. Nada de esto pasó desapercibido para los gigantes de TradFi. S&P Global Markets ahora planea las primeras Vault Ratings Assessments que se publicarán durante el año, añadiendo verificaciones de curador, liquidez y riesgo operativo.
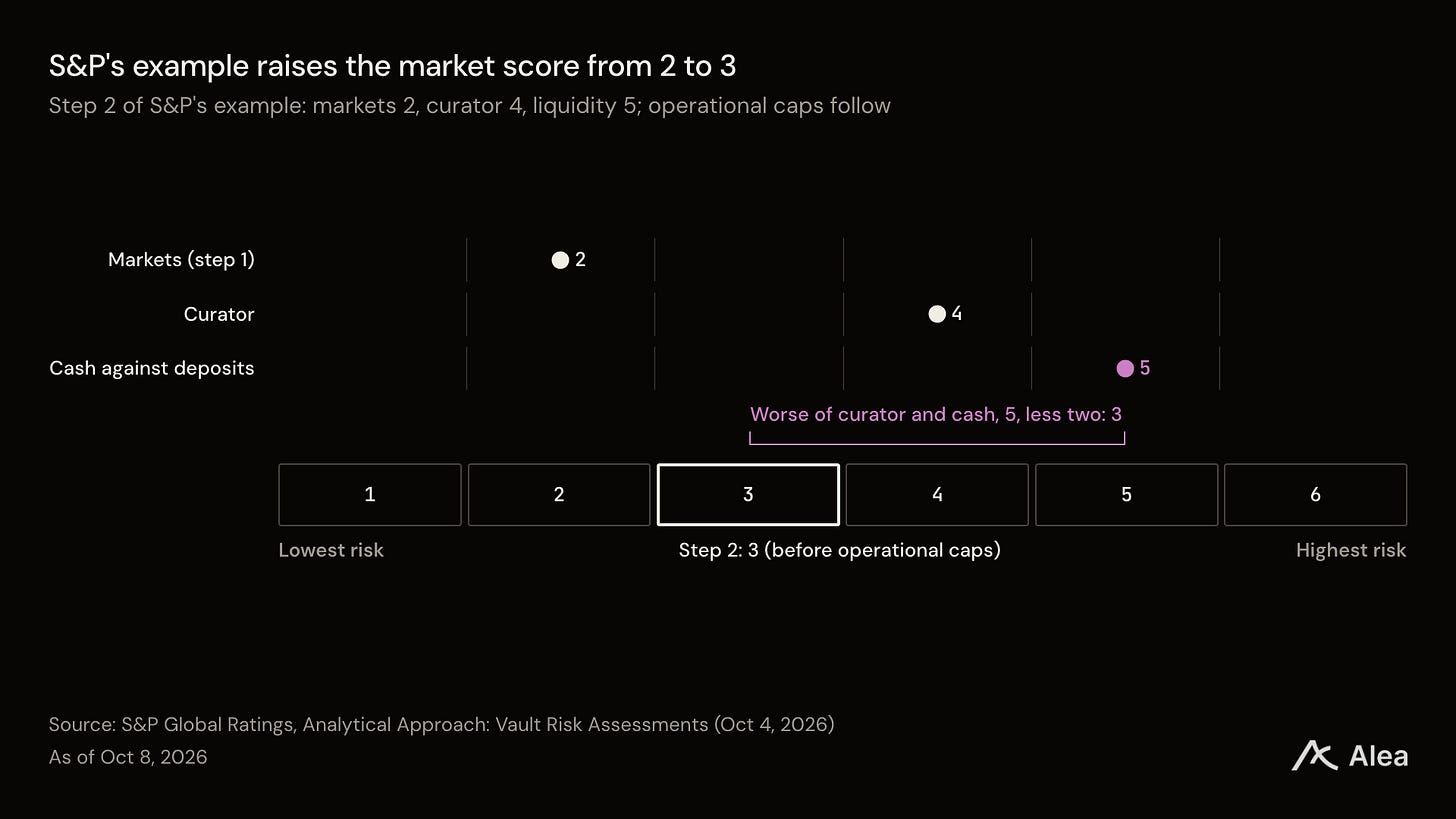
En la escala de S&P, 1 es el riesgo más bajo y 6 el más alto. Primero, S&P califica los mercados que la estrategia permitida de la bóveda puede financiar. Luego evalúa la calidad del curador y la liquidez, con el efectivo y los mayores depositantes informando la puntuación de liquidez. El resultado puede ser como máximo dos puntos mejor que el peor de los puntajes de curador y liquidez. Siguen límites separados para el riesgo de blockchain, protocolo y gobernanza y seguridad. Un mapeo final asigna puntajes de 1 a 6 a AAA(v) hasta B(v); CCC(v) hasta D(v) cubren bóvedas deterioradas. Es importante destacar que el VRA no es una calificación crediticia ni un pronóstico de rendimiento.
Bitcoin y ether respaldan la mayor parte del préstamo en bóvedas
Bitcoin y ether respaldaron el 57% de los depósitos en 102 bóvedas medidas en septiembre. La escala de activos de S&P, donde 1 es el riesgo más bajo y 6 el más alto), ubica el wrapped ether en 1, el ether apostado más líquido y el wrapped bitcoin en 2, y las versiones menos líquidas en 3. Las stablecoins en dólares obtienen entre 3 y 5, dependiendo de su riesgo de perder la paridad, mientras que los activos tokenizados del mundo real comienzan en el extremo más débil de la escala. Las 102 bóvedas medidas tenían el 94% de los depósitos netos, y las stablecoins en dólares respaldaron el 21% de sus depósitos.
Bitwise lanzó su bóveda PAPY el 2 de septiembre para prestar AUSD contra activos tokenizados del mundo real. Se expandió a Arc el 16 de septiembre. Sentora lanzó una bóveda PYUSD el 26 de agosto que presta contra el PST de Huma, respaldado por cuentas por cobrar de pagos. Esto muestra qué tan rápido y amplio está creciendo el universo de combinaciones de colateral-crédito, con empresas nativas de DeFi y jugadores de TradFi compitiendo en el mismo campo.
Spark y Grove son los mayores depositantes en tres de las bóvedas más grandes
En 206 bóvedas que tenían al menos $1M cada una en depósitos brutos al cierre del 30 de septiembre, las bóvedas donde la billetera más grande tenía más del 20% de los depósitos representaron el 74% de los depósitos netos. Esa concentración cumple con el umbral de S&P para una puntuación de riesgo de mercado no mejor que 3.
En 8 de las 12 bóvedas más grandes, el mayor depositante poseía más que lo que la bóveda tenía en efectivo. Esas ocho tenían el 66% de los depósitos netos de las doce al cierre del 30 de septiembre.