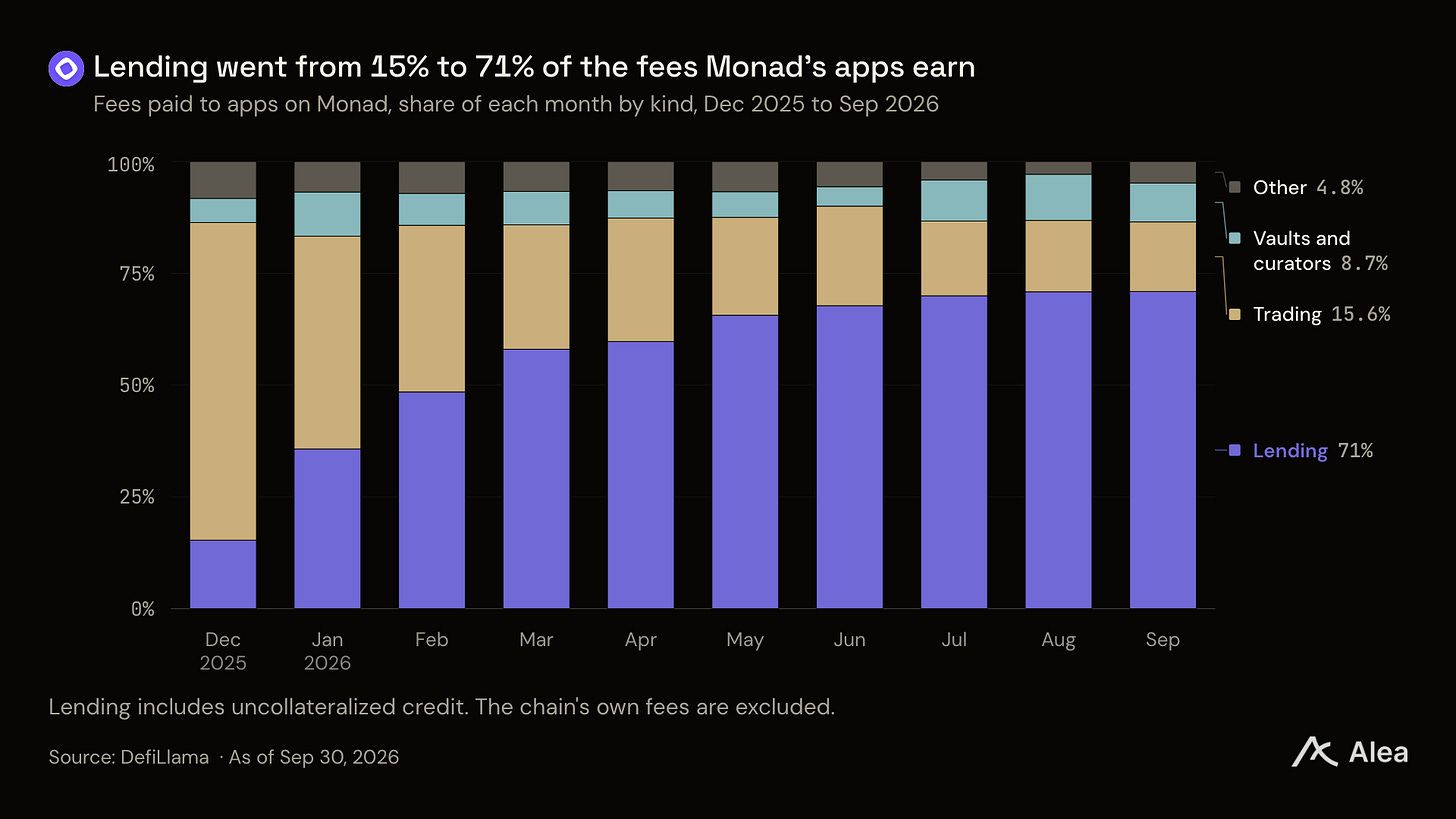
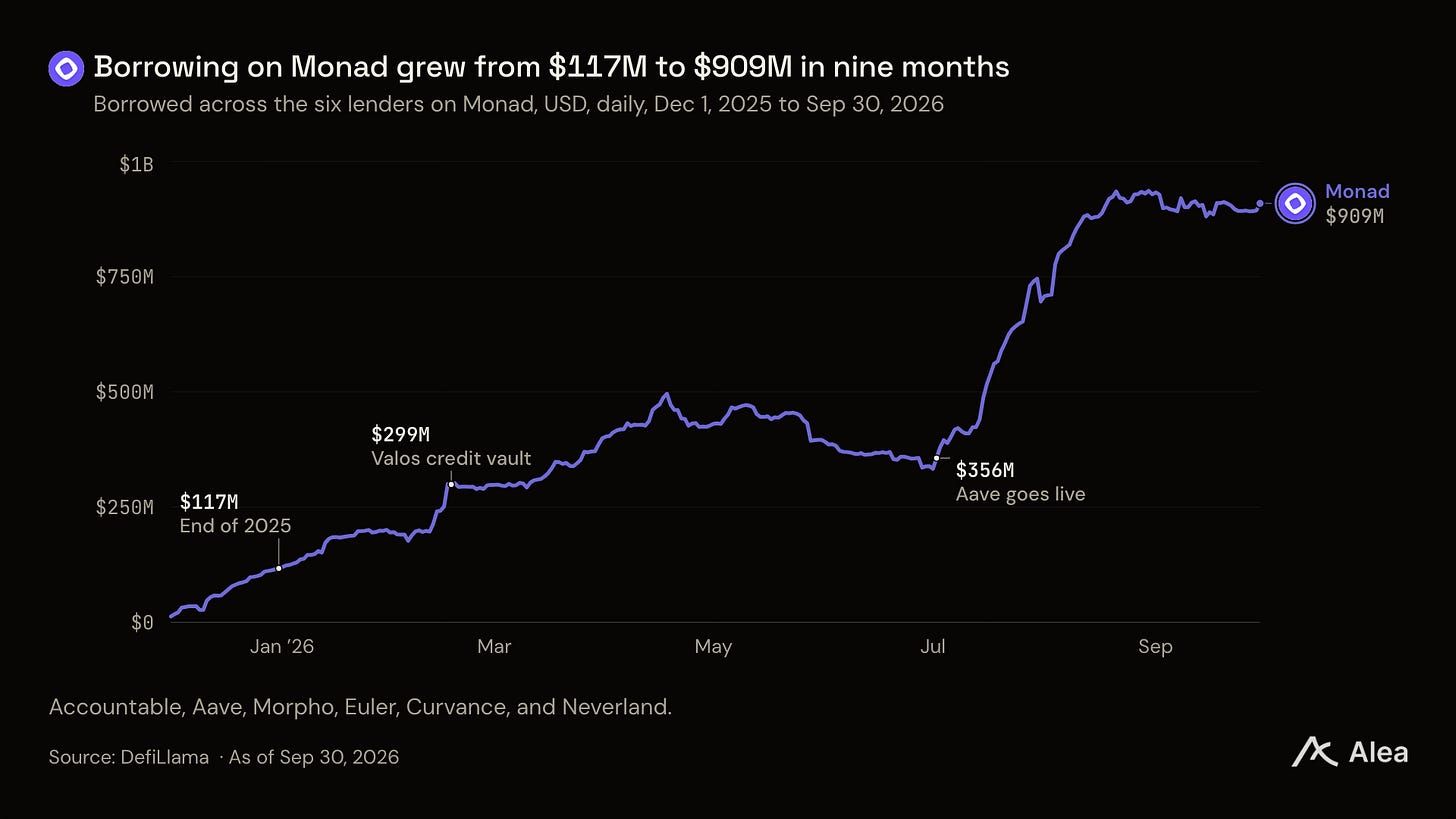
Monad foi construída por ex-engenheiros da Jump Trading. Pode-se pensar que eles têm uma vantagem competitiva em trading, no entanto seus apps agora ganham a maior parte do dinheiro com empréstimos. Tomadores pagaram 71% do que os apps na Monad ganharam em setembro de 2026, acima dos 15% em dezembro de 2025. Nos mesmos meses, o borrowing na chain cresceu de $117M para $909M enquanto o TVL DeFi como um todo caiu 14% desde dezembro de 2025.
Principais pontos
Monad cresceu em um mercado em contração. Sua participação no TVL DeFi total subiu de 0,14% para 1,09% nos dez meses até setembro de 2026, enquanto o TVL DeFi em todas as chains combinadas caiu de $111,4B para $95,5B. Em 27 de outubro, Monad ocupava a décima posição entre todas as chains por TVL DeFi.
Tomadores agora pagam a maior parte das taxas que os apps da Monad recebem. Apps de empréstimos geraram 71% das taxas de apps em setembro, contra 16% para trading. Tomadores pagaram cerca de 6,2% ao ano sobre uma média de $903M em empréstimos naquele mês.
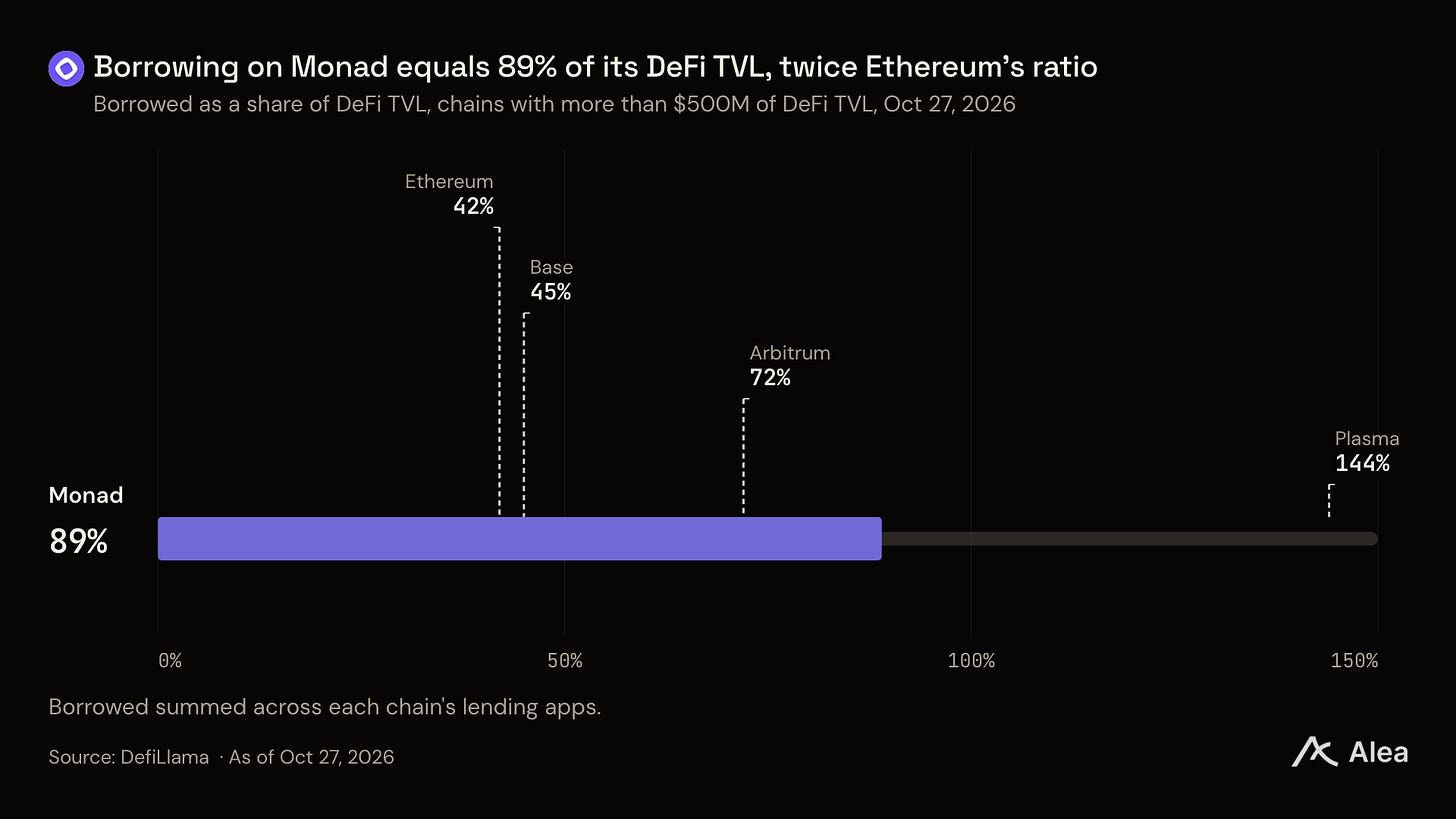
Monad empresta mais por dólar de TVL do que as chains com as quais compete. Seus credores têm 89 centavos emprestados para cada dólar ainda depositado em seus apps DeFi, contra 42% na Ethereum e 45% na Base. Cofres de crédito institucional detêm $287M desses empréstimos, e o mercado Monad da Aave ocupa a terceira posição entre todos os mercados da Aave por taxas.
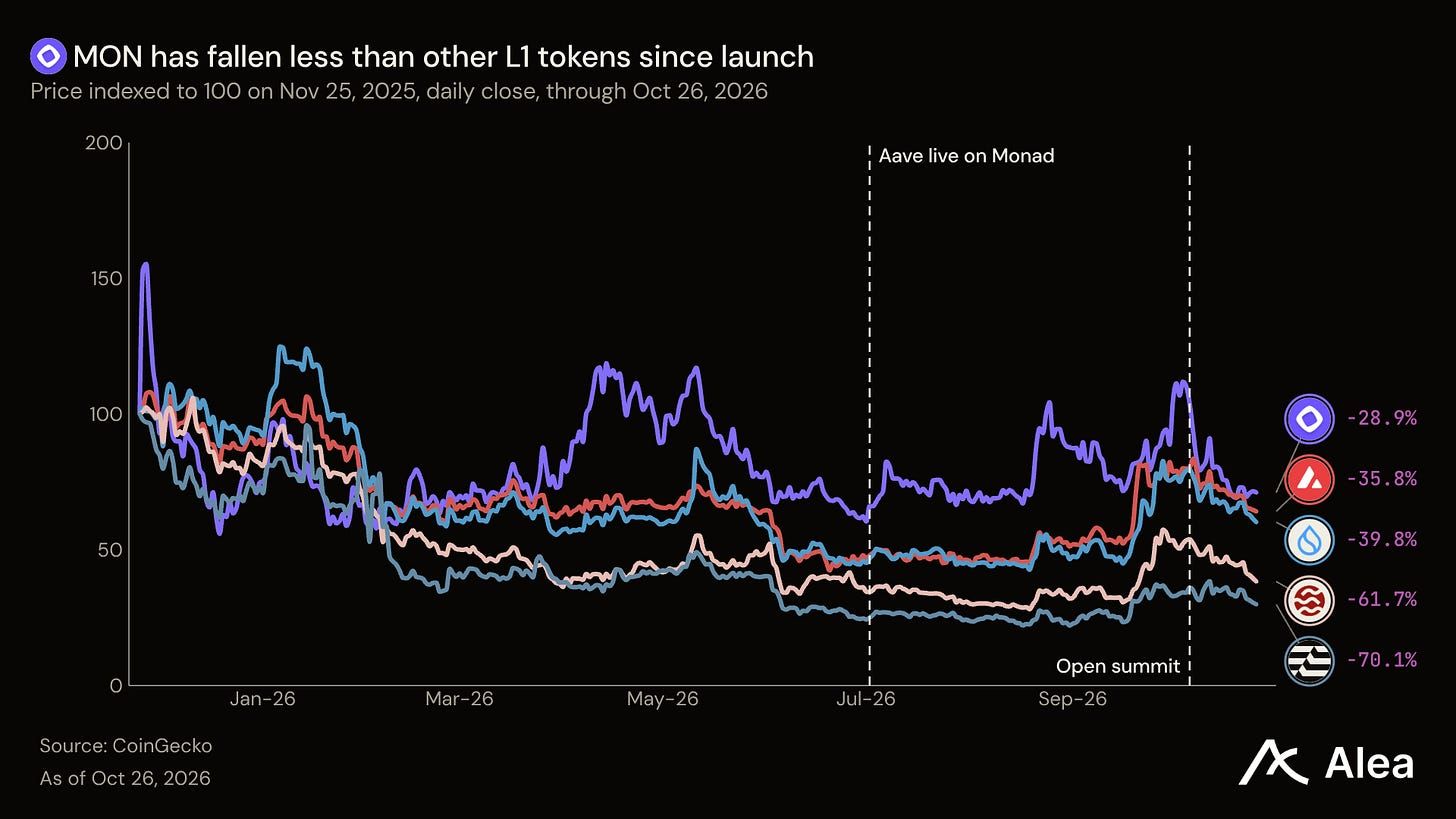
O market cap de MON é um quarto do TVL DeFi da Monad. AVAX, SUI, SOL e SEI são negociados a 7 a 12 vezes o TVL de suas chains. Desde seu primeiro dia completo de negociação, MON também se manteve melhor que AVAX, SUI, SEI e APT.
Oito vezes a participação
A missão declarada de Monad é oferecer acesso aberto a mercados financeiros justos em terreno neutro. Sua fundação descreve a economia como um ciclo: pagamentos trazem dólares onchain, empréstimos os colocam para trabalhar e trading os precifica.
Esse ciclo precisou funcionar em um mercado em queda. O TVL DeFi combinado caiu de $111,4B em 1º de dezembro para uma mínima de $68,2B em 30 de junho antes de fechar setembro em $95,5B. O TVL DeFi da Monad subiu de $155M para $1,04B no mesmo período. Sua participação no total passou de 0,14% para 1,09% até setembro de 2026, quase oito vezes o valor inicial.
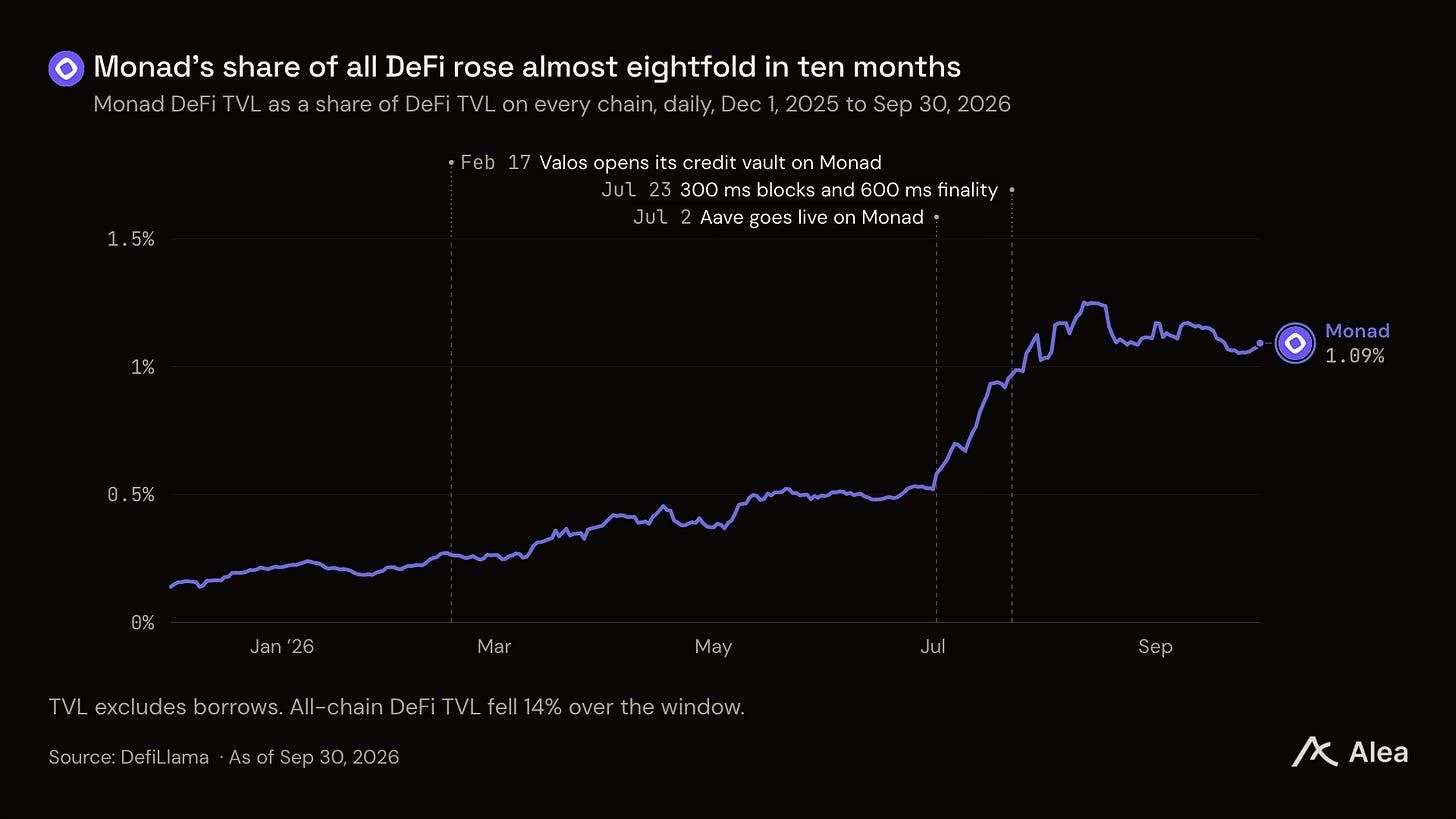
A mudança mais acentuada ocorreu em julho. A Aave entrou em operação em 2 de julho com 12 mercados no primeiro dia, e a Monad reduziu seu tempo de bloco para 300 milissegundos três semanas depois. No final de outubro, a chain detinha $985M de TVL DeFi e $701M em stablecoins, acima de $237M no final de sua primeira semana.
Quem paga as taxas
Em dezembro, 71% do que os apps na Monad ganharam vieram de trading: swaps, launchpads e apps de trading. Em setembro, empréstimos geraram 71% das taxas de apps contra 16% de trading, com cofres e curadores adicionando outros 9%. O borrowing cresceu por trás dessa mudança na composição, de $117M entre os seis credores da Monad em 31 de dezembro para $909M em 30 de setembro.
Dois nomes lideram. Os cofres de crédito verificados da Accountable detinham 33% dos empréstimos da Monad quando setembro terminou e a Aave detinha 29%, enquanto Morpho, Euler e Curvance dividiam a maior parte do restante.
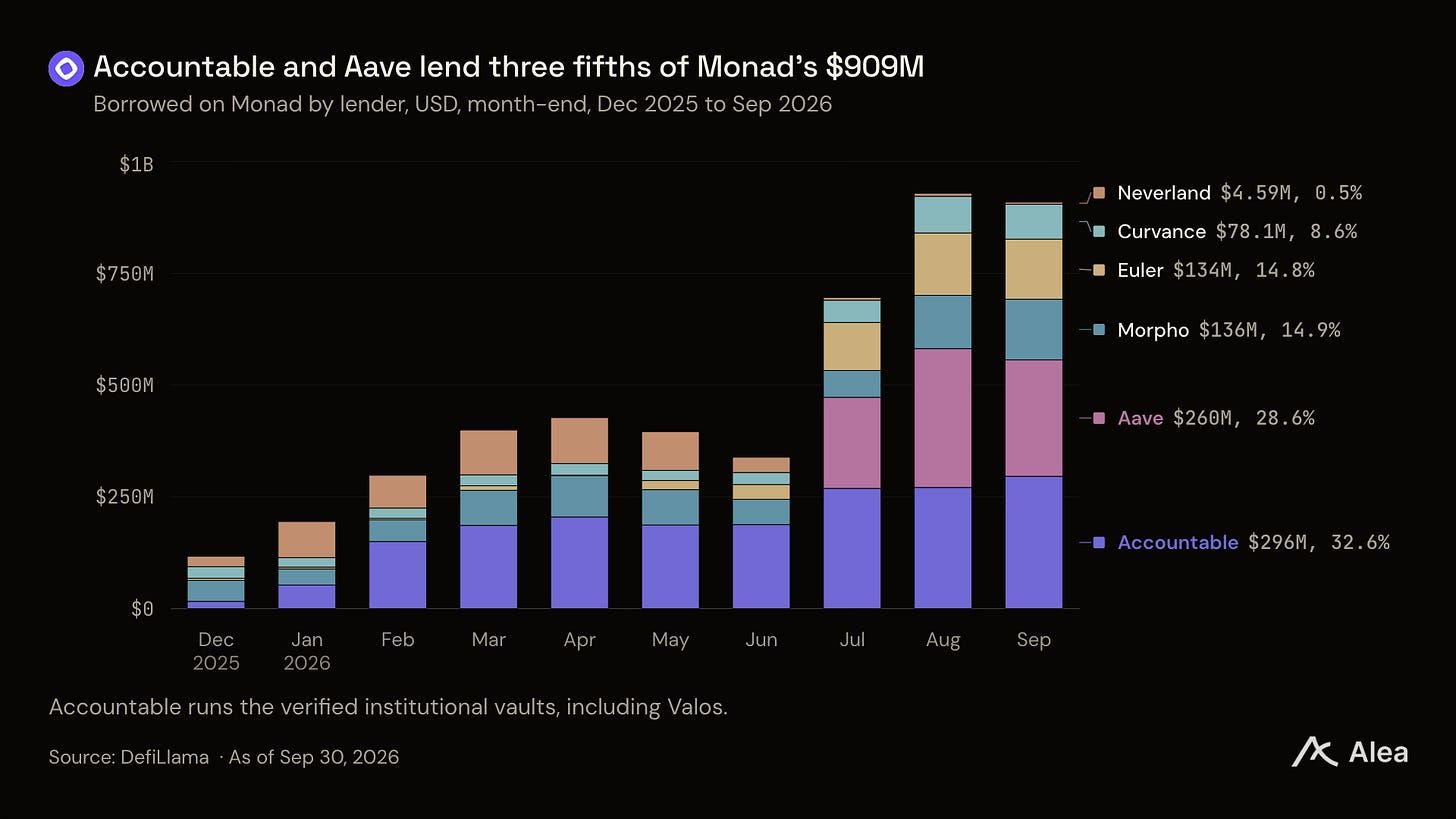
A participação da Accountable é crédito institucional. A Valos abriu seu cofre de crédito na Monad em fevereiro com $100M em alocações iniciais. Ela empresta a market makers, tendo alocado mais de $1B a eles. A rede da Accountable oferece aos depositantes verificação contínua da saúde financeira de cada tomador, enquanto fundos de crédito geralmente enviam relatórios trimestrais. A Valos escolheu a Monad porque a finalização em 600 milissegundos permite que essas verificações sejam executadas dentro dos fluxos de trabalho normais. A FalconX trouxe sua facilidade de crédito tokenizado para a chain em maio.
A Monad detém $287M em empréstimos institucionais não colateralizados, o segundo maior total rastreado em qualquer chain, atrás dos $539M da Ethereum. Esse lending financia empresas de trading, o que conecta o crédito da Monad de volta ao lado de trading do ciclo da fundação. Em todos os credores, o borrowing na Monad equivale a 89% de seu TVL DeFi, contra 42% na Ethereum, 45% na Base e 40% na Solana. Entre as chains com mais de $500M de TVL DeFi, apenas a Plasma, onde a Aave concentra quase todo o borrowing, apresenta percentual maior.
Como o dinheiro circula. Tomadores pagam juros aos depositantes por meio de cada app de lending. A Aave retém uma parcela de reserva desses juros, e curadores como Hyperithm e K3 Capital cobram uma taxa sobre os cofres que administram. A Monad cobra gas. Ela queima a taxa base e paga a taxa de prioridade ao validador do bloco. Incentivos complementam o lado da garantia, a cerca de 1% ao ano nos maiores pools de garantia da Aave, enquanto os cofres de crédito pagam 6,5% a 9,5% a partir dos juros dos tomadores.
O terceiro maior mercado da Aave
A Monad publicou um estudo de caso em setembro mostrando que o mercado Monad da Aave se tornou seu terceiro maior gerador de taxas em 46 dias. Aos 116 dias, a classificação se manteve. O mercado Monad da Aave gerou $1,2M em taxas nos 30 dias até 26 de outubro, superando seus mercados na Base e na Arbitrum. Apenas seus mercados na Ethereum e na Plasma geraram mais.
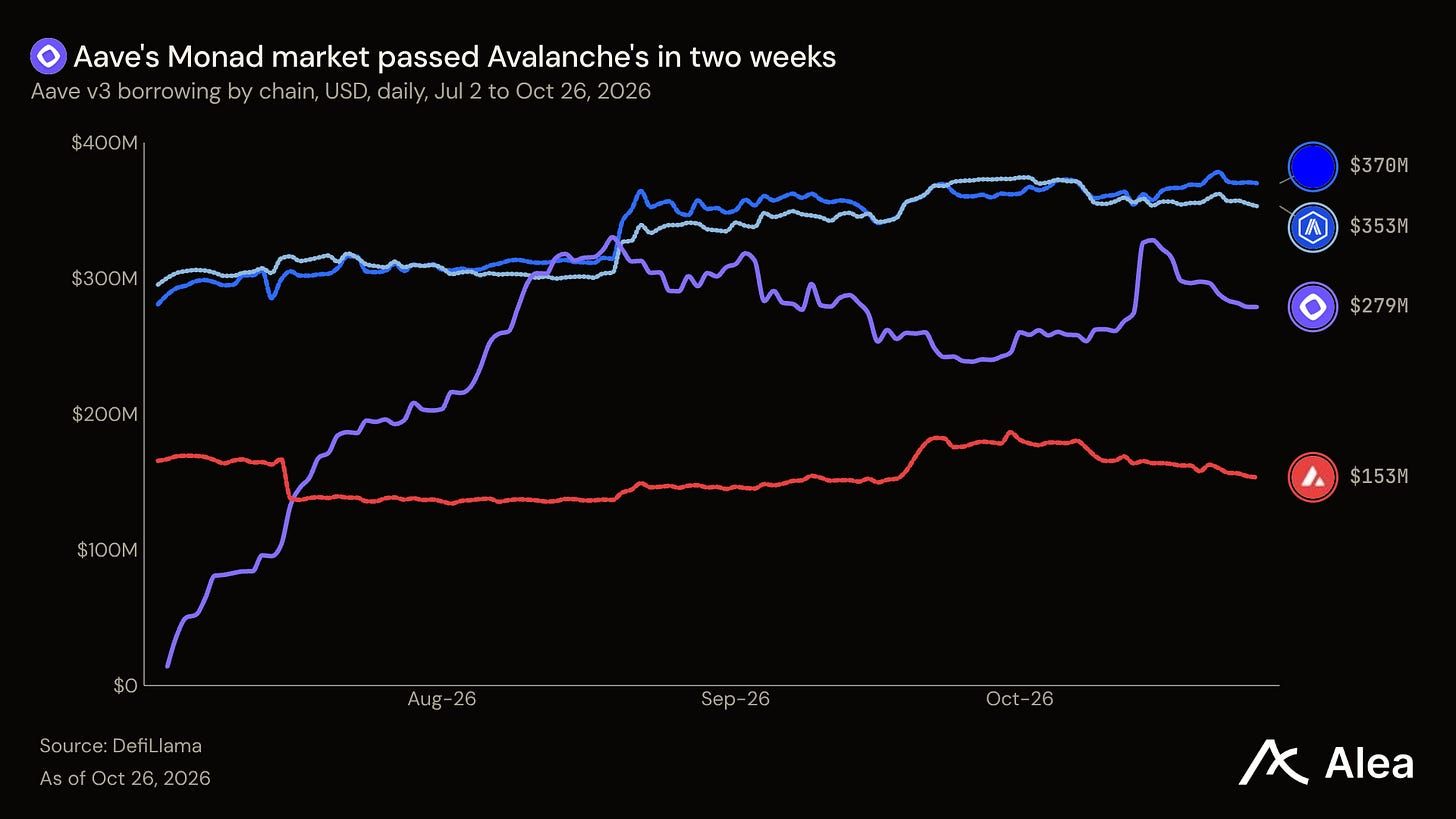
Os empréstimos da Aave na Monad superaram os da Avalanche em duas semanas após o lançamento e brevemente ultrapassaram os da Base e da Arbitrum em meados de agosto. Seus empréstimos agora estão abaixo dos da Base e da Arbitrum, mas seus tomadores pagam mais: 5,4% ao ano em taxas por dólar emprestado. Os tomadores da Base pagaram 3,4%, e os da Arbitrum pagaram 3,3%. A garantia explica parte dessa diferença. O syrupUSDC da Maple, o USDe da Ethena e os tokens principais da Pendle já estavam na Monad quando a Aave chegou. Provedores de risco avaliaram syrupUSDC e sUSDe antes do lançamento, o que permitiu que todos os 12 mercados abrissem ao mesmo tempo. O próximo passo da Aave busca implantar a Aave V4 na Monad com três mercados segmentados por risco que emprestam USDC e USDT0.
Trading a 1,2 pontos-base
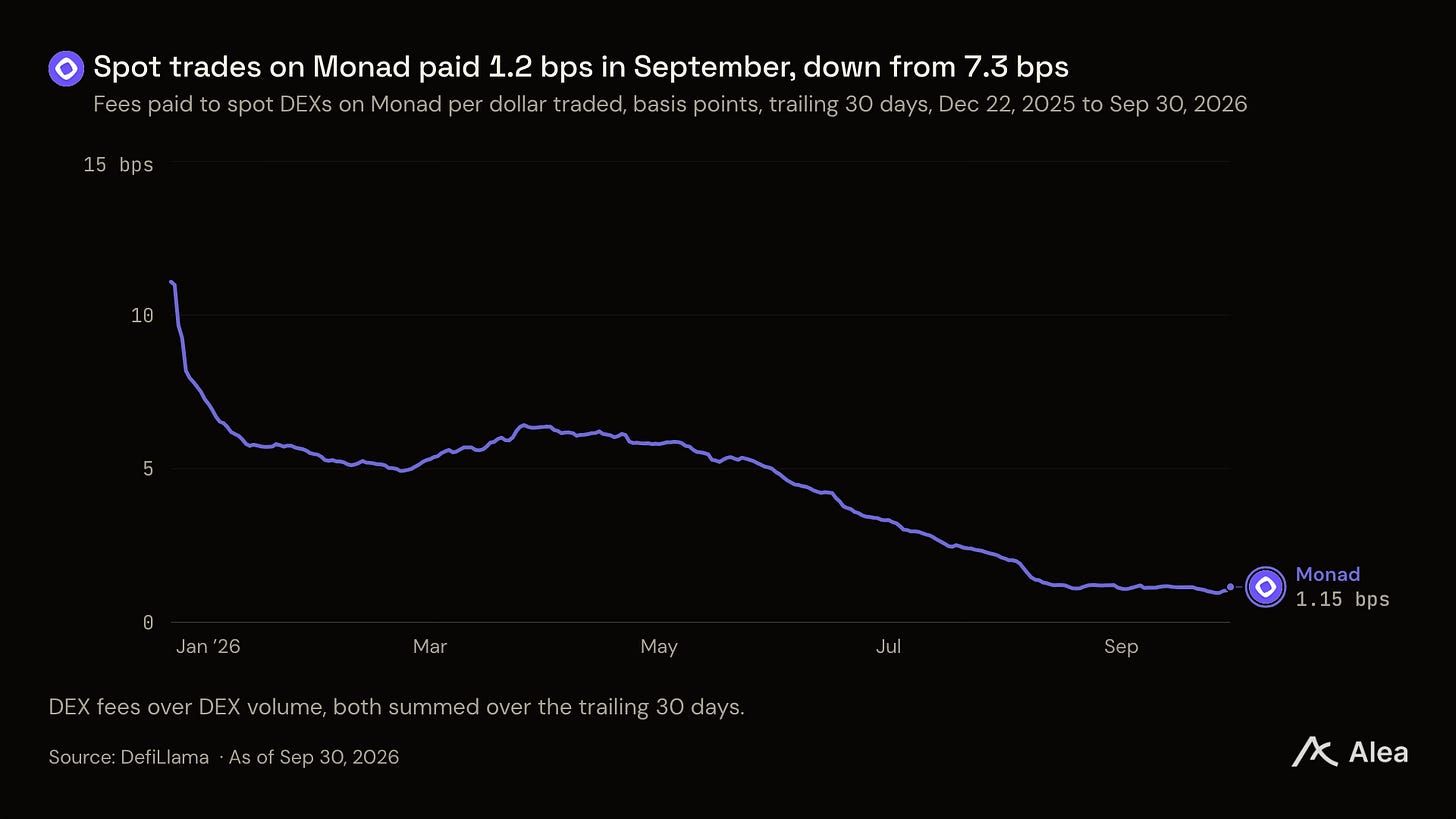
O trading continuou crescendo enquanto seu custo caiu. Trades spot na Monad pagaram 1,2 pontos-base em taxas de pool nos 30 dias até 30 de setembro, abaixo dos 7,3 em dezembro. O volume subiu ao mesmo tempo, de $1,3B em julho para $3,7B em agosto e $4,0B em setembro.