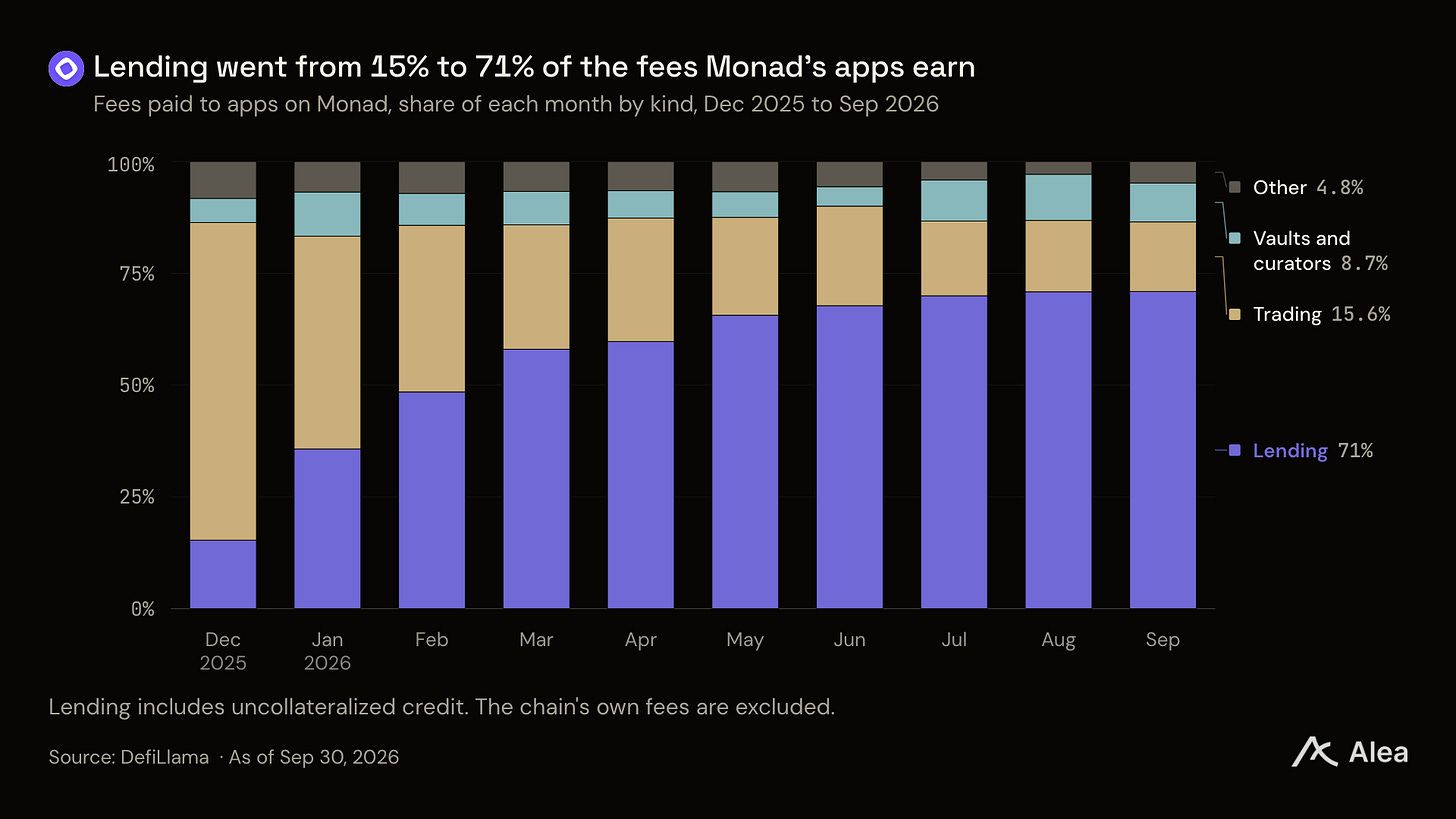
Monad는 전 Jump Trading 엔지니어들이 개발했습니다. 이들이 트레이딩에서 경쟁 우위를 가질 것이라고 생각할 수 있지만, 현재 Monad의 앱 수익 대부분은 대출에서 발생하고 있습니다. 2026년 9월 Monad 앱 수익의 71%를 차용자들이 지불했으며, 이는 2025년 12월의 15%에서 증가한 수치입니다. 같은 기간 동안 체인 내 대출 규모는 1억 1,700만 달러에서 9억 900만 달러로 증가했으나, 전체 DeFi TVL은 2025년 12월 대비 14% 감소했습니다.
주요 내용
Monad는 축소하는 시장에서 성장했습니다. 2026년 9월까지 10개월 동안 Monad의 전체 DeFi TVL 점유율은 0.14%에서 1.09%로 상승했으며, 전체 체인 DeFi TVL은 1,114억 달러에서 955억 달러로 감소했습니다. 10월 27일 기준 Monad는 DeFi TVL 순위 10위를 기록했습니다.
현재 Monad 앱 수익의 대부분은 차용자들이 지불합니다. 9월 대출 앱이 앱 수수료의 71%를 차지했으며, 트레이딩은 16%였습니다. 차용자들은 해당 달 평균 9억 300만 달러 대출에 대해 연 6.2%의 이자를 지불했습니다.
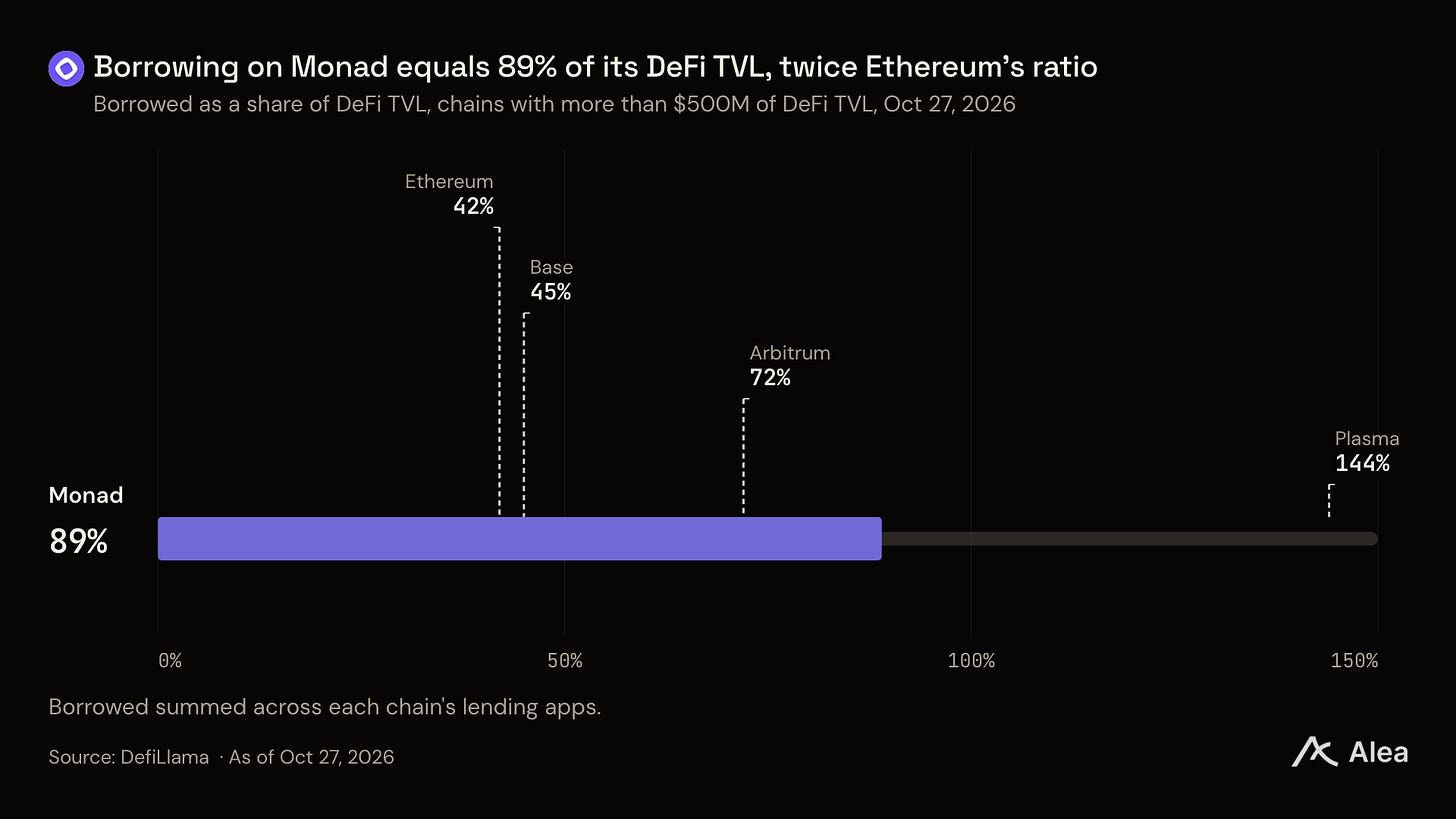
Monad는 경쟁 체인보다 TVL 대비 더 많은 대출을 실행합니다. 대출자들은 Monad DeFi 앱에 예치된 1달러당 89센트를 대출 중이며, Ethereum은 42%, Base는 45%입니다. 기관 신용 볼트가 이 대출 중 2억 8,700만 달러를 보유하고 있으며, Aave의 Monad 시장은 수수료 기준 Aave 시장 중 3위를 기록했습니다.
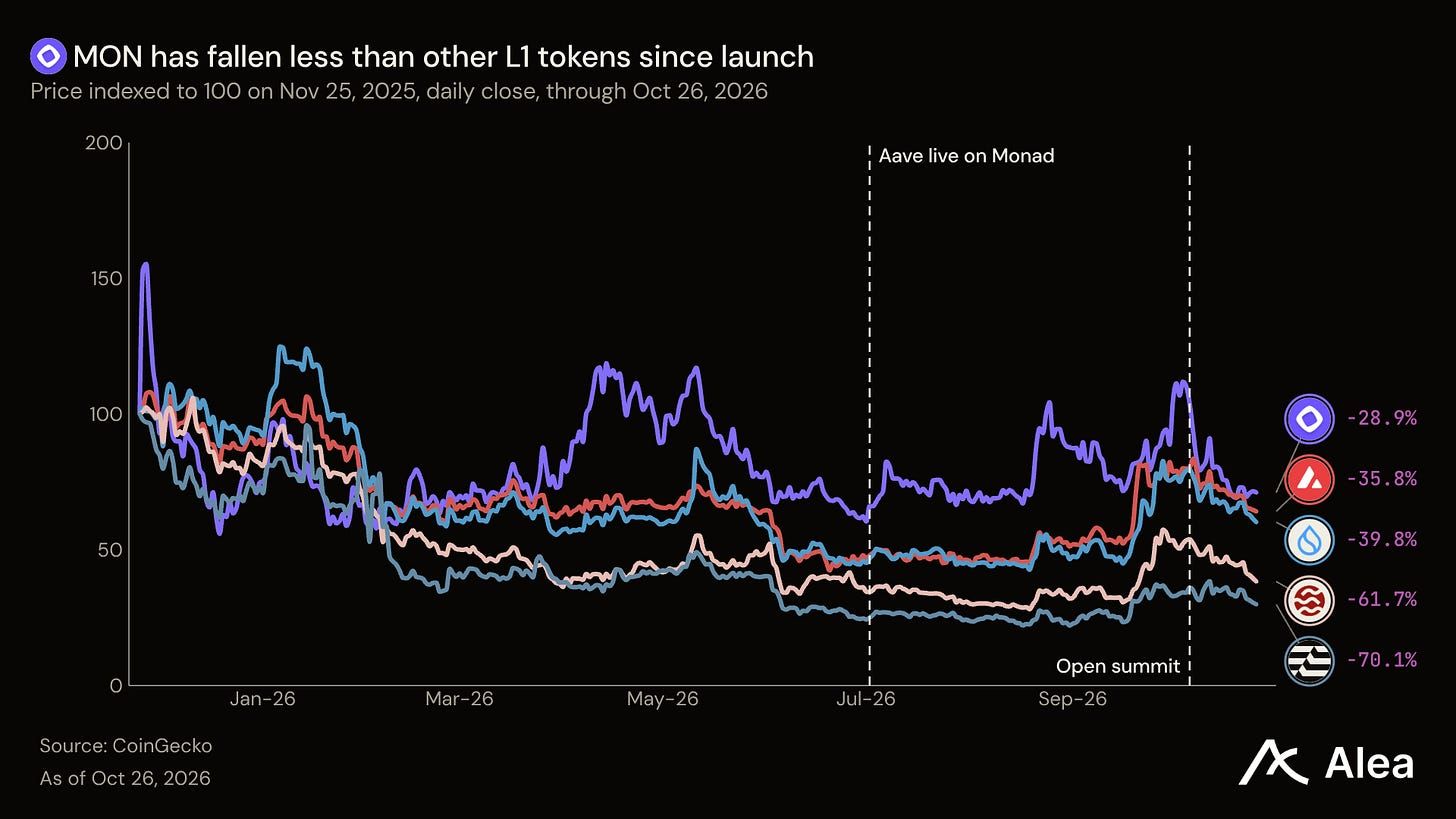
MON의 시가총액은 Monad DeFi TVL의 4분의 1 수준입니다. AVAX, SUI, SOL, SEI는 체인 TVL의 7~12배에 거래되고 있습니다. MON은 첫 전체 거래일 이후 AVAX, SUI, SEI, APT보다 더 나은 가격 흐름을 보였습니다.
8배 증가한 점유율
Monad의 공식 미션은 중립적인 환경에서 공정한 금융 시장에 대한 개방형 접근입니다. 재단은 경제를 하나의 순환으로 설명합니다: 결제가 온체인으로 달러를 유입하고, 대출이 이를 활용하며, 트레이딩이 가격을 결정합니다.
이 순환은 하락장에서 작동해야 했습니다. 전체 DeFi TVL은 12월 1일 1,114억 달러에서 6월 30일 최저 682억 달러까지 하락한 후 9월 말 955억 달러로 마감했습니다. 같은 기간 Monad의 DeFi TVL은 1억 5,500만 달러에서 10억 4,000만 달러로 증가했습니다. 2026년 9월까지 전체 대비 점유율은 0.14%에서 1.09%로, 시작점의 거의 8배로 확대되었습니다.
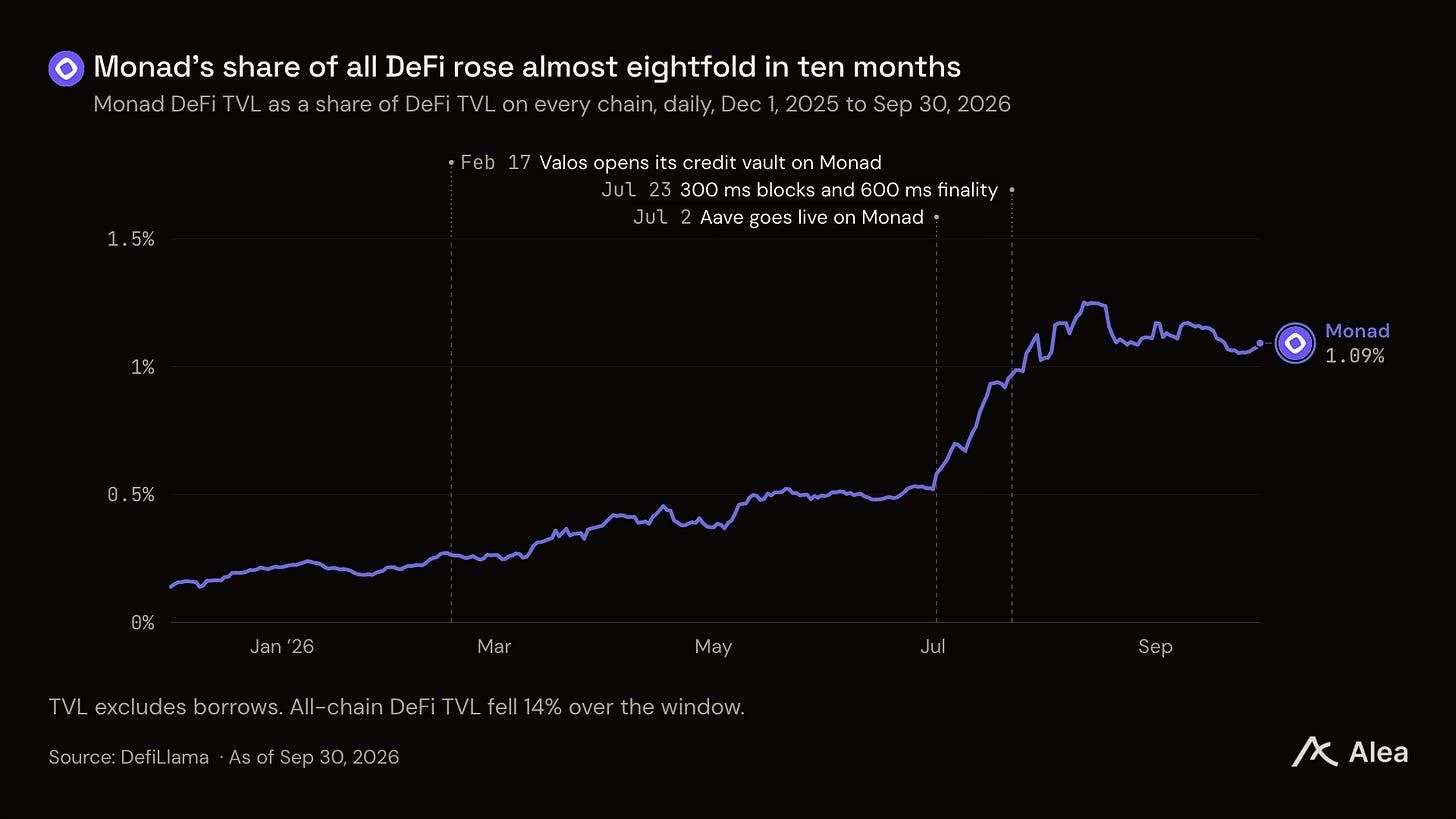
7월에 큰 변화가 있었습니다. Aave가 7월 2일 12개 시장을 동시에 오픈했으며, Monad는 3주 후 블록 타임을 300밀리초로 단축했습니다. 10월 말 기준 체인은 9억 8,500만 달러의 DeFi TVL과 7억 100만 달러의 스테이블코인을 보유했으며, 이는 첫 주 종료 시점의 2억 3,700만 달러에서 증가한 수치입니다.
누가 수수료를 지불하는가
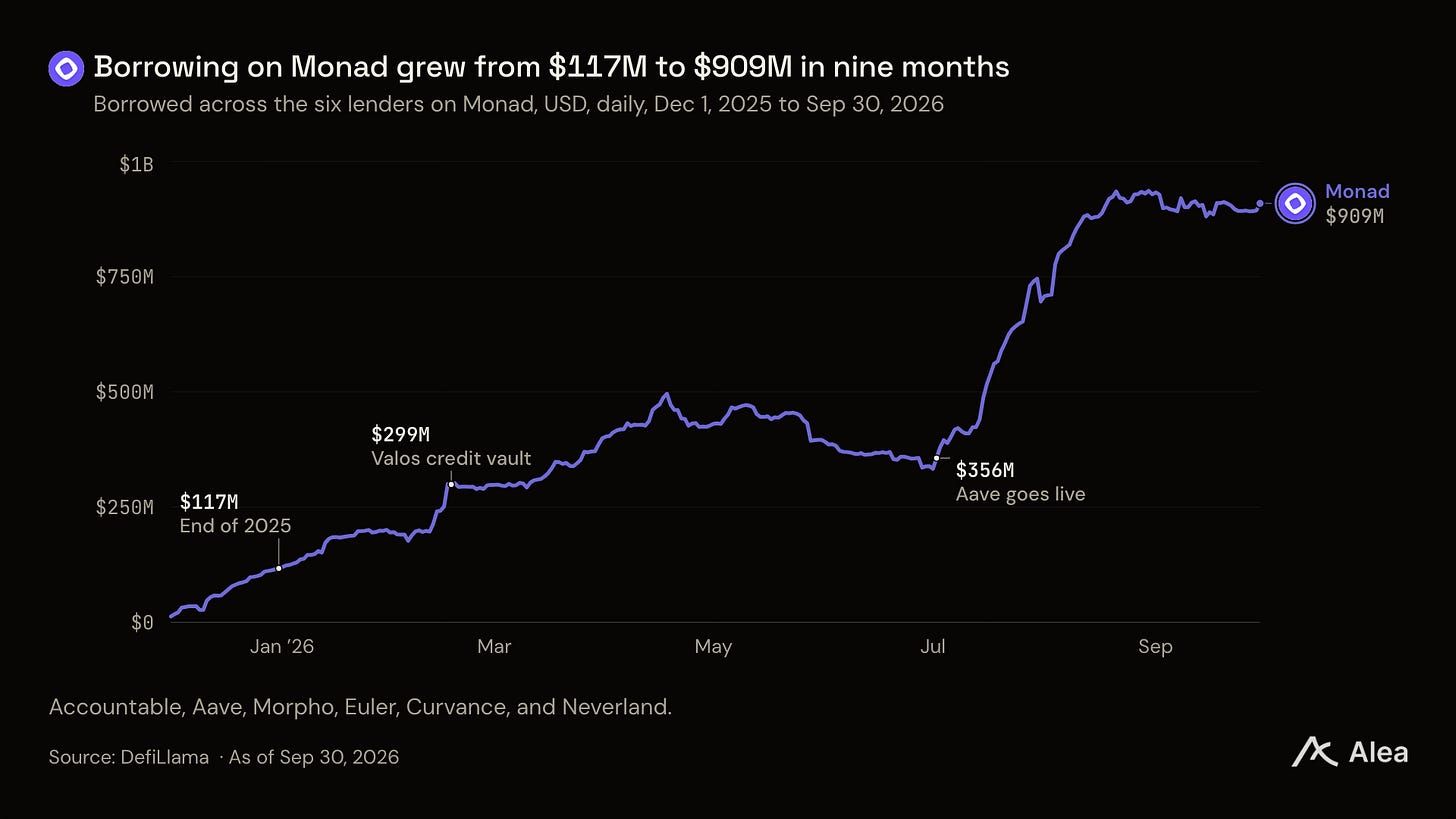
12월에는 Monad 앱 수익의 71%가 트레이딩(스왑, 런치패드, 트레이딩 앱)에서 발생했습니다. 9월에는 대출이 앱 수수료의 71%를 차지했고 트레이딩은 16%, 볼트와 큐레이터가 추가로 9%를 차지했습니다. 대출 규모는 12월 31일 6개 대출 프로토콜에서 총 1억 1,700만 달러에서 9월 30일 9억 900만 달러로 증가했습니다.
두 곳이 주도하고 있습니다. Accountable의 검증된 신용 볼트가 9월 말 Monad 대출의 33%를, Aave가 29%를 차지했으며, Morpho, Euler, Curvance가 나머지 대부분을 차지했습니다.
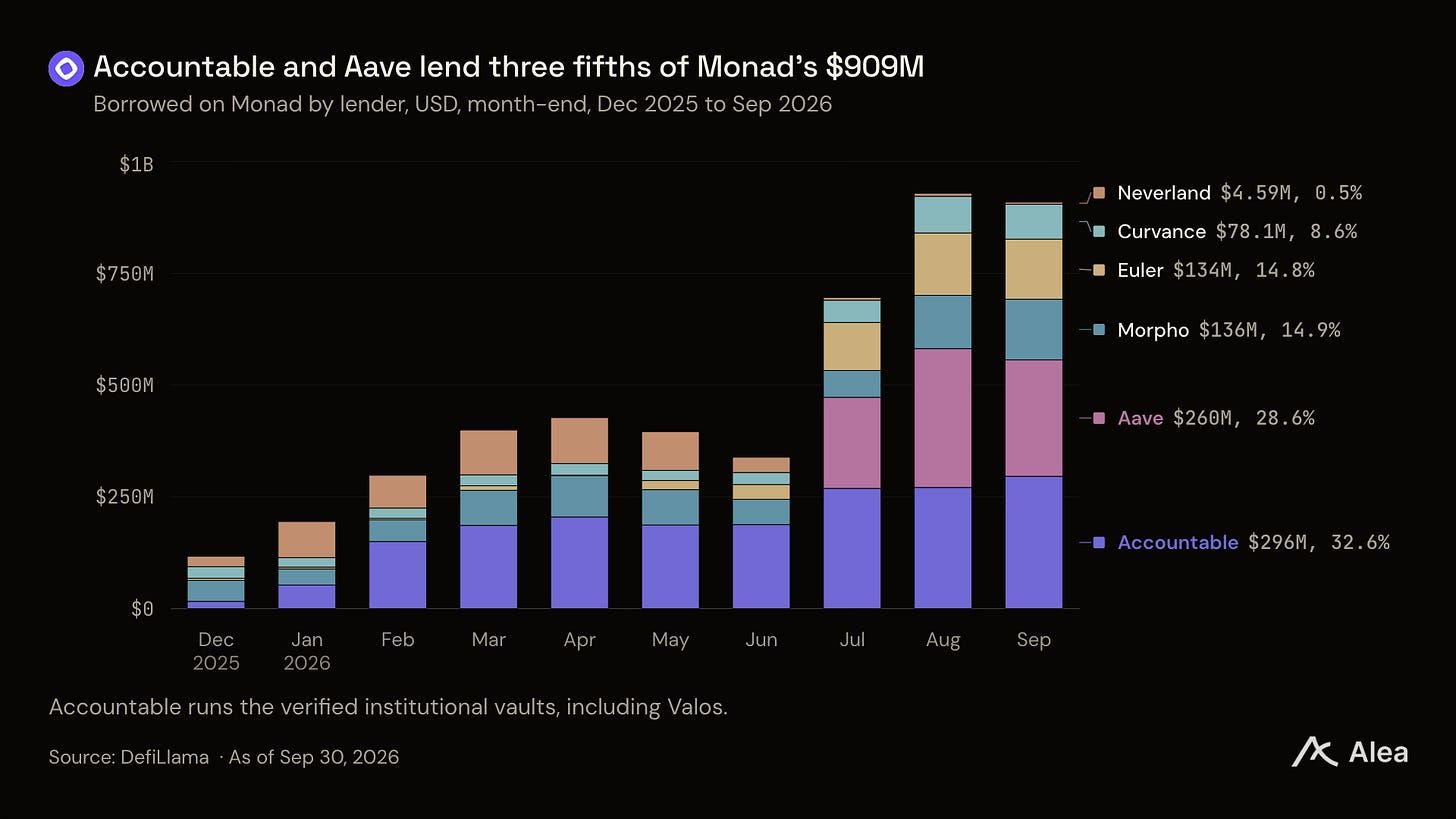
Accountable의 점유율은 기관 신용입니다. Valos는 2월 Monad에 1억 달러 초기 배정으로 신용 볼트를 오픈했습니다. 시장 조성자들에게 대출하며, 지금까지 10억 달러 이상을 배정했습니다. Accountable 네트워크는 예치자에게 각 차용자의 재무 건전성을 지속적으로 검증하며, 일반 신용 펀드는 분기별 보고서를 제공합니다. Valos는 600밀리초 파이널리티 덕분에 이러한 검증을 일반 워크플로우 내에서 실행할 수 있어 Monad를 선택했습니다. FalconX는 5월에 토큰화된 신용 시설을 체인에 도입했습니다.
Monad는 2억 8,700만 달러의 무담보 기관 대출을 보유하고 있으며, 이는 Ethereum의 5억 3,900만 달러에 이어 두 번째로 큰 규모입니다. 이 대출은 트레이딩 기업에 자금을 제공하며, Monad의 신용을 재단의 순환에서 트레이딩 측면과 연결합니다. 전체 대출자 기준으로 Monad의 대출 규모는 DeFi TVL의 89%에 해당하며, Ethereum은 42%, Base는 45%, Solana는 40%입니다. DeFi TVL 5억 달러 이상 체인 중 Plasma만이 Aave가 거의 모든 대출을 차지하며 더 높은 비율을 기록했습니다.
자금 흐름 방식. 차용자는 각 대출 앱을 통해 예치자에게 이자를 지불합니다. Aave는 해당 이자의 준비금 비율을 유지하며, Hyperithm, K3 Capital과 같은 큐레이터는 운영하는 볼트에서 수수료를 받습니다. Monad는 가스를 청구하며, 기본 수수료는 소각하고 우선 수수료는 블록 검증자에게 지급합니다. 인센티브는 담보 측면을 보충하며, Aave 최대 담보 풀 기준 연 1% 수준입니다. 신용 볼트는 차용자 이자에서 6.5%~9.5%를 지급합니다.
Aave의 세 번째로 큰 시장
Monad는 9월 사례 연구를 발표하며, Aave의 Monad 시장이 46일 만에 세 번째로 큰 수수료 생성 시장이 되었다고 밝혔습니다. 116일째에도 순위는 유지되었습니다. Aave의 Monad 시장은 10월 26일까지 30일간 120만 달러의 수수료를 기록하며 Base와 Arbitrum 시장을 앞질렀습니다. Ethereum과 Plasma 시장만이 더 많은 수수료를 기록했습니다.
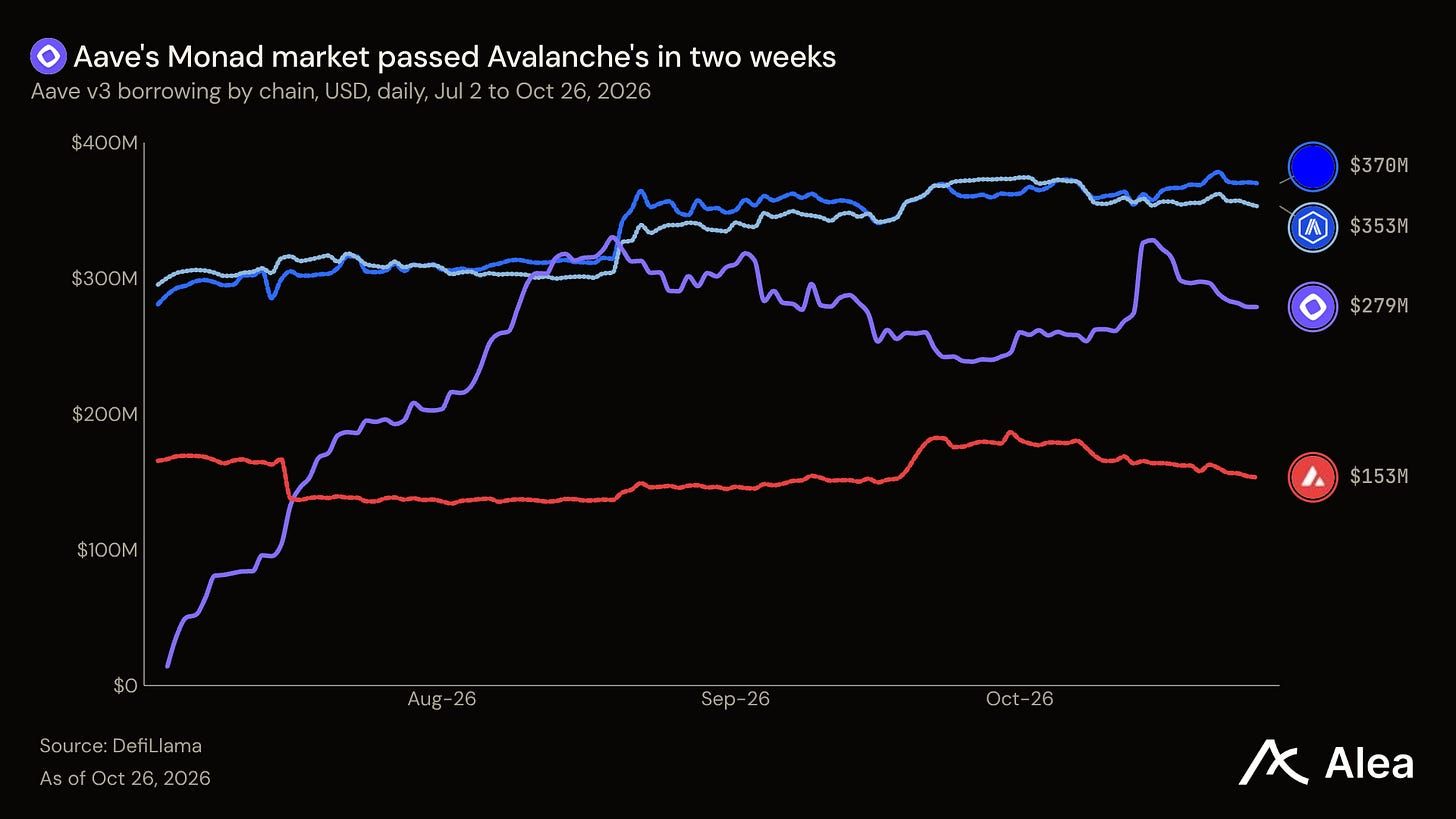
Aave의 Monad 대출은 출시 2주 만에 Avalanche를 추월했으며, 8월 중순에는 Base와 Arbitrum을 일시적으로 앞섰습니다. 현재 대출 규모는 Base와 Arbitrum보다 낮지만, 차용자들이 더 많은 수수료를 지불합니다: 차용 1달러당 연 5.4%의 수수료입니다. Base는 3.4%, Arbitrum은 3.3%였습니다. 담보 구성이 일부 차이를 설명합니다. Maple의 syrupUSDC, Ethena의 USDe, Pendle 프린시펄 토큰은 Aave 출시 당시 이미 Monad에 있었습니다. 리스크 제공자들은 출시 전 syrupUSDC와 sUSDe를 평가하여 12개 시장을 동시에 오픈할 수 있게 했습니다. Aave의 다음 단계는 USDC와 USDT0를 대출하는 3단계 리스크 시장으로 Aave V4를 Monad에 배포하는 것입니다.
1.2bp로 거래
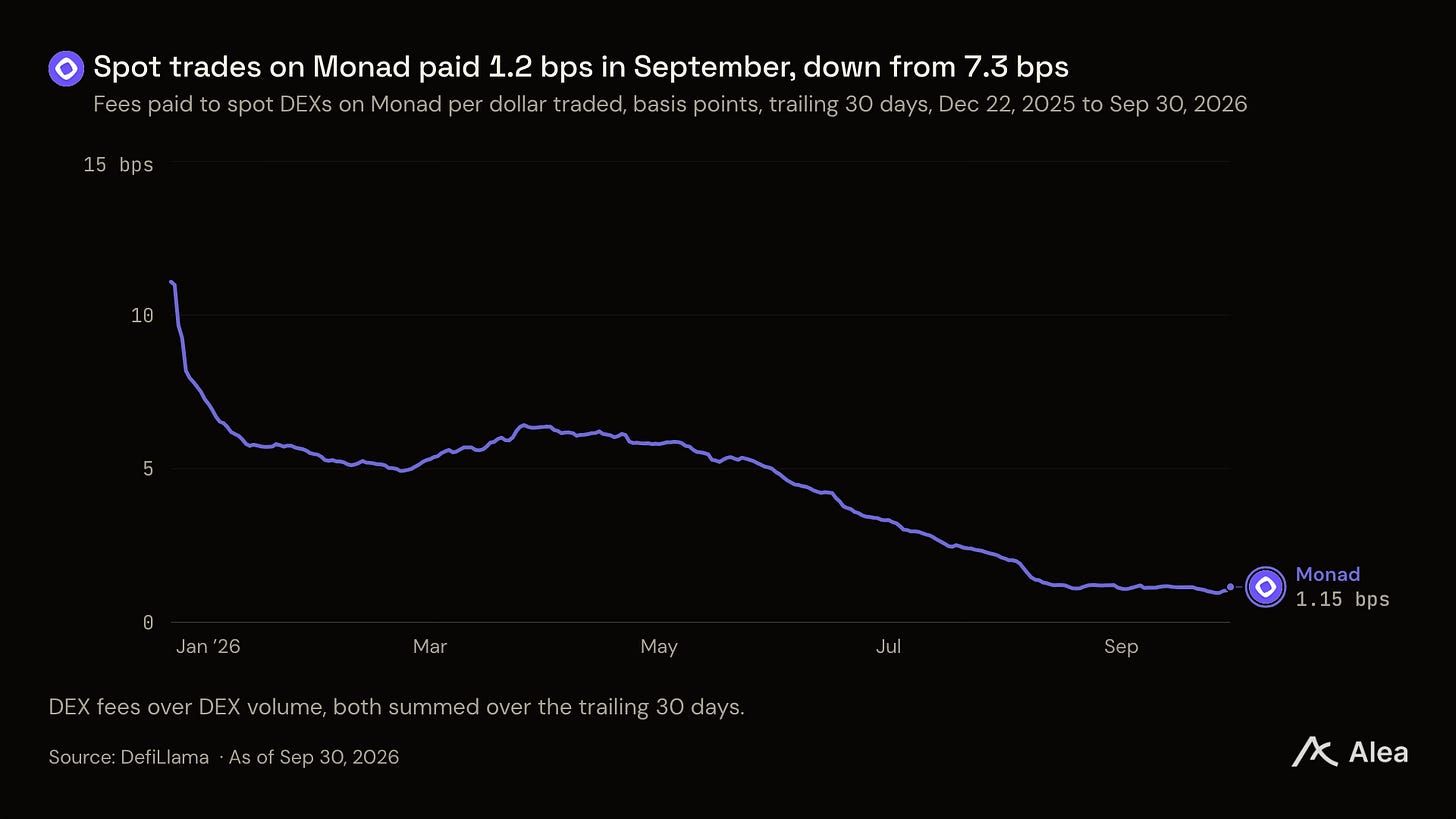
트레이딩은 비용이 하락하는 동안에도 지속적으로 성장했습니다. Monad의 현물 거래는 9월 30일까지 30일간 풀 수수료로 1.2bp를 지불했으며, 12월의 7.3bp에서 하락했습니다. 거래량은 같은 기간 7월 13억 달러에서 8월 37억 달러, 9월 40억 달러로 증가했습니다.