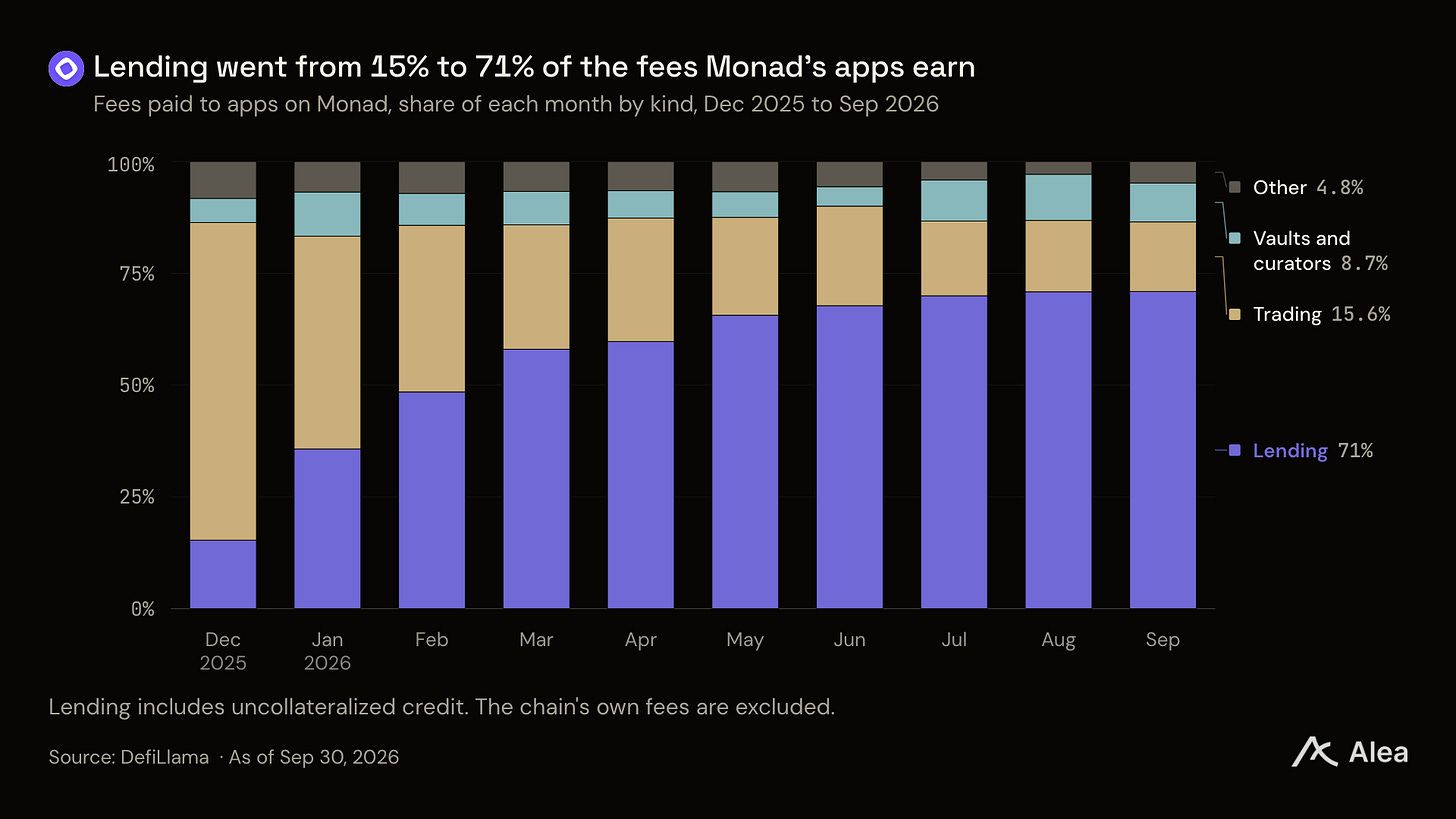
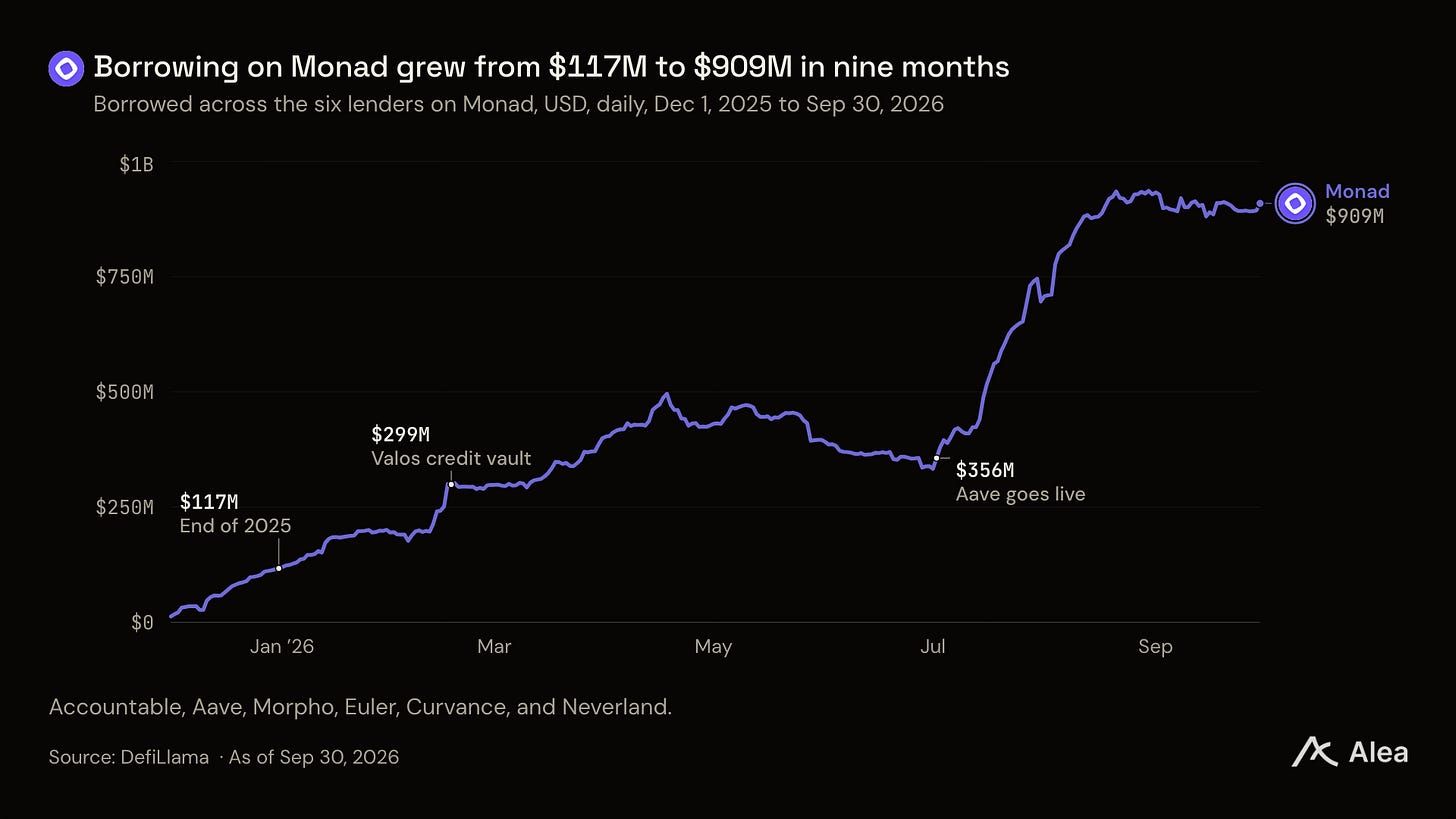
Monad fue construido por antiguos ingenieros de Jump Trading. Uno pensaría que tienen una ventaja competitiva en el trading, sin embargo sus aplicaciones ahora ganan la mayor parte de su dinero de los préstamos. Los prestatarios pagaron el 71% de lo que ganaron las aplicaciones en Monad en septiembre de 2026, frente al 15% en diciembre de 2025. Durante los mismos meses, los préstamos en la cadena crecieron de $117M a $909M mientras que el TVL de DeFi en general cayó un 14% desde diciembre de 2025.
Conclusiones
Monad creció en un mercado en contracción. Su participación en el TVL total de DeFi aumentó del 0,14% al 1,09% en los diez meses hasta septiembre de 2026, mientras que el TVL de DeFi en todas las cadenas combinadas pasó de $111.4B a $95.5B. El 27 de octubre Monad ocupó el décimo lugar entre todas las cadenas por TVL de DeFi.
Los prestatarios ahora pagan la mayor parte de las comisiones que ganan las aplicaciones de Monad. Las aplicaciones de préstamos generaron el 71% de las comisiones de aplicaciones en septiembre, frente al 16% del trading. Los prestatarios pagaron alrededor del 6,2% anual sobre un promedio de $903M en préstamos ese mes.
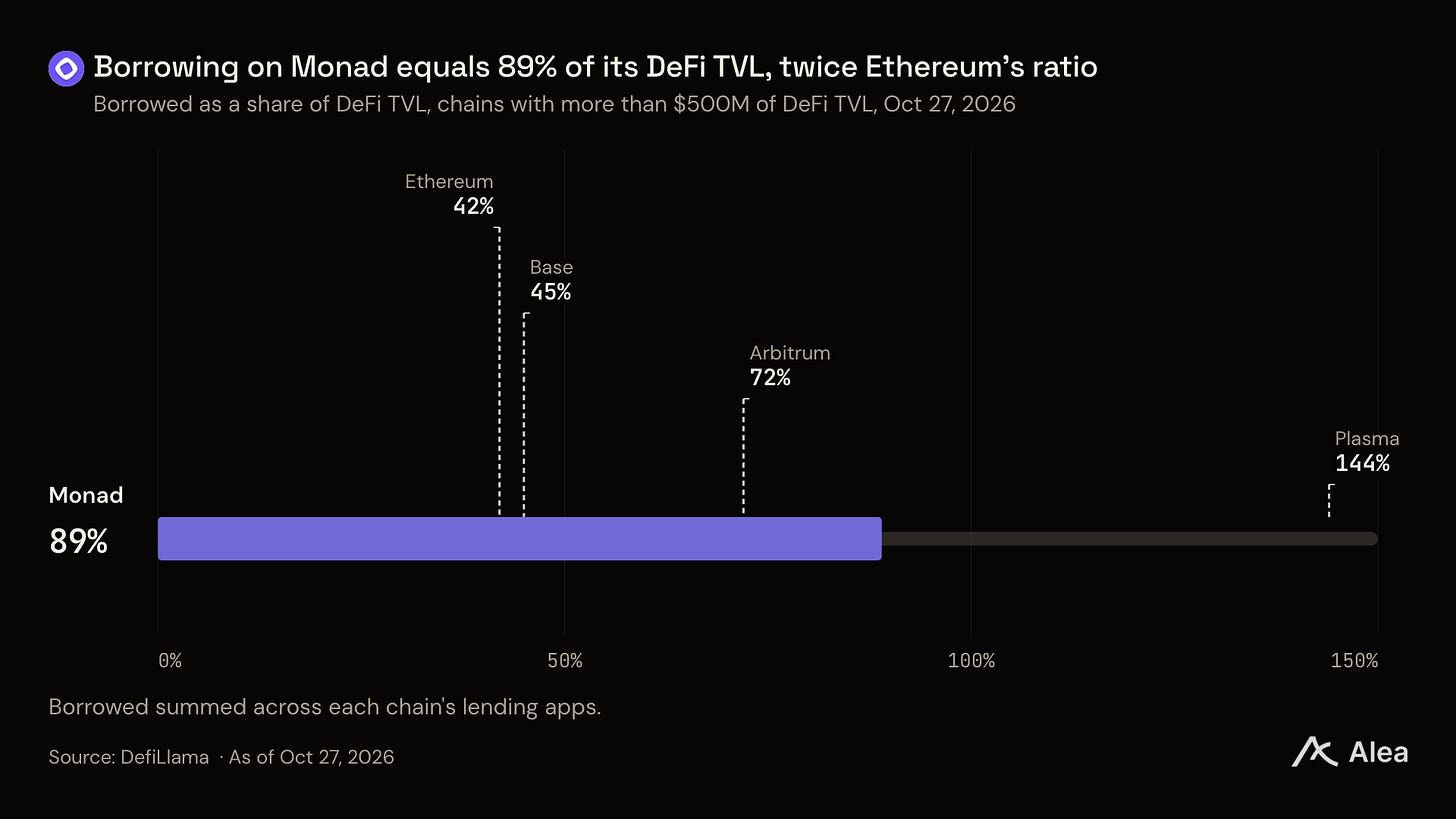
Monad presta más por dólar de TVL que las cadenas con las que compite. Sus prestamistas tienen 89 centavos en préstamo por cada dólar aún depositado en sus aplicaciones DeFi, frente al 42% en Ethereum y el 45% en Base. Los vaults de crédito institucionales mantienen $287M de esos préstamos, y el mercado de Aave en Monad ocupa el tercer lugar entre todos los mercados de Aave por comisiones.
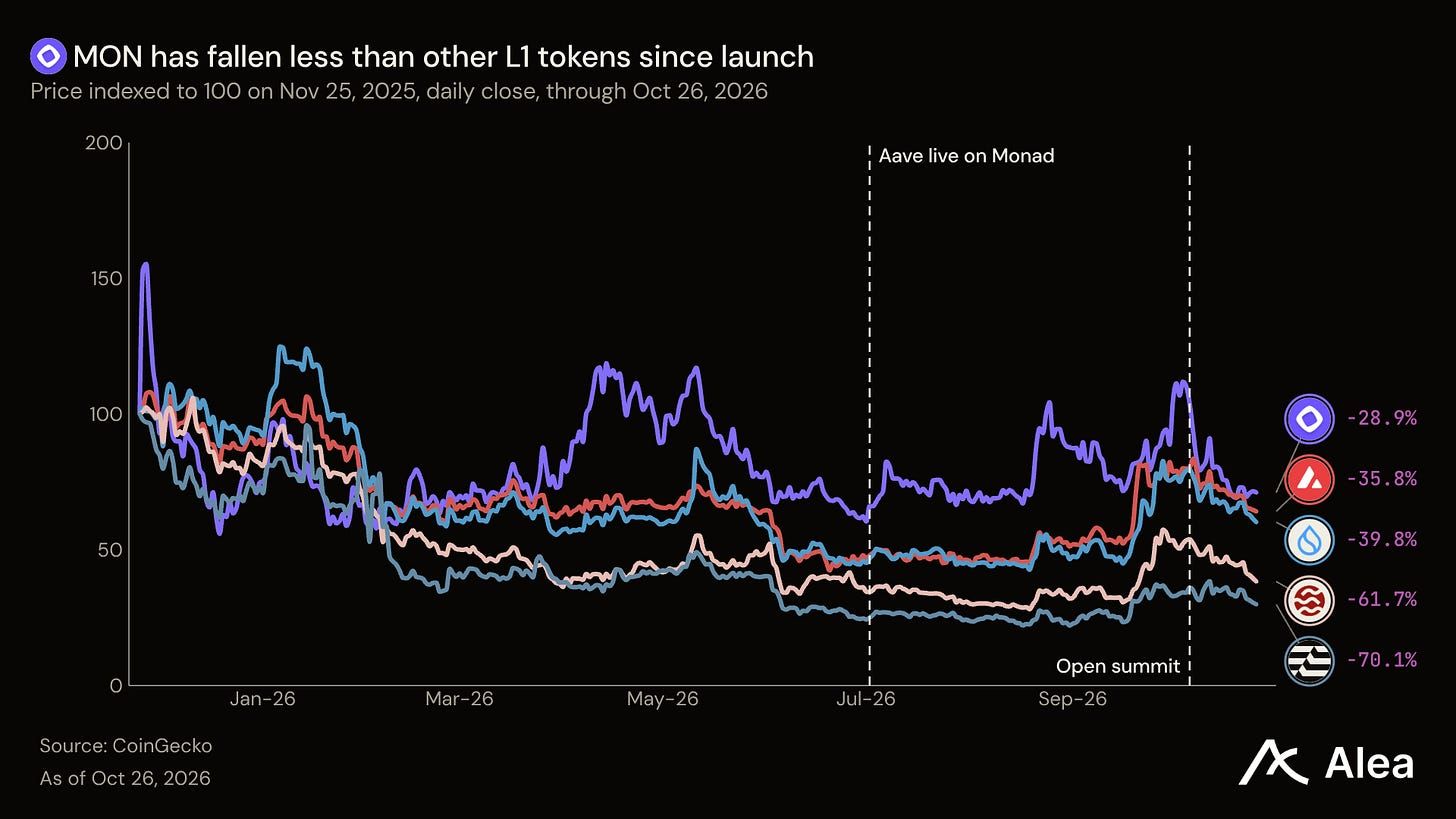
La capitalización de mercado de MON es un cuarto del TVL de DeFi de Monad. AVAX, SUI, SOL y SEI cotizan entre 7 y 12 veces el TVL de sus cadenas. Desde su primer día completo de trading, MON también se ha mantenido mejor que AVAX, SUI, SEI y APT.
Ocho veces la participación
La misión declarada de Monad es el acceso abierto a mercados financieros justos en terreno neutral. Su fundación describe la economía como un bucle: los pagos traen dólares onchain, los préstamos los ponen a trabajar y el trading los valora.
Este bucle tuvo que funcionar en un mercado a la baja. El TVL combinado de DeFi cayó de $111.4B el 1 de diciembre a un mínimo de $68.2B el 30 de junio antes de cerrar septiembre en $95.5B. El TVL de DeFi de Monad aumentó de $155M a $1.04B en el mismo período. Su participación en el total pasó del 0,14% al 1,09% hasta septiembre de 2026, casi ocho veces el valor inicial.
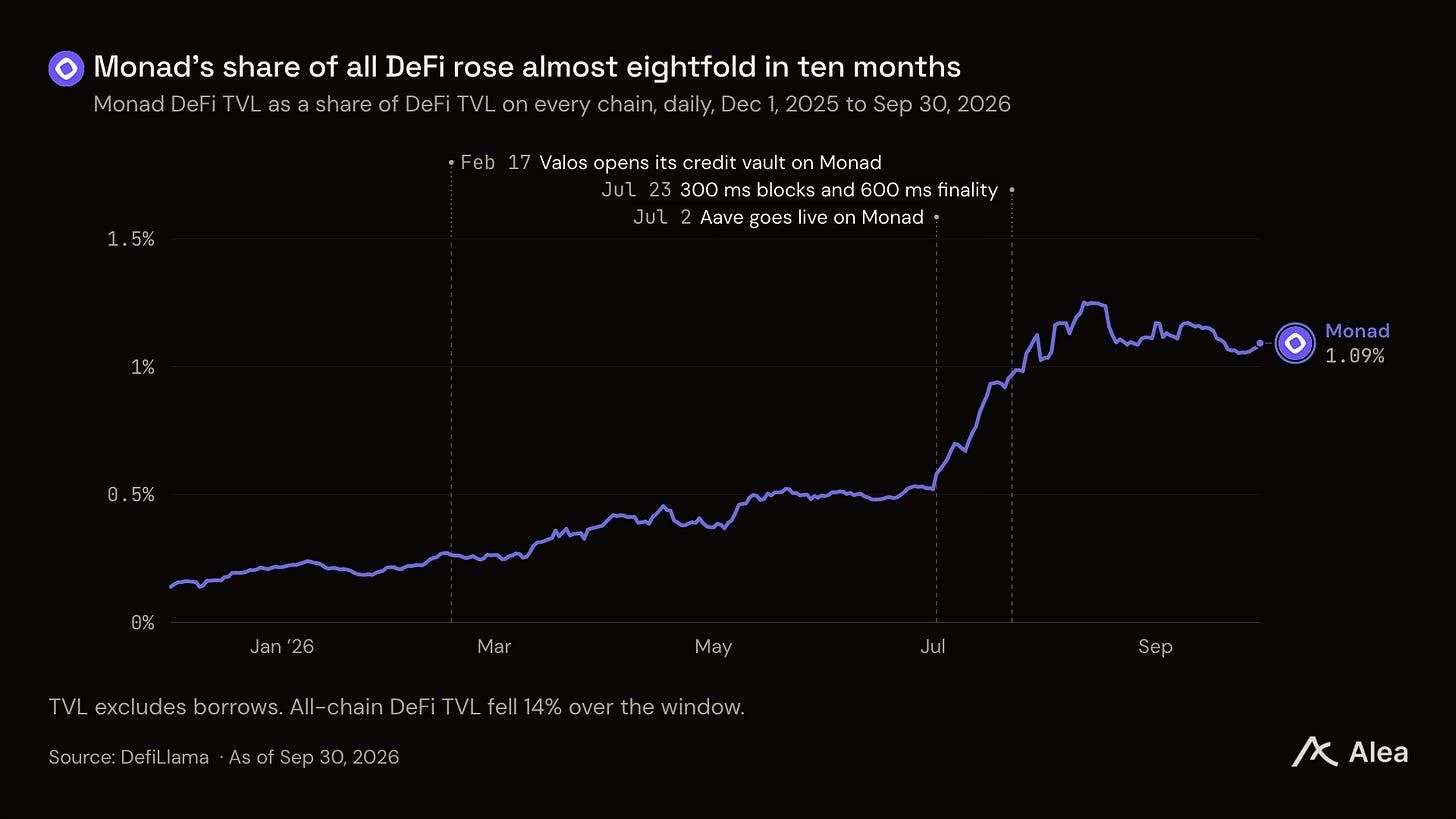
El cambio se produjo en julio. Aave se lanzó el 2 de julio con 12 mercados desde el primer día, y Monad redujo su tiempo de bloque a 300 milisegundos tres semanas después. A finales de octubre la cadena tenía $985M de TVL de DeFi y $701M en stablecoins, frente a $237M al final de su primera semana.
Quién paga las comisiones
En diciembre, el 71% de lo que ganaron las aplicaciones en Monad provenía del trading: swaps, launchpads y aplicaciones de trading. En septiembre, los préstamos generaron el 71% de las comisiones de aplicaciones frente al 16% del trading, con vaults y curators aportando otro 9%. Los préstamos crecieron bajo ese cambio de composición, de $117M en los seis prestamistas de Monad el 31 de diciembre a $909M el 30 de septiembre.
Dos nombres lideran. Los vaults de crédito verificados de Accountable mantuvieron el 33% de los préstamos de Monad al cierre de septiembre y Aave el 29%, mientras que Morpho, Euler y Curvance compartieron la mayor parte del resto.
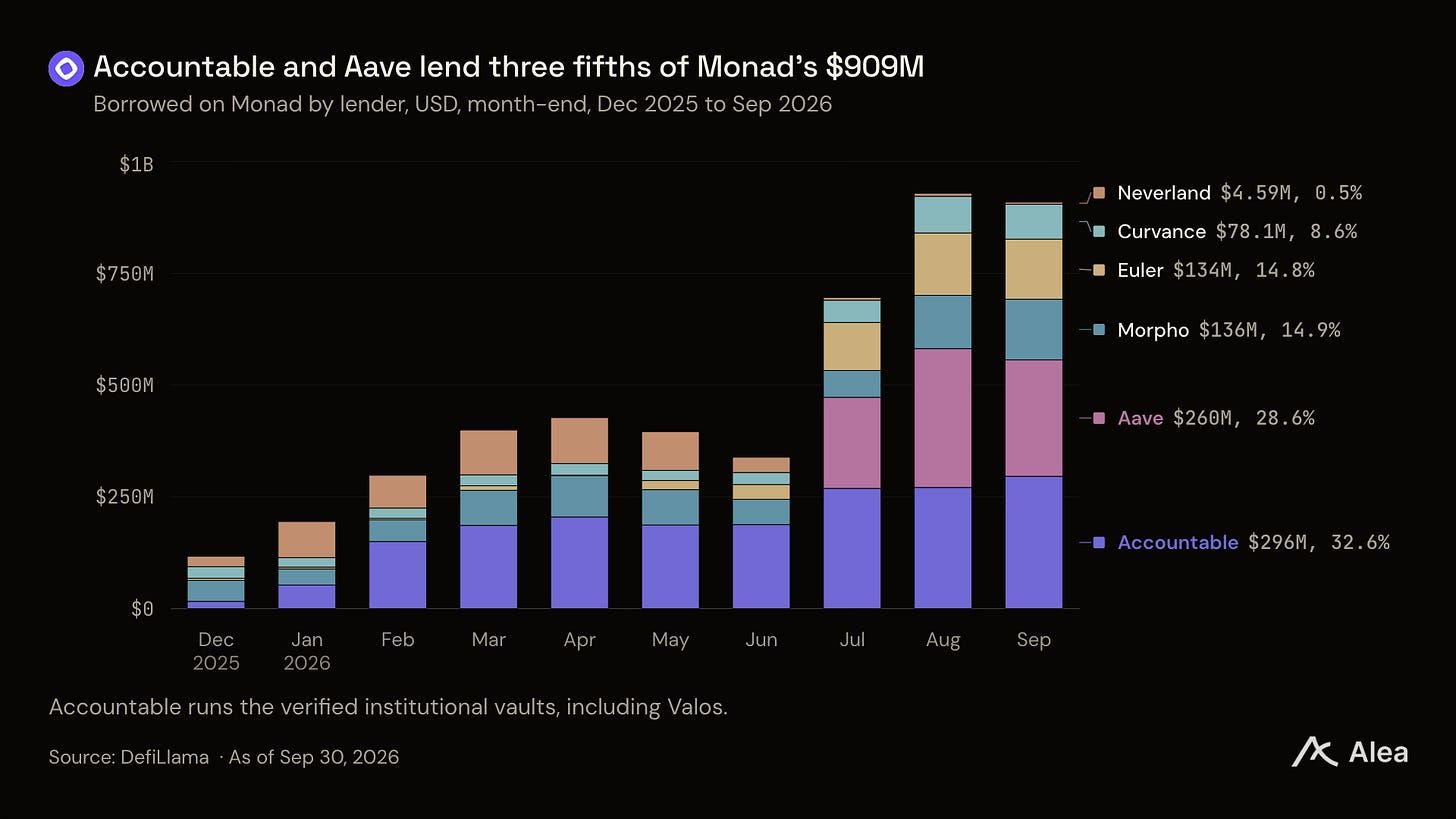
La participación de Accountable corresponde a crédito institucional. Valos abrió su vault de crédito en Monad en febrero con $100M de asignaciones iniciales. Presta a market makers, habiendo desplegado más de $1B a ellos. La red de Accountable ofrece a los depositantes verificación continua de la salud financiera de cada prestatario, donde los fondos de crédito suelen enviar informes trimestrales. Valos eligió Monad porque la finalidad de 600 milisegundos permite ejecutar esas comprobaciones dentro de los flujos de trabajo normales. FalconX llevó su facilidad de crédito tokenizado a la cadena en mayo.
Monad mantiene $287M en préstamos institucionales sin colateral, el segundo total más grande registrado en cualquier cadena después de los $539M de Ethereum. Ese lending financia empresas de trading, lo que vincula el crédito de Monad con el lado del trading del bucle de la fundación. En todos los prestamistas, los préstamos en Monad equivalen al 89% de su TVL de DeFi, frente al 42% en Ethereum, 45% en Base y 40% en Solana. Entre las cadenas con más de $500M de TVL de DeFi, solo Plasma, donde Aave concentra casi todos los préstamos, registra un porcentaje más alto.
Cómo se mueve el dinero. Los prestatarios pagan intereses a los depositantes a través de cada aplicación de préstamos. Aave retiene una parte de reserva de ese interés, y los curators como Hyperithm y K3 Capital cobran una comisión por los vaults que gestionan. Monad cobra gas. Quema la comisión base y paga la comisión de prioridad al validador del bloque. Los incentivos complementan el lado del colateral, alrededor del 1% anual en los mayores pools de colateral de Aave, mientras que los vaults de crédito pagan entre 6,5% y 9,5% del interés de los prestatarios.
El tercer mercado más grande de Aave
Monad publicó un caso de estudio en septiembre que mostraba que el mercado de Aave en Monad se convirtió en su tercer mayor generador de comisiones en 46 días. A los 116 días el ranking se mantuvo. El mercado de Aave en Monad generó $1.2M en comisiones en los 30 días hasta el 26 de octubre, superando a sus mercados en Base y Arbitrum. Solo sus mercados en Ethereum y Plasma generaron más.
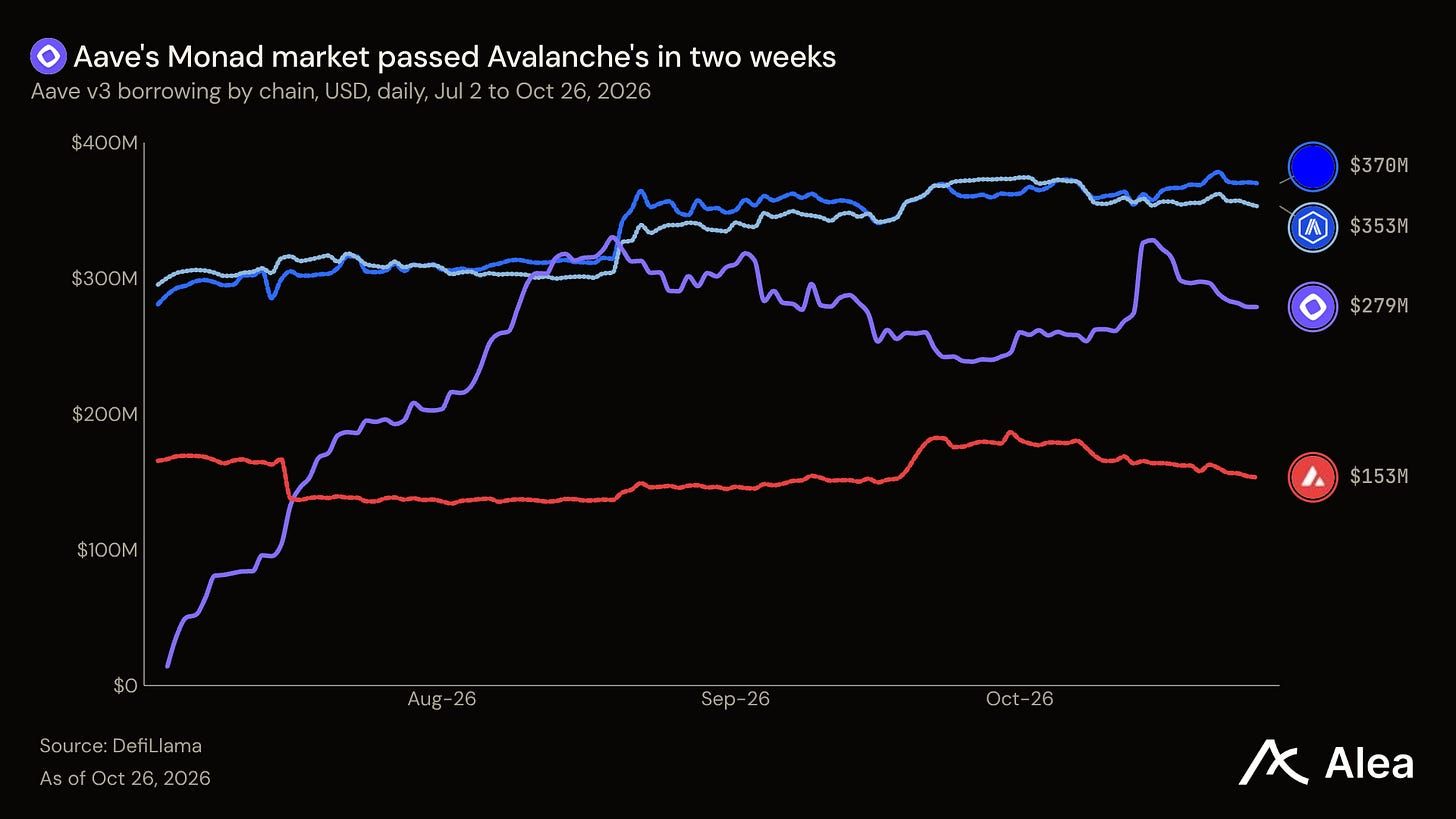
Los préstamos de Aave en Monad superaron a los de Avalanche en dos semanas desde el lanzamiento y brevemente superaron a Base y Arbitrum a mediados de agosto. Sus préstamos ahora están por debajo de los de Base y Arbitrum, pero sus prestatarios pagan más: 5,4% anual en comisiones por dólar prestado. Los prestatarios de Base pagaron 3,4% y los de Arbitrum 3,3%. El colateral explica parte de esa diferencia. syrupUSDC de Maple, USDe de Ethena y los tokens principales de Pendle ya estaban en Monad cuando llegó Aave. Los proveedores de riesgo evaluaron syrupUSDC y sUSDe antes del lanzamiento, lo que permitió abrir los 12 mercados a la vez. El siguiente paso de Aave busca desplegar Aave V4 en Monad con tres mercados por niveles de riesgo que presten USDC y USDT0.
Trading a 1,2 puntos básicos
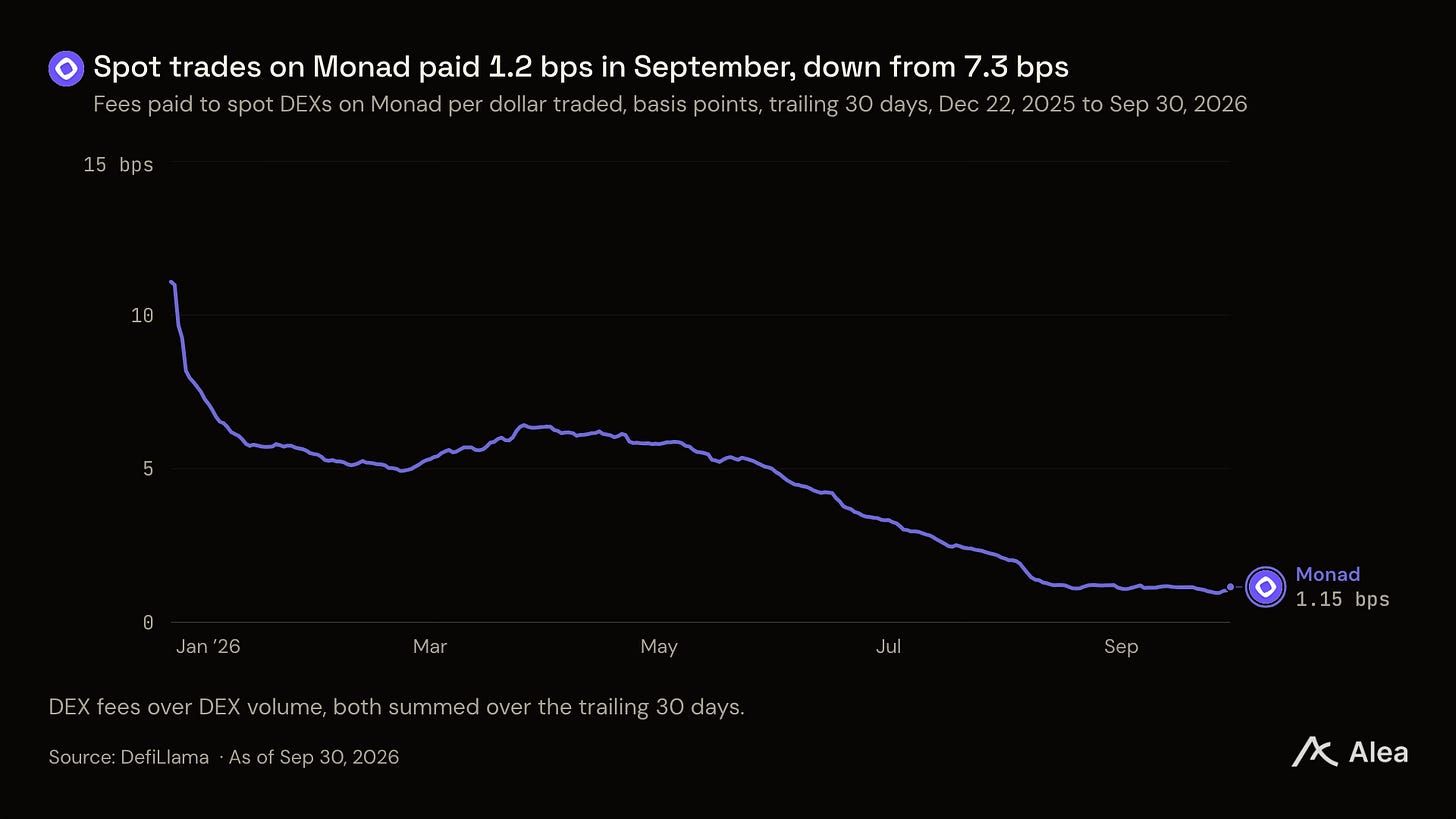
El trading siguió creciendo mientras su coste bajaba. Las operaciones spot en Monad pagaron 1,2 puntos básicos en comisiones de pool en los 30 días hasta el 30 de septiembre, frente a 7,3 en diciembre. El volumen aumentó al mismo tiempo, de $1.3B en julio a $3.7B en agosto y $4.0B en septiembre.