Los mercados ahora operan durante el fin de semana, pero los dólares que los liquidan aún mantienen horarios bancarios. Fedwire liquidó 1,15 cuatrillones de dólares en 2025, y ninguno se movió un sábado. El 30 de sep, Open USD lanzó, un dólar de un consorcio formado por empresas como Coinbase, Mastercard, Shopify, Stripe y Visa, que fundaron juntas. Un día después, 447M$ de sus primeros 490M$ estaban en Tempo. Tempo está diseñado precisamente para los tres lugares donde se atascan los dólares: el fin de semana, la frontera y el libro contable bancario que no puede pagar al siguiente.
Conclusiones
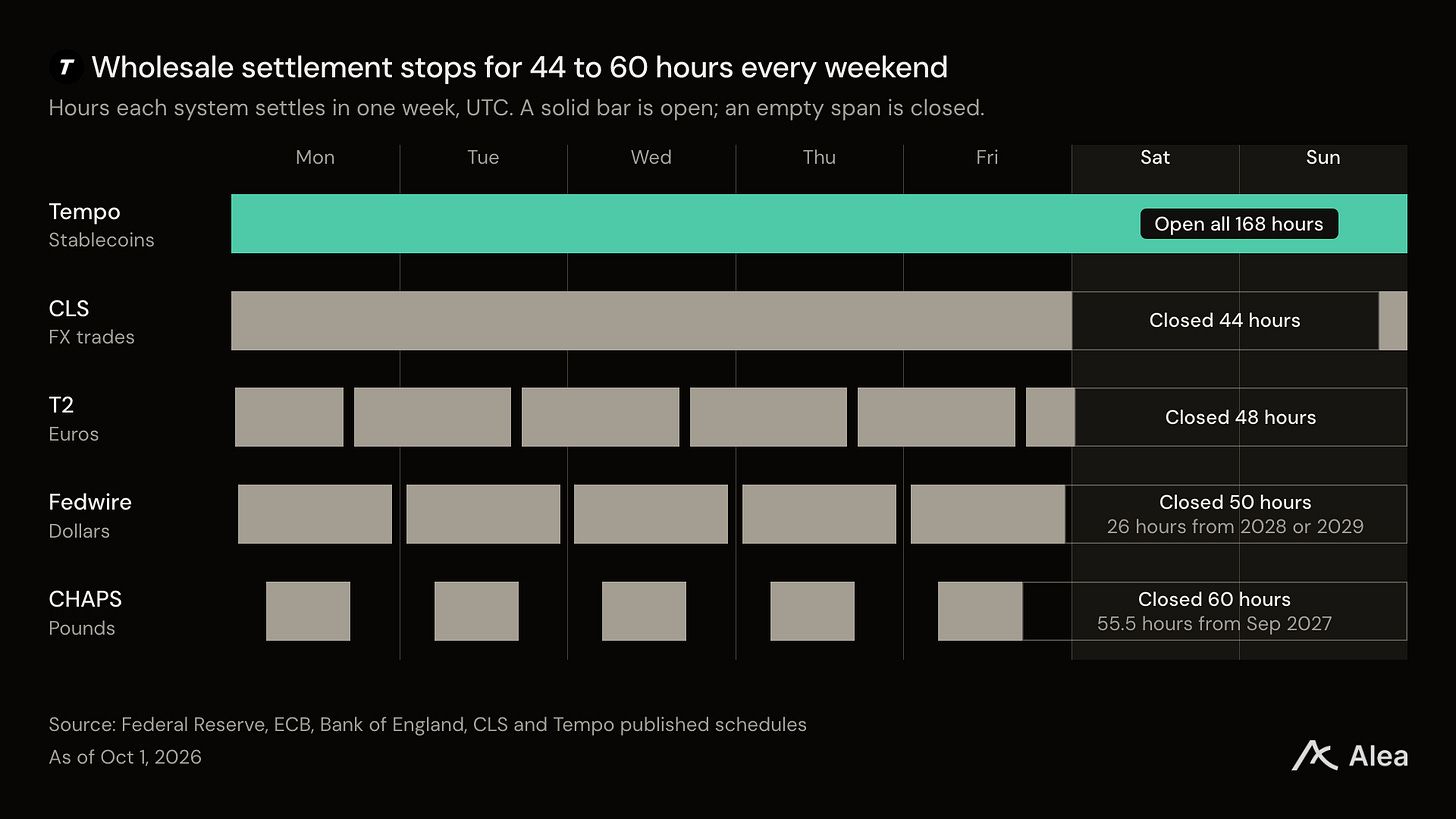
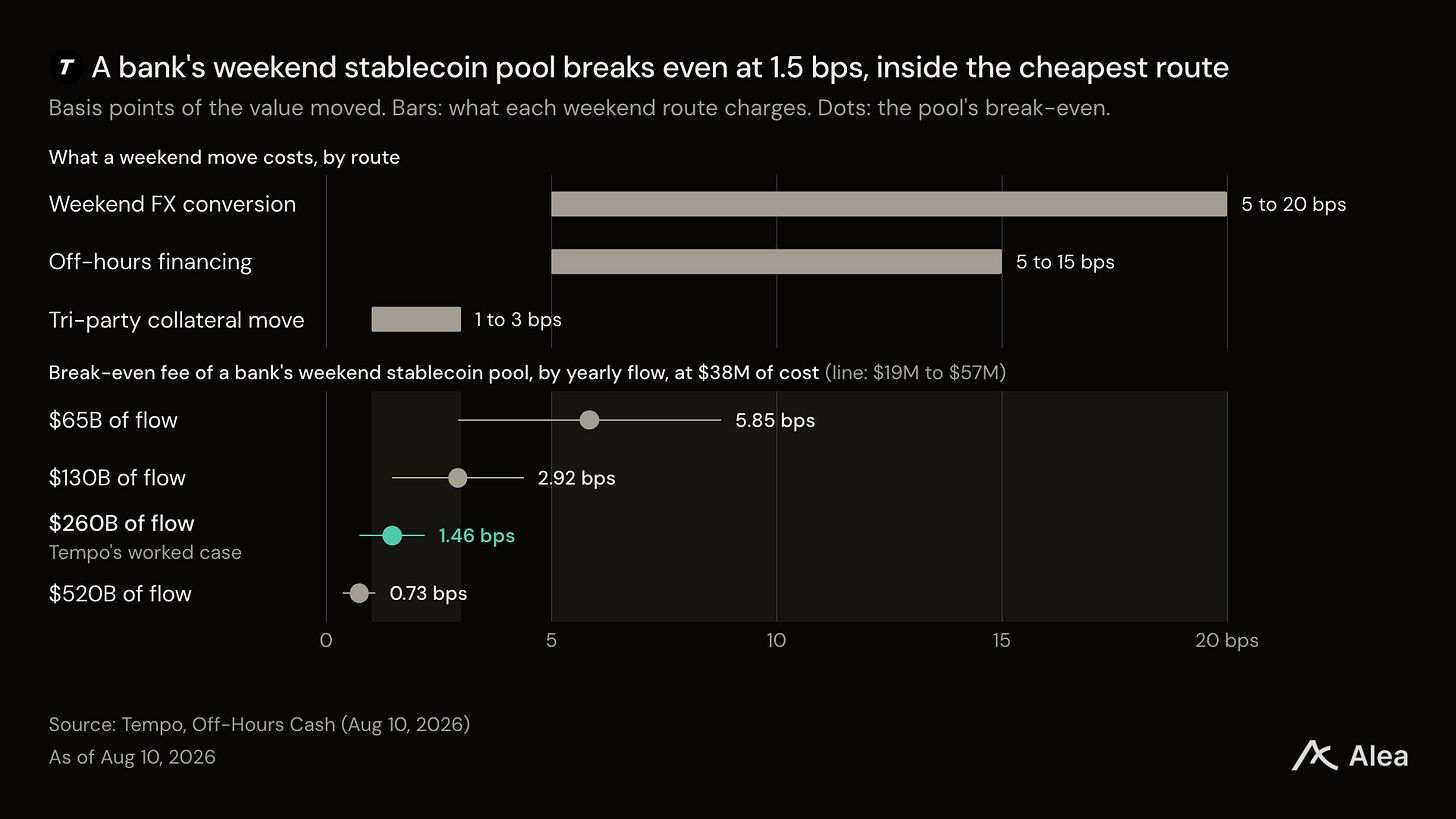
La liquidación de fin de semana sigue cerrada durante años. Fedwire añade el domingo en 2028 o 2029 y mantiene el sábado cerrado. Un pool de stablecoins de fin de semana de un banco en Tempo alcanza el punto de equilibrio en 1,5 pb, dentro de los 1 a 3 pb que cuesta un movimiento de colateral triparty.
Open USD colocó la mayoría de sus primeros dólares en Tempo. El 1 de oct, su primer día completo, 447M$ de los 490M$ en circulación estaban en Tempo, y la oferta de dólares de la red era de 697M$, el doble de su nivel del 29 de sep.
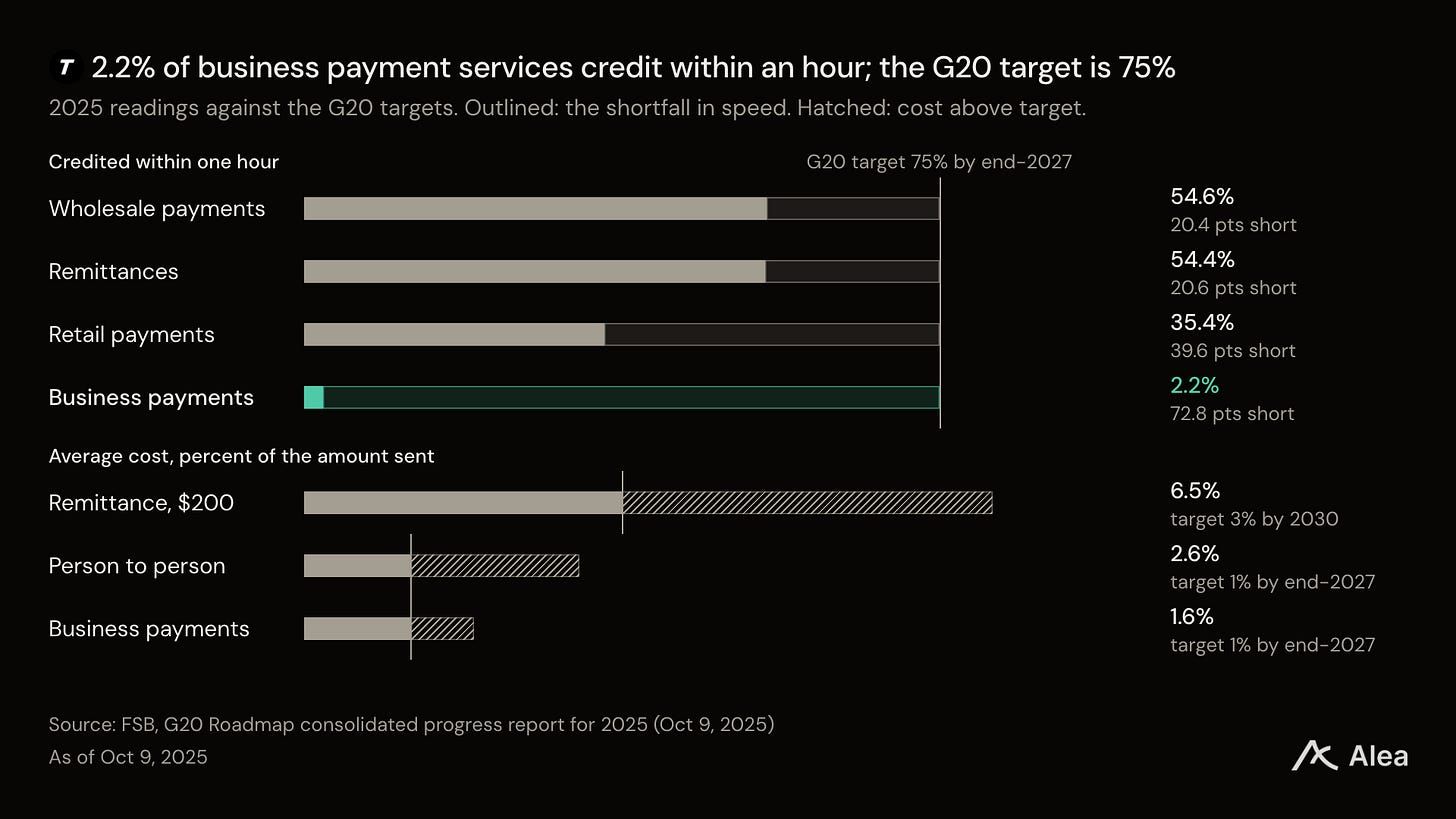
Los pagos transfronterizos no alcanzan sus propios objetivos. En 2025, el 2,2% de los servicios de pago entre empresas acreditaron al destinatario en menos de una hora, frente al objetivo del G20 del 75% para finales de 2027.
Tempo fija el precio de la transferencia cerca de cero. Desde el recorte de comisiones del 10 de jul hasta el 1 de oct, la comisión mediana promedió 0,00003$ por transacción, y el remitente la paga en la stablecoin que ya posee.
El dinero está en el float y en los servicios que rodean cada pago. Los ingresos por reservas van a los emisores y, en el caso de Open USD, a los socios que aportan la oferta. Tempo vende acceso a API y trabajo de asesoría, y no hay token.
Un dólar que liquida el sábado
Durante un fin de semana de abril, trade.xyz liquidó 1500M$ de contratos de petróleo e índices bursátiles en stablecoins mientras los sistemas que liquidan grandes pagos estaban cerrados. Esos sistemas funcionan con un reloj de día hábil. Fedwire abre a las 9 p.m. hora de Nueva York la noche anterior a cada día hábil, cierra a las 7 p.m. y permanece cerrado 50 horas cada fin de semana. El sistema euro T2 cierra 48 horas, el sistema esterlina CHAPS 60 y CLS, que liquida operaciones de divisas, 44.
Esos horarios cambian lentamente. La Reserva Federal añadirá el domingo a Fedwire en 2028 o 2029, y el sábado seguirá cerrado. El Banco de Inglaterra adelanta la apertura de CHAPS a la 1:30 a.m. desde sep 2027. Los sistemas instantáneos como FedNow ya funcionan todas las horas, pero limitan cada pago a 10M$.
El equipo de Tempo construyó su caso bancario en torno al fin de semana cerrado. Su documento Off-Hours Cash modela un banco que convierte depósitos mayoristas en su propia stablecoin a las 4:30 p.m. del viernes. Los clientes depositan margen o liquidan operaciones con ella durante el fin de semana, y el saldo no utilizado vuelve a depósitos el lunes. Un pool máximo de 5000M$ en un banco de 500.000M$ cuesta unos 38M$ al año y atiende unos 260.000M$ de flujo, lo que equivale a una comisión de equilibrio de 1,5 pb.
Está dentro o por debajo del precio de cualquier alternativa de fin de semana. Un movimiento de colateral triparty cuesta entre 1 y 3 pb, la conversión de divisas de fin de semana entre 5 y 20 pb, y la financiación de corretaje principal fuera de horario un diferencial de 5 a 15 pb.
Efectivo que deja de esperar en cada frontera
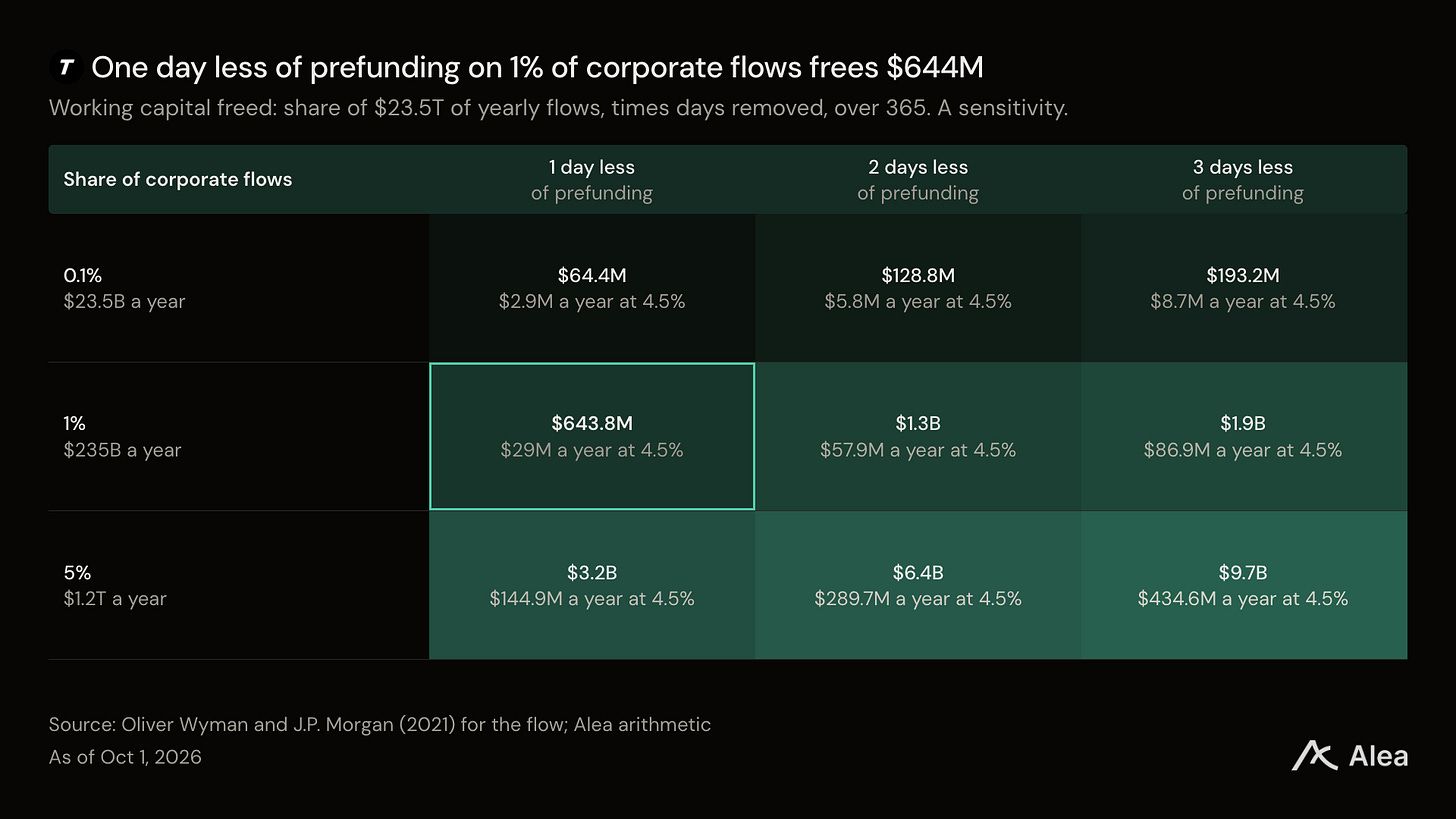
Un pago transfronterizo espera porque cada corredor necesita efectivo aparcado en el extremo opuesto antes de que alguien pague. Las empresas mueven unos 23,5 billones de dólares al año a través de fronteras y pagan unos 120.000M$ en comisiones por transacción para hacerlo. A eso se suman los diferenciales de divisas y el coste del efectivo aparcado.
El G20 fijó objetivos para finales de 2027: el 75% de los pagos transfronterizos acreditados en menos de una hora, y los pagos minoristas con un coste medio del 1%. El seguimiento de la FSB de 2025 encontró que el 54,6% de los pagos mayoristas y el 35,4% de los servicios de pago minorista se acreditaron en menos de una hora. Sin embargo, para los servicios entre empresas la cuota fue del 2,2%. Enviar 200$ al extranjero costó de media el 6,5%, frente al objetivo del 3% para 2030, y la FSB no espera un progreso global satisfactorio para 2027.
Las empresas que lo sienten primero pagan a diario, y varias ya operan en Tempo. MoneyGram se unió como primer validador de remesas y socio de liquidación de Tempo, y Felix liquida remesas en Tempo. Deel lanzó DLUSD, un monedero de stablecoin para contratistas, con Tempo como única cadena. Coastal Bank construyó un corredor donde la mensajería, el filtrado y las confirmaciones bancarias permanecen en su lugar y solo la pata de valor se traslada a Tempo.
Cada día de prefinanciación eliminado libera efectivo, y en el 1% de los flujos transfronterizos corporativos un día menos equivale a unos 644M$ de capital de trabajo. Con un coste de capital estimado del 4,5%, mantener ese saldo cuesta unos 29M$ al año.
Un solo pool de efectivo, muchos mercados
La propia investigación de Tempo indica que la velocidad ya no diferencia a las redes de liquidación. Su documento de julio paper denomina a la propiedad que sí lo hace «movilidad de liquidez», es decir, que «el mismo efectivo puede liquidar una operación de repo, financiar un pago transfronterizo, depositar margen en un mercado de derivados y liquidar una operación de valores tokenizados». Ninguno de esos pasos reemite el efectivo. En Alea's Market Cap, Borja Neira, uno de los autores del documento, afirmó que cada generación de infraestructura de mercado libera efectivo atrapado y luego lo atrapa en otro lugar.