Maple 旨在 成为稳定币的信贷和收益层。在 Q3,它通过 syrupUSDG 将其信贷引擎引入金融科技应用。更高的平均贷款提升了 7 月的收入,而更高的管理费提升了 8 月和 9 月的收入。它在 9 月 发布 的 157 万美元使 SYRUP 回购进入 MIP-021 的中间层,即 7 月的回购规则。两个 Sky 分配者在 Q3 赎回了约 4.22 亿美元。
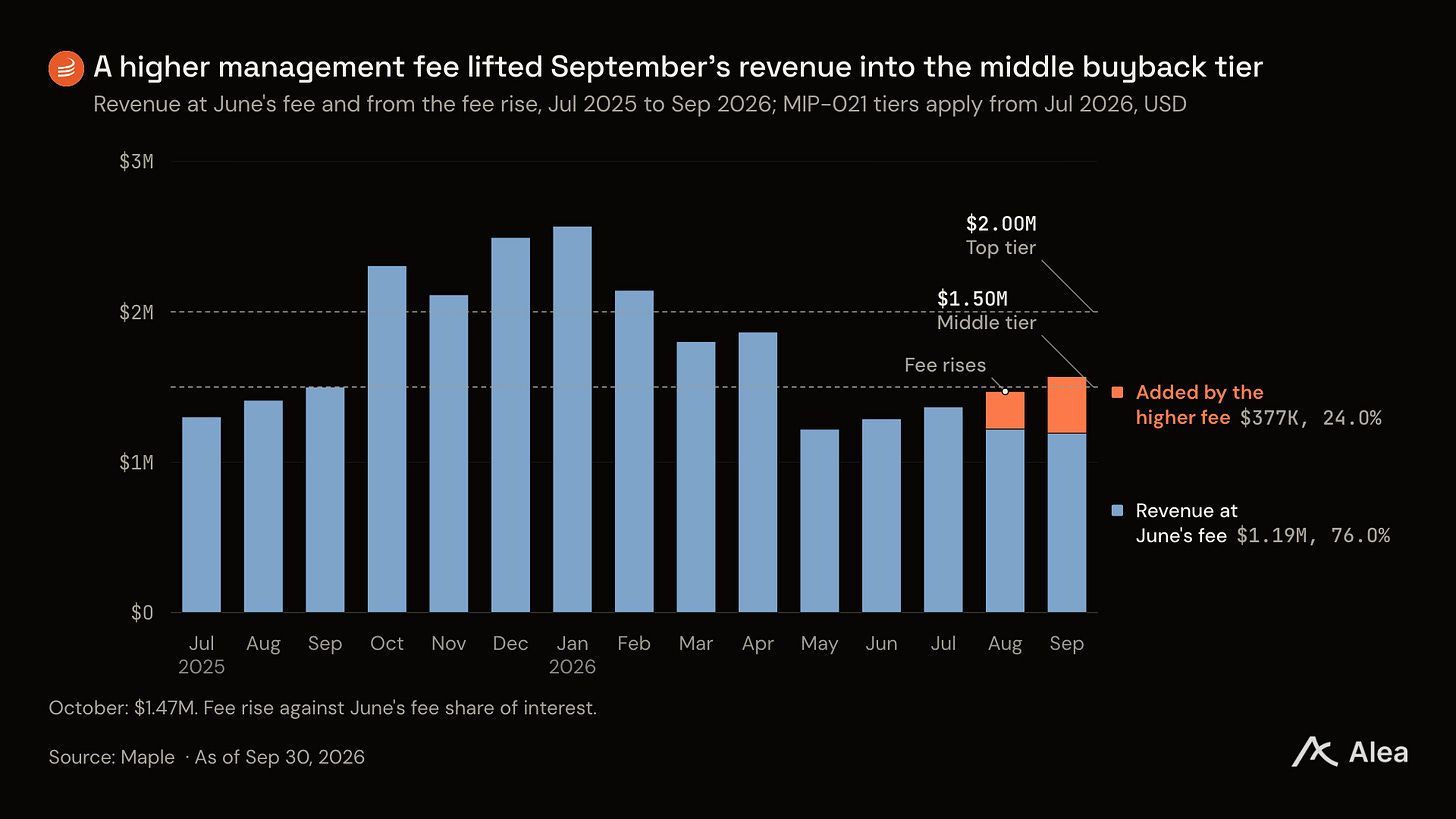
按 6 月的费率计算,9 月本应赚取约 119 万美元,低于中间层。借款人贷款费用占 Maple Q3 收入的 82%,高于 2026 年 Q1 的 33%。10 月收入随后达到 147 万美元,比中间层低 3.5 万美元,这将该月的回购降回至 10%,约 14.7 万美元。
关键要点
收入在 Q3 每个月均有所增长,9 月达到 157 万美元,8 月起管理费提高。 Q3 总计 441 万美元,高于 Q2 的 438 万美元。
syrupUSDG 在首个季度达到 1.76 亿美元存款,10 月又新增 1.42 亿美元。其中大部分是持有者在 Morpho 和 Aave V4 中心借贷的抵押品。
根据 MIP-021,回购占 Q3 收入的 13.6%,而 2026 年上半年为 3.4%,2025 年 Q3 为收入的四分之一。它们为 Syrup Strategic Fund 购买了 290 万 SYRUP。
截至 9 月 30 日,Maple 是链上第四大贷款方,贷款规模达 16.7 亿美元。其贷款较 12 月 31 日增长 2.7%,而前十大贷款方下降 15%;Q3 前十大增长 32%,Maple 则有所收缩。
总存款下降 17%,因两个 Sky 分配者赎回,且杠杆型 syrupUSDT 离开 Plasma。截至 9 月 30 日,除 Sky、Ethena 和 Maple 自有钱包外的其他持有者仍持有 10.3 亿美元,与 6 月 30 日持平。
三个渠道增长,两个 Sky 分配者退出
Maple 以加密资产(主要是 BTC)为抵押向机构借出稳定币。与 Aave 类似,它以高于贷款金额的抵押品放贷,但 Maple 自行对每位借款人进行承保。syrupUSDC 的管理费自 8 月起从每美元利息约 8 美分升至 15 美分,因为贷款进入下一支付期;差额由存款人承担。
Q3 有三个渠道增长。syrupUSDG 自 7 月 1 日推出以来达到 1.76 亿美元,其中大部分作为 Robinhood Earn 背后 Morpho 市场的抵押品。Aave 的 Monad 市场吸纳了 1.4 亿美元 syrupUSDC,以太坊上的 Aave syrupUSDT 增加了 1.06 亿美元。截至 9 月 30 日,Ethena 钱包持有 Maple Institutional 3.5 亿美元中的 3.04 亿美元。它在 10 月下旬提取了 5600 万美元。11 月 10 日,它要求赎回剩余约 2.5 亿美元。Maple 还于 9 月 14 日加入 Zodia Custody 的 Interchange,并于 9 月 16 日推出 Circle Arc 上的 syrupUSDC。
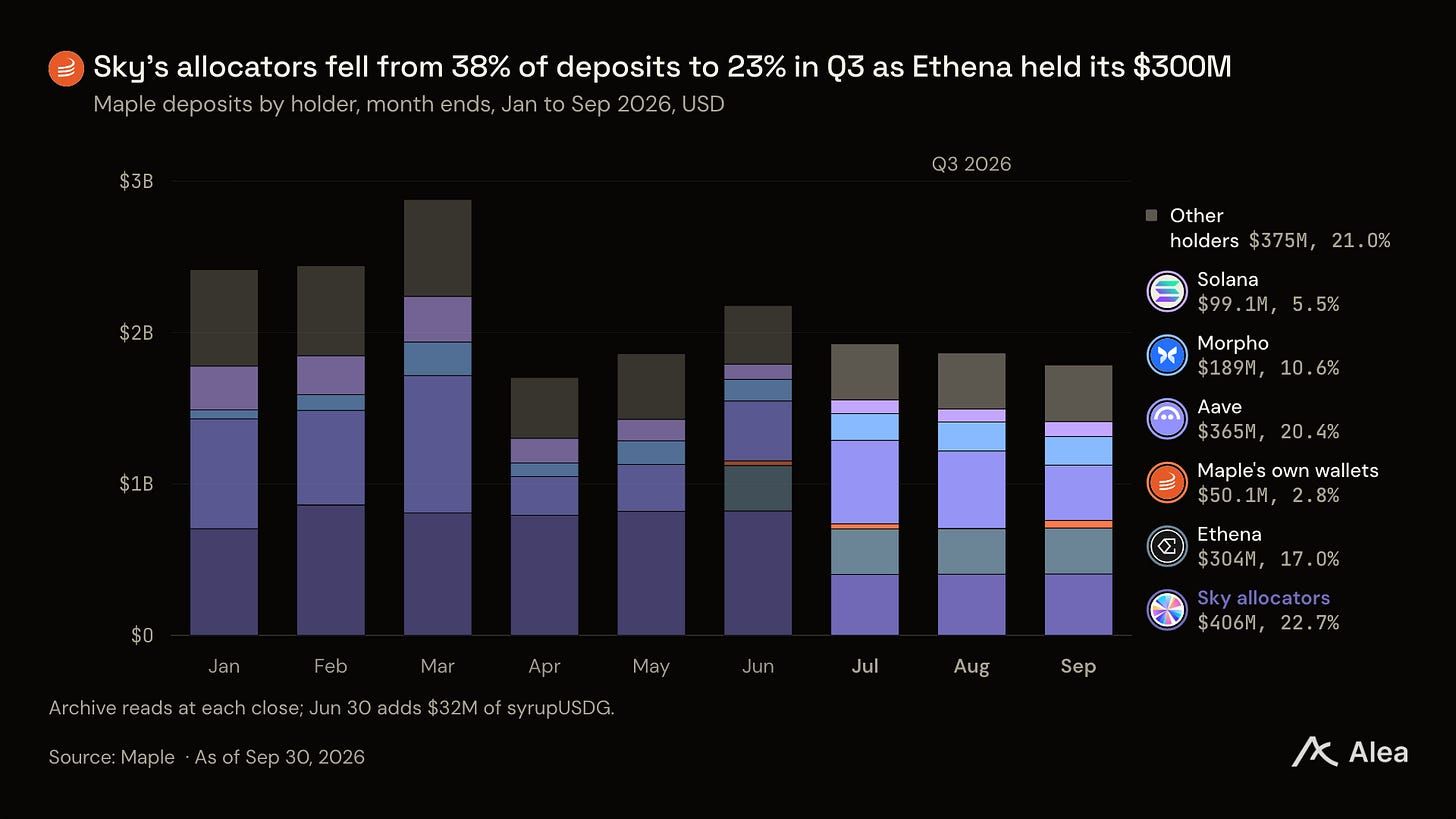
其他链上的 syrupUSDT 减少 3.3 亿美元,因杠杆头寸离开 Plasma,且一个钱包将约 1.02 亿美元桥接到以太坊上的 Aave。7 月 15 日至 24 日,syrupUSDC 池在三小时内支付了每笔 Sky 请求,因为其贷款减少 2.2 亿美元,内部配置减少 1.39 亿美元。Maple 贷款总额在 8 月 31 日达到 17.5 亿美元。
syrupUSDC 提款自 10 月 30 日起放缓:10 月 31 日的请求中位等待时间为 44 小时,而 7 月 1 日至 10 月 27 日约为三分钟。此后队列在 11 月 7 日前停止支付 25 小时,在 11 月 9 日前停止支付 48 小时。从 11 月 10 日起,请求再次在数分钟内完成。
更高的费用作用超过放贷
月度收入等于平均存款乘以每存款美元的收入。从 6 月到 9 月,存款下降,每存款美元的收入带动了全部增长。3 月 21 日,贷款占存款的 27%,即 29.8 亿美元中的 8.07 亿美元,其余为内部配置、现金以及 Aave 和 Sky 策略。
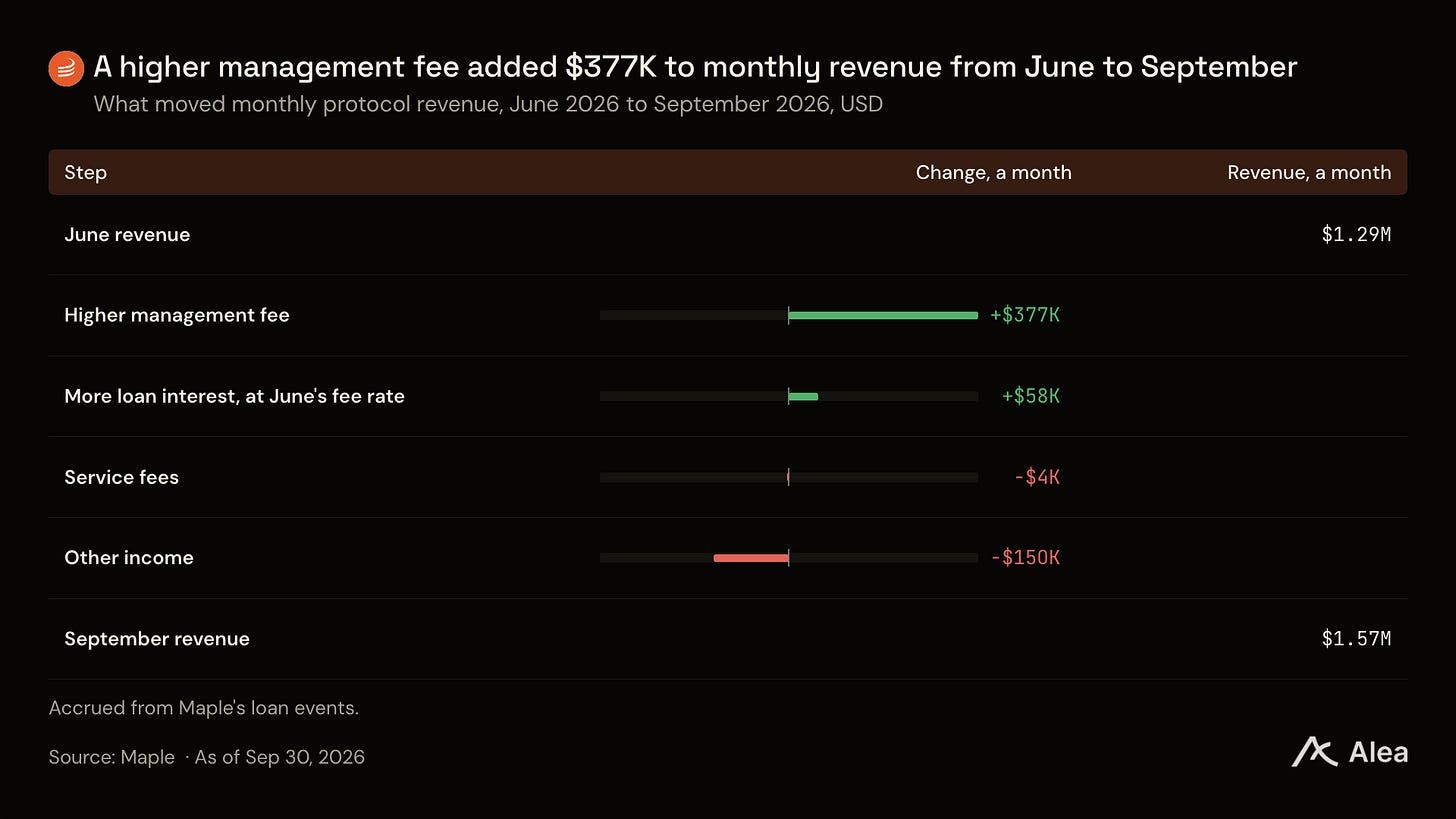
存款从 4 月 16 日至 25 日减少 14.1 亿美元,主要由内部配置支付。从 5 月起,Maple 将更多剩余资金放贷。8 月提高管理费后,这部分贡献更大:按 6 月的费率计算,9 月每存款美元的收入不会超过 6 月。9 月贷款占平均存款的 93%,费率上调后每存款美元的年化收入升至 1.04%,为 2 月以来最高。10 月回落至 0.92%。
自 2023 年 6 月 Maple 首笔开放式贷款以来,syrup 池或担保机构池中无贷款发生减值或收回。Maple 10 月 30 日的储备证明显示,抵押品为 syrup 贷款的 1.4 至 1.7 倍,且无任何抵押品在 Binance。
价格假设的收入低于 Maple 实际赚取
SYRUP 在 Q3 上涨 65%,接近 ETH 的 71%,10 月回吐 29%。9 月 30 日收盘时,其交易市盈率为 Q3 年化收入的 15.1 倍,而 Aave、Sky 和 Spark 的中位数为 8.5 倍。到 10 月 31 日,Q3 收入的市盈率降至 10.7 倍。SYRUP 至 11 月 11 日收盘又下跌 17%,市盈率降至 8.8 倍。
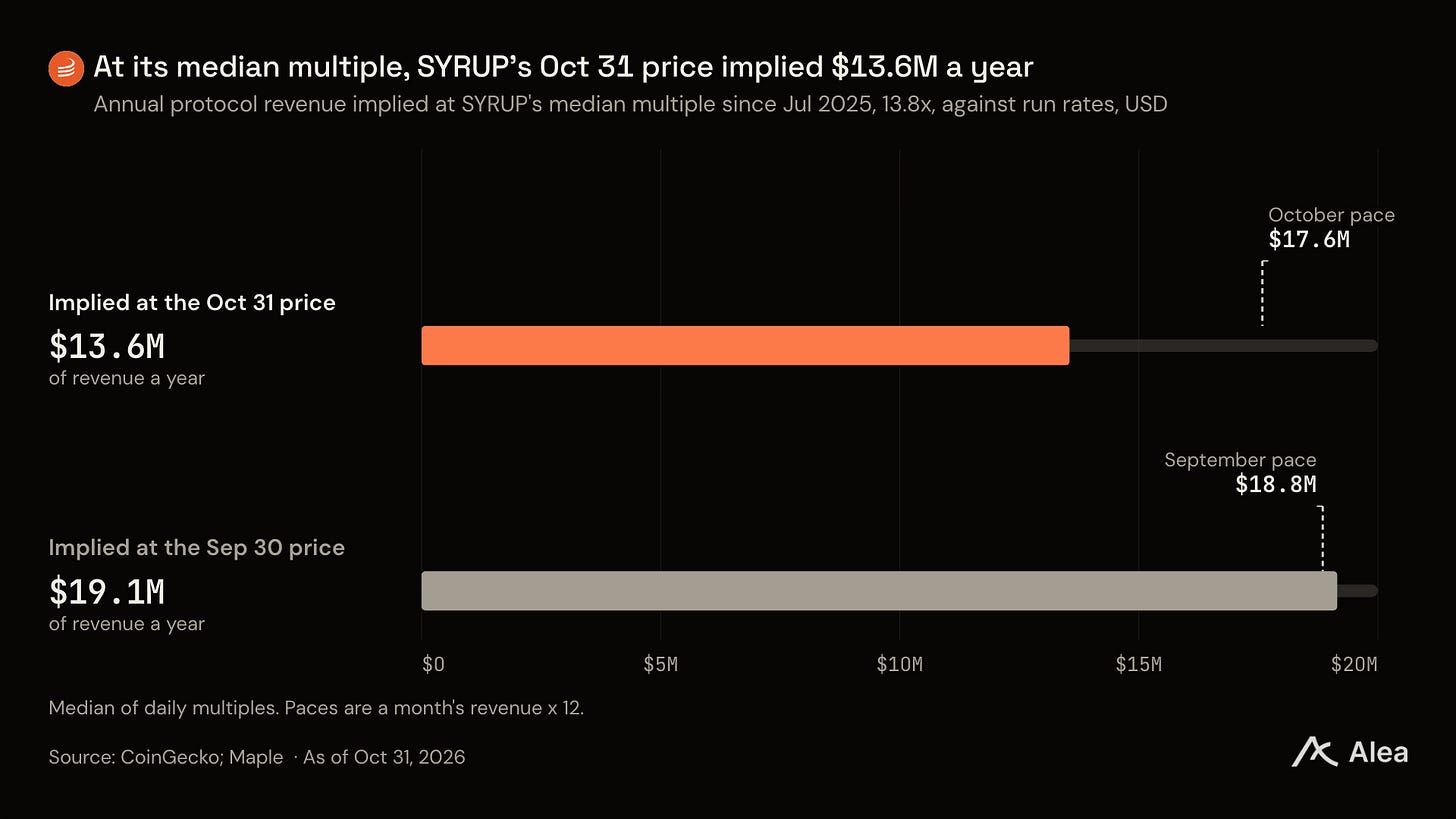
按 2025 年 7 月以来的自身中位市盈率 13.8 倍计算,SYRUP 10 月 31 日的价格对应年收入 1360 万美元。按四倍季度计算,Maple Q3 年化收入为 1760 万美元。10 月节奏与之匹配,9 月年化达 1880 万美元。
10 月 31 日存款为 18.7 亿美元,当月增长 8000 万美元,其中 syrupUSDG 的 1.42 亿美元流入完全覆盖。11 月 7 日降至 18.1 亿美元。大部分流入作为 Morpho Arbitrum 市场的抵押品,借款人在 10 月 31 日持有约 1.15 亿美元 USDG 作为抵押。按 9 月每存款美元的收入计算,最高回购层需 23.1 亿美元,即还需 4.38 亿美元;按 10 月计算,需 26.0 亿美元,即还需 7.35 亿美元。
Maple 11 月发布新增分配策略合约。Maple 计划 在 syrupUSDT 中启动这些策略。首个已资助策略于 11 月 10 日从 syrupUSDC 获得 5000 美元,上限为 1 万美元。11 月 11 日,联合创始人 Joe Flanagan 辞去 主席职务并离开 Maple。11 月收入将决定回购是否在 MIP-021 首期(覆盖至 12 月收入)下回到中间层。净存款增长和每存款美元的收益将决定 Maple 达到最高层的速度。
Maple Q3 2026 Benchmark 按池逐一拆解,包含 SYRUP 持有者基础、同行集合及 63 个图表。其 IR 演示文稿 以幻灯片形式呈现相同证据。
重要链接
本 Maple 报告未获付费或委托。
Alea Research 团队成员(包括直接参与上述分析的人员)可能持有所讨论代币的头寸。