Maple apunta a ser la capa de crédito y rendimiento para stablecoins. En el Q3 llevó su motor de crédito a apps fintech con syrupUSDG. Préstamos promedio más altos elevaron los ingresos de julio, mientras que una tarifa de gestión más alta elevó los de agosto y septiembre. Los $1.57M que publicó para septiembre llevaron las recompras de SYRUP al nivel medio de MIP-021, la regla de recompra de julio. Dos asignadores de Sky recuperaron alrededor de $422M en el Q3.
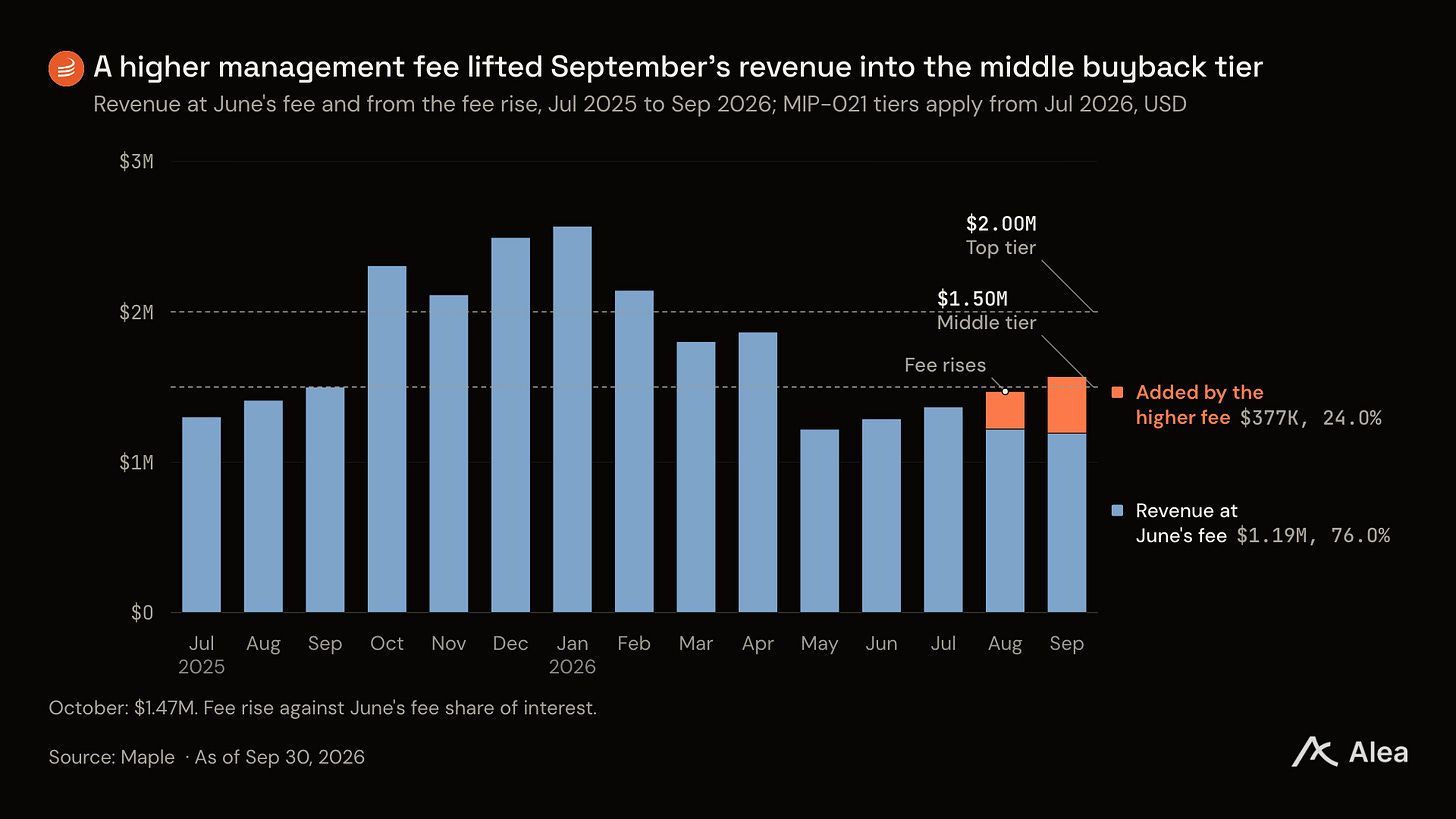
A la tasa de tarifas de junio, septiembre habría generado alrededor de $1.19M, por debajo del nivel medio. Las tarifas sobre préstamos de prestatarios representaron el 82% de los ingresos de Maple en el Q3, frente al 33% en el Q1 de 2026. Los ingresos de octubre alcanzaron entonces $1.47M, $35K por debajo del nivel medio, lo que reduce la recompra de ese mes al 10%, alrededor de $147K.
Conclusiones clave
Los ingresos aumentaron cada mes del Q3, hasta $1.57M en septiembre, con una tarifa de gestión más alta desde agosto. El Q3 totalizó $4.41M, frente a $4.38M en el Q2.
syrupUSDG alcanzó $176M en depósitos en su primer trimestre y añadió $142M más en octubre. La mayor parte es colateral que los tenedores toman prestado en Morpho y en el hub V4 de Aave.
Las recompras representaron el 13.6% de los ingresos del Q3 bajo MIP-021, frente al 3.4% en la primera mitad de 2026 y un cuarto de los ingresos en el Q3 de 2025. Compraron 2.90M SYRUP para el Syrup Strategic Fund.
Maple fue el cuarto prestamista onchain más grande al 30 de sep, con $1.67B en préstamos. Sus préstamos crecieron un 2.7% desde el 31 de dic mientras que los diez más grandes cayeron un 15%; en el Q3 esos diez crecieron un 32% y los de Maple se redujeron.
Los depósitos totales cayeron un 17% cuando dos asignadores de Sky canjearon y el syrupUSDT apalancado abandonó Plasma. Todos fuera de Sky, Ethena y las propias wallets de Maple mantenían $1.03B al 30 de sep, lo mismo que al 30 de jun.
Tres canales crecieron mientras dos asignadores de Sky se retiraban
Maple presta stablecoins a instituciones contra cripto, principalmente BTC. Como Aave, presta contra colateral que vale más que el préstamo, aunque Maple suscribe a cada prestatario por sí mismo. Su tarifa de gestión sobre syrupUSDC pasó de unos 8 centavos de cada dólar de interés a 15 centavos desde agosto, a medida que los préstamos alcanzaban su próximo pago; los depositantes asumen la diferencia.
Tres canales crecieron en el Q3. syrupUSDG alcanzó $176M desde su lanzamiento el 1 de jul, gran parte como colateral en el mercado de Morpho detrás de Robinhood Earn. El mercado de Monad de Aave recibió $140M de syrupUSDC, y syrupUSDT en Aave sobre Ethereum añadió $106M. La wallet de Ethena mantenía $304M de los $350M de Maple Institutional al 30 de sep. Retiró $56M a finales de octubre. El 10 de nov solicitó canjear el resto, alrededor de $250M. Maple también se unió al Interchange de Zodia Custody el 14 de sep y lanzó syrupUSDC en Arc de Circle el 16 de sep.
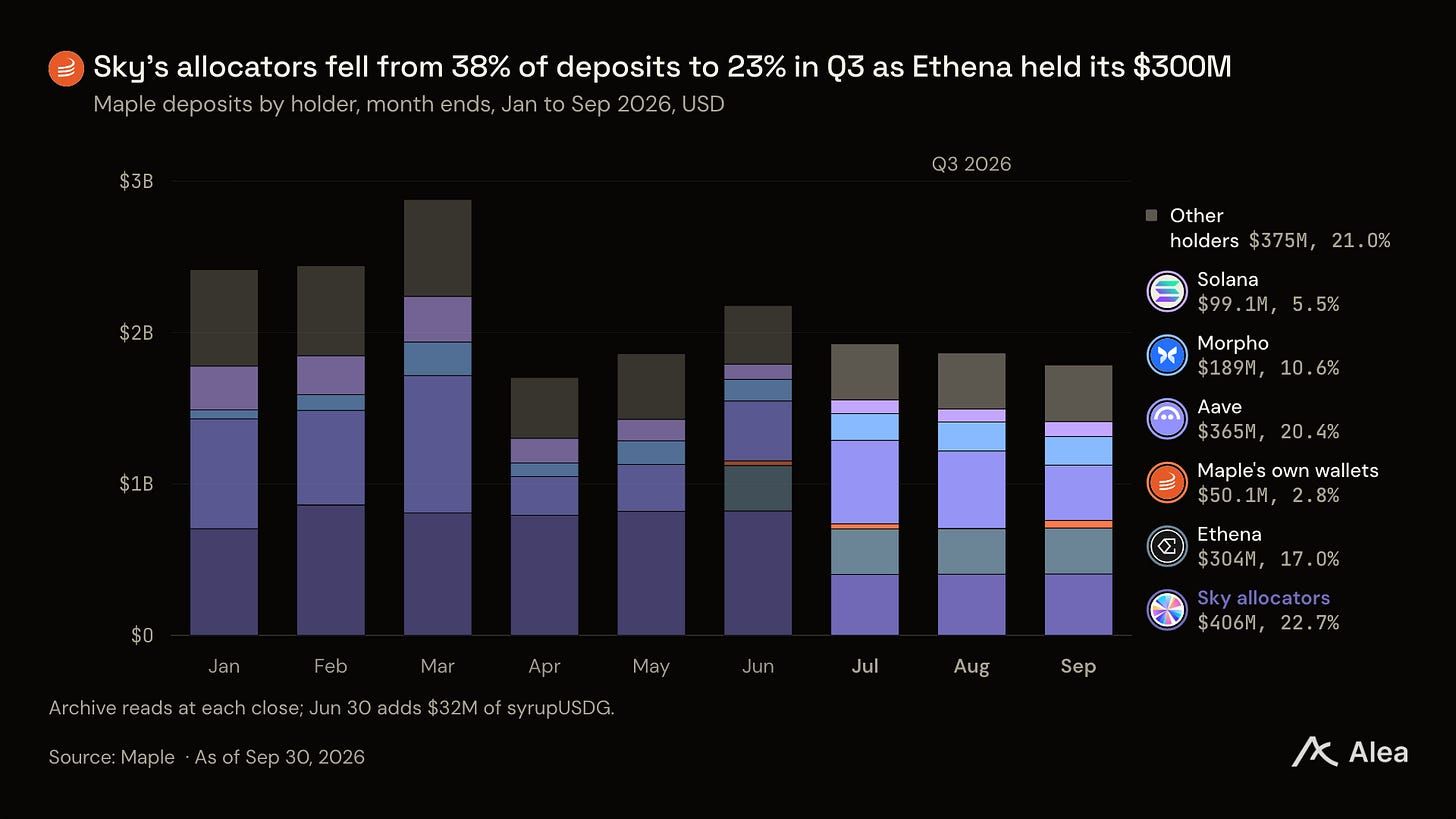
syrupUSDT en otras cadenas cayó $330M a medida que las posiciones apalancadas abandonaban Plasma, y una wallet transfirió alrededor de $102M a Aave sobre Ethereum. Del 15 al 24 de jul, el pool de syrupUSDC pagó cada solicitud de Sky en USDC en un plazo de tres horas, mientras sus préstamos caían $220M y sus asignaciones internas $139M. Los préstamos en Maple alcanzaron $1.75B para el 31 de ago.
Las retiradas de syrupUSDC se ralentizaron desde el 30 de oct: las solicitudes del 31 de oct esperaron una mediana de 44 horas, en comparación con unos tres minutos del 1 de jul al 27 de oct. La cola dejó de pagar durante 25 horas hasta el 7 de nov y durante 48 horas hasta el 9 de nov. Desde el 10 de nov, las solicitudes se liquidaron de nuevo en minutos.
Una tarifa más alta hizo más que los préstamos
Los ingresos mensuales son depósitos promedio multiplicados por ingresos por dólar de depósito. De junio a septiembre, los depósitos cayeron y los ingresos por dólar de depósito impulsaron toda la ganancia. El 21 de mar, los préstamos representaban el 27% de los depósitos, $807M de $2.98B, con el resto en asignaciones internas, efectivo y estrategias de Aave y Sky.
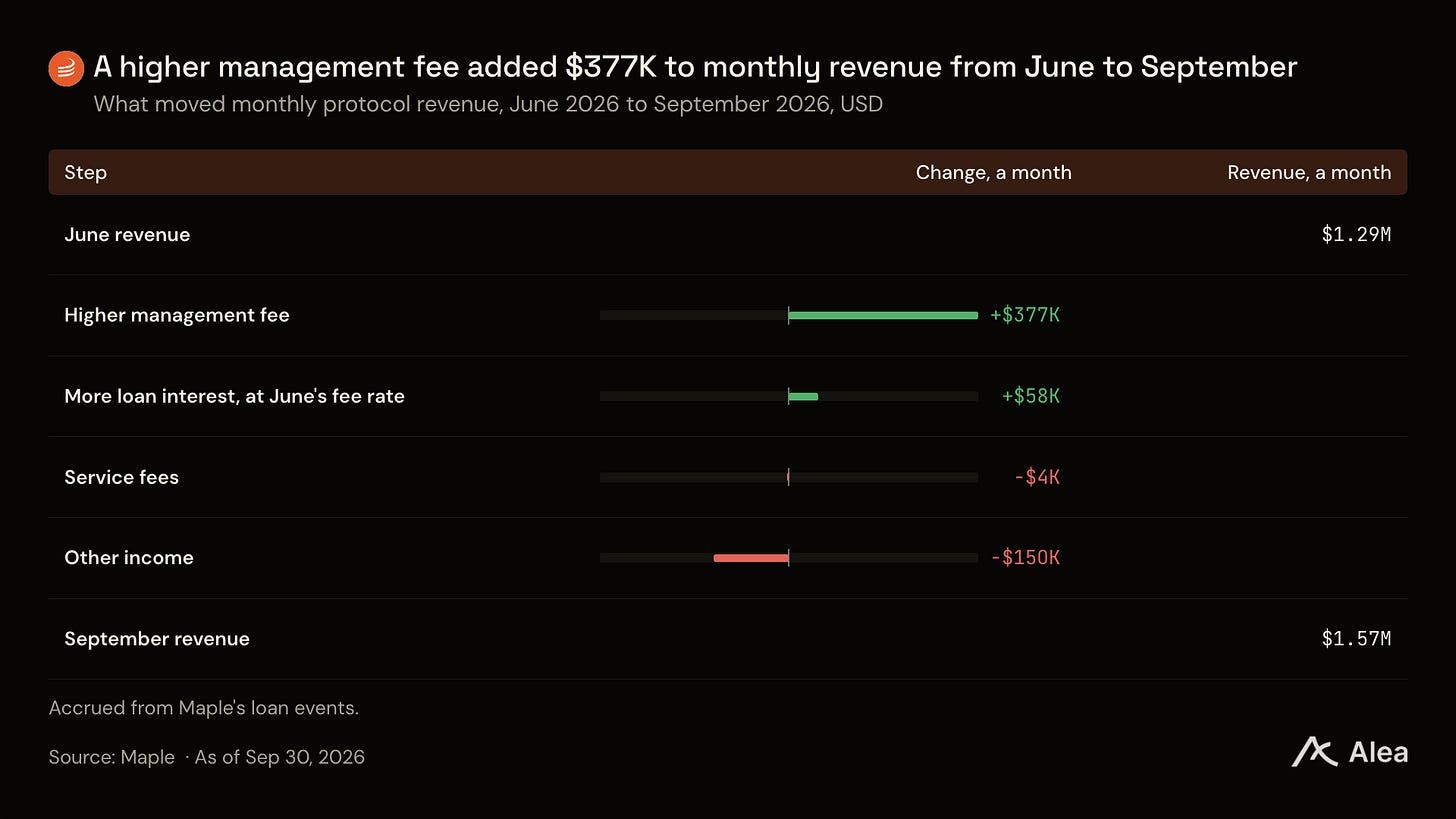
Los depósitos cayeron $1.41B del 16 al 25 de abr, y las asignaciones internas cubrieron la mayor parte. Desde mayo, Maple prestó más de lo que quedaba. En agosto elevó su tarifa de gestión, que hizo más del trabajo: a la tasa de tarifas de junio, septiembre no habría ganado tanto por dólar de depósito como junio. Los préstamos alcanzaron el 93% de los depósitos promedio en septiembre, y tras el aumento de la tarifa los ingresos por dólar de depósito subieron al 1.04% anual, su nivel más alto desde febrero. Bajó al 0.92% en octubre.
Ningún préstamo en los pools de syrup o en el pool institucional asegurado ha sido deteriorado o embargado desde el primer préstamo a plazo abierto de Maple en junio de 2023. La prueba de reservas de Maple del 30 de oct mostró colateral entre 1.4 y 1.7 veces los préstamos de syrup, ninguno en Binance.
El precio asume menos ingresos de los que Maple genera
SYRUP ganó un 65% en el Q3, cerca del 71% de ETH, y devolvió un 29% en octubre. Al cierre del 30 de sep cotizaba a 15.1x los ingresos anualizados del Q3, frente a una mediana de 8.5x para Aave, Sky y Spark. Para el 31 de oct el múltiplo sobre los ingresos del Q3 era de 10.7x. SYRUP cayó otro 17% hasta el cierre del 11 de nov, lo que redujo el múltiplo a 8.8x.
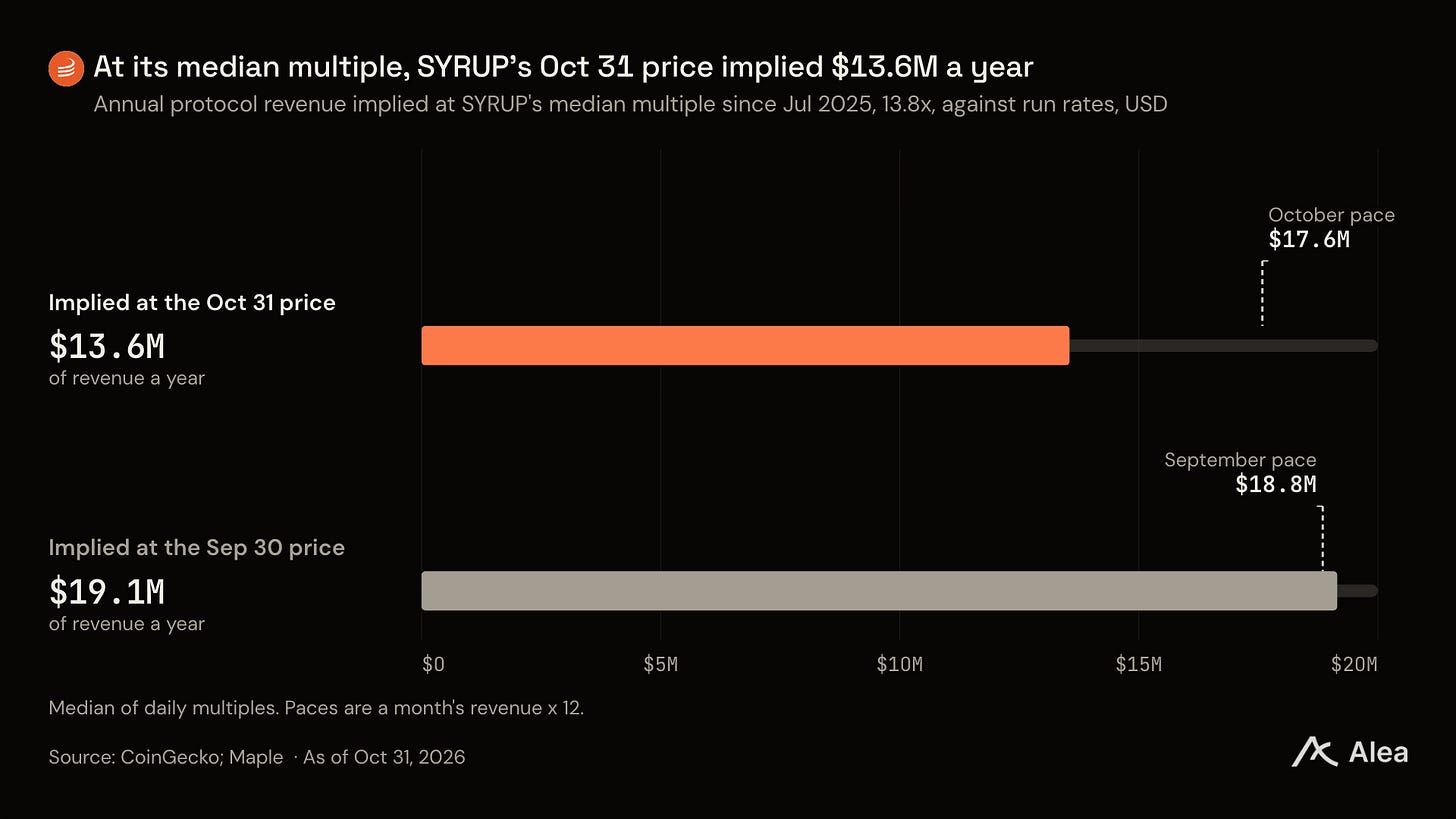
A su propio múltiplo mediano desde julio de 2025, 13.8x, el precio de SYRUP del 31 de oct implica $13.6M de ingresos anuales. A cuatro veces el trimestre, Maple generó a un ritmo de $17.6M anuales en el Q3. El ritmo de octubre coincidió con ese, y el de septiembre alcanzó $18.8M.
Los depósitos se situaron en $1.87B el 31 de oct tras un aumento de $80M durante el mes, que la entrada de $142M de syrupUSDG cubrió con creces. Bajaron a $1.81B para el 7 de nov. La mayor parte de esa entrada entró como colateral en el mercado de Morpho en Arbitrum, donde los prestatarios mantenían alrededor de $115M de USDG contra ella al 31 de oct. A los ingresos por dólar de depósito de septiembre, el nivel superior de recompra necesita $2.31B, o $438M más; a los de octubre, $2.60B, o $735M más.
La publicación de noviembre de Maple añade los contratos de estrategia de asignación. Maple planeaba iniciarlos en syrupUSDT. El primero financiado tomó $5,000 de syrupUSDC el 10 de nov, bajo un límite de $10,000. El 11 de nov, el cofundador Joe Flanagan renunció como presidente y dejó Maple. Los ingresos de noviembre muestran si la recompra vuelve al nivel medio bajo el primer término de MIP-021, que cubre los ingresos hasta diciembre. El crecimiento neto de depósitos y lo que cada dólar de depósito genera deciden qué tan rápido Maple alcanza el nivel superior.
El Maple Q3 2026 Benchmark desglosa esto pool por pool, con la base de tenedores de SYRUP, el conjunto de pares y 63 exhibiciones. Su IR deck lleva la misma evidencia en diapositivas.
Enlaces importantes
Este informe sobre Maple no fue pagado ni encargado.
Los miembros del equipo de Alea Research, incluidos los directamente involucrados en el análisis anterior, pueden tener posiciones en los tokens discutidos.