Nota rápida antes de entrar en la edición de hoy: recibimos comentarios positivos sobre el contenido que publicamos, pero es importante mantenerse en contacto con nuestra audiencia en evolución, especialmente en crypto.
Para ayudarnos a optimizar nuestro contenido en este boletín, X, nuestra plataforma y más, por favor dedica un par de minutos a una breve encuesta que hemos preparado…
Antes de la investidura de Trump, no había mucho que discutir en el frente macro. Recientemente, lo macro ha sido casi lo único que vale la pena mencionar, ya que ha arrastrado hacia abajo los mercados cripto, silenciando las narrativas específicas del cripto e impidiendo recuperaciones sostenidas de precios.
En el centro de esta incertidumbre está Trump. Aunque Trump recaudó mucho menos de los donantes que Kamala Harris, no es ningún secreto que esta vez, las empresas y ejecutivos fueron abiertamente más optimistas sobre lo que una administración Trump podría significar para la economía estadounidense. Esta perspectiva alcista contrasta con la volatilidad e incertidumbre a corto plazo, el precio que las empresas que lo apoyan pagarían por un gobierno que hace del crecimiento una prioridad.
En la edición de hoy, profundizaremos en todo ello; aranceles, política monetaria, DOGE, y más. El comienzo de la presidencia de Trump ha empezado con fuerza, tanto por razones buenas como malas, y se están estableciendo algunos precedentes y un tono para lo que los mercados pueden esperar durante la mayor parte de los próximos 4 años. Esto hace que el macro sea desproporcionadamente importante de cubrir ahora mismo, especialmente mientras crypto se toma su tiempo ya que los catalizadores aún no han emergido.
Mantente informado en los mercados ⬇
Actualización de Aranceles
Los aranceles tienen un punto de rendimientos decrecientes, y este punto puede alcanzarse antes de lo que algunos podrían haber pensado. Justo hoy, Trump anunció algunos nuevos aranceles, esta vez a una tasa del 25%, para todas las importaciones de acero y aluminio. Estos aranceles fueron anunciados sobre la marcha, mientras el Presidente viajaba al Super Bowl.
Los aranceles sobre metales recién anunciados marcan los primeros aranceles universales del despliegue de Trump de 2024. Sin embargo, estos no son los primeros aranceles universales que Trump ha puesto en marcha; de hecho, ya aprobó más o menos los mismos aranceles en 2018, imponiendo un impuesto del 10% sobre el aluminio y un impuesto del 25% sobre el acero. Lo interesante es que estos aranceles fueron en gran medida un farol, ya que se concedieron exenciones a los mayores importadores de metales, incluyendo Canadá, México, Brasil, Corea del Sur y otros. Las exenciones fueron posteriormente eliminadas y luego reinstauradas.
Los aranceles de 2018 provocaron un aumento de los precios del acero, ya que actores como China e India que no recibieron exenciones arancelarias se retiraron del mercado. Hoy en día, la composición de los importadores de acero se ve más o menos igual que entonces, y también acabamos de ver a Trump dar a Canadá y México un pase libre en los aranceles por el momento, tal como hizo en 2018. En comparación con los aranceles iniciales de Canadá y México anunciados el mes pasado, estos aranceles específicos de metales tienen cierta jurisdicción superpuesta. Este nuevo arancel tiene la misma tasa pero afecta a menos bienes y recursos que fluyen hacia Estados Unidos desde sus dos países vecinos.
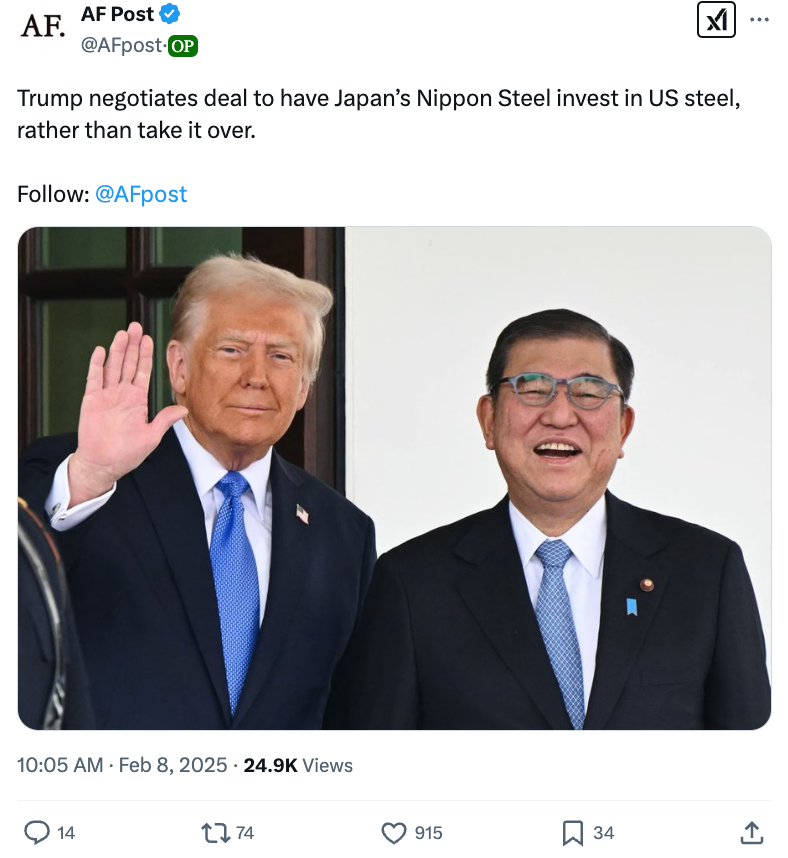
En el tema del acero, Trump también detuvo la adquisición japonesa de US Steel, consiguiendo que Japón invierta en la industria estadounidense en su lugar. Mientras lo hacía, Trump también logró que el Primer Ministro japonés, Shigeru Ishiba, se comprometiera con 1 billón de dólares en inversiones estadounidenses. Esto es el doble de la cantidad prometida como parte del Project Stargate, con una porción significativa de esto comprometida por Masayoshi Son de Softbank Group de Japón.
Por tanto, si hay que identificar un patrón, parece que Trump es en realidad algo flexible en cuanto a la rigidez de los aranceles, y mejor consiguiendo inversiones prometidas de países y organizaciones bien capitalizados. Aunque estas grandes cifras de inversión siguen siendo promesas sin garantías, este tipo de cosas es probablemente exactamente lo que los mercados esperaban cuando la victoria electoral de Trump se hizo cierta.
El hecho de que muchas personas probablemente ni siquiera recuerden esta ronda inicial de aranceles durante la guerra comercial original de alrededor de 2018 y 2019, demuestra que estos aranceles también podrían acabar siendo algo sin importancia. La diferencia aquí es que Trump no necesita preocuparse por la reelección, lo que quizás le impulse a dejar de lado su legado e intereses a corto plazo por algo que cree que será beneficioso a largo plazo. Pero esto también ha sido algo desmentido ya, ya que optó por pausar los aranceles sobre las importaciones canadienses y mexicanas a cambio de cierta seguridad fronteriza mejorada, lo que no parece demasiado pedir.
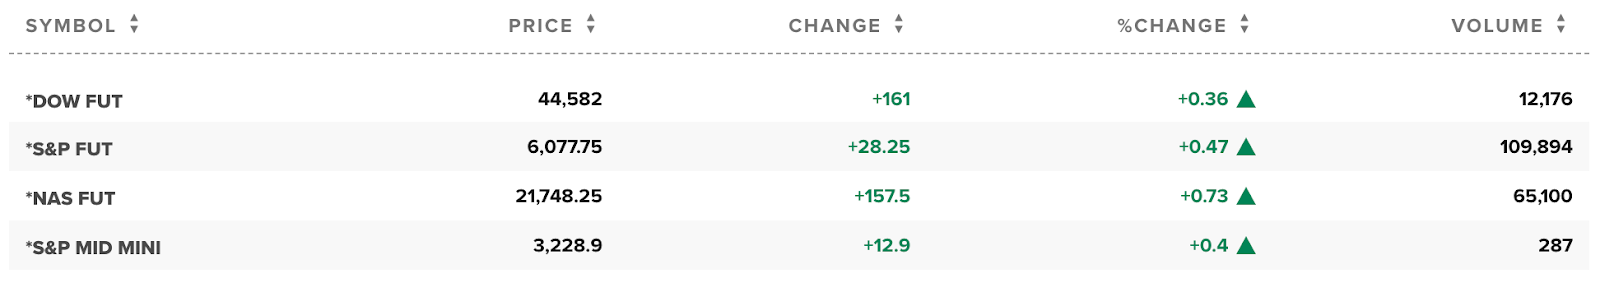
The importance of these universal tariffs will be made clearer as markets open this week. Currently, futures are actually up, a significant change from the past couple pre-market sessions that saw ominous news come out over the weekend. There is also an expected reciprocal tariff announcement by Trump coming today, though this has been known for some time.
Other News
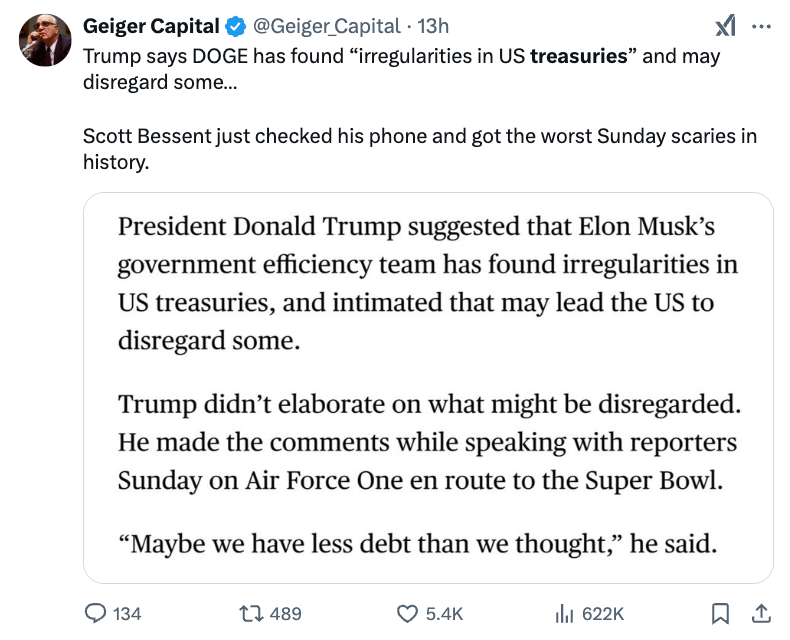
Besides tariff talks, Trump also has some very interesting comments regarding the Treasury Department. For one, he stated that the minting of pennies would be no more, which might be interesting, but unimportant. Trump also stated that there may be some fraud regarding U.S. Treasuries and that some may even be discarded.
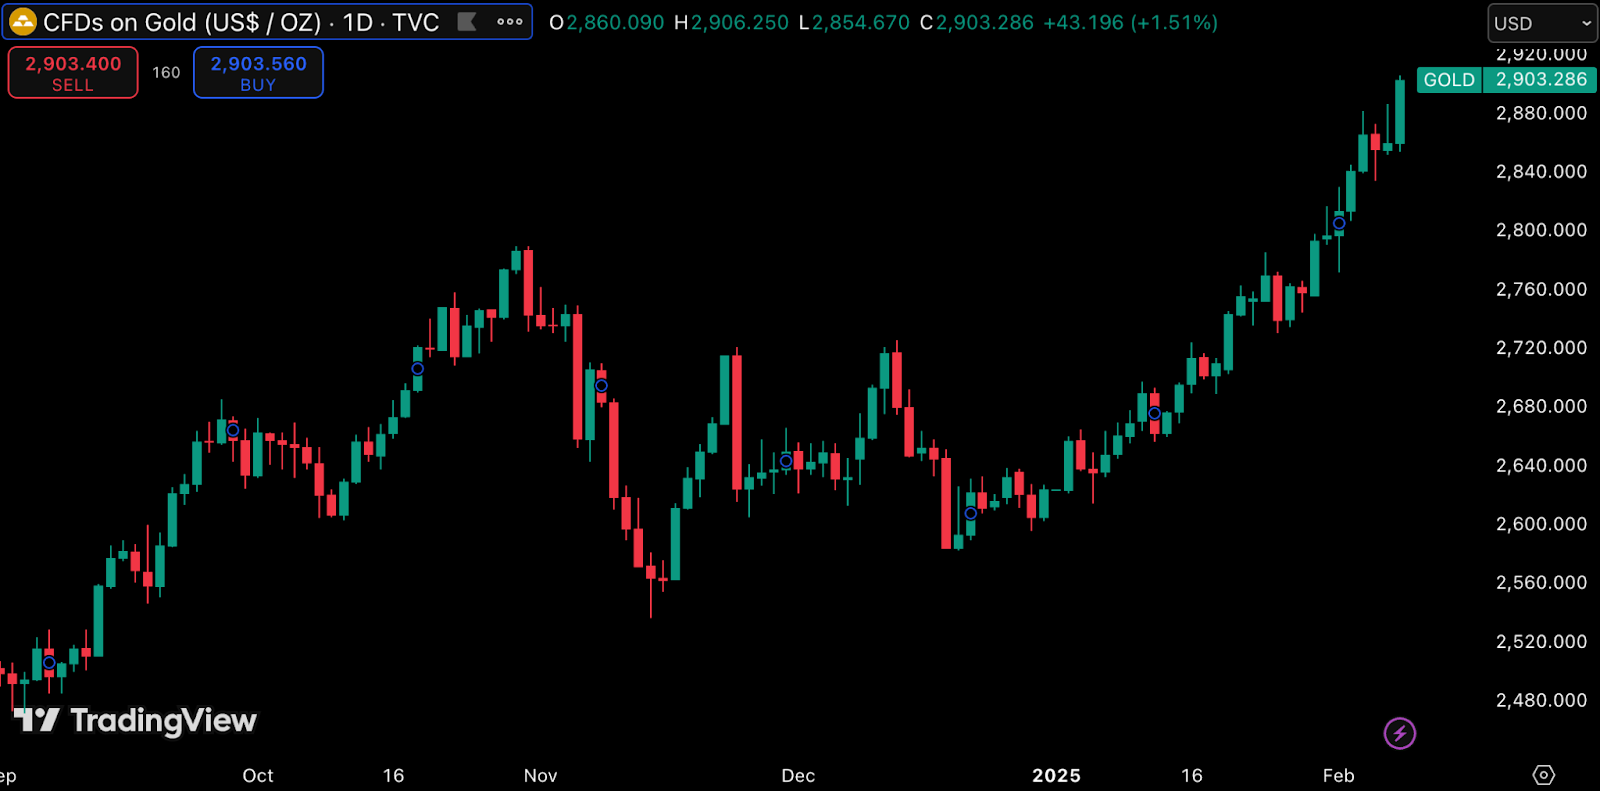
If Trump is serious and the Treasury would opt to soft default on some treasuries, this could be significant, but for now, it could just be bark with little bite. This sort of move would be a step further beyond tariffs, sanctions, or even the seizing of funds from other countries, and could likely speed up the rate at which other countries drop the US dollar as a reserve currency, in favor of Gold, which continues to print new ATHs.