Thật khó để rời mắt khỏi màu đỏ trên thị trường. Phần nào tương tự như năm ngoái, crypto đang ở vị thế mà $BTC vẫn tương đối mạnh, nhưng các altcoin lại nằm gần mức thấp nhất, không thể phục hồi có ý nghĩa và bù đắp lại những mất mát từ đầu năm nay.
Lý do chính cho việc mất đi khẩu vị rủi ro trong crypto là bức tranh kinh tế vĩ mô hiện tại. Điều này được thể hiện rõ qua nhiều thông báo tích cực mà crypto đã nhận được trong năm nay. Từ U.S. Crypto Reserve đến việc SEC rút các vụ kiện chống lại các CEX và giao thức hàng đầu, và nhiều hơn nữa, tác động bị giảm sút của những diễn biến lạc quan này cho thấy nỗi đau do các điều kiện thị trường rộng lớn hơn gây ra.
Một số người tham gia thị trường hiện đang tìm kiếm lý do từ kinh tế vĩ mô để lạc quan khi điều họ đang tìm kiếm có thể không tồn tại. Dù đó là sự trở lại của Nới lỏng Định lượng (QE) dưới hình thức nào đó, việc tạm dừng các thông báo về thuế quan, hay hoàn toàn là điều gì khác, vẫn còn phải xem liệu có thể đưa ra góc nhìn tích cực nào về tình trạng của các thị trường. Trong ấn bản hôm nay, chúng tôi sẽ thảo luận về bối cảnh kinh tế vĩ mô hiện tại, những gì có thể mong đợi từ Fed, và nhiều hơn nữa…
Luôn cập nhật thông tin thị trường ⬇
Phản Ứng của Crypto đối với Kinh Tế Vĩ Mô
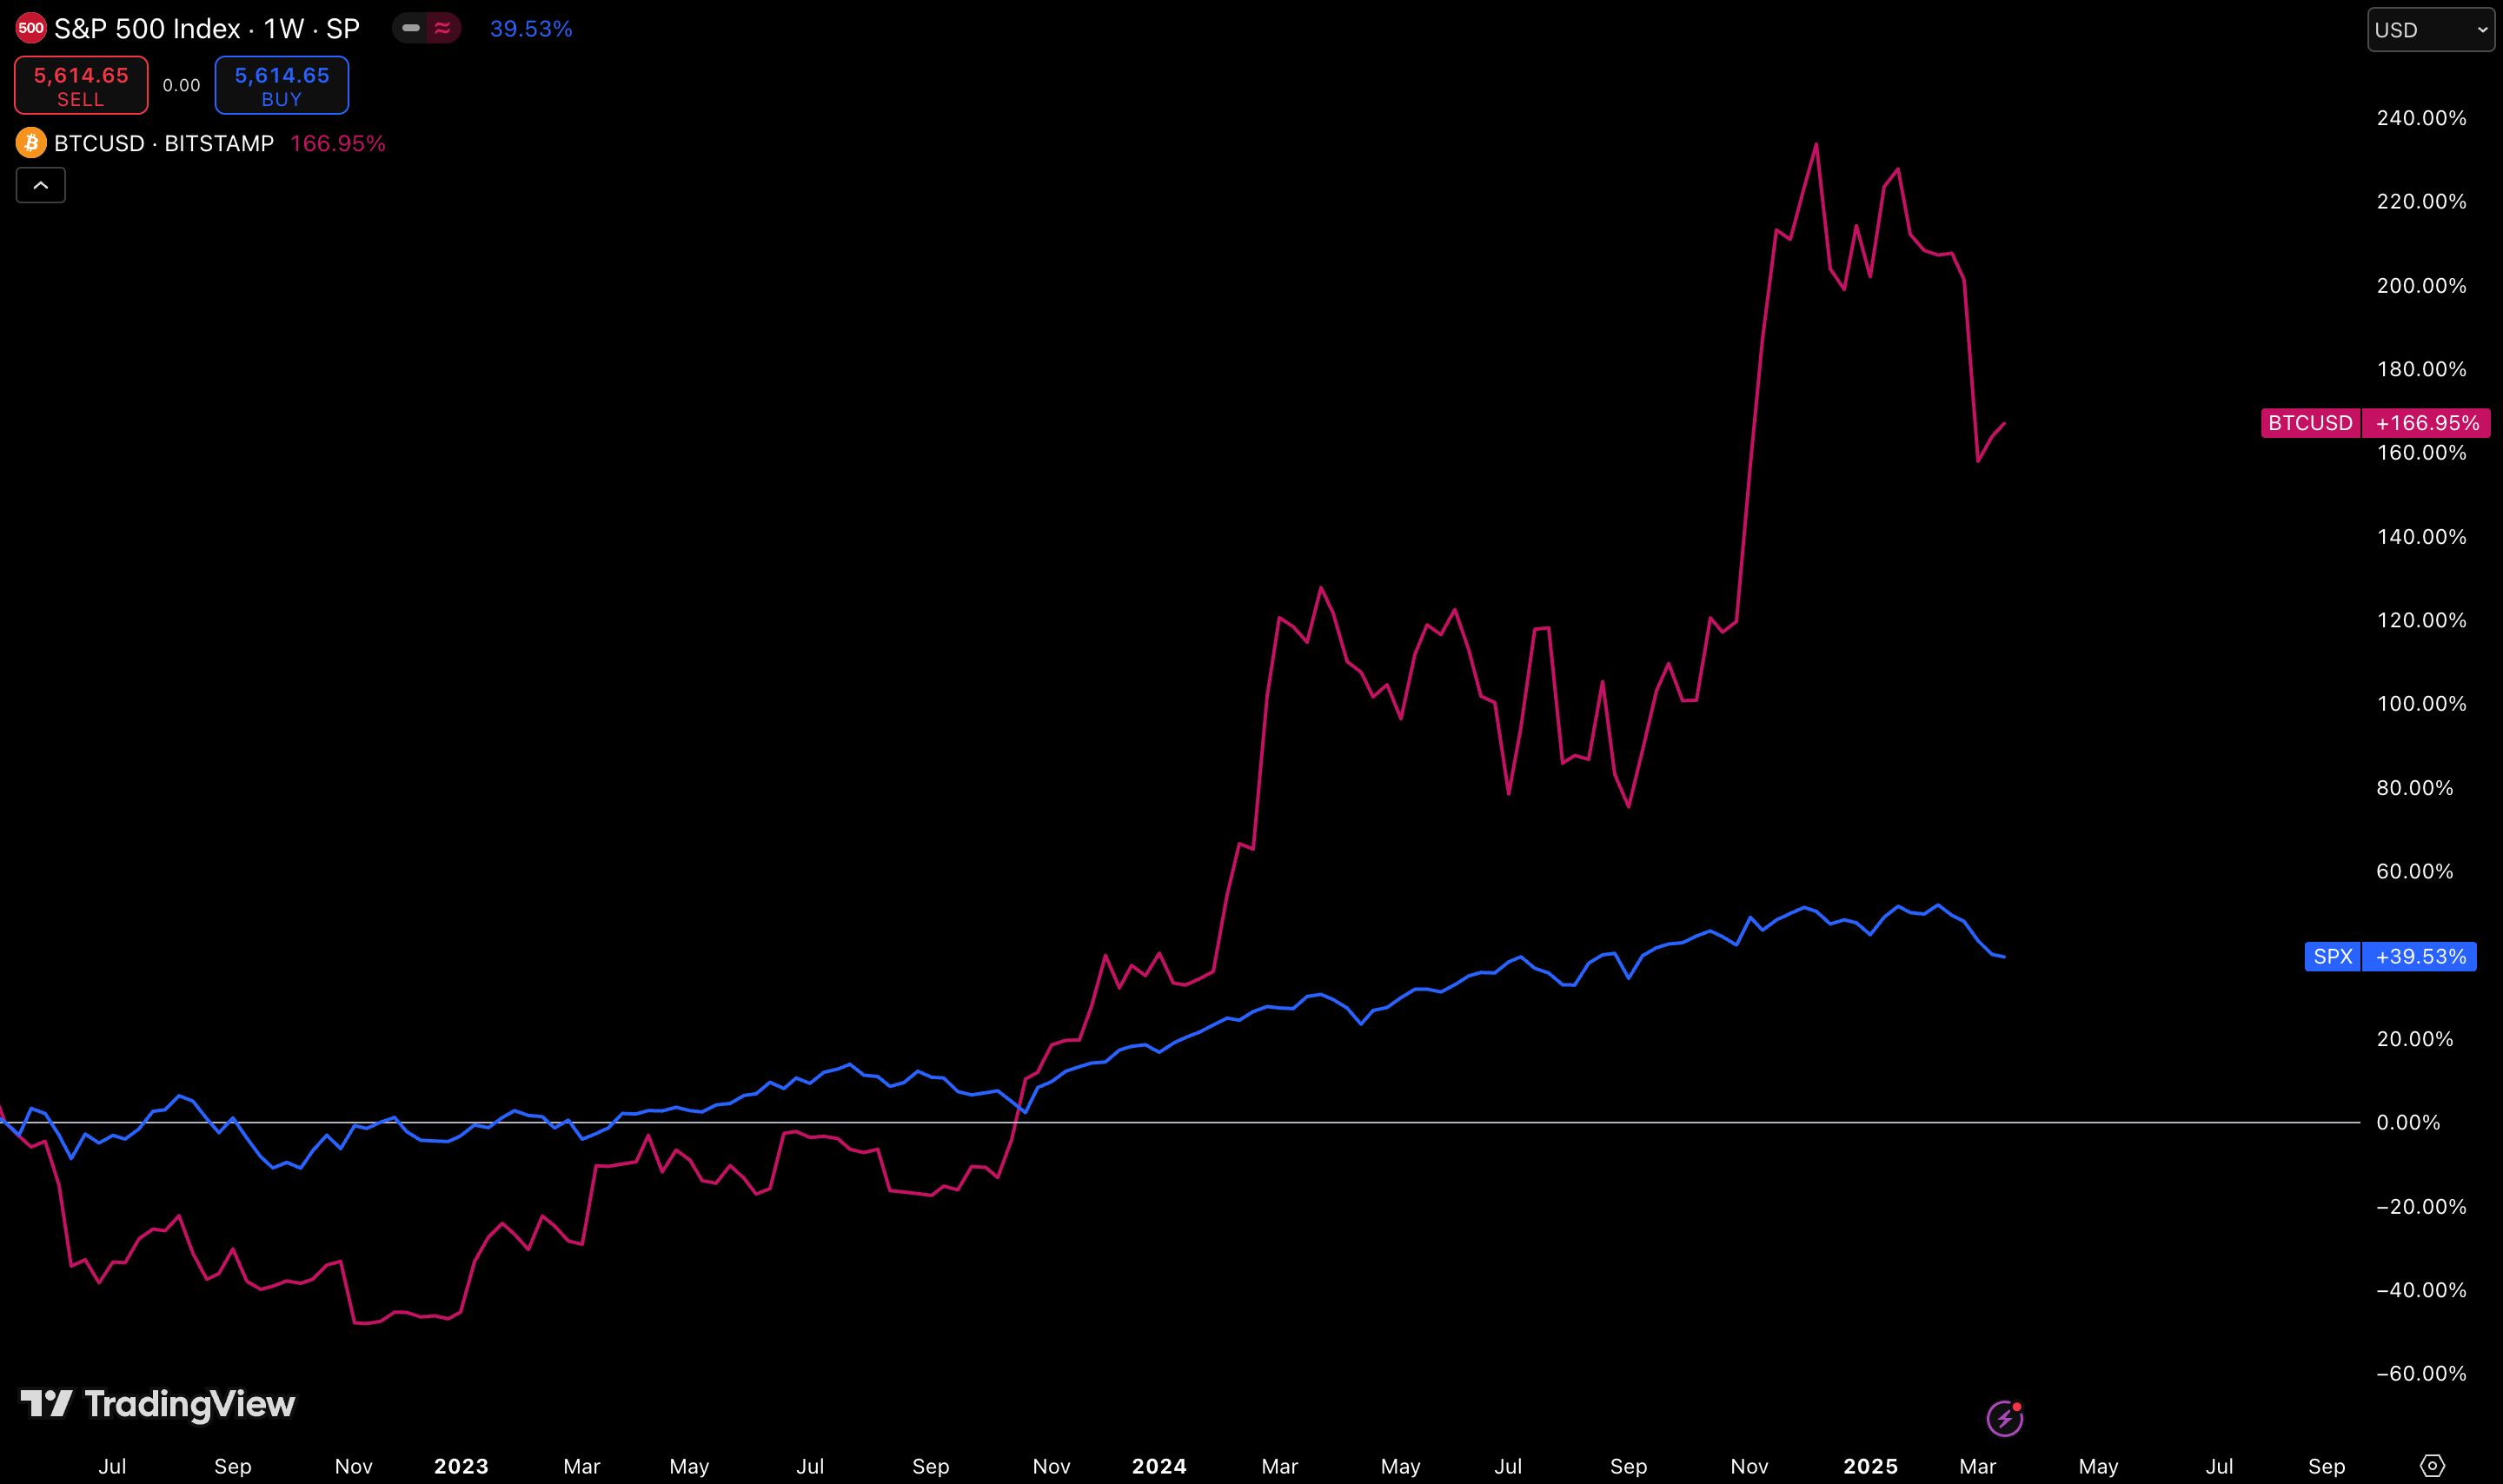
Crypto như một loại tài sản đã phát triển đến mức mà trong vài năm gần đây, yếu tố vĩ mô đã trở thành yếu tố lớn nhất quyết định số phận của thị trường. Các sự kiện lớn như hậu quả từ vụ FTX đôi khi đã làm méo mó khả năng của crypto trong việc tăng trưởng ổn định theo cách tương tự như cổ phiếu đã làm kể từ năm 2022. Tuy nhiên, $BTC vẫn theo cùng quỹ đạo với cổ phiếu, chỉ là phần lớn hành động tăng giá của nó được nén lại trong vài tháng trong năm.
Với điều này trong tâm trí, không có gì ngạc nhiên khi crypto đã theo chứng khoán đi xuống để bắt đầu năm. Các trụ cột chính của chính quyền Trump, bao gồm cả Trump, về cơ bản đang nói với thị trường những gì có thể mong đợi, dự báo các thông báo thuế quan trước thời hạn, và ít quan tâm đến thị trường.
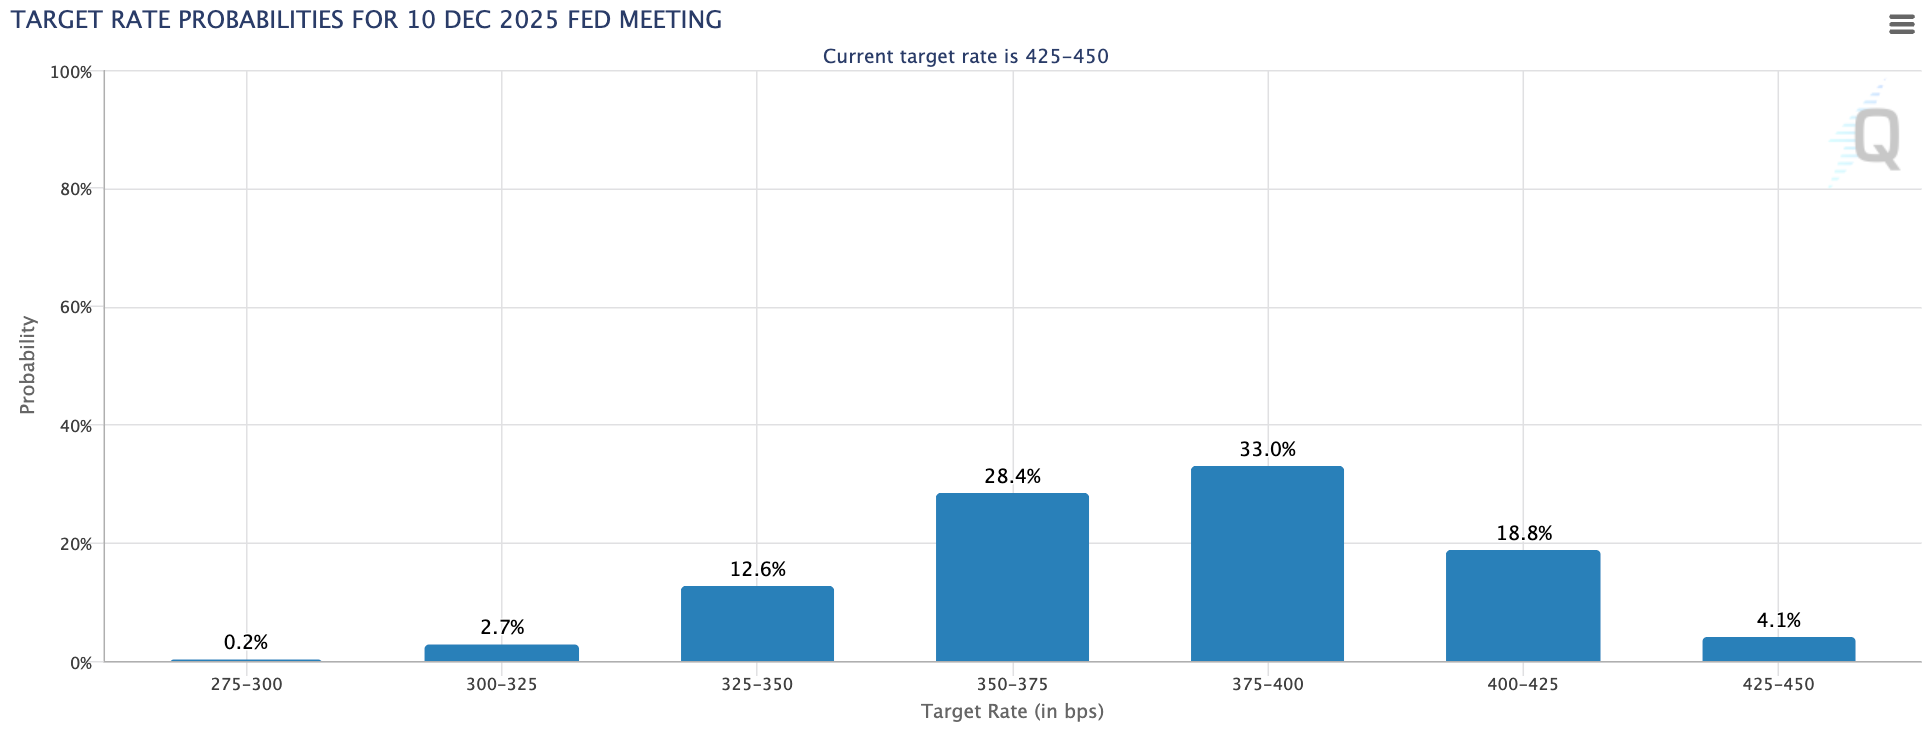
Hôm nay, Chủ tịch Fed Jerome Powell sẽ chia sẻ những gì đang diễn ra trong tâm trí của Cục Dự trữ Liên bang liên quan đến việc hoạch định chính sách của chính quyền Trump. Khi nói đến quyết định lãi suất của Jerome Powell hôm nay, hầu như chắc chắn rằng lãi suất sẽ giữ nguyên trong tháng này. Tuy nhiên, thị trường hiện đang định giá một đợt cắt giảm 25bps vào tháng 6, và một đợt cắt giảm 25bps khác trước cuối năm, sớm nhất là vào tháng 9.
Trong một cuộc phỏng vấn gần đây, Powell thậm chí còn nhớ lại nhiệm kỳ của mình trong chính quyền Trump trước đó, khi ông phản ứng với tăng trưởng âm do các chính sách của Trump gây ra bằng cách hạ lãi suất vào cuối năm 2019. Powell áp dụng cách tiếp cận 'chờ xem' mà ông tự mô tả đối với Trump có nghĩa là tính độc lập của Fed được nhấn mạnh. Fed là duy nhất so với bất kỳ cơ quan hay tổ chức nào khác trong chính phủ Hoa Kỳ, có lẽ hoạt động độc lập nhất.
Mặc dù Powell có thể sẽ miễn cưỡng nhận lệnh từ Trump, nhưng bằng chứng chỉ ra sự suy thoái kinh tế lớn hơn có thể buộc ông phải hành động bất kể. Chính Powell đã nhấn mạnh rằng điều quan trọng là theo dõi những gì mọi người trong nền kinh tế thực sự làm, chứ không phải những gì họ nói. Điều này có nghĩa là những thứ như khảo sát tâm lý tiêu dùng của Đại học Michigan, cho thấy sự sụt giảm đáng kể trong hai tháng qua, vẫn chưa cấu thành việc cắt giảm lãi suất hoặc các biện pháp khác liên quan đến nới lỏng.
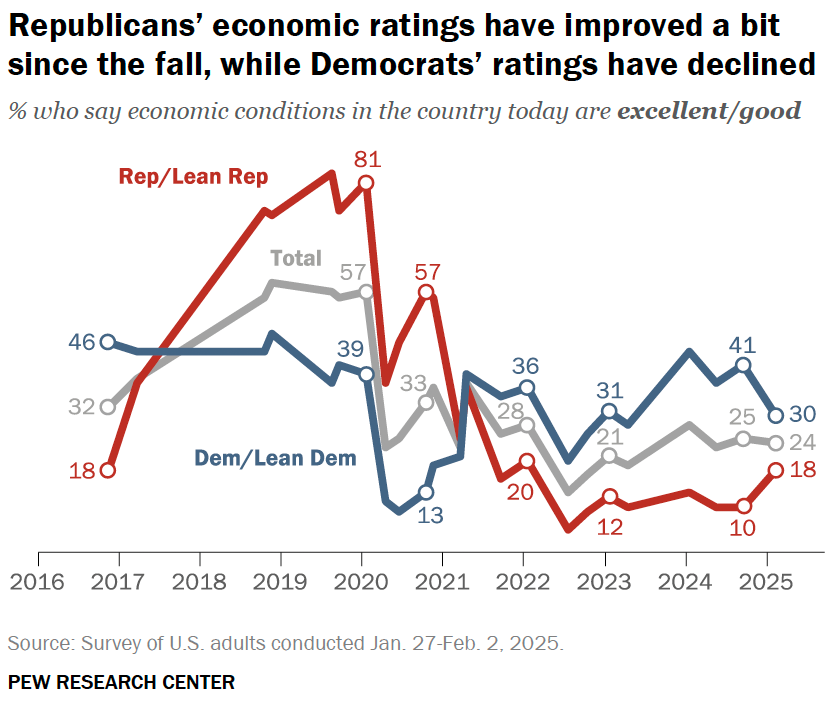
Mặc dù cuộc bầu cử đã kết thúc, vẫn còn yếu tố chính trị trong các cuộc thăm dò và khảo sát không thể bỏ qua. Những người tham gia thăm dò có xu hướng trả lời các khảo sát kinh tế dựa trên khuynh hướng chính trị của họ và ai đang nắm quyền. Khi điều chỉnh các thiên kiến khác nhau và chờ đợi dữ liệu hành vi vững chắc trước khi đưa ra quyết định, thật dễ hiểu tại sao Fed đôi khi bị mô tả là đang chậm chân so với tình hình.
Nếu Fed chờ đợi hành vi người tiêu dùng thay đổi và phần lớn bỏ qua các chỉ số tâm lý và dự báo, thì điều này bắt đầu một trò chơi về việc mất bao lâu để các chính sách của Trump có tác động tiêu cực lan tỏa trong nền kinh tế. Hành vi của người tiêu dùng và doanh nghiệp cũng có thể không phản ánh đúng thực tế, vì các nhà nhập khẩu có thể đang dự đoán thuế quan và tích lũy hàng tồn kho trong thời gian này, điều này có thể tạm thời thúc đẩy hoạt động kinh tế trong một số lĩnh vực nhất định.
Nhìn chung, có thể tác động của thuế quan sẽ giảm bớt theo thời gian, vì đã có những khoản đầu tư đáng kể của Mỹ từ cả các tập đoàn Mỹ và nước ngoài bao gồm Apple và TSMC. Khó có thể dự báo triển vọng kinh tế cho Q2 và những quý tiếp theo, nhưng có vẻ như khung thời gian ngắn hạn có xu hướng nghiêng về phía tiêu cực.