Desde convertirse en una clase de activos de varios billones de dólares, las criptomonedas realmente no han podido escapar de las inquietudes asociadas con la macroeconomía. Si la macroeconomía fuera una narrativa en crypto, probablemente estaría liderando en cuota de atención ahora mismo, incluso por delante de la IA.
Lo primero que viene a la mente en crypto ahora mismo es todo lo relacionado con los aranceles. Lo que se promocionó como una herramienta para repatriar empleos manufactureros para la América media aparentemente ha evolucionado hacia un intento de dirigir el comercio lejos de China, con la administración Trump dispuesta a soportar algo de dolor para que esto suceda.
En la edición de hoy, discutiremos cómo el comercio ya está cambiando en medio de un régimen arancelario cambiante, los impactos en las importaciones estadounidenses, y más…
Mantente informado en los mercados ⬇
Situación Macroeconómica Actual
Los mercados inicialmente se regocijaron cuando Trump publicó por primera vez que retrasaría los aranceles para el resto del mundo durante 90 días, respirando con alivio. Un repunte mucho más corto tuvo lugar después de que se anunciara que los productos electrónicos de China solo estarían sujetos a un arancel del 20%. Eso fue antes de que el propio Trump y el Secretario de Comercio Howard Lutnick restaran importancia a este anuncio, proclamando que se aplicarían 'aranceles sectoriales' a semiconductores, equipos farmacéuticos y otros bienes críticos.
Los mercados podrían enfrentarse a un escenario donde, en lugar de una recuperación pronunciada en forma de V que sea inminente, una recuperación en forma de U sea el resultado más probable. Si Trump hubiera continuado con su avalancha arancelaria y no hubiera suavizado su lenguaje, la Fed podría haberse visto obligada a intervenir y aliviar el dolor que se estaba sintiendo en los mercados de bonos. Algunos podrían considerar que lo que finalmente terminó ocurriendo es peor que si se hubiera permitido que los mercados cayeran un poco más, lo que podría haber resultado en una intervención más poderosa más allá de algunos retrasos arancelarios.
Al ejercer tanta presión sobre Powell para que actúe, Trump parece estar admitiendo que sus políticas son perjudiciales, especialmente a corto plazo. Reducir los tipos de interés puede verse como una herramienta para capear el temporal que suponen los aranceles; las preocupaciones sobre la inflación y el debilitamiento del dólar son consideraciones secundarias comparadas con la noción de que la economía estadounidense en general experimente dolor.
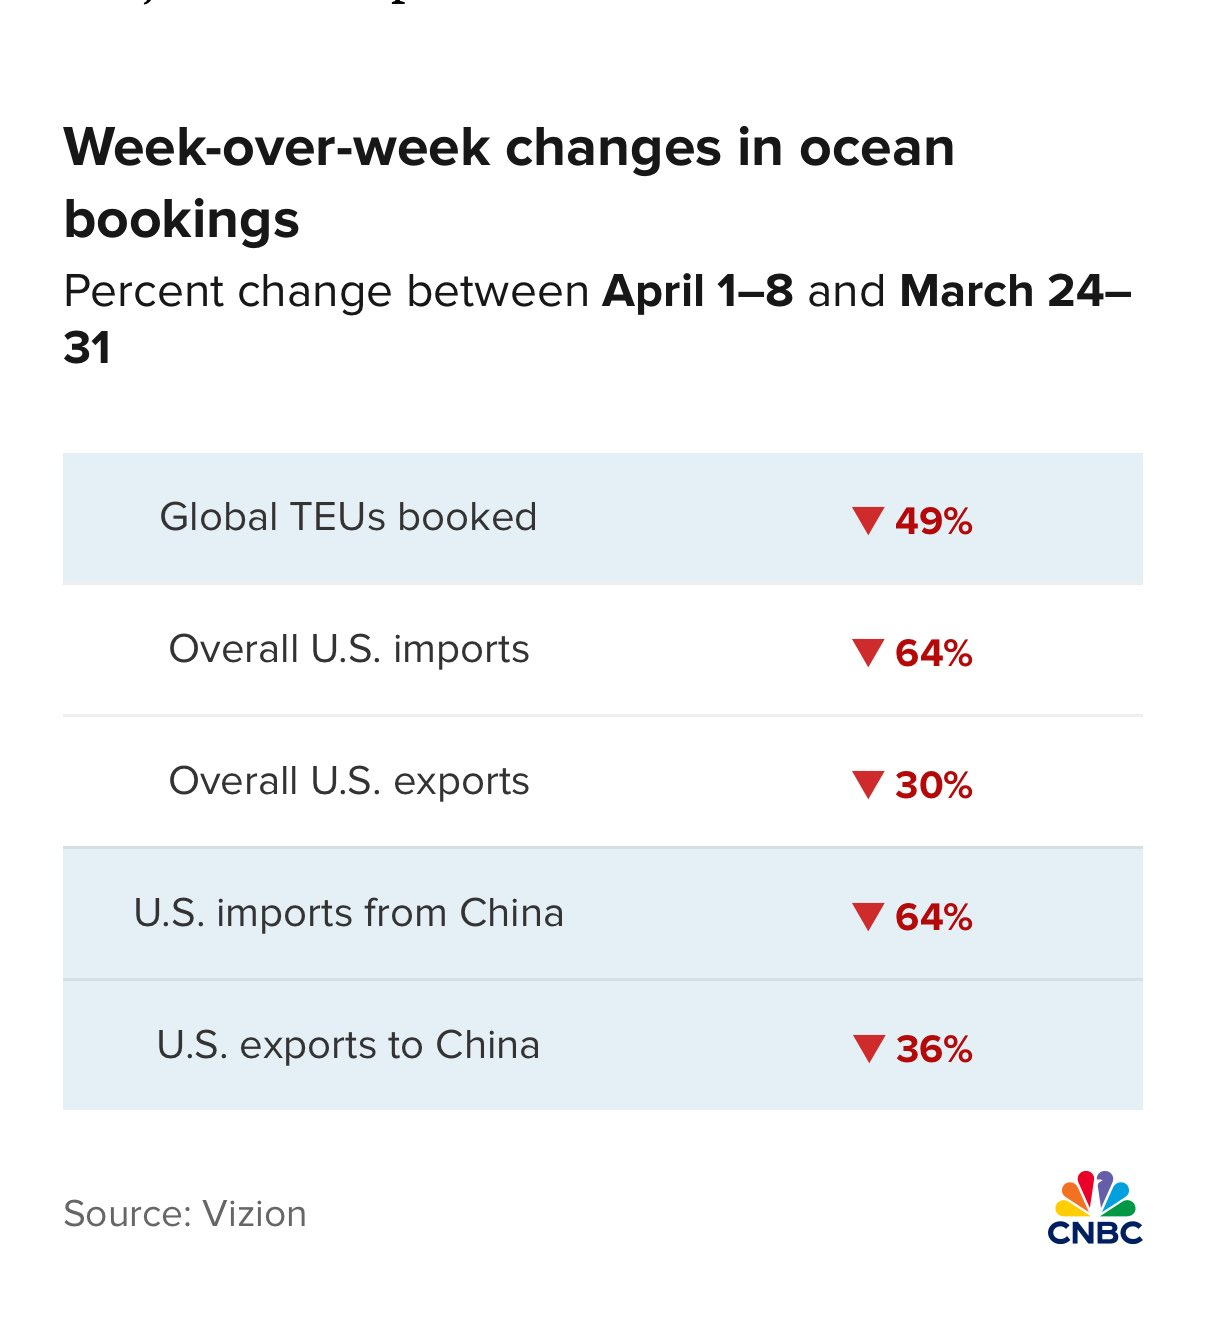
Ya las importaciones de China y otros países han disminuido drásticamente. Parte de esto podría explicarse por cifras de importación mensuales más altas debido a la aceleración de compras en anticipación de los aranceles, pero reducciones semanales del 64% son demasiado elevadas para que esto explique la disminución en su totalidad. Lo que podría estar ocurriendo es que los importadores ya están optando por simplemente dejar que los envíos permanezcan en aduanas, reacios a pagar el arancel ya que saben que no hay manera de que puedan obtener beneficios de esta mercancía si lo hacen.
El otro lado de la guerra comercial son las exportaciones estadounidenses. Vale la pena recordar que Estados Unidos sigue siendo el segundo mayor exportador del mundo, con exportaciones totales de 2024 situándose en 3,2 billones de dólares, no muy lejos de los 3,6 billones de dólares de China.
La diferencia es que la principal categoría de exportación estadounidense son las materias primas y la energía. En cuanto a productos manufacturados, Estados Unidos comercia con aeronaves altamente especializadas y equipos médicos. Estados Unidos desempeña un papel mucho menor en la fabricación de electrónicos de consumo y electrodomésticos, cosas que son comunes en la vida cotidiana.
Ya, las exportaciones estadounidenses están cayendo drásticamente, lo contrario de lo que idealmente debería estar ocurriendo. China ha estado preparando a Brasil para reemplazar el comercio agrícola estadounidense durante algún tiempo, listo para activar esta relación cuando llegue el momento. China también dejó recientemente de importar GNL estadounidense, llevando en su lugar su negocio a Canadá. Lo mismo está ocurriendo con las importaciones de carne de vacuno australiana, ocupando el lugar de la carne de vacuno exportada por Estados Unidos, que era un mercado de miles de millones de dólares.
Si los aranceles dependen de que el déficit comercial de EE.UU. con China se reduzca, entonces es posible que ocurra lo contrario. Parece cada vez más probable que China pueda simplemente dejar de importar cualquier cosa significativa de EE.UU., mientras que las exenciones y exclusiones permitirán que más productos chinos estén sujetos a una tasa arancelaria más baja. Esto reducirá el déficit comercial en términos nominales, pero lo aumentará como porcentaje del comercio total.