Los mercados onchain están viendo más actividad últimamente, ya que gran parte de la sangría en los precios de las alts se ha ralentizado. Ahora, hay espacio para que ciertos sectores o tokens específicos superen el rendimiento cada semana. El estado de los mercados cripto onchain se está moviendo en sincronía con las acciones estadounidenses. Aparentemente justo cuando las acciones estadounidenses obtuvieron un poco de alivio después de una semana sin noticias realmente malas, los mercados cripto también permitieron la proliferación de algunas nuevas narrativas incluyendo la adopción institucional y un resurgimiento de BNB chain.
Más allá de esto, sin embargo, no hay mucho margen para que las criptomonedas en su conjunto suban mucho más. Las condiciones macro actuales están frenando a la industria, al menos cuando se mide en precio, en comparación con lo que de otro modo podría haber logrado con tantas buenas noticias desde una perspectiva regulatoria y de adopción institucional.
En la edición de hoy, exploraremos los eventos macro de la semana pasada y discutiremos cómo podrían presagiar lo que nos espera en los próximos meses…
Mantente informado en los mercados ⬇
Estado del Macro
La semana pasada, el evento más importante fue la reunión del FOMC. Esta reunión fue en su mayoría sin acontecimientos destacables, pero podría ser un buen punto de referencia sobre cómo podría reaccionar la Fed a las políticas en 2025. La conclusión clave es que Jerome Powell no está inclinado a actuar ahora mismo. Los tipos de interés se mantuvieron sin cambios, y los mercados interpretaron las palabras de Powell como que este resultado probablemente sería el mismo para la mayoría de las reuniones del FOMC de este año.
Esta reunión del FOMC de marzo proporcionó a la Fed la oportunidad de sentar un precedente, ya que es la primera reunión que tiene lugar después de que Trump haya sido debidamente instalado y haya podido aprobar algunas de sus políticas. Hasta ahora, Jerome Powell ha dejado claro que los datos sólidos son lo que respalda las decisiones de la Fed en este momento, no las previsiones prospectivas del sentimiento del consumidor, o incluso las demandas del propio Trump y otros funcionarios de la administración.
Powell no está sobreestimando el impacto negativo de los aranceles para los consumidores, pero reconoce que podrían ser antagónicos para el crecimiento. Así que si hay una dirección en la que los funcionarios de la Fed podrían sorprender a los mercados, parece más probable que sea al alza (bajada de tipos).
Este sentimiento ya había sido expresado claramente por Powell en discursos y declaraciones anteriores fuera de sus obligaciones oficiales, pero puede que haya sido necesaria una rueda de prensa oficial del FOMC para confirmar este sentimiento. Ahora, cualquier cosa que se desvíe del precedente actual establecido por la Fed probablemente será tomada como una sorpresa.
Una vez superado este punto inicial de incertidumbre, los mercados subieron ligeramente. Aunque los futuros estadounidenses están actualmente en verde, no parece haber una razón en este momento para que los precios mantengan una tendencia alcista durante las próximas semanas de forma consecutiva.
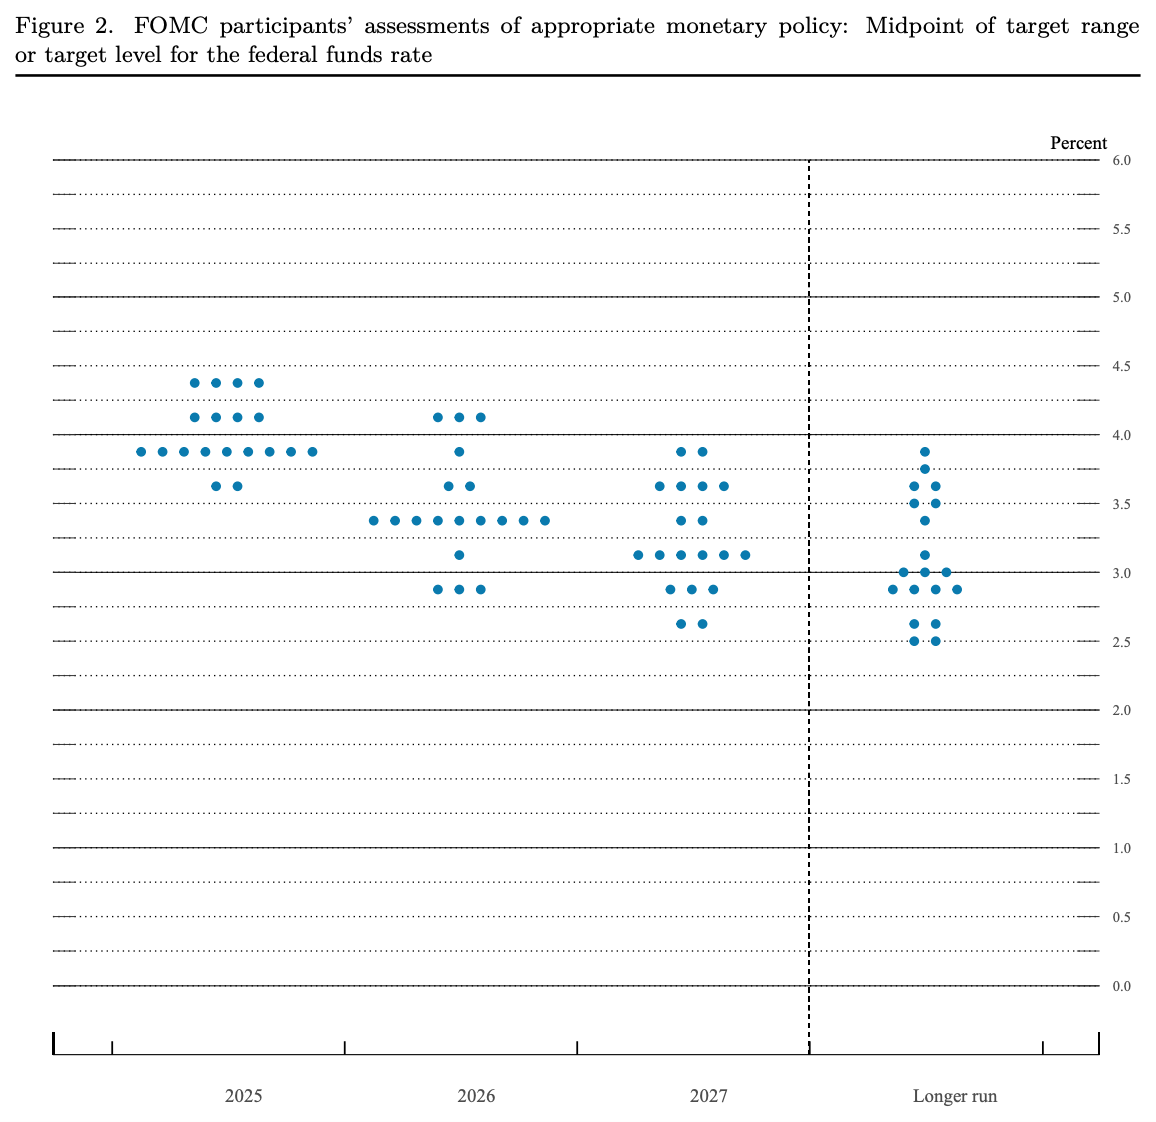
At this March meeting, Fed officials released their latest dot plot, pricing in 2 25bps cuts before year-end. This is not surprising, as markets were already pricing this in via fed funds futures prices. What has been less talked about is that officials are looking to also cut just 50bps in total in 2026, ultimately settling around a fed funds rate of 3%. This is lower than the rate today, but a far cry from the multi-year periods of 0% rates preceding 2022.
It might not be worth putting too much stock in the idea that rates remaining elevated is the new normal, as Jerome Powell’s term ends in May, next year. Even though Trump can install a new Fed chairman roughly a year from now, that doesn’t mean that he can easily get his way and see rates drop to 0. The Federal Reserve is designed to operate semi-autonomously, even if in practice this isn’t always the case.
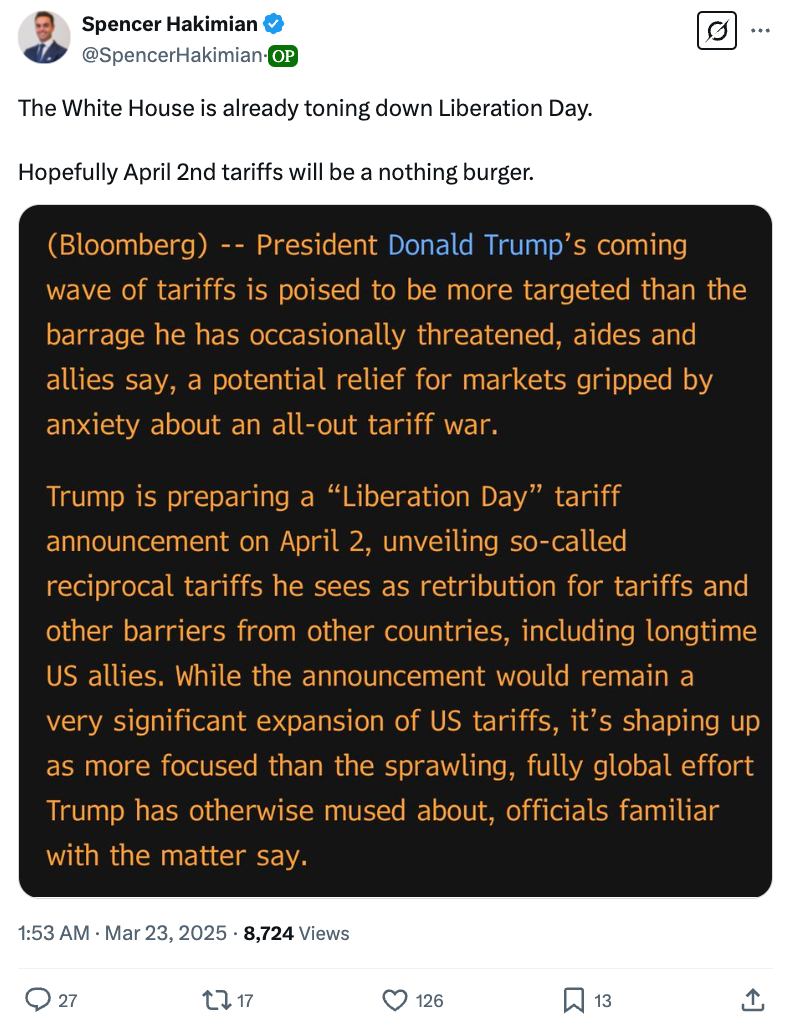
What could potentially act as a temporary barrier to rate cuts is tariffs, as in the short-term, these measures can be inflationary while the negative impacts on growth could take longer to play out. However, for those wishing for cuts, there is some seemingly good news, as Trump has backed off of the harsh rhetoric and stopped making it a point to pre-announce massive tariffs in advance.
Trump’s upcoming April 2nd tariffs are anticipated to be much more targeted, applying to specific countries that have a large trade surplus with the U.S. rather than the world as a whole. With Trump toning down his tone on tariffs (though still not deviating from his intended goal) and the Fed looking to cut rates unless prompted to act otherwise, the current macro situation is improving from the overreaction and pain observed in February and March.
Once a new normal is established, markets can trend a grind upward. While it would be unlikely for equities to record another monster 20%+ return year, crypto’s relatively small marketcap and unique tailwinds from regulatory clarity and institutional adoption can definitely drive the industry higher over the course of 2025. In other words, this week showed that there’s no reason to think a bear market is imminent, which was the sentiment among some crypto-natives just recently.