Es nuestra primera Dosis Macro de 2025, y el año que tenemos por delante ya se perfila como bastante emocionante, para bien o para mal. Los mercados tradicionales han abierto por primera vez en el año, mientras que los mercados cripto ya han visto bastante acción. La IA ha liderado la carga hasta ahora, con tokens en todos los ámbitos mostrando ahora verde. Binance ha comenzado a listar perps para tokens de IA prominentes, haciendo bajar temporalmente los precios de los tokens de agentes de IA en anticipación de posiciones cortas.
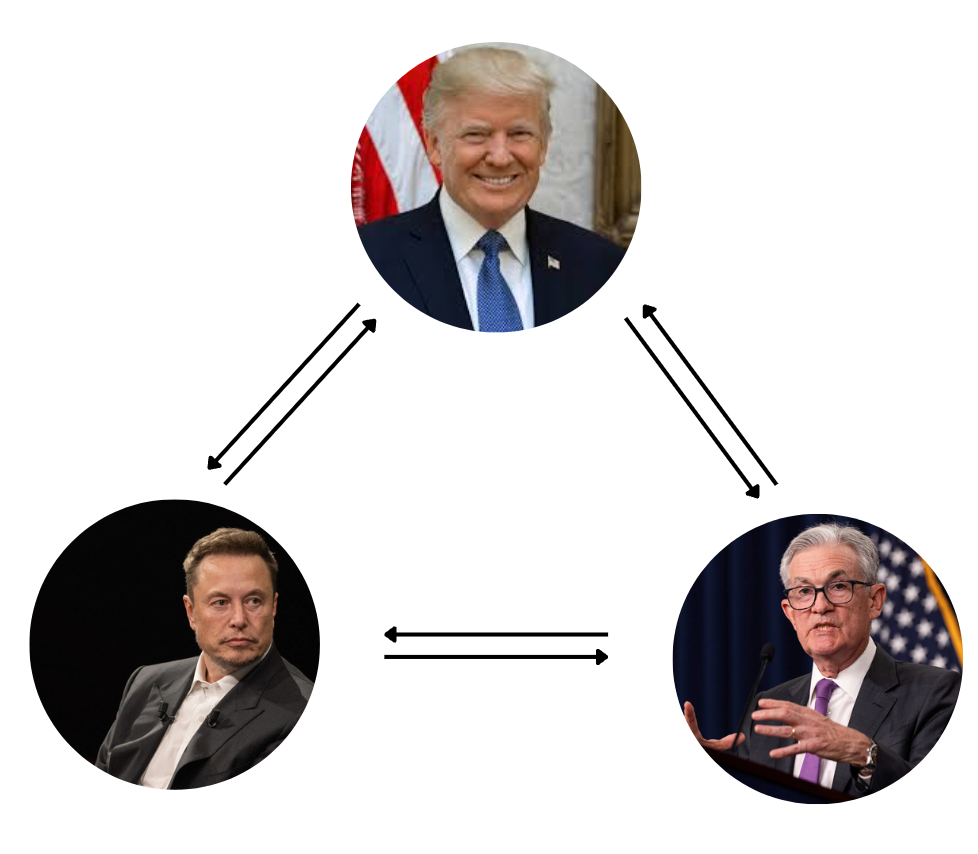
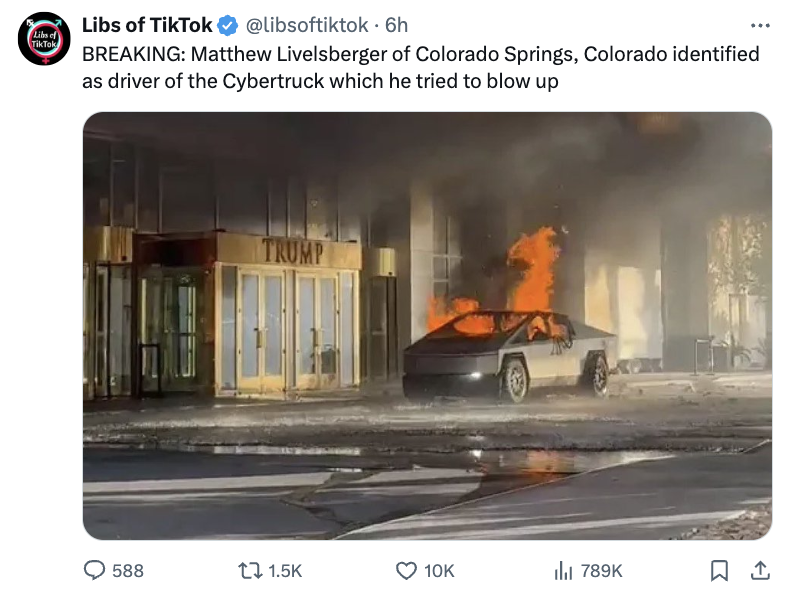
En cuanto a las noticias de Estados Unidos, ya ha habido una serie de extraños ataques terroristas, uno que incluso involucró indirectamente a Trump y Elon Musk. Coincidencia o no, el país puede esperar que se produzca más drama en el próximo año, para bien o para mal. En lo que respecta a predecir el año macro que tenemos por delante, mucho depende de estos dos personajes, así como de Jerome Powell, y su presencia mediática no hace más que crecer.
Trump ha conseguido el voto populista, aunque lo ha hecho prometiendo desafiar el statu quo en el que se ha encontrado la economía estadounidense durante décadas, en una apuesta de alto riesgo y alta recompensa. Los aranceles podrían ser una gran baza para conseguir que la manufactura extranjera se establezca en Estados Unidos y contrate a nivel nacional, o podrían potencialmente salir mal y resultar en una inflación pronunciada.
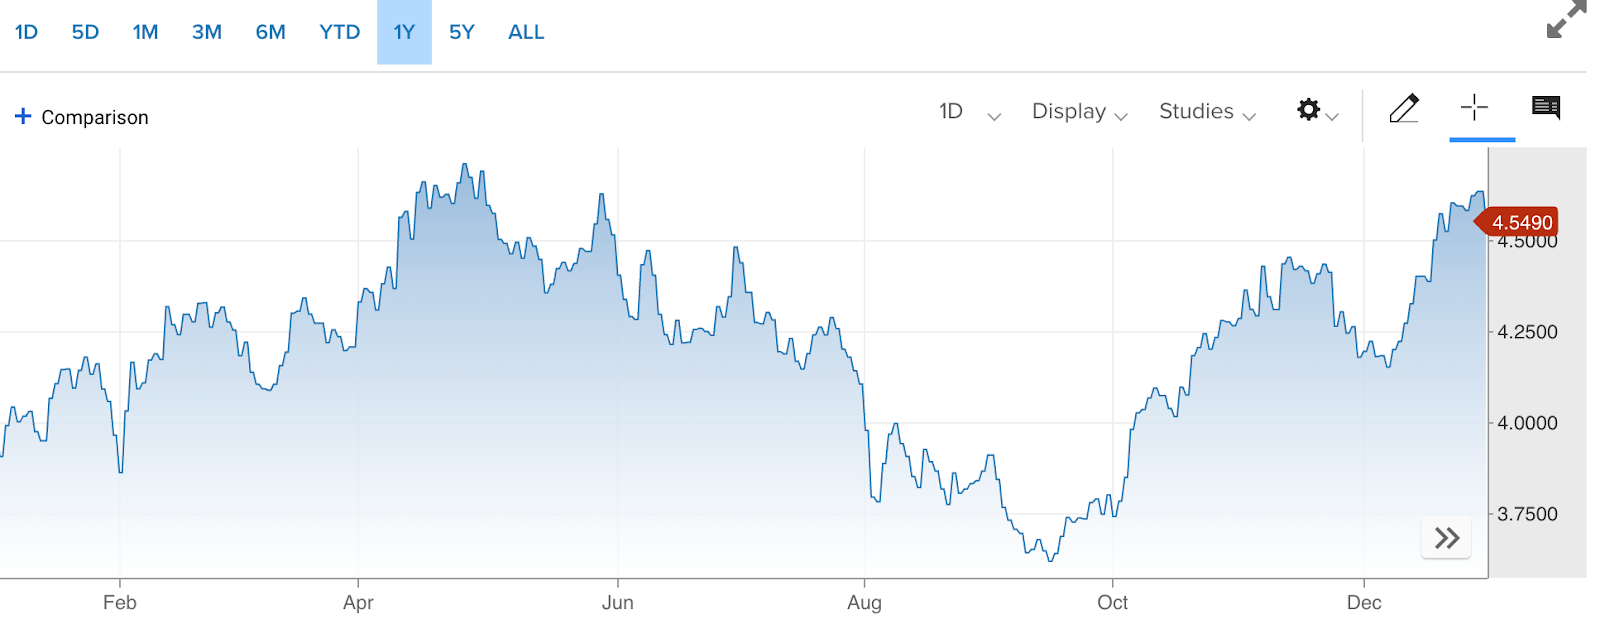
Si observamos el estado de los bonos estadounidenses, los mercados están valorando los bonos a largo plazo a la baja por una razón u otra. De cara a las elecciones, y siguiéndolas de cerca, hemos tenido un repunte en los rendimientos de los bonos a largo plazo, incluso mientras la Fed ha continuado recortando los tipos a corto plazo.
Umami Finance - Haz que tu cripto genere más cripto, que genere más cripto…
Los tipos de los bonos a largo plazo han estado subiendo, ya sean los de 10 años, 20 años o 30 años. El oro ha cesado su rally momentáneo, moviéndose lateralmente desde las elecciones principalmente. En cualquier día o semana determinados es difícil atribuir los movimientos de precios a un factor particular cuando hay tantas causas potenciales, pero uno tiene que asumir que tanto las manos de Trump como las de Elon en potencialmente estimular más inflación en la economía estadounidense podrían estar detrás de una gran parte de este movimiento.
Una duda más subyacente podría ser responsable de estos movimientos en el mercado de bonos, simplemente causada por la desconfianza global de los países en el USD como reserva de valor a largo plazo, dada la perspectiva insostenible del déficit, independientemente de lo que ocurra durante una administración Trump.
Un tema a seguir en 2025 son las luchas internas entre afiliados republicanos o entre Trump y otros miembros del gobierno estadounidense. Cuando se trata de conflictos de política relacionados con asuntos como aranceles y política monetaria, qué bando prevalezca podría determinar mucho en el año que viene.
Podría haber una cierta dinámica de poder entre Trump, Powell y DOGE, siendo Elon el menos significativo de estos grupos. La forma más fácil de mantener el crecimiento incluso si recortar el gasto público y los empleos e implementar aranceles resulta inflacionario sería cambiar la política monetaria y adoptar una postura más acomodaticia, aunque Powell no necesariamente lo desee.
Cuando se trata de tipos de interés, Powell ya ha sido contundente al decir que no se doblegará ante la presión del Presidente para bajar los tipos, como había hecho en el pasado. Powell también ha expresado su oposición a la idea de tipos del 0% o cercanos al 0%, aunque la mayoría de su mandato ha visto este tipo de política monetaria que afirma contrarrestar.
En las últimas dos semanas, ya hemos visto que se han producido algunos compromisos, con Trump apoyando la postura de Elon Musk sobre la importación de trabajadores extranjeros de STEM, aunque esto técnicamente entra en conflicto con declaraciones previas que había hecho. Este es un tema no relacionado; el impacto inmediato de los beneficiarios de visas H1-B en la economía estadounidense es probablemente insignificante.
Sin embargo, esto proporciona un ejemplo de Trump priorizando el pragmatismo económico/geopolítico por encima de algunas de las opiniones de su base inicial, incluso si eso significa alterar algunas susceptibilidades en la multitud republicana. Trump no tiene que preocuparse por la reelección, JD Vance u otro candidato republicano puede heredar estos problemas más adelante.
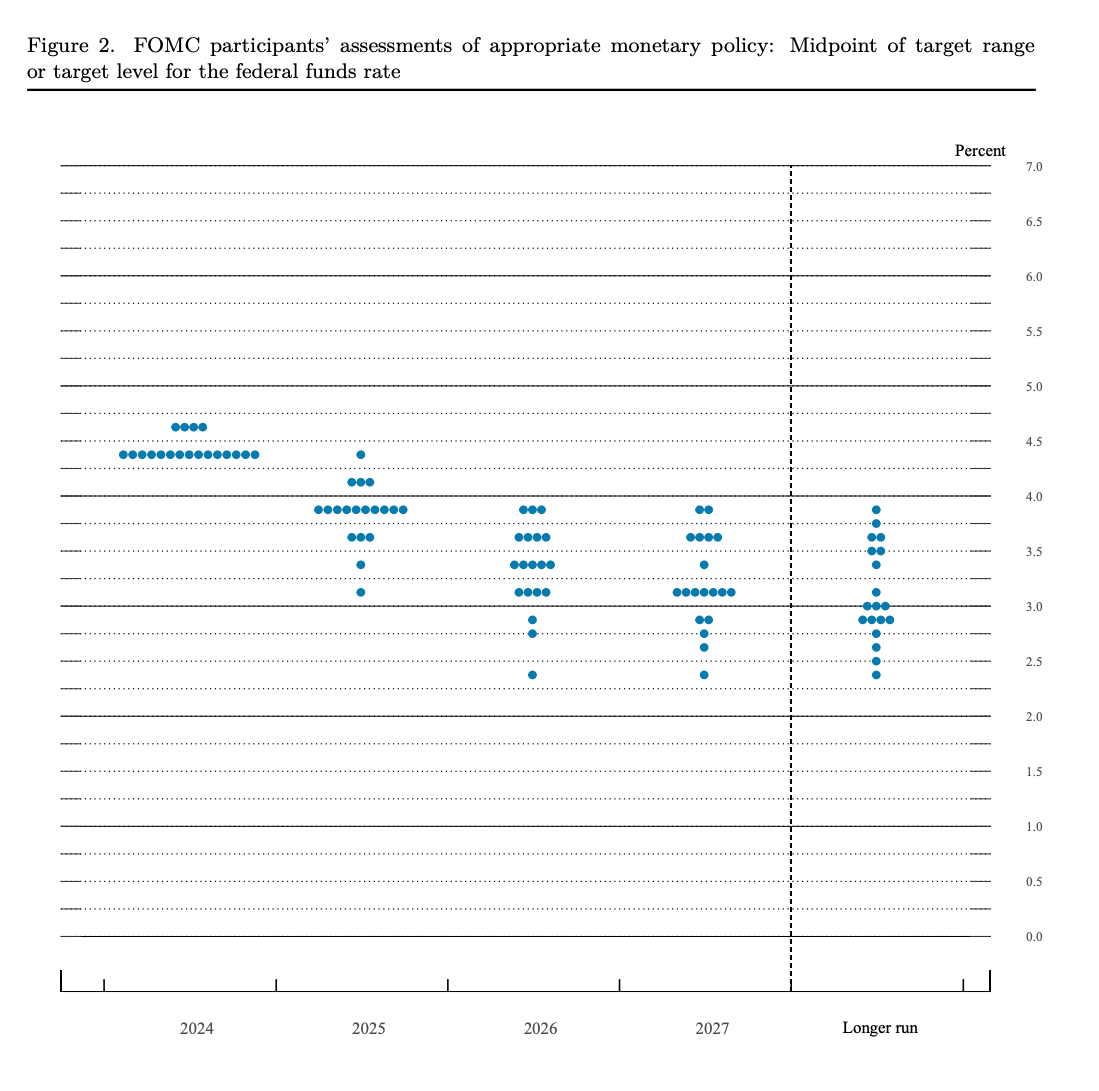
Por tanto, desde todos los frentes, ya sea Trump, Powell, o incluso Elon Musk, sus palabras deben tomarse con cautela, y los participantes del mercado tienen que leer entre líneas. Powell dio un discurso notoriamente restrictivo en diciembre, que los mercados ya han digerido. Enero parece estar asegurado para que los tipos de interés permanezcan sin cambios. En cuanto al resto del año, los mercados podrían estar interpretando demasiado las palabras de Powell y el dot plot actual.
Los mercados inicialmente descontaron un tipo de interés medio en 2025 50 puntos básicos más alto que las estimaciones anteriores. El gráfico de puntos anterior prescribe solo un recorte de tipos de 50 puntos básicos para todo 2025 o dos recortes de 25 puntos básicos. Después de 2025, el Comité Federal de Mercado Abierto tiene los tipos estableciéndose otros 50 puntos básicos más bajos durante 2026, y luego solo 25 puntos básicos más bajos en 2027.
Debido al historial de Powell, y dado el uso que hace Trump del mercado de valores y la economía como barómetro del éxito, sin mencionar su deseo declarado de impulsar aún más la economía estadounidense, algunos piensan que las proyecciones que ha dado la Fed representan una ilusión y que la realidad será más acomodaticia de lo que la última reunión sugeriría de otro modo.
Por otro lado, como se ha mencionado anteriormente, DOGE y el enfoque de Trump hacia la política exterior e industrial podrían ser un factor impredecible, con el potencial de causar una inflación significativa y forzar la mano de la Fed. DOGE tiene el potencial de acelerar o ralentizar el crecimiento dependiendo de cómo se lleve a cabo esta operación. Simplemente recortar empleos gubernamentales y financiación resultaría en menos liquidez en la economía, mientras que eliminar regulaciones innecesarias podría estimular más crecimiento que anteriormente estaba siendo frenado.
Lo que haga Trump en los días posteriores a su investidura podría sacudir los mercados de una forma u otra, pero mientras tanto, el riesgo ha vuelto a los mercados. Las instituciones buscan exposición en el nuevo año, especialmente a la narrativa de agentes de IA/AgentFi. Si 2025 sigue las tendencias históricas, al menos el próximo trimestre debería verse bien para $BTC y los mercados más amplios, con la dominancia de $BTC dirigiéndose hacia abajo para dar a las alts la pista que necesitan para alcanzar nuevos máximos.