$BTC seguiu as ações para baixo na última semana, embora uma recuperação significativa para $88K tenha sido feita antes. Muitos alts começaram a negociar em suas faixas respectivas, sem reagir excessivamente à ação de preço liderada pelo $BTC. Como nas semanas e meses anteriores, a origem dessa incerteza de mercado está relacionada ao panorama macro atual.
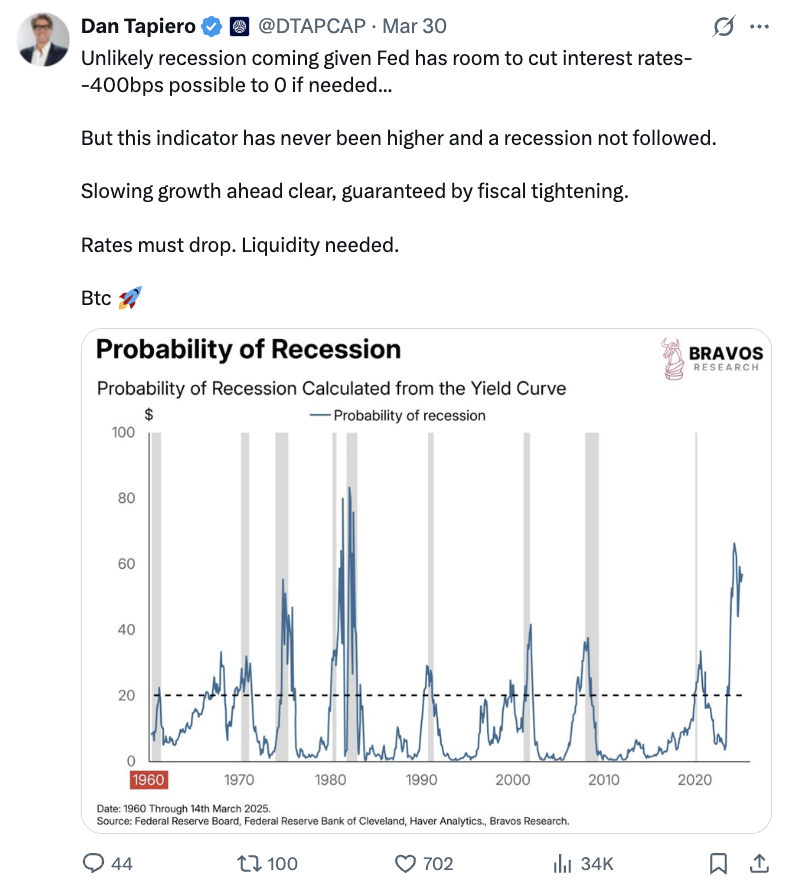
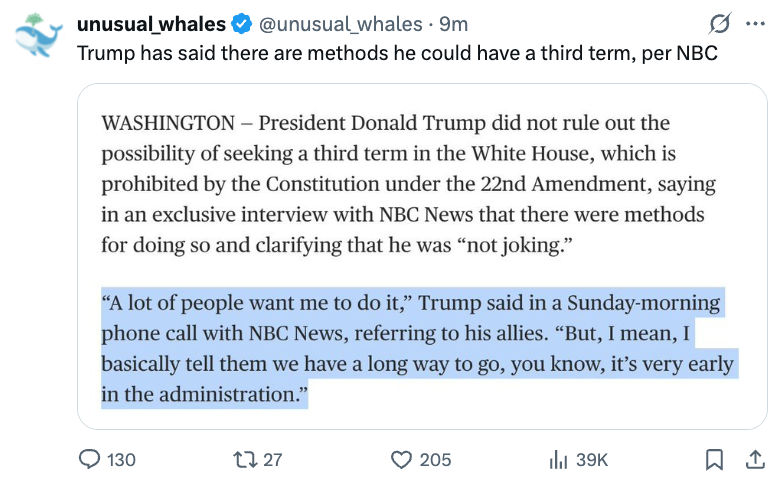
No centro da perspectiva econômica dos EUA está uma política comercial instável que muda quase diariamente. No domingo, Trump chegou a fazer comentários disruptivos sugerindo que poderia haver uma possibilidade remota de um terceiro mandato. Isso é interessante e controverso por si só, mas o que torna isso particularmente preocupante para alguns é que o segundo mandato de Trump não começou bem, especialmente segundo alguns indicadores econômicos.
Nesta edição, discutiremos os próximos anúncios de tarifas, possíveis ventos favoráveis macro e regulatórios para cripto, e mais…
Fique informado nos mercados ⬇
Se os participantes do mercado ainda não estavam cansados das tarifas, provavelmente estarão nesta semana, com novos anúncios de tarifas previstos para quarta‑feira. Uma das formas como as tarifas geram incerteza não está relacionada ao crescimento dos EUA, mas às ramificações globais e à tensão nas relações diplomáticas.
Quando se trata das ramificações de política externa das tarifas, é importante fazer uma distinção sobre como elas são implementadas. Uma forma de aplicar tarifas é puramente econômica, sem hostilidade em relação aos países tarifados. Isso se manifestaria como tarifas recíprocas ou tarifas gerais que afetam os países igualmente. A outra forma é usar tarifas como punição por ações de certos países, como uma moeda de negociação para obter algo mais.
O primeiro é mais comum entre as maiores economias para proteger a indústria doméstica, enquanto o segundo começa a se assemelhar a sanções, pois essas tarifas são usadas como desincentivo financeiro. Na prática, as tarifas de Trump são um pouco de ambos, já que ele oscila quanto ao motivo de suas tarifas. Às vezes, a justificativa citada pode ser a falha em impedir o fluxo de fentanil, como nos casos da China, México e Canadá, ou esforços insuficientes para parar a guerra, como no caso da Rússia.
“Se a Rússia e eu não conseguirmos fazer um acordo para parar o derramamento de sangue na Ucrânia, e se eu achar que foi culpa da Rússia — o que pode não ser — mas se eu achar que foi culpa da Rússia, vou impor tarifas secundárias sobre o petróleo, sobre todo o petróleo que sai da Rússia,”
- Trump à ABC News
Em outras ocasiões, Trump afirma que não há nada que esses países possam fazer, e as tarifas impostas a eles são exclusivamente para maximizar o interesse próprio da economia dos EUA. Naturalmente, são as tarifas discricionárias e antagônicas que dominam as manchetes, enquanto as discussões sobre tarifas recíprocas ocorrem de forma mais discreta.
Quando as tarifas são impostas como consequência negativa por ações que os EUA não aprovam, isso pode despriorizar os EUA como mercado consumidor de exportações e reduzir o interesse em investir nos EUA ou adquirir reservas em USD. Os países podem querer diversificar suas exportações longe dos EUA, assim como presumivelmente começaram a adquirir ouro e a se afastar do USD como reserva de valor principal para bancos centrais, em razão das sanções.
O espectro de intenções por trás das tarifas é o que está impulsionando o sentimento, já que o mercado espera tarifas mais medidas e previsíveis, que não apareçam e desapareçam conforme posicionamentos geopolíticos. Esse será o ponto chave a observar em 2 de abril, data que Trump apelidou de ‘Dia da Libertação’, quando planeja revelar tarifas novas e significativas. Já, Trump amenizou parte da retórica inflamável usada em suas pistas. Isso sugere que essas novas tarifas podem ser aplicadas com o objetivo de criar uma fonte real de receita para o governo dos EUA, em vez de algo que pareça mais uma punição aos concorrentes dos EUA.
Impacto da Macro no Crypto
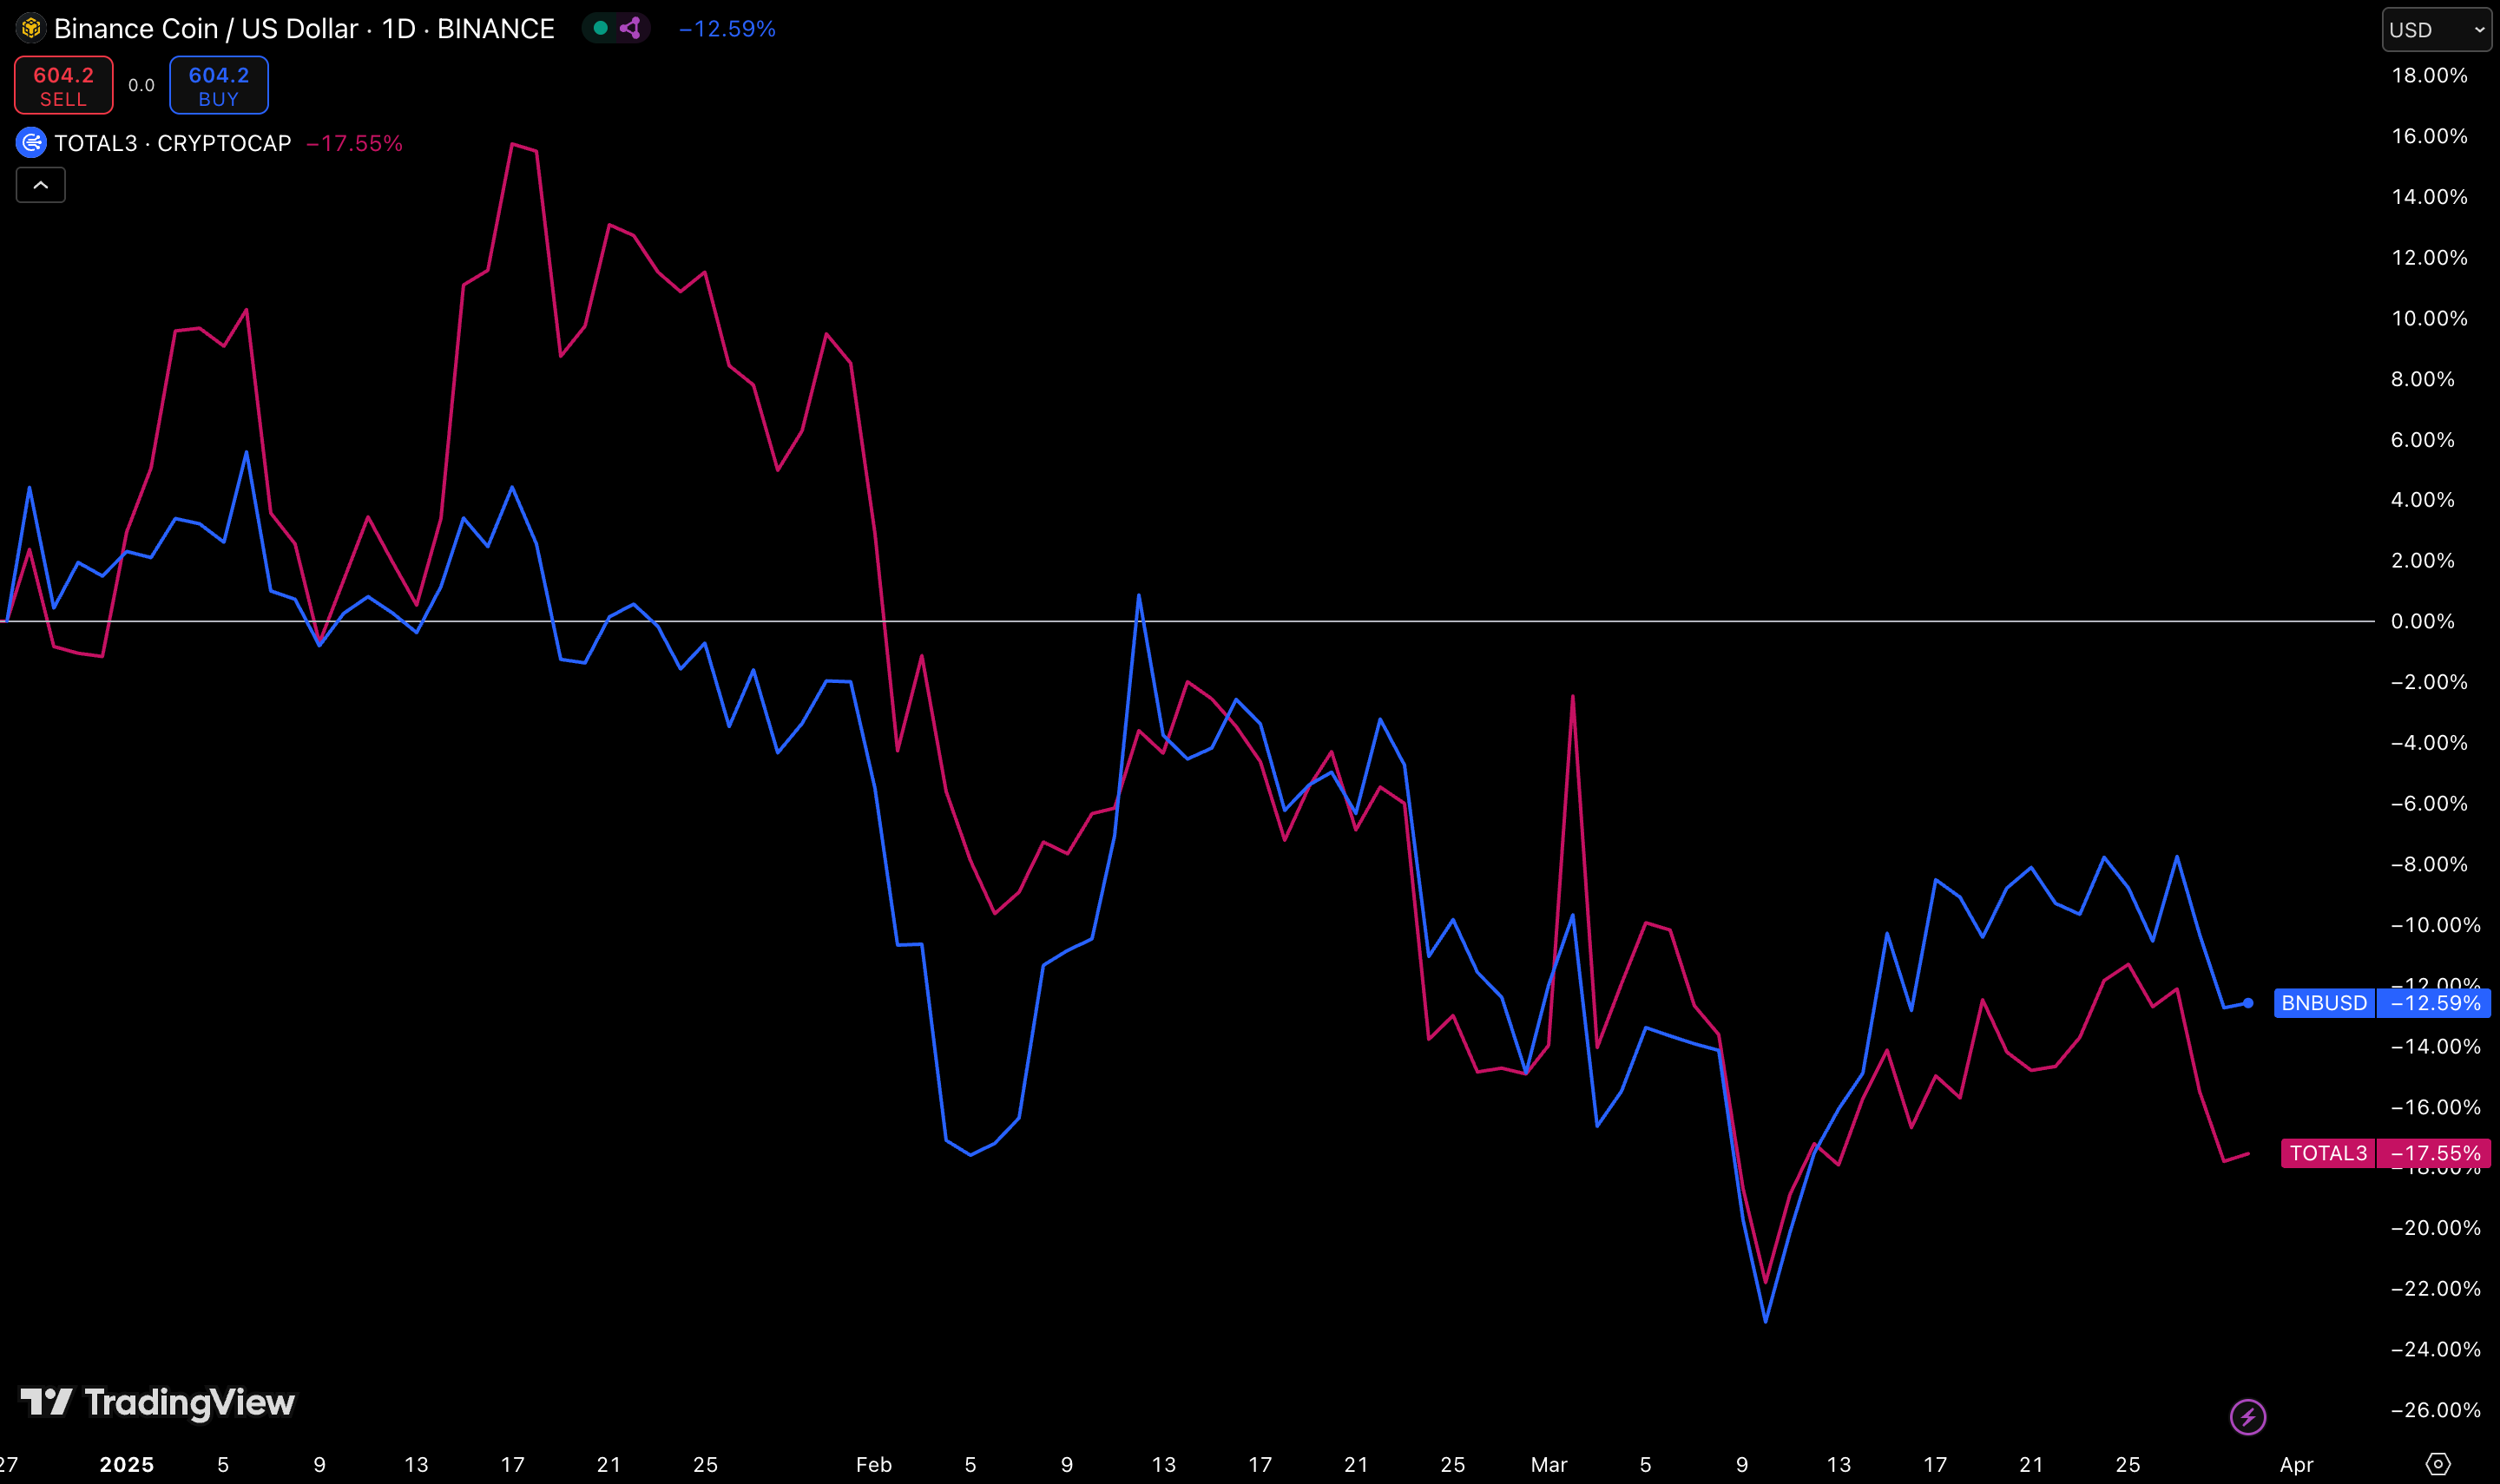
Outro ponto que está sendo rapidamente repetido por muitos na indústria é que tudo que não se chama Bitcoin não está atraindo a atenção das instituições no momento. Ao observar os ~100‑150 tokens principais por capitalização de mercado, apenas $BNB se destaca como um token que conseguiu se manter frente ao $BTC. De fato, $BNB está ligeiramente superando o próprio $BTC, caindo apenas ~23% de seus ATHs alcançados há 4 meses. A Binance criou alguns dos maiores incentivos para seu token $BNB, com o Binance launchpool, descontos nas taxas de negociação para detentores de $BNB e, claro, a própria $BNB chain, que usa $BNB como gás e também como ativo central em DeFi.
Neste momento, só há espaço para ativos cripto com o respaldo mais forte se manterem, enquanto todo o resto estagna entre 60‑80% abaixo dos ATHs anteriores. As condições macro atuais podem garantir que isso continue por algum tempo. Novos TGEs com foco institucional, como o $K da Kinto, que foi lançado ontem, podem talvez absorver a atividade de negociação. Os volumes podem deixar tokens menos atraentes para se acumularem em um lançamento com momentum.