$BTC siguió a las acciones a la baja esta última semana, aunque se logró una recuperación significativa a $88K antes. Muchos altcoins han comenzado a cotizar en sus rangos respectivos, sin reaccionar demasiado a la acción de precio liderada por $BTC. Como en las semanas y meses anteriores, la fuente de esta incertidumbre del mercado tiene que ver con la perspectiva macro actual.
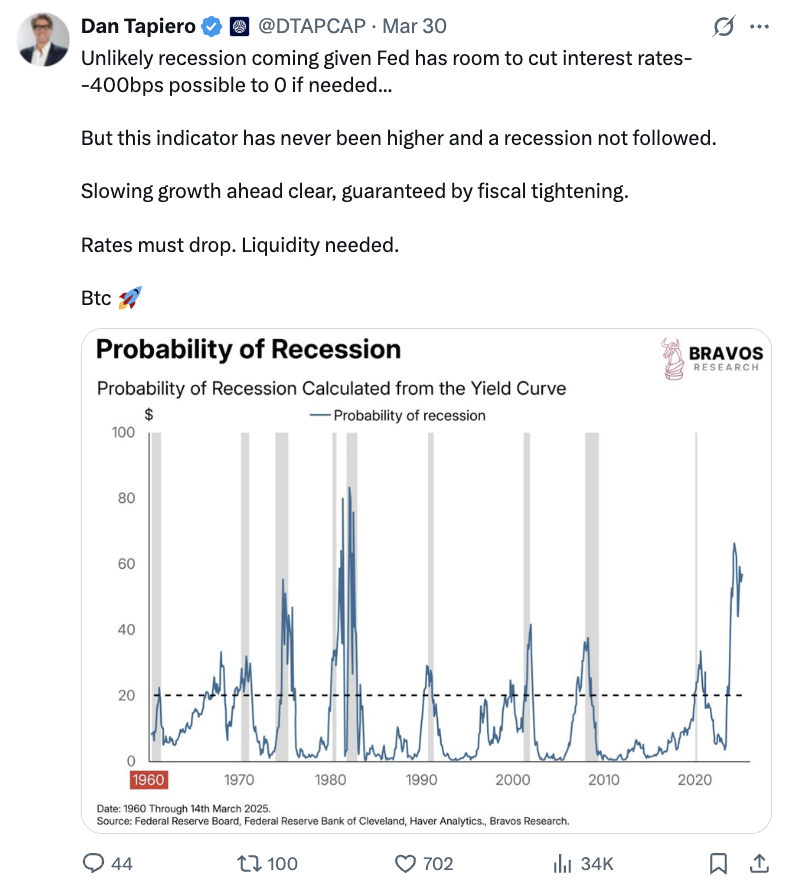
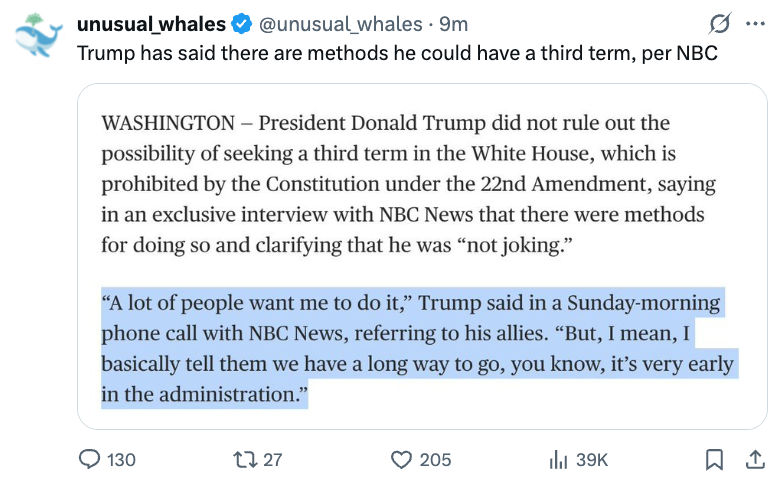
En el centro de la perspectiva económica de EE. UU. se encuentra una política comercial inestable que cambia casi a diario. El domingo, Trump incluso hizo comentarios disruptivos sugiriendo que podría haber una posibilidad remota de un tercer mandato. Esto es interesante y controvertido por sí mismo, pero lo que lo hace particularmente preocupante para algunos es que el segundo mandato de Trump no ha empezado bien, especialmente según algunos indicadores económicos.
En la edición de hoy, analizaremos los próximos anuncios de aranceles, posibles vientos macro y regulatorios a favor de las criptomonedas, y más…
Mantente informado sobre los mercados ⬇
Si los participantes del mercado no estaban ya cansados de los aranceles, probablemente lo estarán esta semana, con futuros anuncios de aranceles previstos para el miércoles. Una de las formas en que los aranceles generan incertidumbre no está relacionada con el crecimiento de EE. UU., sino con sus repercusiones globales y la tensión en las relaciones diplomáticas.
En lo que respecta a las repercusiones de la política exterior de los aranceles, es importante distinguir cómo se aplican. Una forma de emplear aranceles es puramente económica, sin mala voluntad hacia los países gravados. Esto tomaría la forma de aranceles recíprocos o aranceles generales que afectan a los países por igual. La otra forma es usar los aranceles como castigo por acciones de ciertos países, como una herramienta de negociación para obtener algo más.
Lo primero es más común entre las mayores economías para proteger la industria nacional, mientras que lo segundo se asemeja a sanciones, ya que estos aranceles se utilizan como desincentivo financiero. En la práctica, los aranceles de Trump son una combinación de ambos, pues vacila en la justificación de sus aranceles. A veces la razón citada puede ser el fracaso para detener el flujo de fentanilo, como en el caso de China, México y Canadá, o la insuficiencia de esfuerzos para frenar la guerra, como en el caso de Rusia.
“Si Rusia y yo no podemos llegar a un acuerdo para detener la masacre en Ucrania, y si creo que fue culpa de Rusia — lo cual podría no ser cierto — pero si creo que fue culpa de Rusia, impondré aranceles secundarios al petróleo, a todo el petróleo que salga de Rusia,”
- Trump a ABC News
Otras veces, Trump afirma que no hay nada que estos países puedan hacer, y que los aranceles aplicados contra ellos son exclusivamente para maximizar el interés propio de la economía de EE. UU. Naturalmente, son los aranceles discrecionales y antagónicos los que acaparan la mayoría de los titulares, mientras que las discusiones sobre aranceles recíprocos se llevan a cabo más discretamente.
Cuando los aranceles se imponen como consecuencia negativa de acciones que EE. UU. no aprueba, esto podría despriorizar a EE. UU. como mercado consumidor de exportaciones y reducir el interés en invertir en EE. UU. o adquirir reservas de USD. Los países podrían querer diversificar sus exportaciones fuera de EE. UU., al igual que presumiblemente comenzaron a adquirir oro y alejarse del USD como reserva de valor primaria para los bancos centrales a raíz de las sanciones.
El espectro de intenciones detrás de los aranceles es lo que está impulsando el sentimiento, ya que los mercados esperan aranceles más medidos y predecibles que no vayan y vengan según la posición geopolítica. Este será el punto clave a observar el 2 de abril, día que Trump ha bautizado como ‘Día de la Liberación’, cuando planea presentar importantes nuevos aranceles. Ya, Trump ha atenuado parte de la retórica incendiaria usada en sus insinuaciones. Esto sugiere que estos nuevos aranceles podrían emplearse con el objetivo de crear una fuente real de ingresos para el gobierno de EE. UU., en lugar de algo que parezca más un castigo para los competidores de EE. UU.
Impacto de la macro en cripto
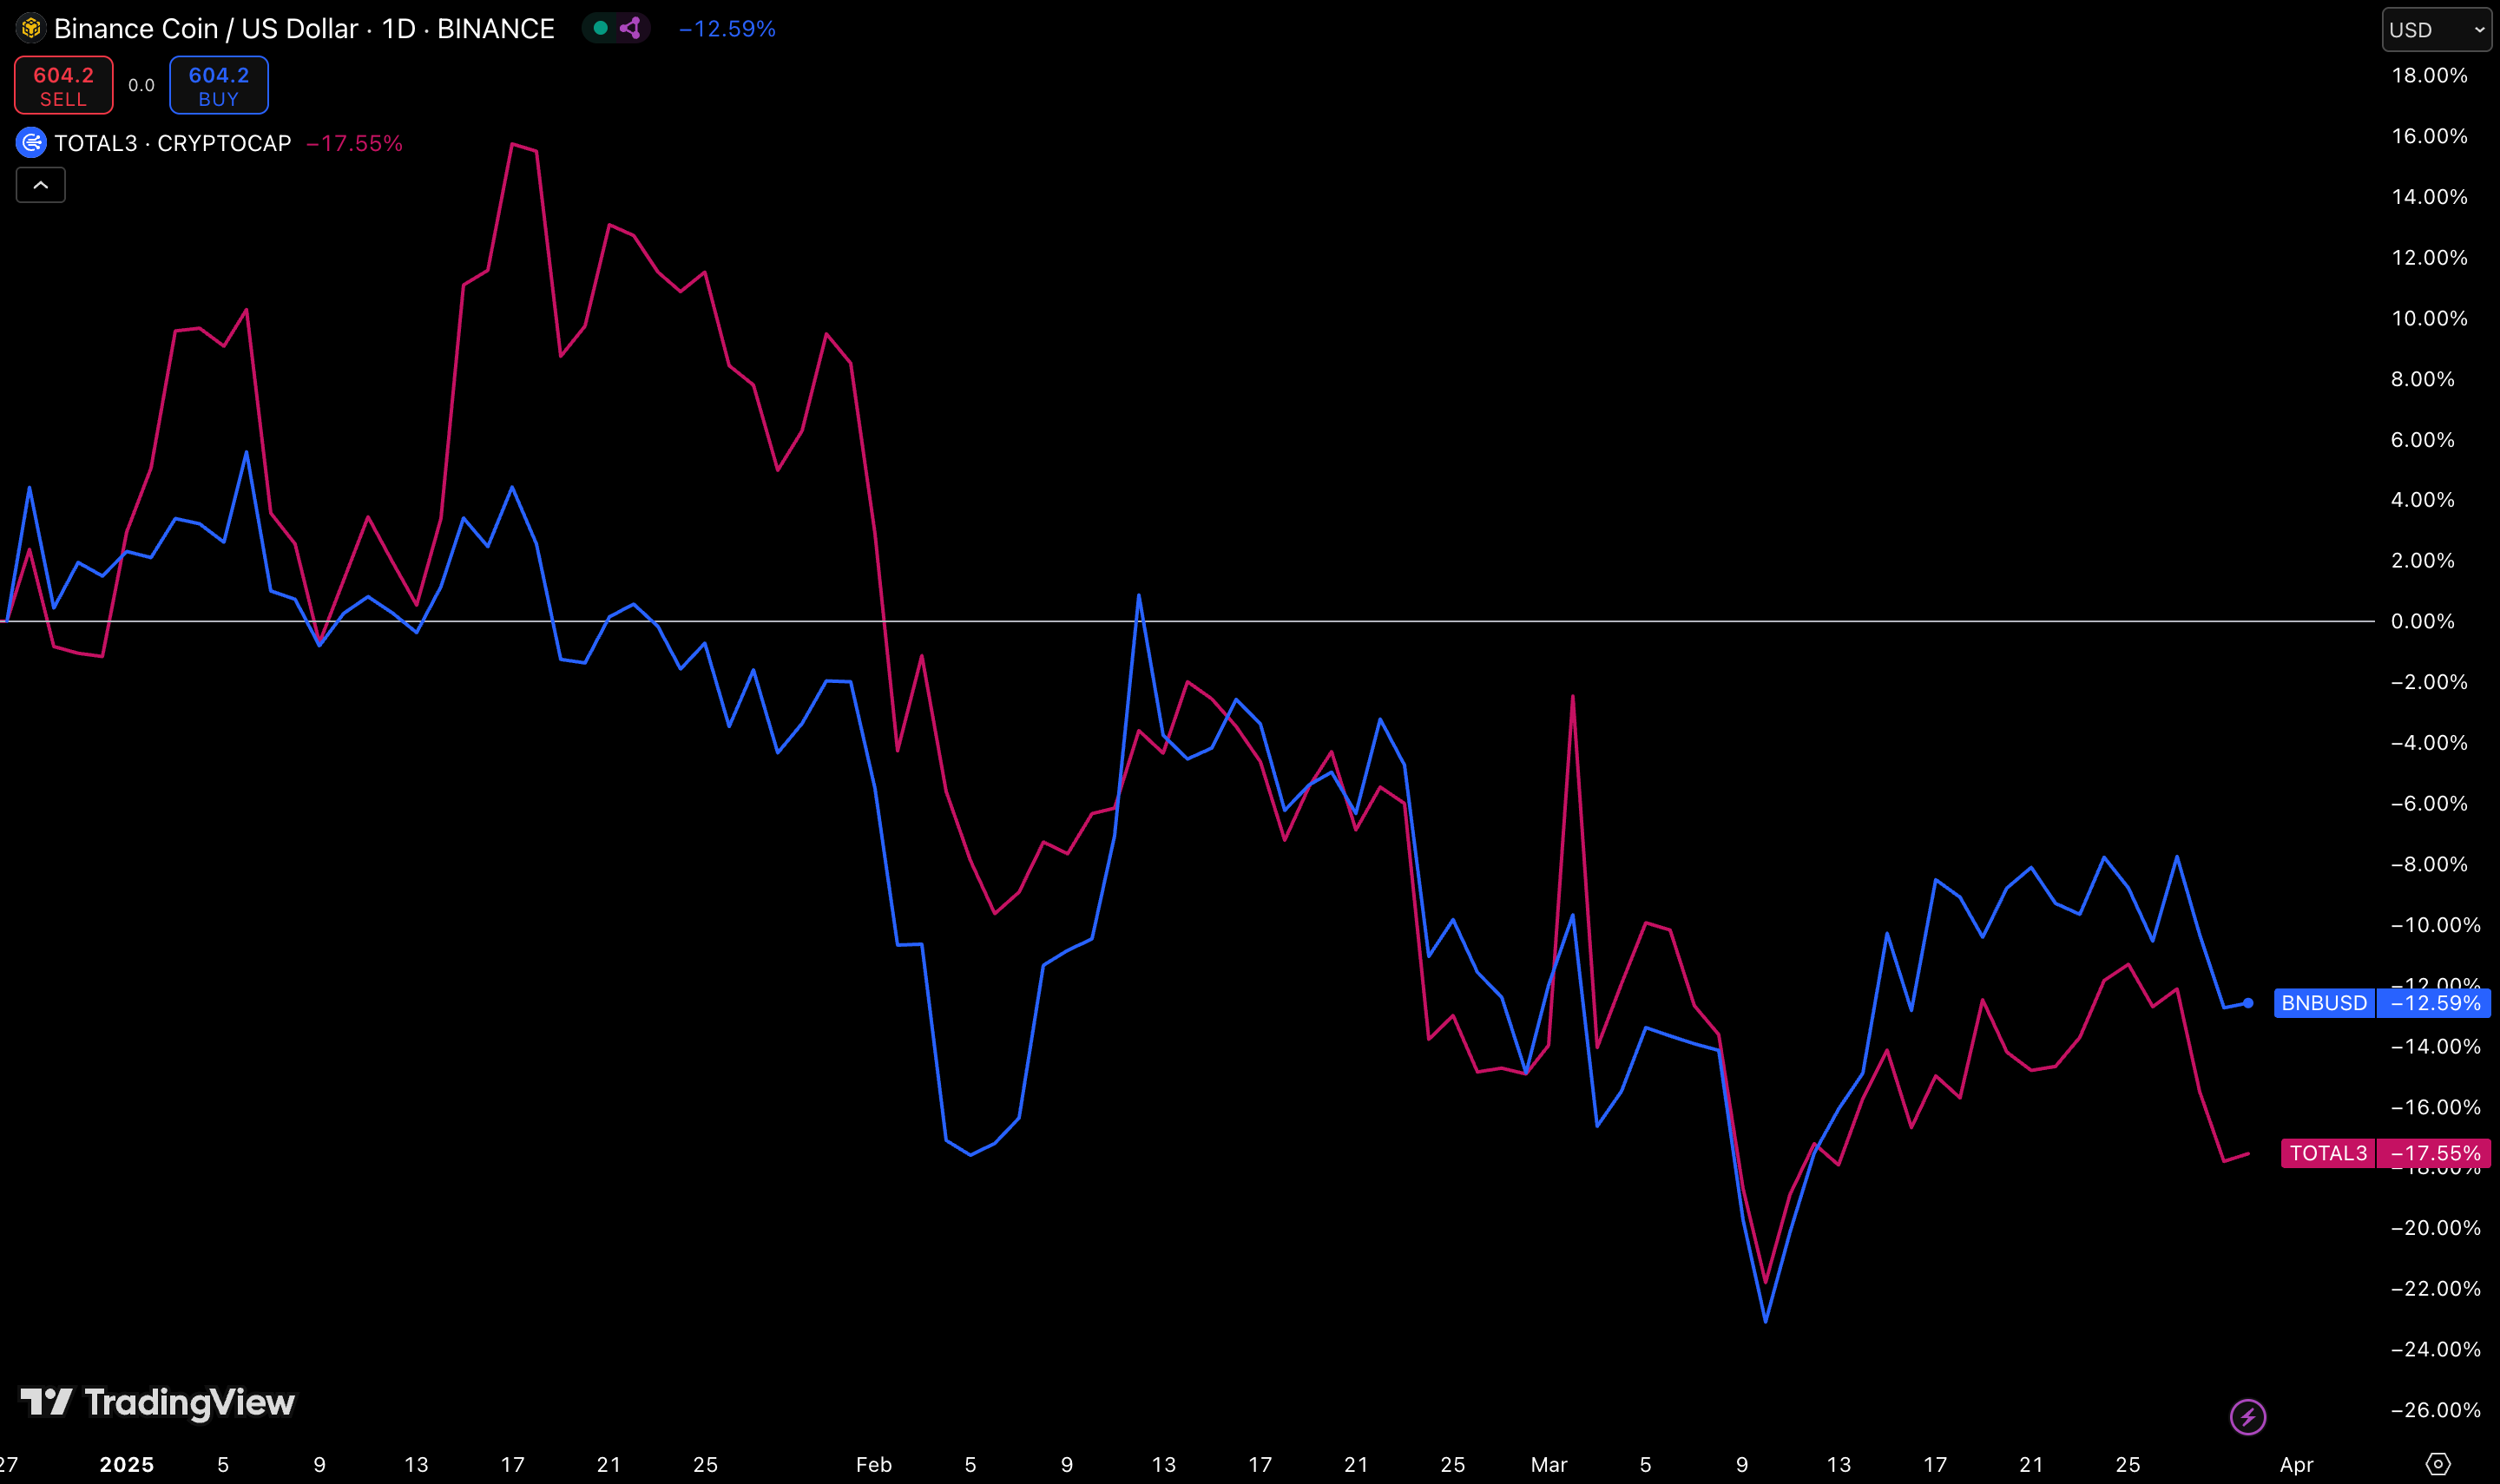
Otra idea que se está repitiendo rápidamente entre muchos en la industria es que todo lo que no se llama Bitcoin no está captando la atención de las instituciones en este momento. Al observar los ~100‑150 tokens principales por capitalización de mercado, solo $BNB destaca como un token que ha logrado mantenerse frente a $BTC. De hecho, $BNB está superando ligeramente a $BTC, con una caída de apenas ~23 % respecto a sus máximos históricos alcanzados hace 4 meses. Binance ha creado algunos de los incentivos más fuertes para su token $BNB, con Binance launchpool, descuentos en comisiones de trading para poseedores de $BNB y, por supuesto, la propia cadena $BNB, que utiliza $BNB como gas y también como activo central en DeFi.
En este momento, solo hay espacio para los activos cripto con el respaldo más sólido para mantenerse, mientras que todo lo demás se estanca entre un 60‑80 % por debajo de sus máximos históricos anteriores. Las condiciones macro actuales podrían garantizar que esta situación continúe durante algún tiempo. Nuevos TGEs con enfoque institucional, como $K de Kinto, que se lanzó ayer, podrían absorber la actividad de trading. Los volúmenes podrían dejar que los tokens menos atractivos se acumulen en un lanzamiento con impulso.