Jumper 已经在 约 300 亿美元跨 62 条链路进行“swap + bridge + swap”执行表面,构建于 LI.FI。现在它正尝试捕获桥接后的下一次点击,将路由流量转化为通过 Earn(发现 + 一键部署)和 Portfolio(执行后管理)的保留跨链收益管理。
我们的赌注是,在碎片化的多链世界中,拥有完整闭环(移动资产、寻找收益、管理仓位)的应用能够以纯路由工具无法实现的方式提升用户黏性。
本篇阐述为何路由分配是被低估的收益漏斗,Earn 如何实现机会发现的个性化,以及 Portfolio 为什么是决定此转折能否站稳的留存层。

Jumper介绍
Jumper 是面向消费者的应用,而 LI.FI 则作为其底层路由基础设施。当用户想要将 Chain A 上的 Token X 移动到 Chain B 上的 Token Y 时,Jumper 将原本需要多个手动步骤的过程抽象为一次编排路由(swap > bridge > swap)。执行可靠性确保一旦钱包因规模和速度信任某个路由器,它就会在出现机会时首先打开该标签页。

LI.FI 使用 模块化钻石合约架构(EIP-2535),让单一链上入口点能够委托给不同的桥接和 DEX 集成 facet。截止 2026 年 1 月,Jumper 的集成深度已覆盖 62 条链、23 条桥接和 21 个 DEX,几乎遍及所有主流链。

由于 Jumper 已经拥有资产移动环节,关键的战略问题是它是否还能掌握部署和管理,因为正是这些环节决定了黏性的叠加。
多链收益的现实
DeFi TVL 已从 2023 年的 500 亿美元增长至今天的超过 1000 亿美元,且拥有超过 100 条活跃链。多链不仅创造了更多资本部署的场所,还导致收益、激励和流动性深度在各平台之间持续分散。
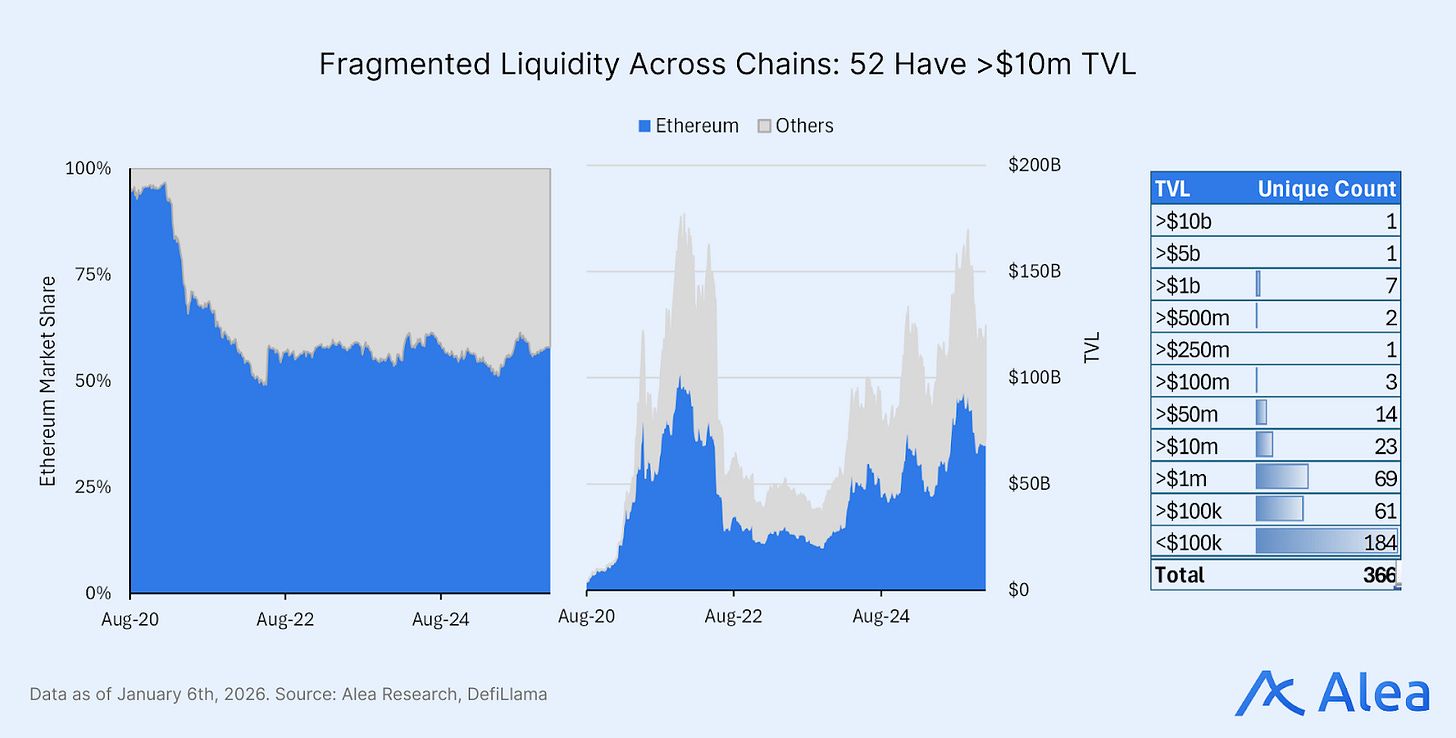
如今,即便是成熟用户也面临碎片化的收益耕作堆栈:发现机会(信息流、仪表盘),路由资产(bridge/router),在协议 UI 上部署,随后在其他地方跟踪仓位,并在收益压缩时重复此过程。这导致跨链活动上升,TVL 向收益最高的链迁移。例如,USDT 在 Aave 上的收益:Ethereum 基础收益 2.34%,Arbitrum 为 2.20%,而在 Plasma 上为 3.09% 加 0.49% 的 XPL 奖励。
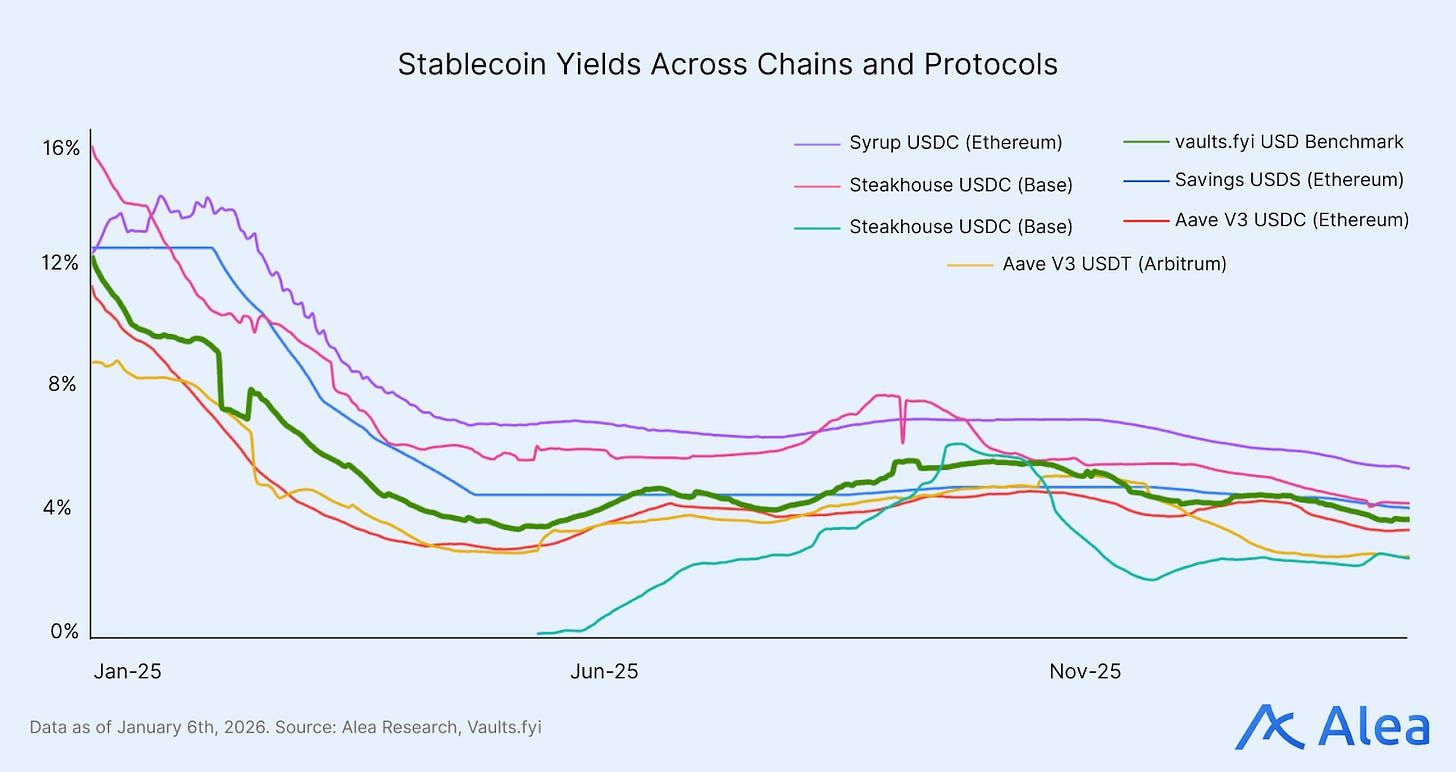
Jumper 的观点是,多平台导致用户在桥接进入机会后出现掉链,但资产配置却在路由器之外完成。
随着利润空间压缩,路由正变得商品化,仅靠 Jumper 的分发已难以防御。要实现防御,需要捕获完整闭环:资本移动 > 资本部署 > 仓位在同一平台上管理。
转折点:Earn 和 Portfolio
Jumper 的 约 3000 万美元 日资产流动代表了当前未被充分利用的显著收益机会。如今,用户在资产桥接后必须单独发现并存入收益农场,这一步骤发生在 Jumper 之外。端到端掌控此工作流即可捕获为更高利率、流动性激励或耕作计划而桥接的寻求收益的资本。
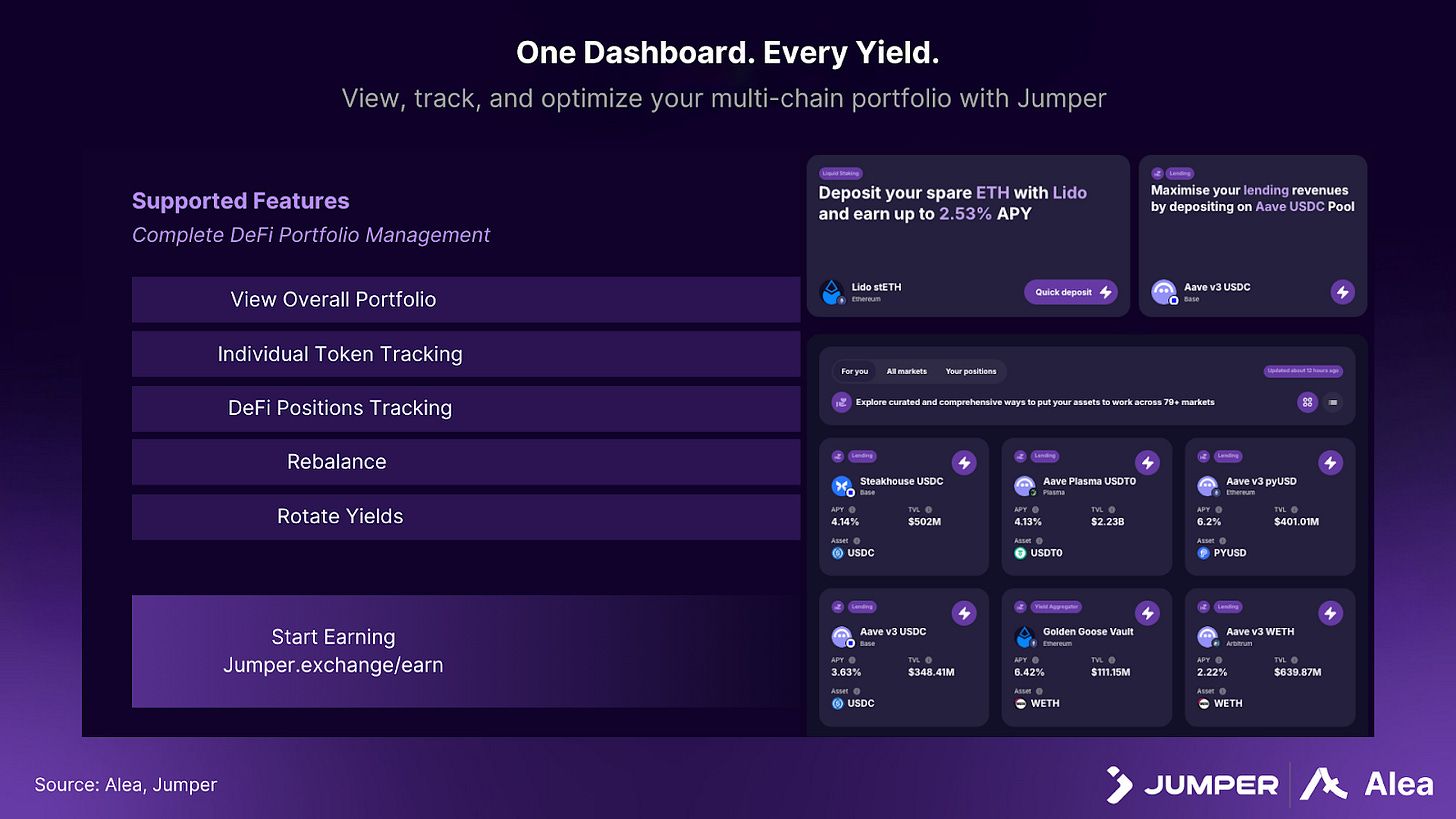
Earn 是 Jumper 将路由流量转化为配置决策的尝试。它不再展示通用的 APY 排行榜,而是通过四个信号筛选机会:
已有 DeFi 仓位
Token 持有情况
链上活动
风险画像
Portfolio 提供跨链仓位管理,侧重可操作而非只读。目标是在平台内监控、再平衡并轮换收益,无需离开平台。
Earn 依靠其庞大的分发渠道获取入口,但 Portfolio 必须赢得回访。如果 Portfolio 足够优秀,使用户默认在此管理仓位,Earn 将成为可持续的功能,而非一次性特性。
Jumper 的用户漏斗不仅限于直接使用。LI.FI 的路由基础设施已嵌入 Rabby、Phantom、Jupiter 和 Hyperliquid 等主流钱包和协议,向数百万用户暴露 Jumper 的后端。每一次钱包连接都会生成行为数据,包括常用链、持有的 Token、执行的 swaps。Earn 利用这些数据呈现个性化机会。
结论 + 关注点
Jumper 正在打造从聚合器到配置器的流水线,这与 MetaMask 试图通过 swaps 和 staking 实现的路径相似(但大多失误)。Earn + Portfolio 于 1 月 13 日上线,论点仍在验证阶段。最直接的验证是转化率和留存率,而非头部交易量。
需要关注的重要指标包括实际在 Earn 上部署的桥接/swap 用户占比,以及这些用户在多长时间内回归管理其 Portfolio 的比例。The y