上周报告的大多数公司营收增长,但股价仍下跌。S&P 500指数下跌0.6%,纳斯达克指数下跌2.1%,这一周几乎所有报告都证实了AI计算需求真实存在。
构建AI产能意味着在收入到来前数年支付芯片、数据中心、内存和电力费用,市场本周按谁来覆盖这一缺口对公司进行分类:公司自有现金、客户现金或借款。
本文涵盖本周Pulse中的股票部分。

为何好消息下股价下跌
SPY按公司规模对S&P 500成分股进行加权,因此少数大型科技股占据主导地位,本周上涨0.1%。RSP持有相同的500只股票但每只等权重,本周上涨0.8%。QQQ(科技股为主的纳斯达克100指数)下跌1.1%,SOXX(芯片制造商篮子)下跌4.3%。周五更广泛的市场被买入,抛售则专门针对大型AI股。

当利率看起来更具粘性时,这些股票跌幅最大,因为其价格取决于多年后的预期利润。利率上升时,持有债券这一无聊替代方案的等待回报更高,因此每笔未来利润都会相对于这一更丰厚的替代方案被折价。投资者并未退出市场;如果他们退出,等权重篮子也会下跌。
资金缺口
企业从运营中产生现金。它还会在资本支出上花费现金,即构建过程中的芯片、建筑和电网连接。当资本支出超过运营现金流时,差额必须来自其他地方,可能是新债务、新股份或公司储备。
上周这三者都变得更贵。债务直接以利率计费。当利率导致股价下跌时,股权成本更高,因为公司必须出售更多股份才能筹集相同现金。动用储备意味着放弃储备现在赚取的利息,而这一利息随利率上升。
利率面临来自两个主要驱动因素的向上压力。首先,攻击扰乱了关键航运咽喉要道的油轮交通,布伦特原油价格推高至每桶100美元以上,推高基准通胀预期。其次,进口价格同比上涨7.1%,由计算机、半导体和工业机械的成本增加驱动。这正是推动AI基础设施扩张的硬件。这些压力限制了美联储放松货币政策的空间,利率期货定价显示75%的概率维持不变,25%的概率加息。
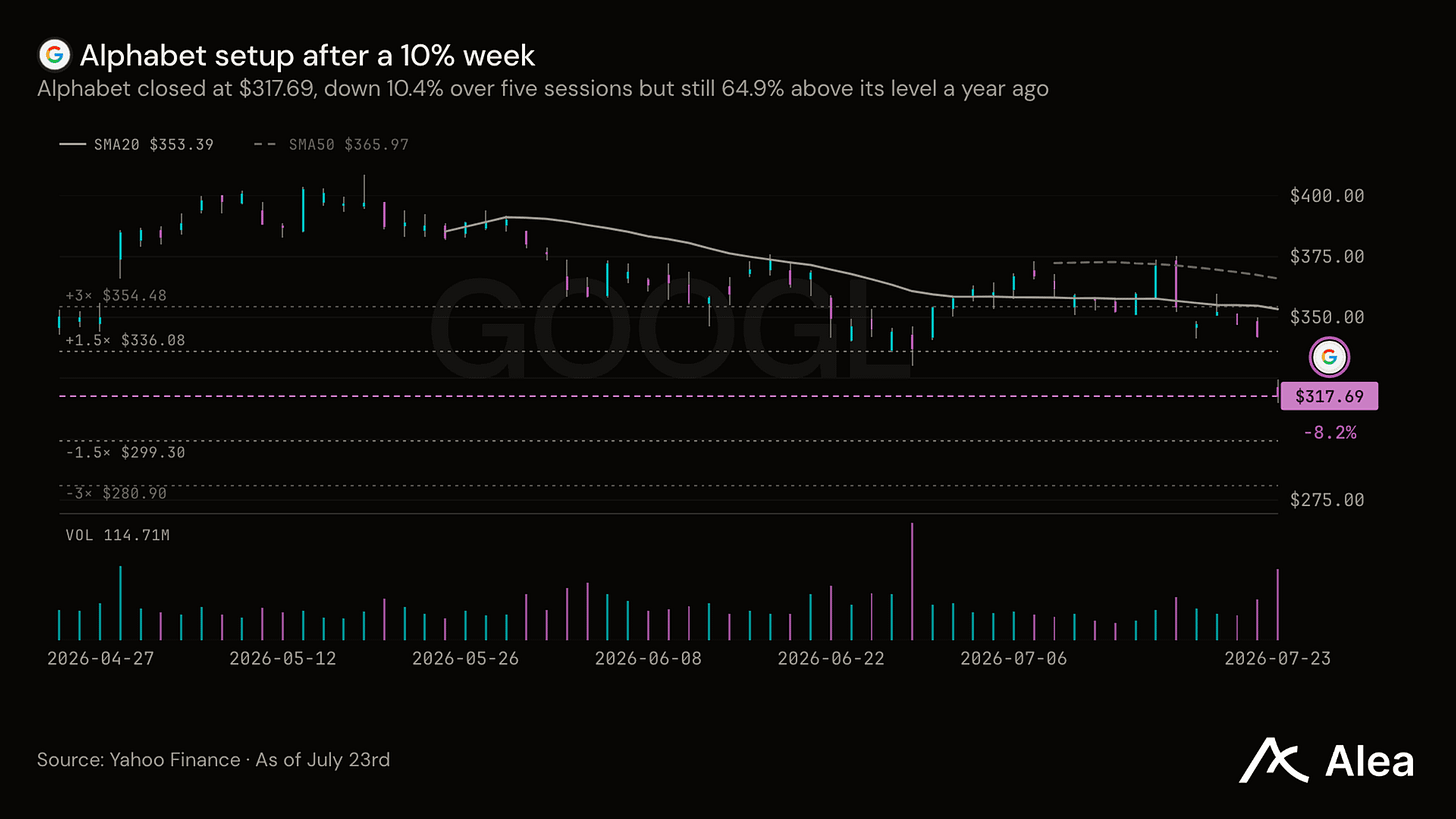
Alphabet各业务板块季度表现强劲:云业务营收增长82%至248亿美元,云业务利润率从20.7%扩大至35.6%,搜索业务仍增长17%。尽管如此,股价在报告发布后仍下跌7.2%,因为Alphabet的资本支出为449亿美元,而运营现金流为391亿美元,单季度短缺59亿美元,随后告知投资者2026年资本支出预计为1950-2050亿美元。没有人质疑需求,因此抛售重新定价了支出如何获得资金。
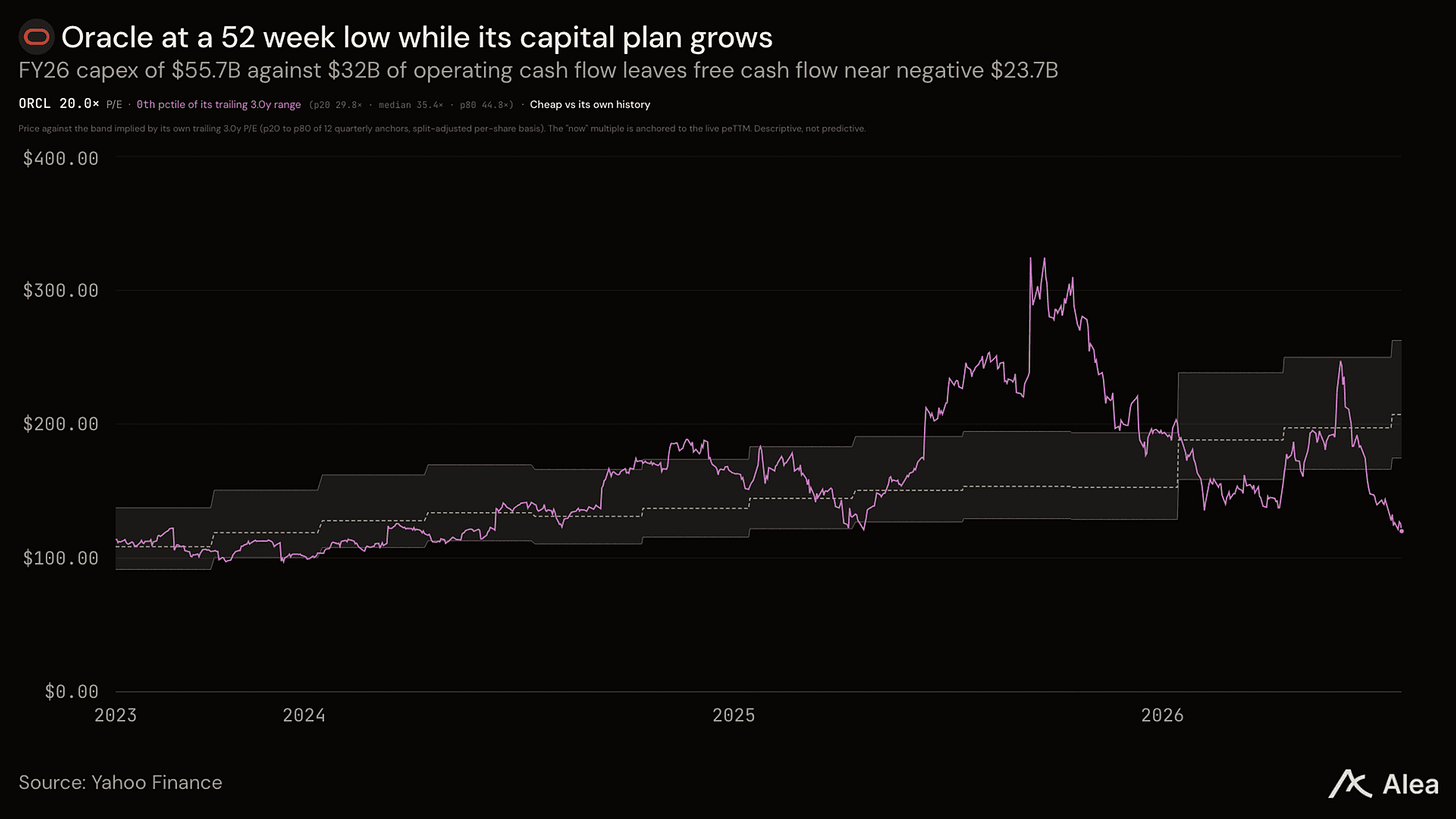
Oracle报告年度资金缺口,资本支出557亿美元,而运营现金流为320亿美元(缺口237亿美元),融资计划要求发行约400亿美元的债务和股权。尽管获得价值高达70亿美元的五角大楼合同,但由于在收入到来前建设数据中心所需的前期资本,股价触及52周低点。
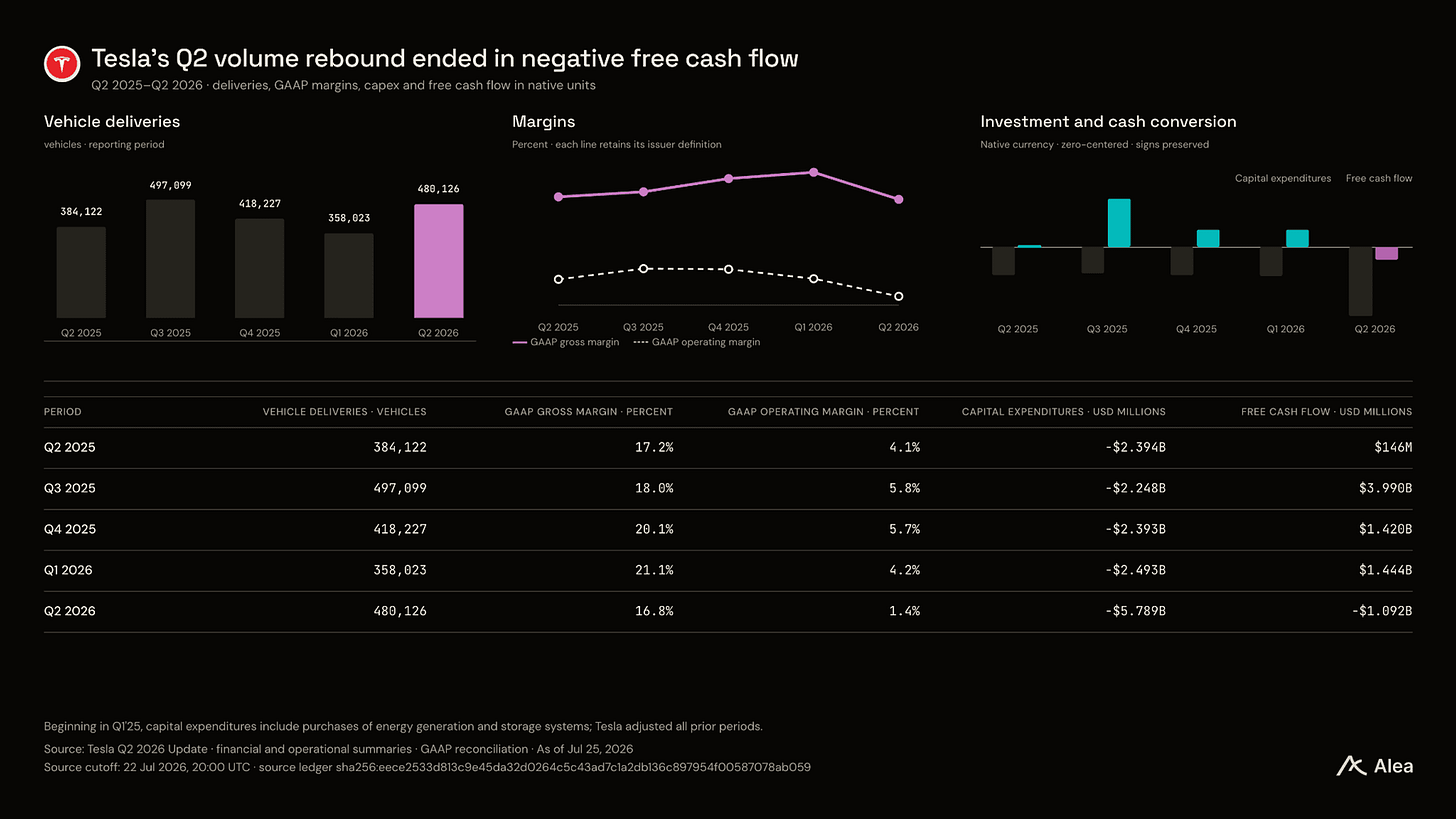
特斯拉交付创纪录的480126辆汽车,但运营利润率压缩至1.4%。运营现金生成不足以覆盖58亿美元的季度构建支出,导致自由现金流为负11亿美元。
客户预付的公司
保值的公司拥有通过合同承诺承担部分构建成本的客户或交易对手。首先,客户存款是现在支付以换取未来供应的现金,直接用买方的资金资助工厂。其次,照付不议协议要求客户无论是否提货都支付约定的最低金额,这将未来需求转化为贷款人愿意据此融资的法律索赔。最后,积压订单是已签署但尚未交付的订单堆栈,本身不提供资金,但消除了使贷款人收取更高费用的需求风险。
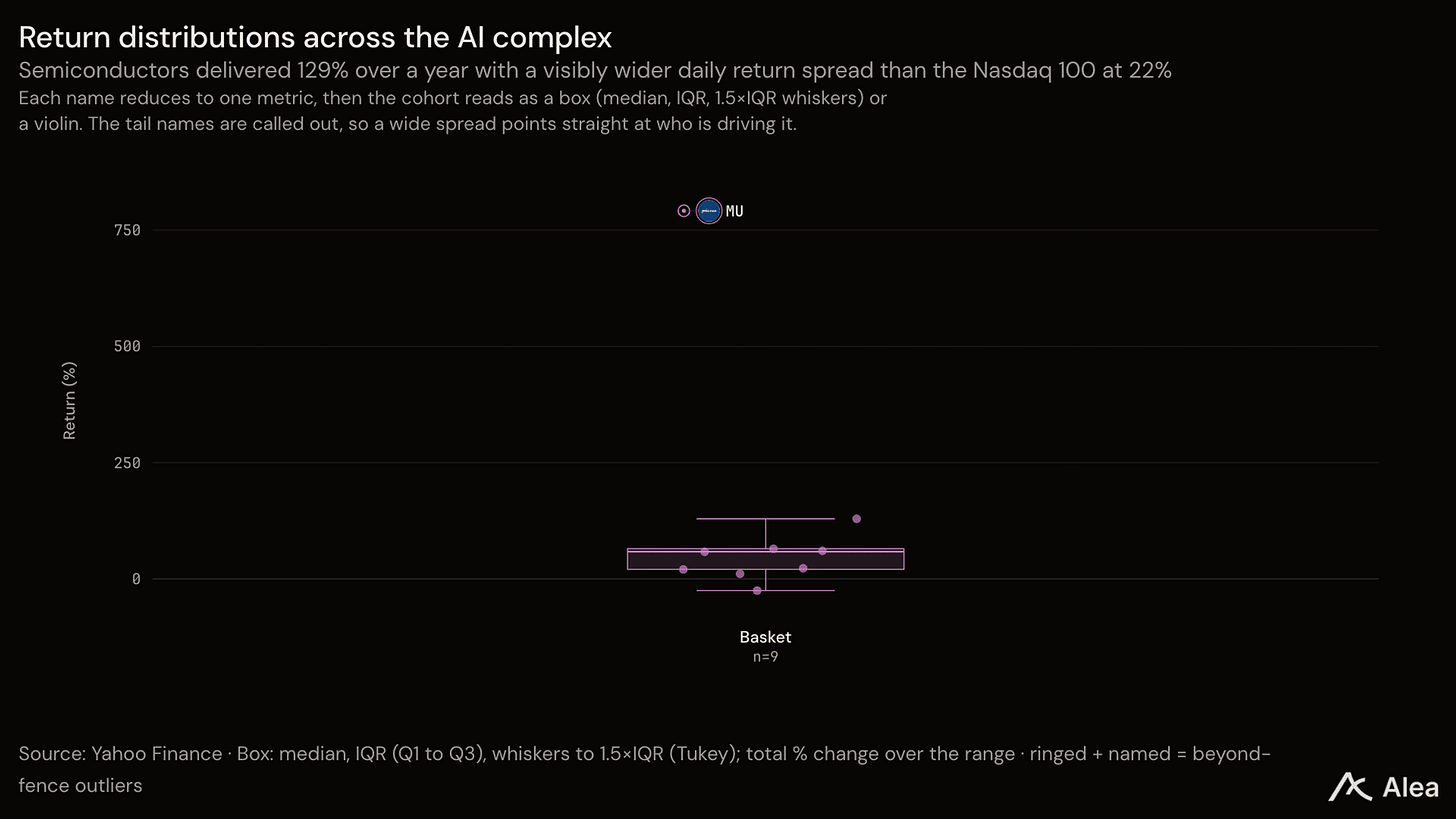
美光拥有16份多年期照付不议协议,覆盖至2030年约五分之一的DRAM产量,约1000亿美元的合同最低收入,以及220亿美元的客户存款。其客户正在为工厂建设付费。
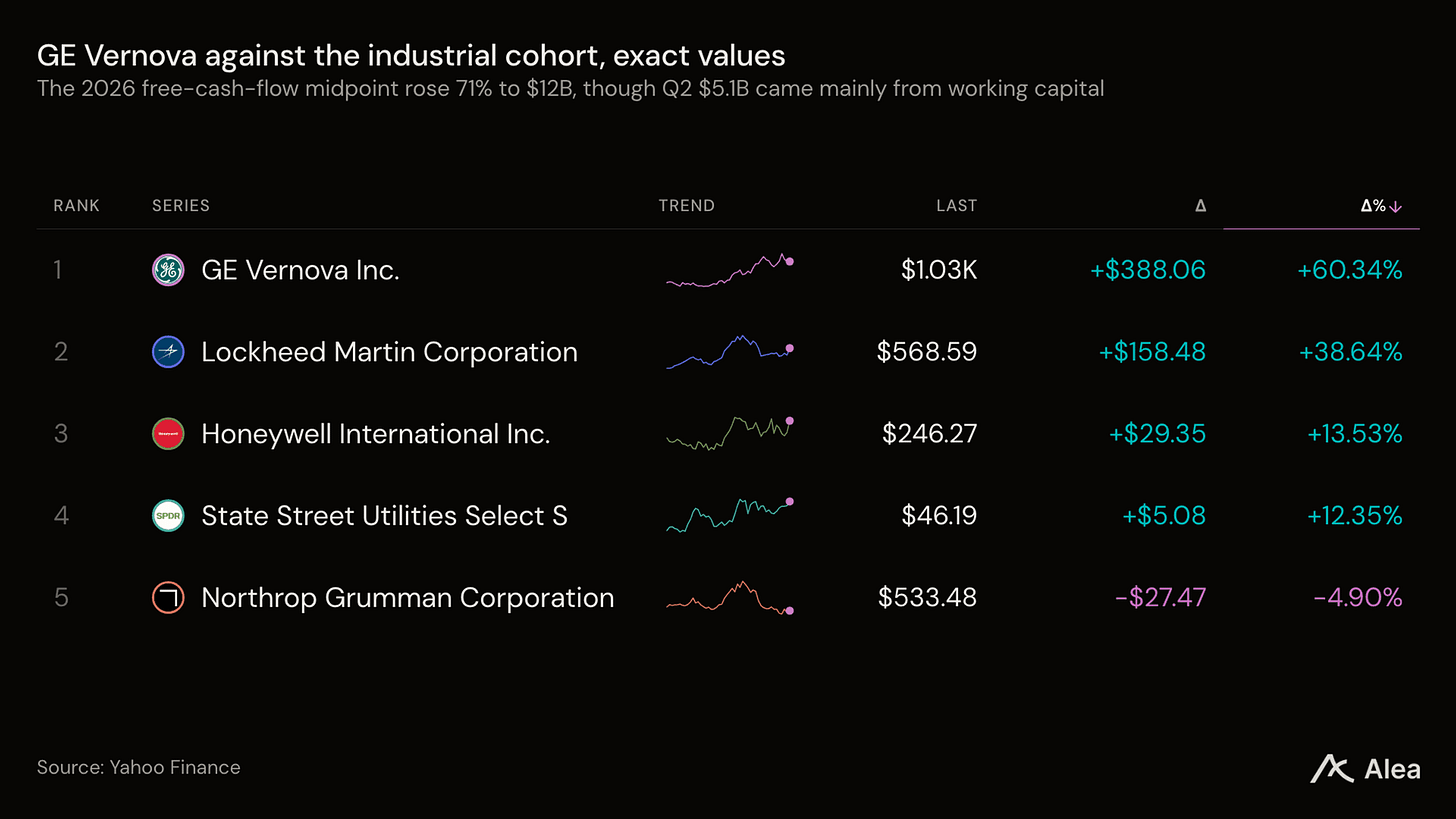
GE Vernova销售将电力需求转化为电力的涡轮机和电网设备,季度交付111亿美元营收的同时预订了242亿美元订单,其1760亿美元的积压订单相当于约四年的已售工作量。
洛克希德的积压订单达到2300亿美元,约相当于2.9年的营收。微软是同一逃生路径的自筹资金版本:其资本支出为319亿美元,约占467亿美元运营现金流的68%,构建完成后仍有158亿美元现金剩余。它与Alphabet运行相同的构建,但无需外部资金。
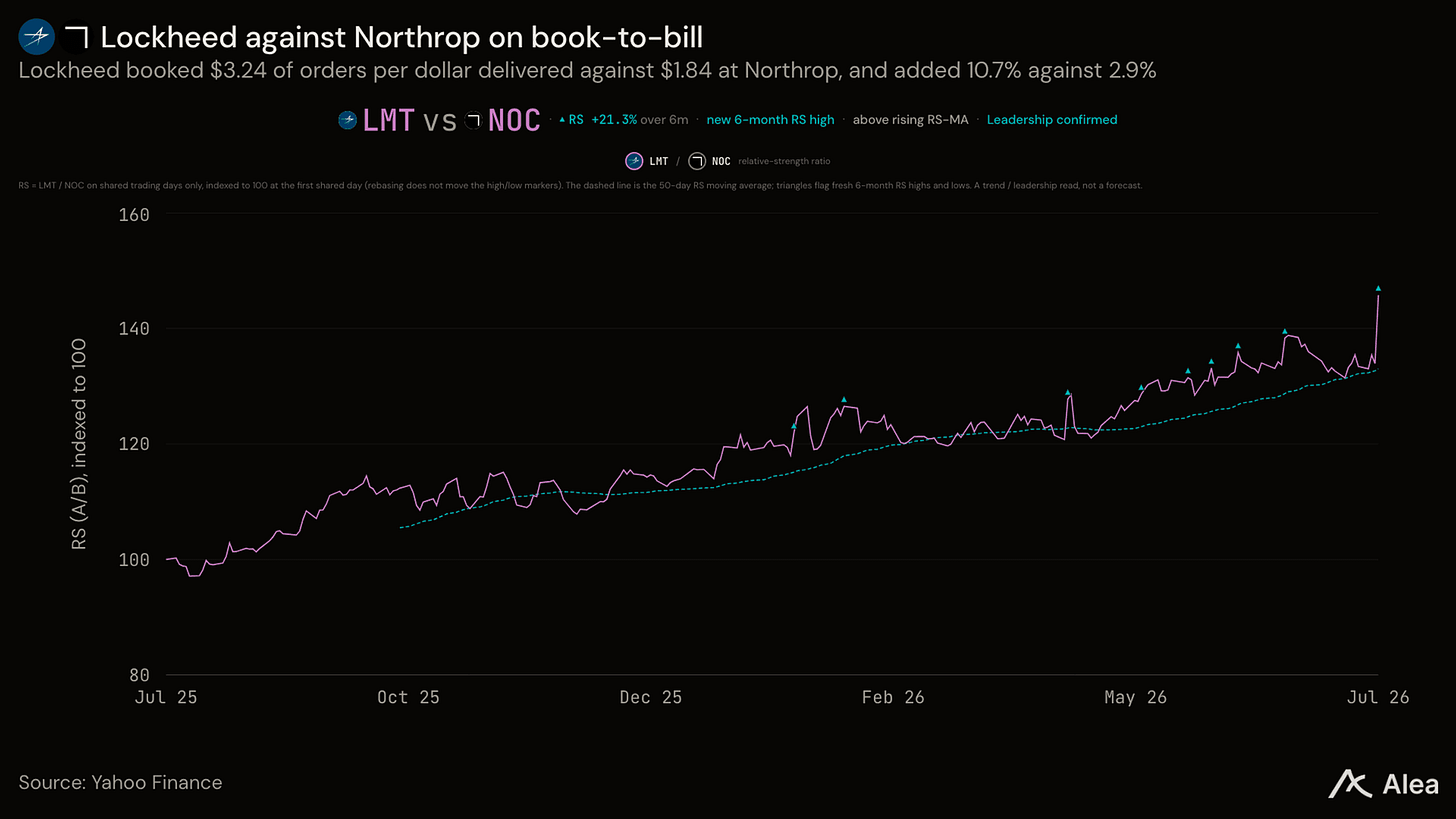
有两个注意事项。预售收入并非预售利润。诺斯罗普每交付1美元新订单为1.84美元,其利润率仍从11.8%下滑至10.6%,因为订单可能比公司能盈利交付的速度更快到达。这些名称的多元化程度比股票代码列表显示的更薄:内存、芯片和电力设备的增量订单增长大部分可追溯到相同的少数数据中心预算。这就是为什么美光尽管有合同,周五仍下跌6.9%的原因。持有内存制造商、芯片篮子和涡轮机制造商会更快增加股票代码,而不是增加多元化。
微软和亚马逊财报
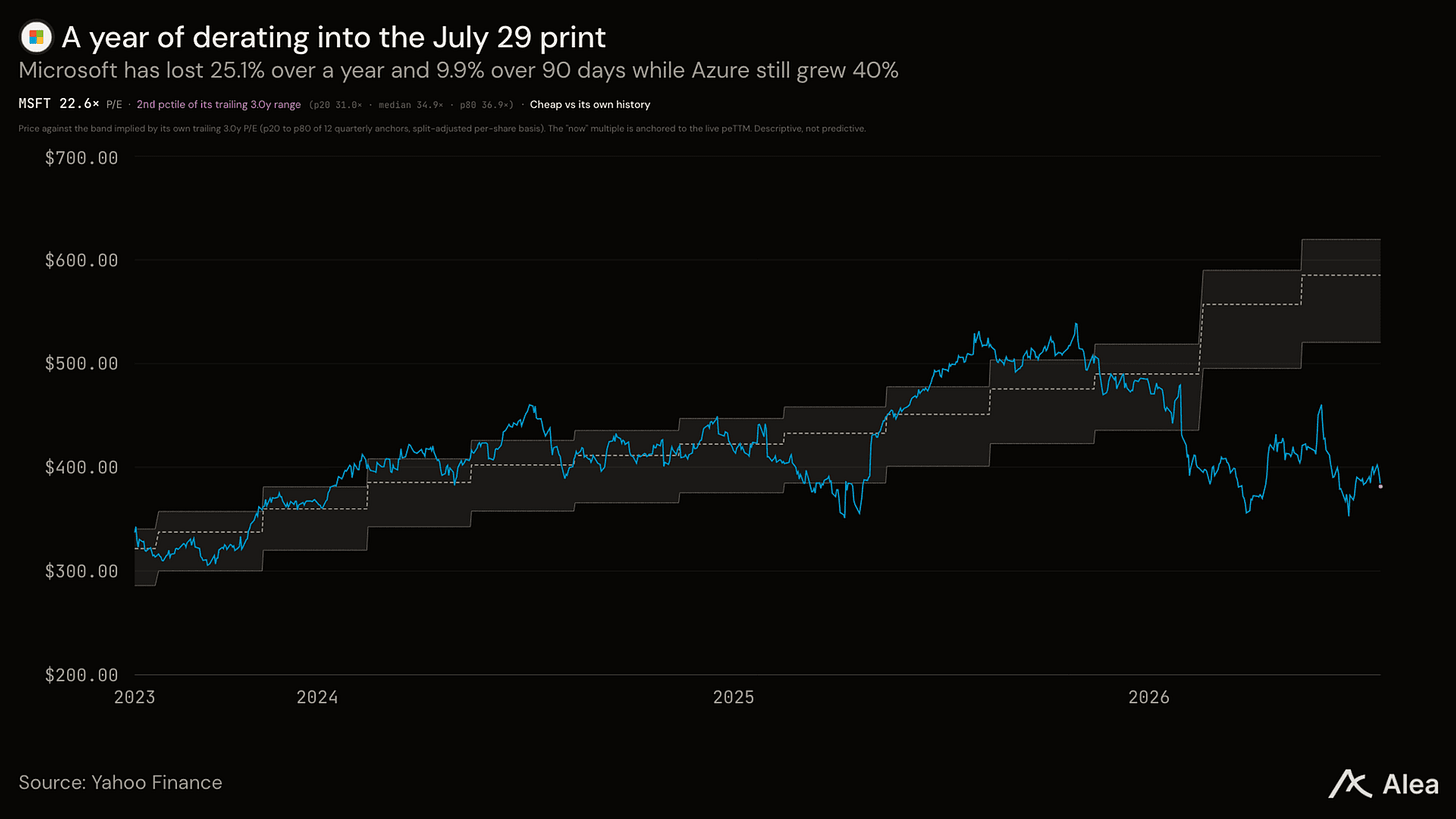
微软将于7月29日发布财报,只有在Azure增长接近40%、运营收入再次增速快于营收且资本支出超过400亿美元/季度的情况下,才会留在自筹资金类别。美联储也将在7月29日宣布利率决定,因此预计会有波动。
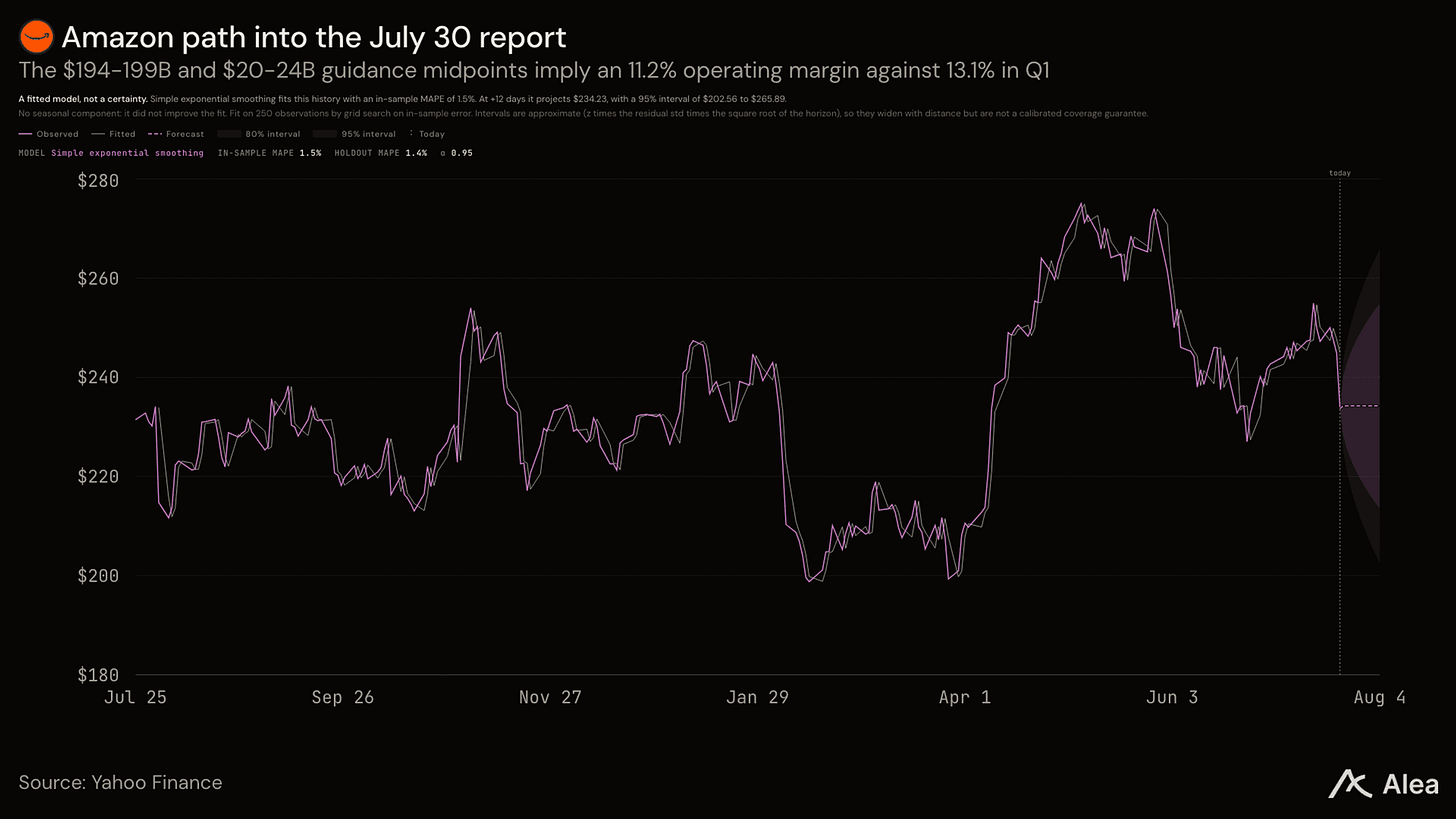
亚马逊将于7月30日发布财报, trailing free cash flow 已从一年前的259亿美元降至12亿美元。其自身指引暗示运营利润率为11.2%,而上季度为13.1%,若运营收入超过220亿美元,则表明云业务补充现金的速度快于构建消耗的速度。
本文是本周Pulse的股票部分,我们已免费提供。完整报告涵盖25+家公司的相同解读、石油走势背后的两个航运咽喉要道、代币级加密货币覆盖以及FOMC的预测市场赔率:在此阅读完整Pulse。

完整报告套件:深度研究、观点、蓝图、论题、基准、备忘录和Pulse。
协议数据室:标准化尽职调查门户,提供24+协议的实时分析、风险矩阵和治理跟踪。
播客摘要与峰会摘要:塑造市场的对话要点提炼,因此您无需收听每个播客。