Hầu hết các công ty báo cáo kết quả kinh doanh tuần trước đều tăng doanh thu, nhưng cổ phiếu của họ vẫn giảm. S&P 500 mất 0.6% và Nasdaq mất 2.1% trong tuần mà gần như mọi báo cáo đều xác nhận nhu cầu về điện toán AI là có thật.
Xây dựng năng lực AI đồng nghĩa với việc chi trả cho chip, trung tâm dữ liệu, bộ nhớ và điện năng nhiều năm trước khi doanh thu đến, và thị trường đã dành cả tuần để phân loại các công ty theo nguồn tài trợ cho khoảng cách đó: tiền mặt của chính công ty, tiền mặt của khách hàng, hay tiền vay.
Bài viết này đề cập đến phần equities từ Pulse tuần này.

Tại sao cổ phiếu lại giảm khi tin tốt
SPY, vốn định trọng S&P 500 theo quy mô công ty nên một số ít tên công nghệ khổng lồ chi phối, kết thúc tăng 0.1%. RSP, nắm giữ cùng 500 cổ phiếu nhưng tính mỗi mã ngang nhau, tăng 0.8%. QQQ, Nasdaq 100 nặng về công nghệ, giảm 1.1%, và SOXX, rổ các nhà sản xuất chip, giảm 4.3%. Thị trường rộng được mua vào hôm thứ Sáu với áp lực bán nhắm cụ thể vào các tên AI vốn hóa lớn.

Những cổ phiếu đó giảm mạnh nhất khi lãi suất dường như dai dẳng hơn vì giá của chúng phụ thuộc vào lợi nhuận dự kiến nhiều năm sau. Khi lãi suất tăng, lựa chọn nhàm chán là nắm giữ trái phiếu mang lại nhiều hơn cho việc chờ đợi, nên mọi lợi nhuận tương lai đều bị đánh dấu giảm so với lựa chọn thay thế phong phú hơn đó. Nhà đầu tư không rút khỏi thị trường; nếu có, rổ tính trọng số ngang nhau cũng đã giảm theo.
Khoảng cách tài trợ
Một doanh nghiệp tạo ra tiền mặt từ hoạt động. Nó cũng chi tiền mặt cho capex, các chip, tòa nhà và kết nối lưới điện của quá trình xây dựng. Khi capex vượt quá dòng tiền hoạt động, phần chênh lệch phải đến từ đâu đó, hoặc nợ mới, cổ phiếu mới, hoặc dự trữ của công ty.
Cả 3 đều trở nên đắt đỏ hơn tuần qua. Nợ tốn kém trực tiếp qua lãi suất. Vốn chủ sở hữu tốn kém hơn khi lãi suất làm giá cổ phiếu giảm, vì công ty phải bán nhiều cổ phiếu hơn để huy động cùng một lượng tiền. Chi tiêu dự trữ đồng nghĩa với việc từ bỏ lãi suất mà các khoản dự trữ đang kiếm được, và lãi suất này tăng theo lãi suất chung.
Lãi suất chịu áp lực tăng từ hai động lực chính. Thứ nhất, các cuộc tấn công làm gián đoạn giao thông tàu chở dầu qua các điểm nghẽn vận chuyển quan trọng đẩy Brent crude lên trên 100 USD/thùng, làm tăng kỳ vọng lạm phát cơ bản. Thứ hai, giá nhập khẩu tăng 7.1% so với cùng kỳ năm trước, do chi phí tăng ở máy tính, chất bán dẫn và máy móc công nghiệp. Đây chính là phần cứng thúc đẩy sự mở rộng hạ tầng AI. Những áp lực này hạn chế khả năng nới lỏng chính sách tiền tệ của Cục Dự trữ Liên bang, với hợp đồng tương lai lãi suất định giá 75% khả năng giữ nguyên và 25% khả năng tăng lãi suất.
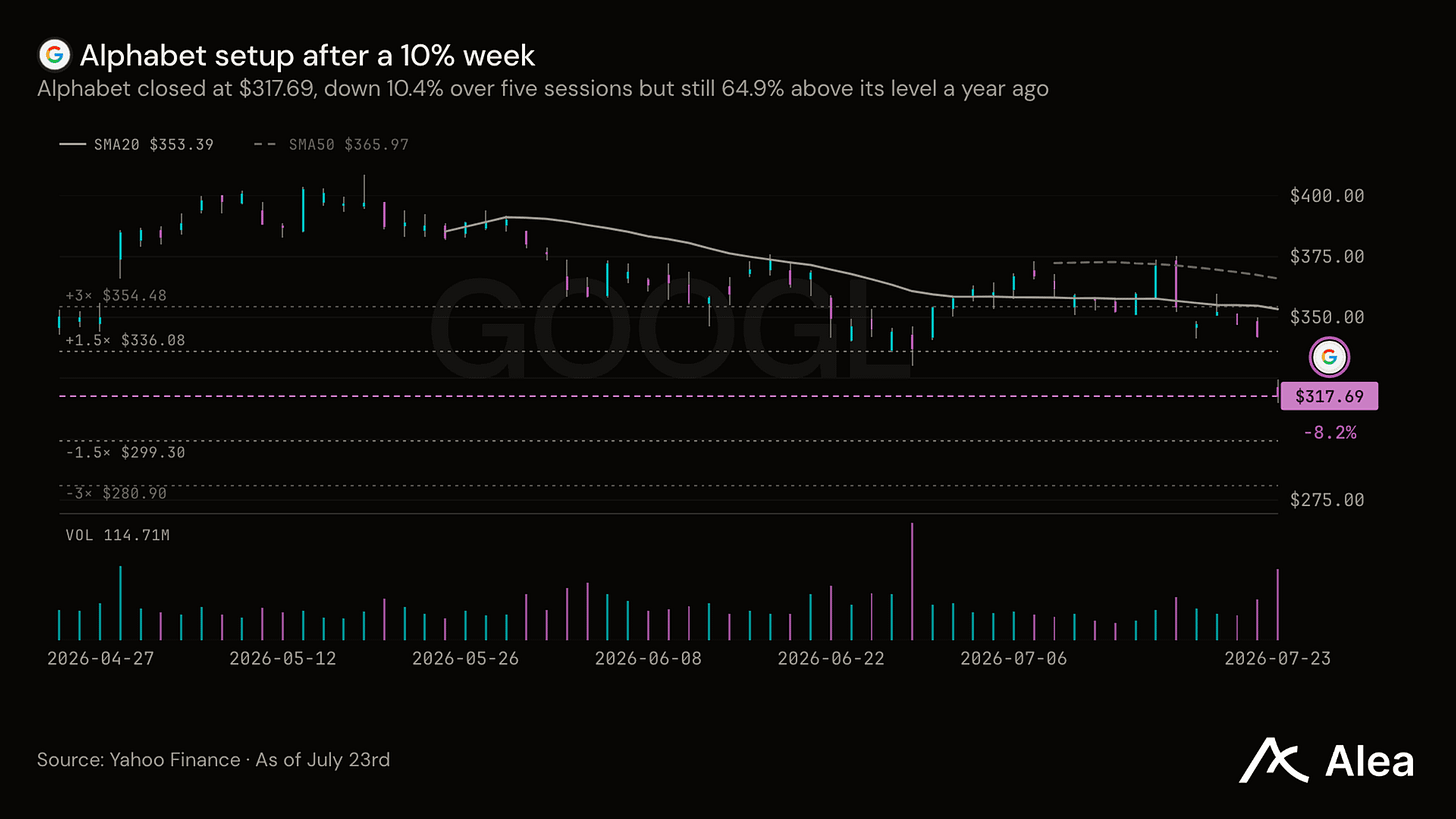
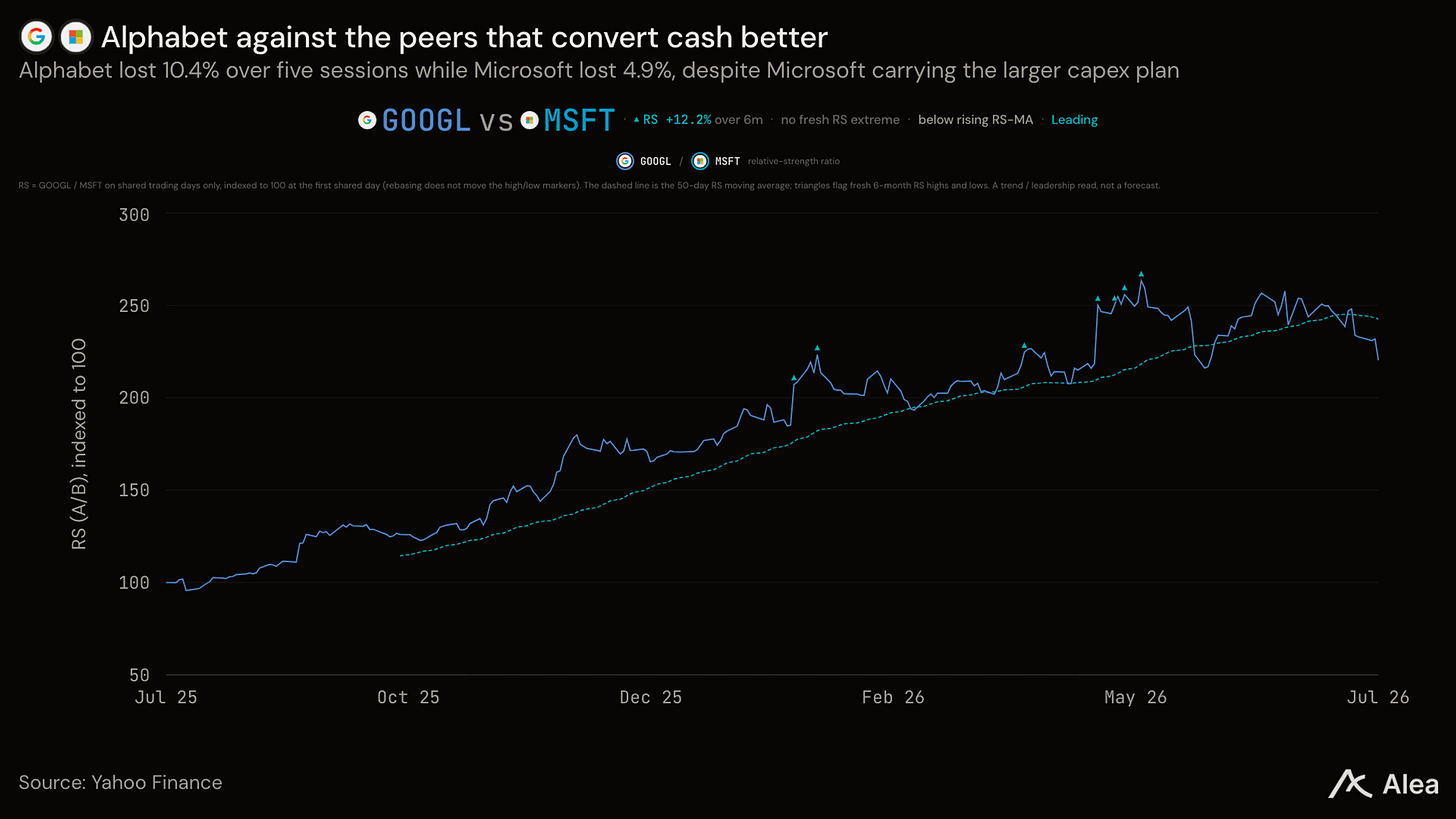
Quý của Alphabet mạnh ở mọi lĩnh vực hoạt động: Doanh thu Cloud tăng 82% lên 24.8 tỷ USD, biên Cloud mở rộng từ 20.7% lên 35.6%, và Search vẫn tăng 17%. Cổ phiếu vẫn giảm 7.2% sau báo cáo vì Alphabet chi 44.9 tỷ USD cho capex so với 39.1 tỷ USD dòng tiền hoạt động, thâm hụt 5.9 tỷ USD chỉ trong một quý, và sau đó cho nhà đầu tư biết sẽ chi 195–205 tỷ USD capex vào năm 2026. Không ai tranh cãi về nhu cầu, nên đợt bán tháo đã định giá lại cách chi tiêu được tài trợ.
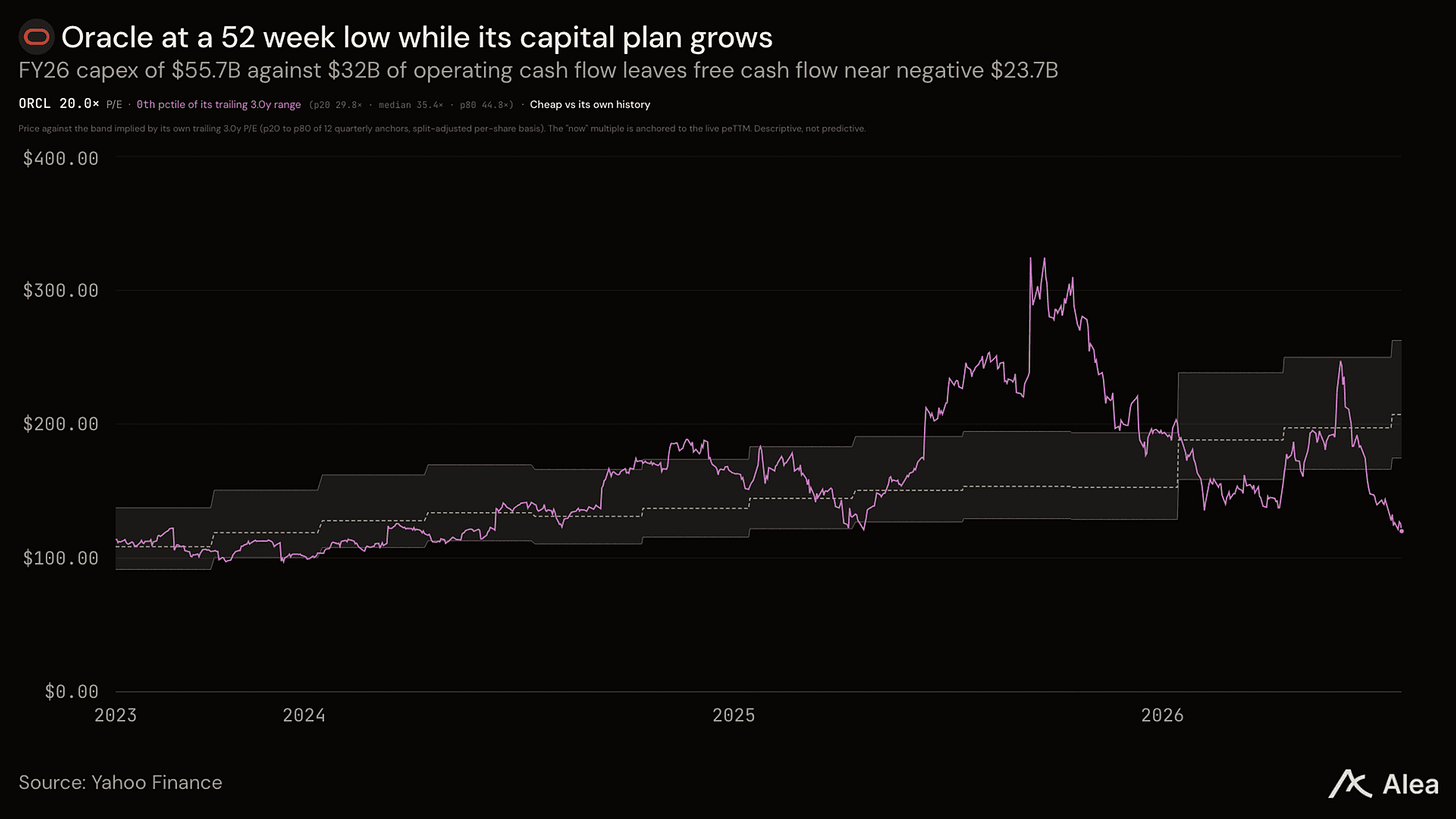
Oracle báo cáo thâm hụt tài trợ hàng năm với 55.7 tỷ USD capex so với 32.0 tỷ USD dòng tiền hoạt động (thâm hụt 23.7 tỷ USD), với kế hoạch tài trợ kêu gọi khoảng 40 tỷ USD phát hành nợ và cổ phiếu kết hợp. Dù đã ký hợp đồng với Lầu Năm Góc trị giá lên đến 7 tỷ USD, cổ phiếu chạm mức thấp 52 tuần do vốn cần thiết phải chi trước để xây dựng trung tâm dữ liệu trước khi doanh thu đến.
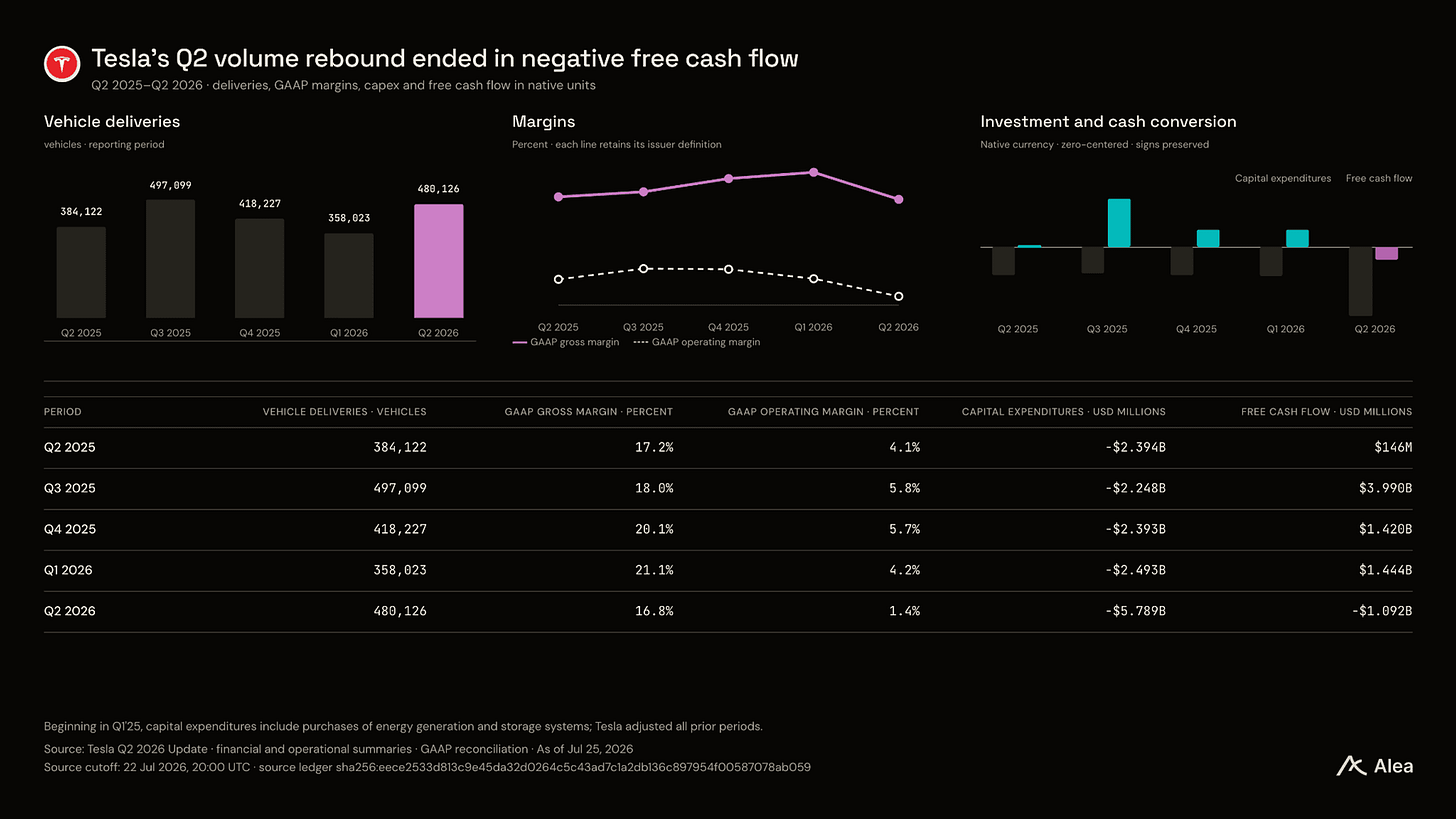
Tesla giao 480,126 xe kỷ lục, nhưng biên hoạt động co lại còn 1.4%. Tạo dòng tiền hoạt động không đủ để chi trả 5.8 tỷ USD chi phí xây dựng hàng quý, dẫn đến dòng tiền tự do âm 1.1 tỷ USD.
Các công ty có khách hàng trả trước
Các công ty giữ được giá trị có khách hàng hoặc đối tác hấp thụ một phần chi phí xây dựng thông qua cam kết hợp đồng. Thứ nhất, tiền đặt cọc của khách hàng là tiền mặt đưa trước để nhận hàng sau, tài trợ trực tiếp cho nhà máy bằng tiền của người mua. Thứ hai, hợp đồng take-or-pay buộc khách hàng phải trả mức tối thiểu đã thỏa thuận dù có nhận hàng hay không, biến nhu cầu tương lai thành quyền hợp pháp mà bên cho vay sẽ tài trợ dựa trên đó. Cuối cùng, backlog, tức đống đơn hàng đã ký chưa giao, tự nó không tài trợ gì, nhưng loại bỏ rủi ro nhu cầu khiến bên cho vay tính phí cao hơn.
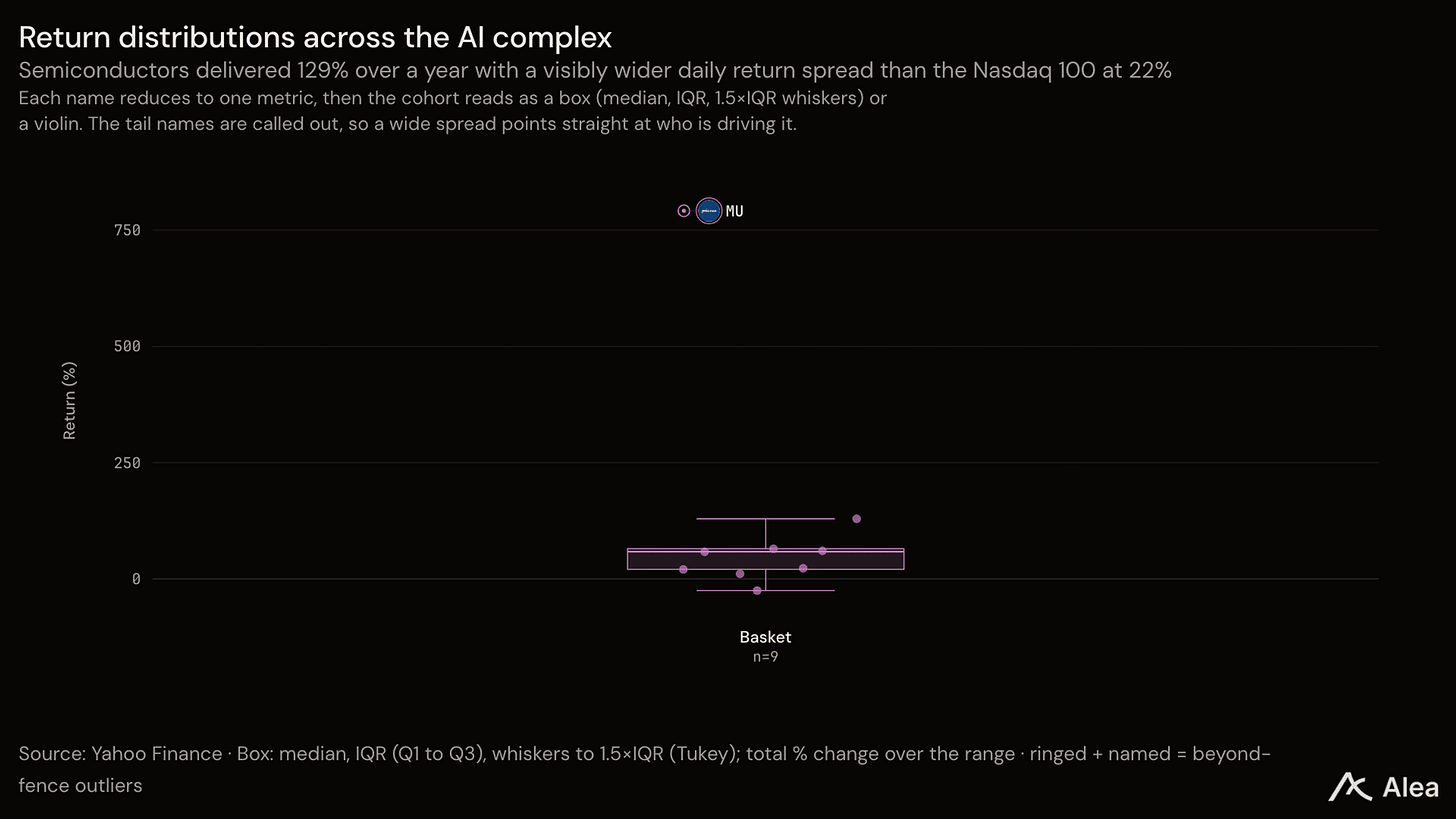
Micron có 16 hợp đồng take-or-pay đa năm bao phủ khoảng một phần năm sản lượng DRAM đến năm 2030, khoảng 100 tỷ USD doanh thu tối thiểu theo hợp đồng, và 22 tỷ USD tiền đặt cọc của khách hàng. Khách hàng của họ đang trả tiền để xây dựng nhà máy.
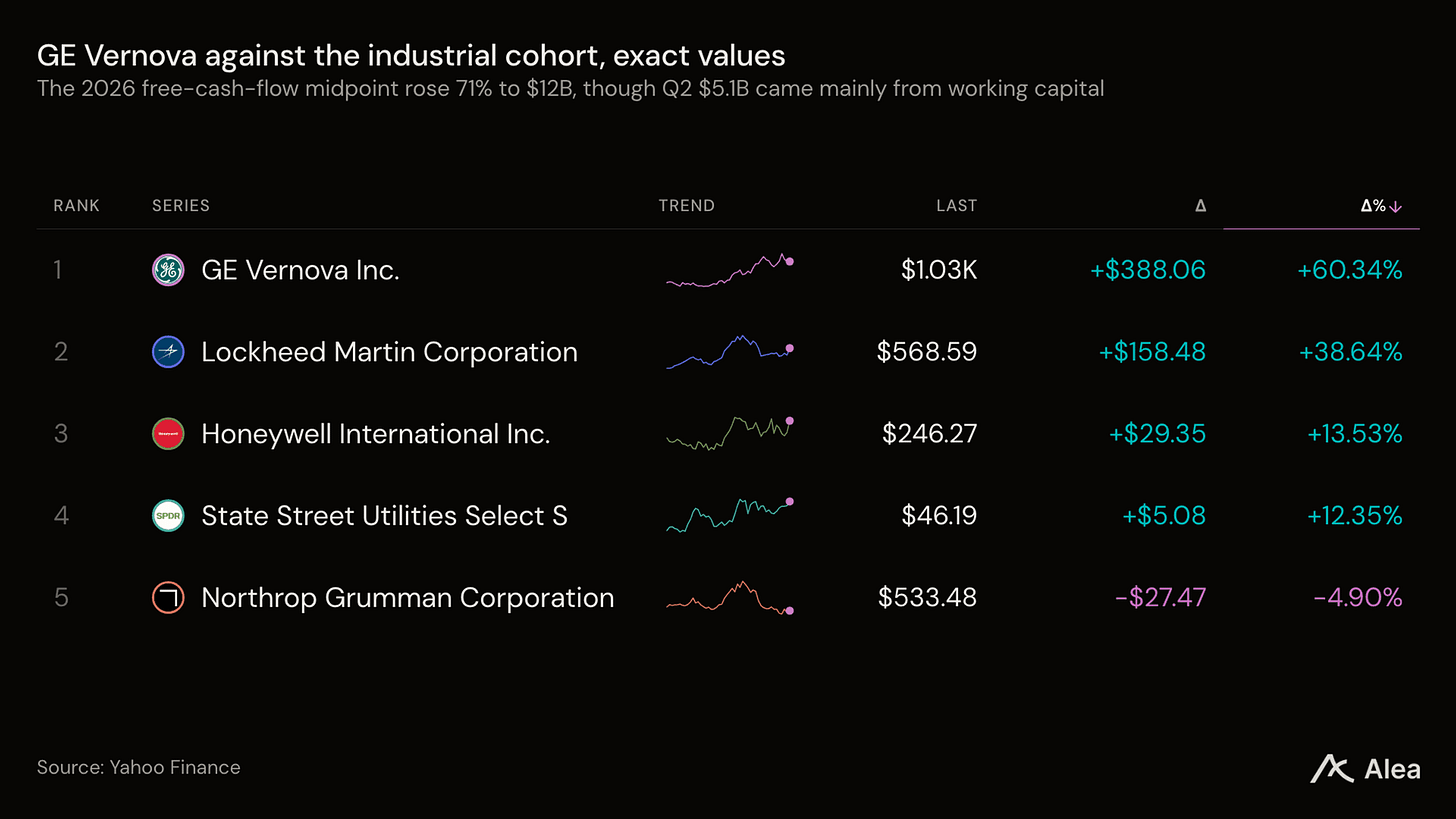
GE Vernova, bán tuabin và thiết bị lưới biến nhu cầu điện thành điện năng, ghi nhận 24.2 tỷ USD đơn hàng trong quý mà doanh thu chỉ 11.1 tỷ USD, và backlog 176 tỷ USD tương đương khoảng bốn năm công việc đã bán.
Backlog của Lockheed đạt 230 tỷ USD, khoảng 2.9 năm doanh thu. Microsoft là phiên bản tự tài trợ của cùng một cách thoát: công ty chi 31.9 tỷ USD cho capex, khoảng 68% trong 46.7 tỷ USD dòng tiền hoạt động, và vẫn còn 15.8 tỷ USD tiền mặt sau khi xây dựng. Họ thực hiện cùng một kế hoạch xây dựng như Alphabet mà không cần tiền bên ngoài.
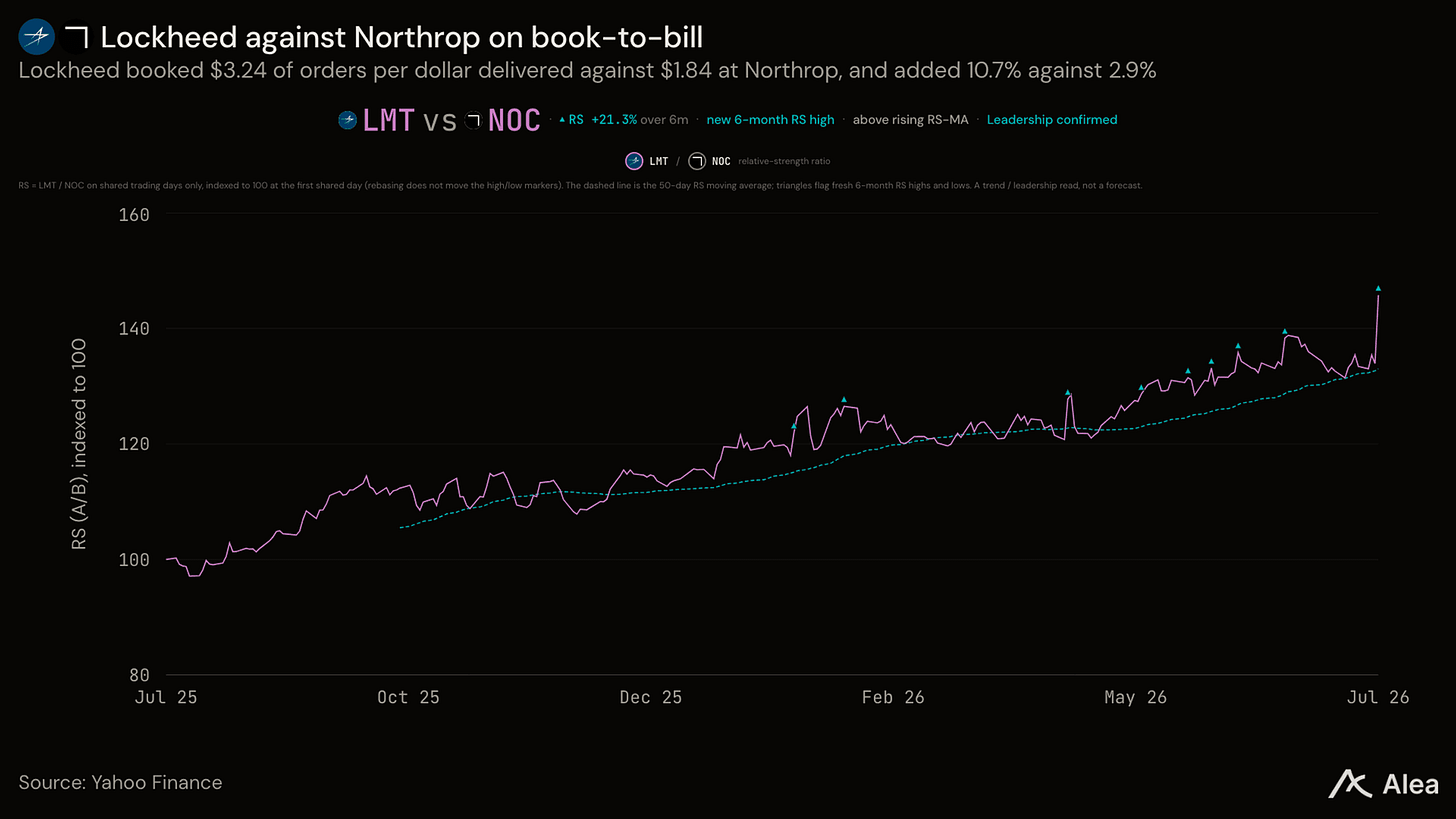
Có 2 lưu ý. Doanh thu đã bán trước không phải lợi nhuận đã bán trước. Northrop ghi nhận 1.84 USD đơn hàng mới cho mỗi 1 USD giao, và biên lợi nhuận vẫn trượt từ 11.8% xuống 10.6%, vì đơn hàng có thể đến nhanh hơn khả năng giao hàng có lãi của công ty. Và sự đa dạng hóa giữa các tên này mỏng hơn danh sách mã gợi ý: phần lớn tăng trưởng đơn hàng gia tăng trong bộ nhớ, chip và thiết bị điện lực đều xuất phát từ cùng vài ngân sách trung tâm dữ liệu. Đó là lý do Micron, dù có hợp đồng, vẫn giảm 6.9% hôm thứ Sáu. Sở hữu nhà sản xuất bộ nhớ, rổ chip và nhà sản xuất tuabin tăng số mã nhanh hơn mức tăng đa dạng hóa.
Kết quả thu nhập MSFT và AMZN
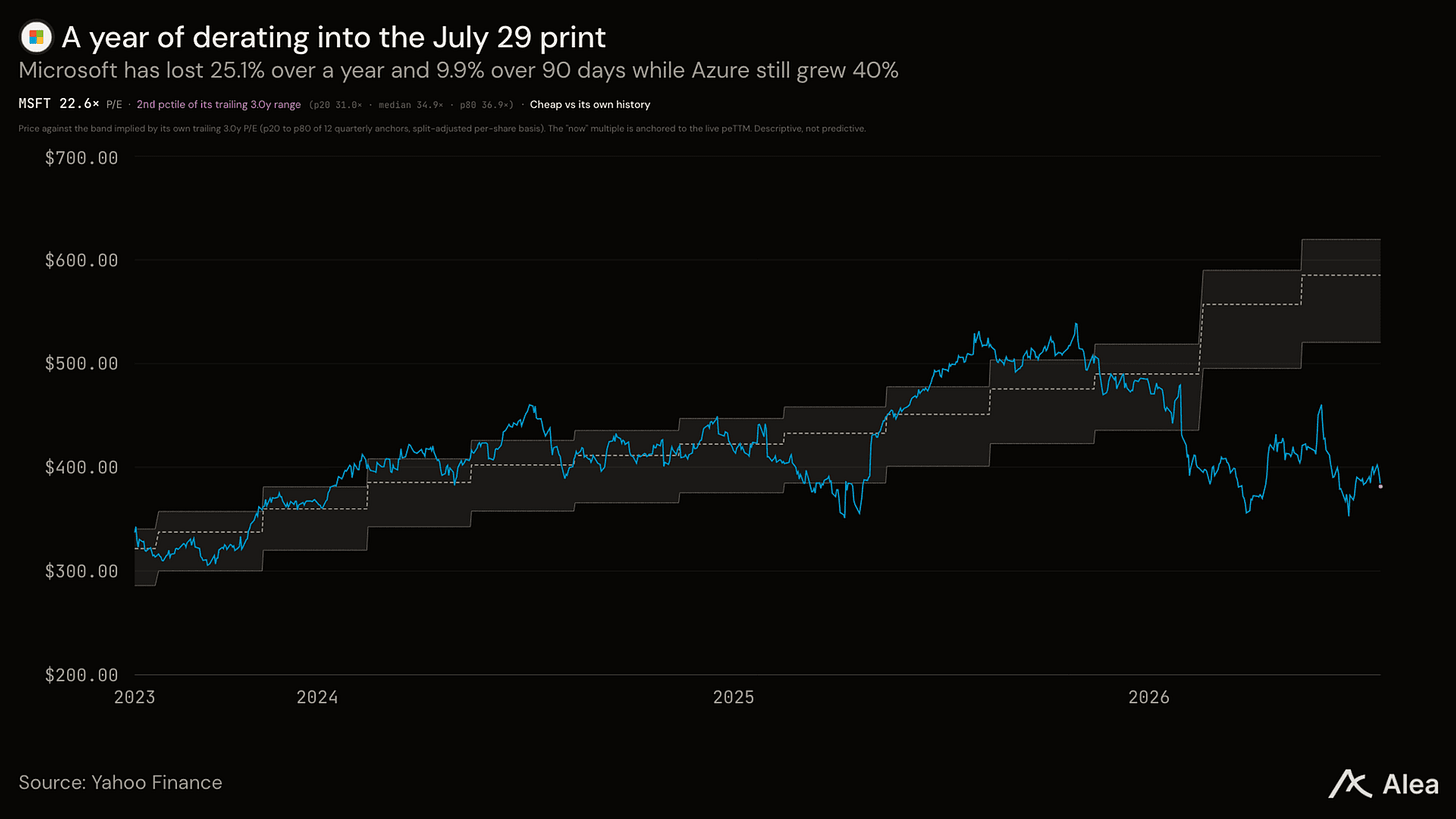
Microsoft công bố kết quả thu nhập vào ngày 29 tháng 7 và chỉ nằm trong nhóm tự tài trợ nếu Azure tăng gần 40% và thu nhập hoạt động tiếp tục tăng nhanh hơn doanh thu trong khi capex vượt 40 tỷ USD mỗi quý. Fed cũng công bố quyết định lãi suất vào ngày 29 tháng 7, nên hãy chờ đợi biến động.
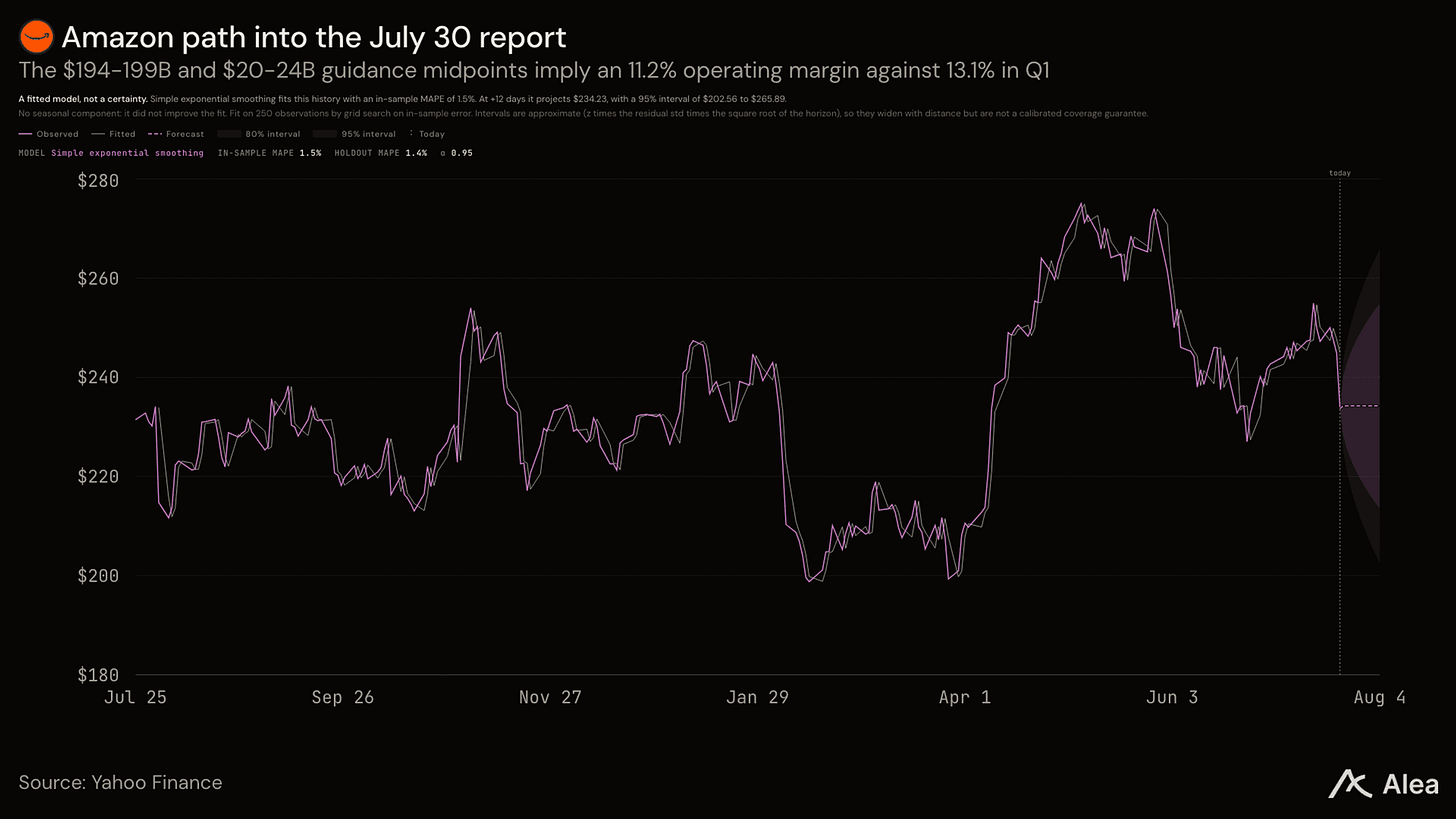
Amazon công bố kết quả thu nhập vào ngày 30 tháng 7 với dòng tiền tự do trailing đã giảm xuống 1.2 tỷ USD từ 25.9 tỷ USD một năm trước. Hướng dẫn của chính công ty ngụ ý biên hoạt động 11.2% so với 13.1% quý trước, và một kết quả với thu nhập hoạt động trên 22 tỷ USD sẽ cho thấy mảng đám mây đang bổ sung tiền mặt nhanh hơn mức xây dựng làm tiêu hao.
Bài viết này là phần equities của Pulse tuần này mà chúng tôi đã mở miễn phí. Báo cáo đầy đủ phân tích tương tự trên hơn 25 tên, hai điểm nghẽn vận chuyển đằng sau động thái dầu, phân tích crypto ở mức token, và tỷ lệ thị trường dự đoán cho FOMC: đọc toàn bộ Pulse tại đây.

Bộ báo cáo đầy đủ: Deep Dives, Perspectives, Blueprints, Theses, Benchmarks, Memos & Pulse.
Protocol Data Rooms: Cổng thông tin thẩm định tiêu chuẩn với phân tích trực tiếp, ma trận rủi ro và theo dõi quản trị trên hơn 24 giao thức.
Podcast Digest & Summit Digest: Những điểm chính từ các cuộc trò chuyện định hình thị trường, để bạn không phải nghe hết mọi podcast.