A maioria das empresas que reportaram na semana passada aumentou a receita, mas suas ações caíram mesmo assim. O S&P 500 perdeu 0,6% e o Nasdaq 2,1% em uma semana em que quase todos os relatórios confirmaram que a demanda por computação de IA é real.
Construir capacidade de IA significa pagar por chips, data centers, memória e energia anos antes de a receita chegar, e o mercado passou a semana classificando as empresas conforme quem cobre essa lacuna: o caixa próprio da empresa, o caixa de seus clientes ou dinheiro emprestado.
Este texto cobre a parte de equities do Pulse desta semana.

Por que as ações caíram apesar das boas notícias
SPY, que pondera o S&P 500 pelo tamanho das empresas, de modo que um punhado de gigantes de tecnologia domina o índice, fechou em alta de 0,1%. RSP, que detém as mesmas 500 ações, mas conta cada uma igualmente, subiu 0,8%. QQQ, o Nasdaq 100 com forte peso em tecnologia, caiu 1,1%, e SOXX, uma cesta de fabricantes de chips, recuou 4,3%. O mercado mais amplo foi comprado na sexta-feira, com vendas direcionadas especificamente a nomes de IA de grande capitalização.

Essas ações caem mais quando as taxas parecem mais persistentes porque seus preços dependem de lucros esperados para anos à frente. Quando as taxas sobem, a alternativa monótona de manter um título paga mais por esperar, então todo lucro futuro é descontado em relação a essa alternativa mais rica. Os investidores não estavam saindo do mercado; se estivessem, a cesta de ponderação igual também teria caído.
A lacuna de financiamento
Um negócio gera caixa das operações. Também gasta caixa em capex, os chips, prédios e conexões de rede da expansão. Quando o capex excede o fluxo de caixa operacional, a diferença precisa vir de algum lugar: nova dívida, novas ações ou reservas da empresa.
Os três ficaram mais caros na semana passada. Dívida custa a taxa de juros diretamente. Equity custa mais quando as taxas derrubam o preço da ação, porque a empresa precisa vender mais ações para levantar o mesmo caixa. Gastar reservas significa abrir mão dos juros que essas reservas agora rendem, que sobem com as taxas.
As taxas sofreram pressão de alta por dois principais drivers. Primeiro, ataques que interromperam o tráfego de petroleiros em pontos de estrangulamento críticos de navegação empurraram o Brent acima de US$ 100/barril, elevando as expectativas de inflação de base. Segundo, os preços de importação subiram 7,1% ano a ano, impulsionados por aumentos de custo em computadores, semicondutores e maquinário industrial. Esse é exatamente o hardware que impulsiona a expansão da infraestrutura de IA. Essas pressões limitam o espaço do Federal Reserve para flexibilizar a política monetária, com os futuros de taxa de juros precificando 75% de probabilidade de manutenção e 25% de chance de alta.
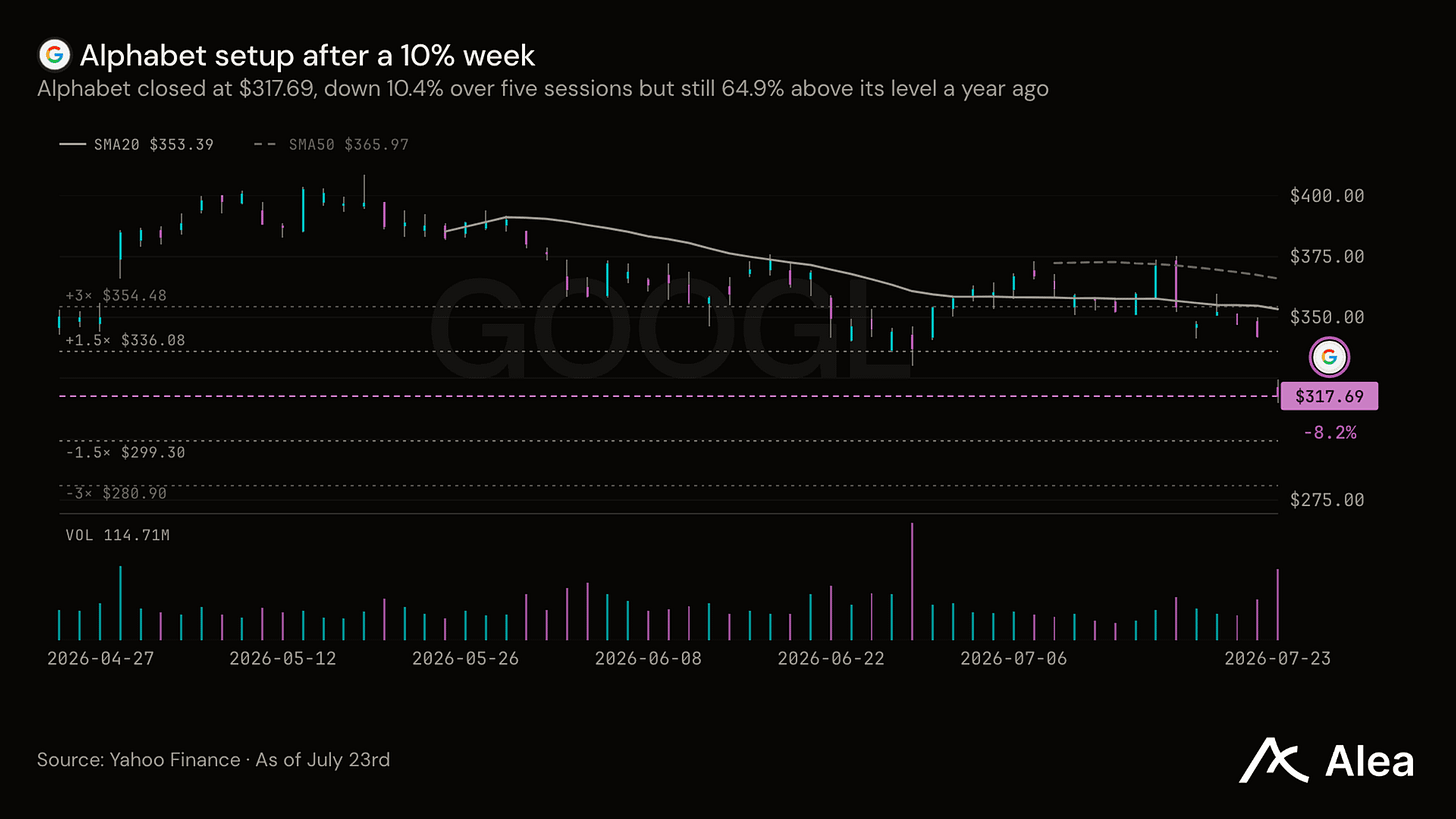
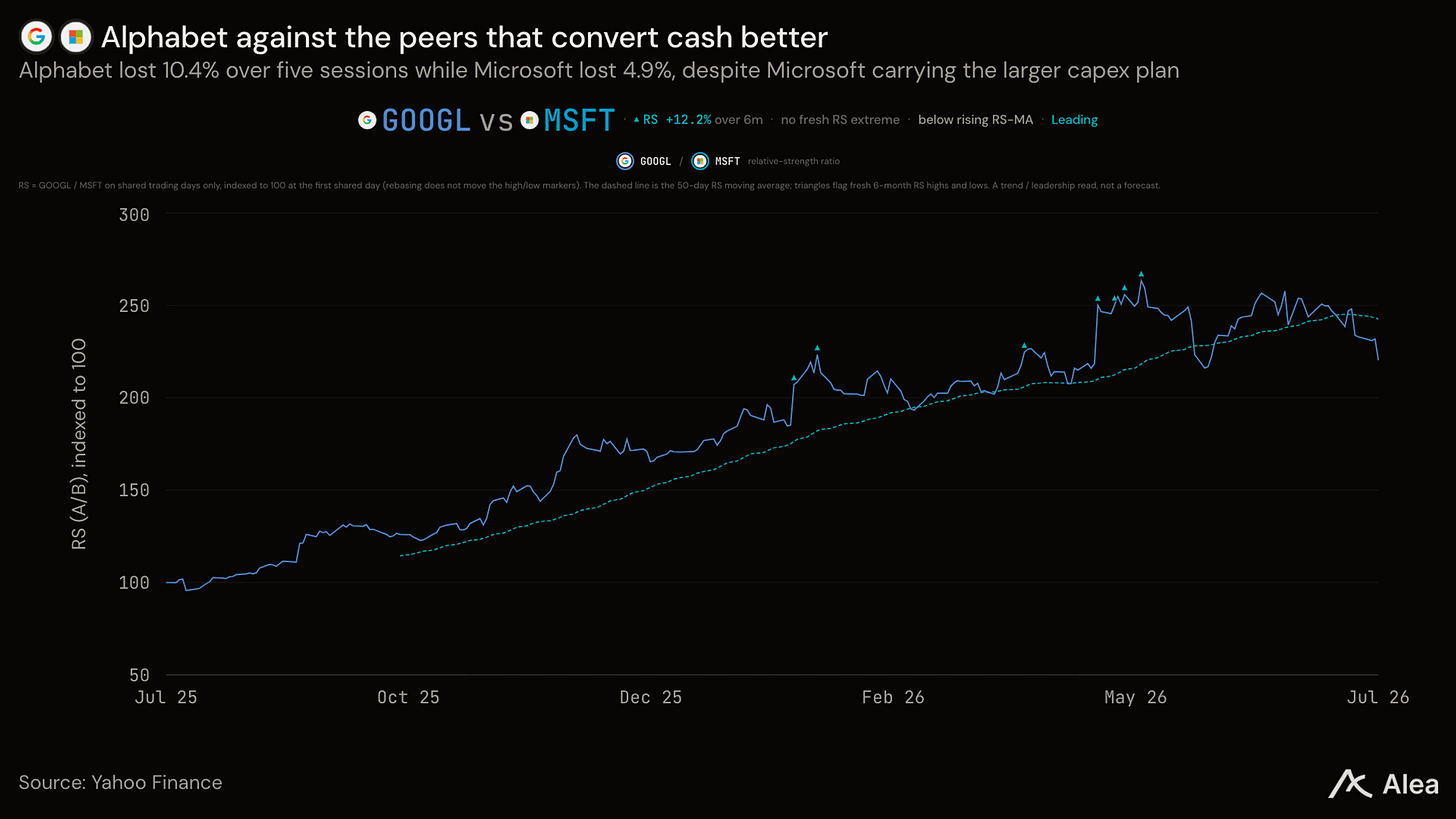
O trimestre da Alphabet foi forte em todos os lugares onde opera: a receita de Cloud cresceu 82% para US$ 24,8 bilhões, a margem de Cloud ampliou de 20,7% para 35,6%, e a Busca ainda cresceu 17%. A ação caiu 7,2% no relatório mesmo assim, porque a Alphabet gastou US$ 44,9 bilhões em capex contra US$ 39,1 bilhões de fluxo de caixa operacional, um déficit de US$ 5,9 bilhões em um trimestre, e depois informou aos investidores que espera US$ 195–205 bilhões de capex em 2026. Ninguém contestou a demanda, então a venda reprecificou como o gasto será financiado.
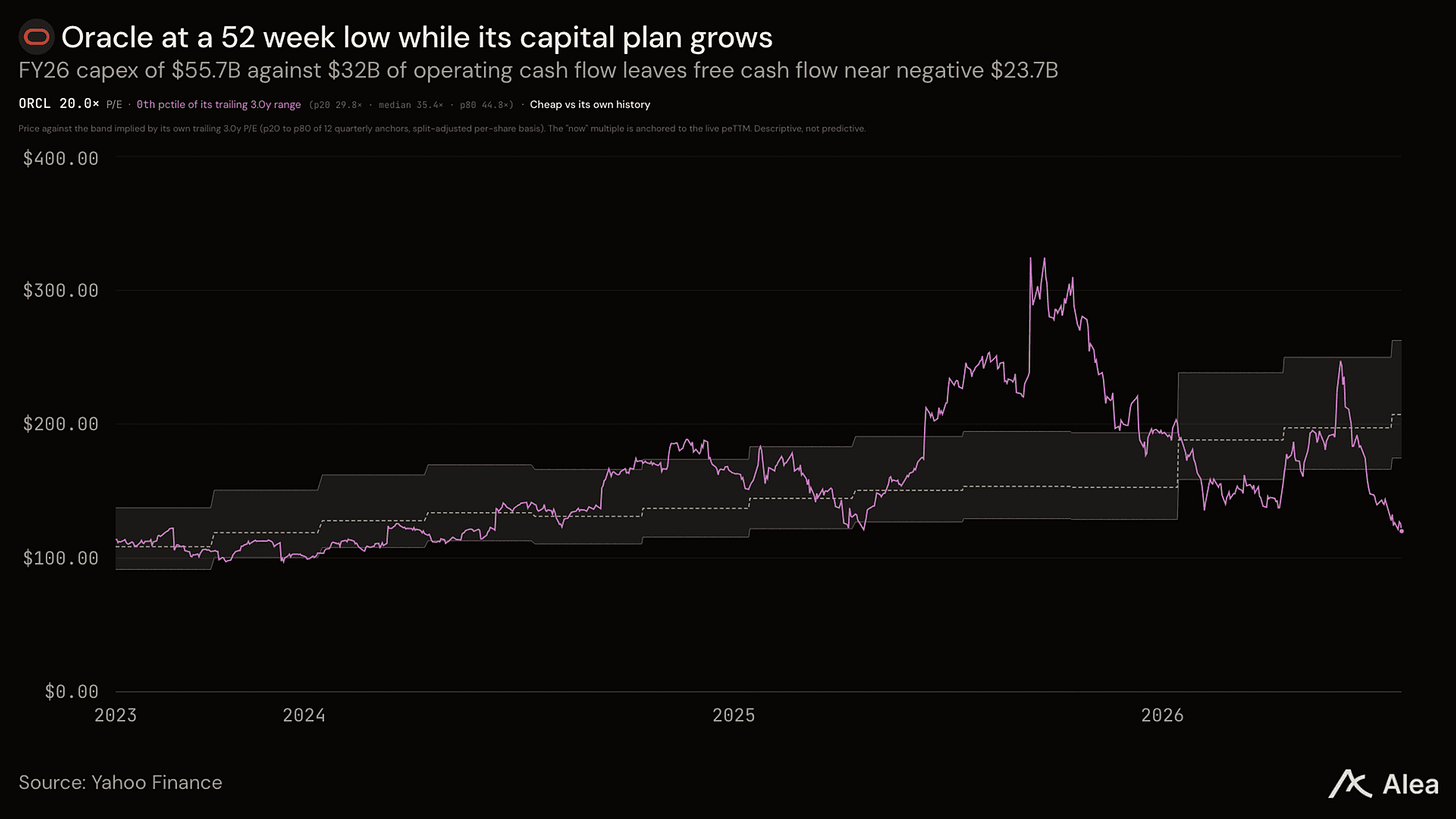
A Oracle reportou um déficit anual de financiamento com US$ 55,7 bilhões em capex contra US$ 32,0 bilhões de fluxo de caixa operacional (déficit de US$ 23,7 bilhões), com planos de financiamento prevendo cerca de US$ 40 bilhões em emissão combinada de dívida e equity. Apesar de ter garantido um contrato do Pentágono avaliado em até US$ 7 bilhões, a ação tocou mínimas de 52 semanas devido ao capital front-loaded necessário para construir data centers antes de a receita chegar.
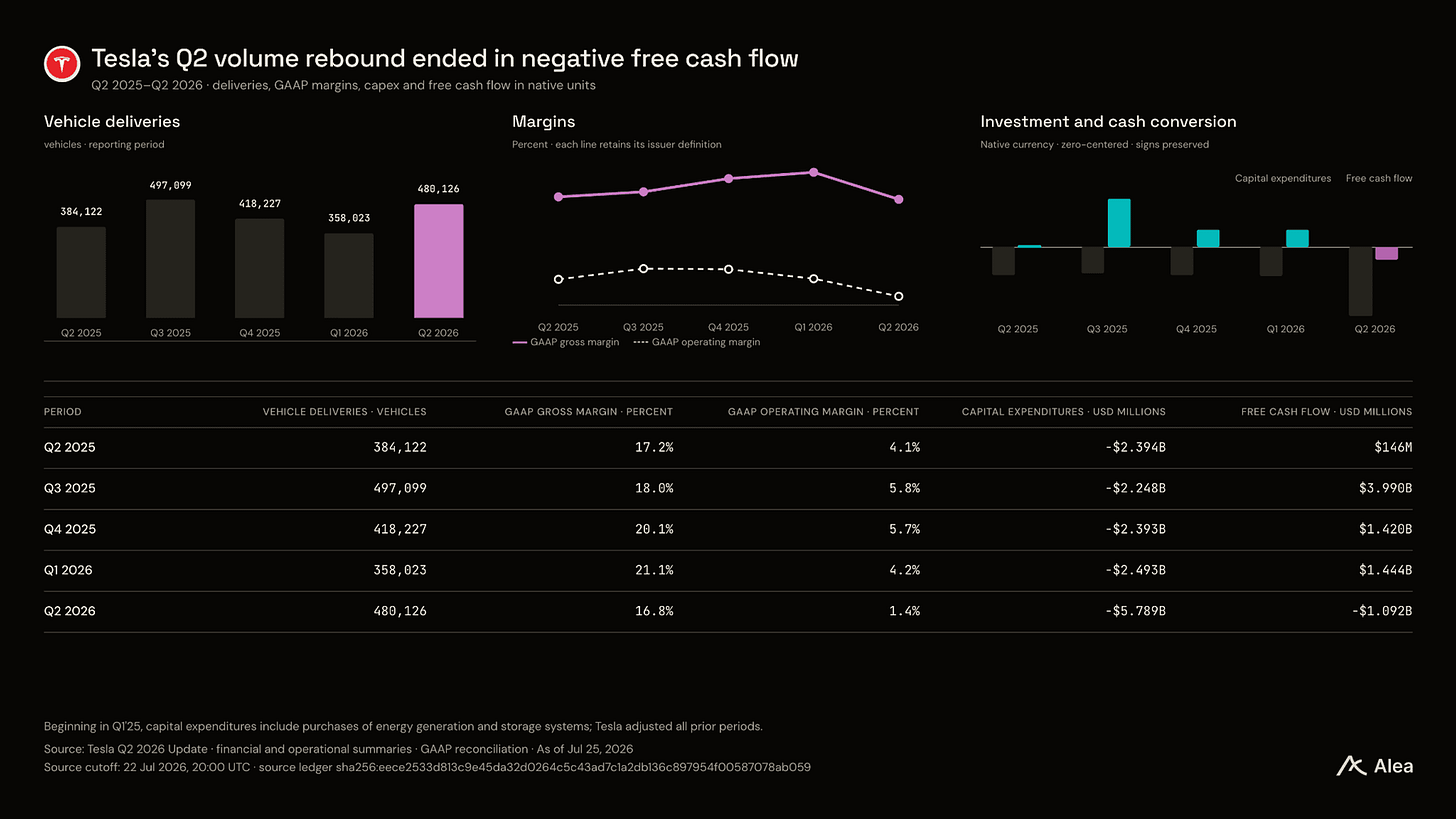
A Tesla entregou um recorde de 480.126 veículos, mas as margens operacionais comprimiram para 1,4%. A geração de caixa operacional foi insuficiente para cobrir US$ 5,8 bilhões em despesas trimestrais de expansão, resultando em fluxo de caixa livre negativo de US$ 1,1 bilhão.
As empresas cujos clientes pagam adiantado
As empresas que mantiveram valor tinham clientes ou contrapartes que absorveram parte de seus custos de expansão por meio de compromissos contratuais. Primeiro, um depósito de cliente é caixa entregue agora para fornecimento posterior, o que financia a fábrica com o dinheiro do comprador diretamente. Segundo, acordos take-or-pay obrigam o cliente a pagar um mínimo acordado independentemente de receber a entrega, transformando a demanda futura em uma reivindicação legal contra a qual um credor financiará. Por fim, um backlog, que é um conjunto de pedidos assinados ainda não entregues, não financia nada por si só, mas remove o risco de demanda que faz os credores cobrarem mais.
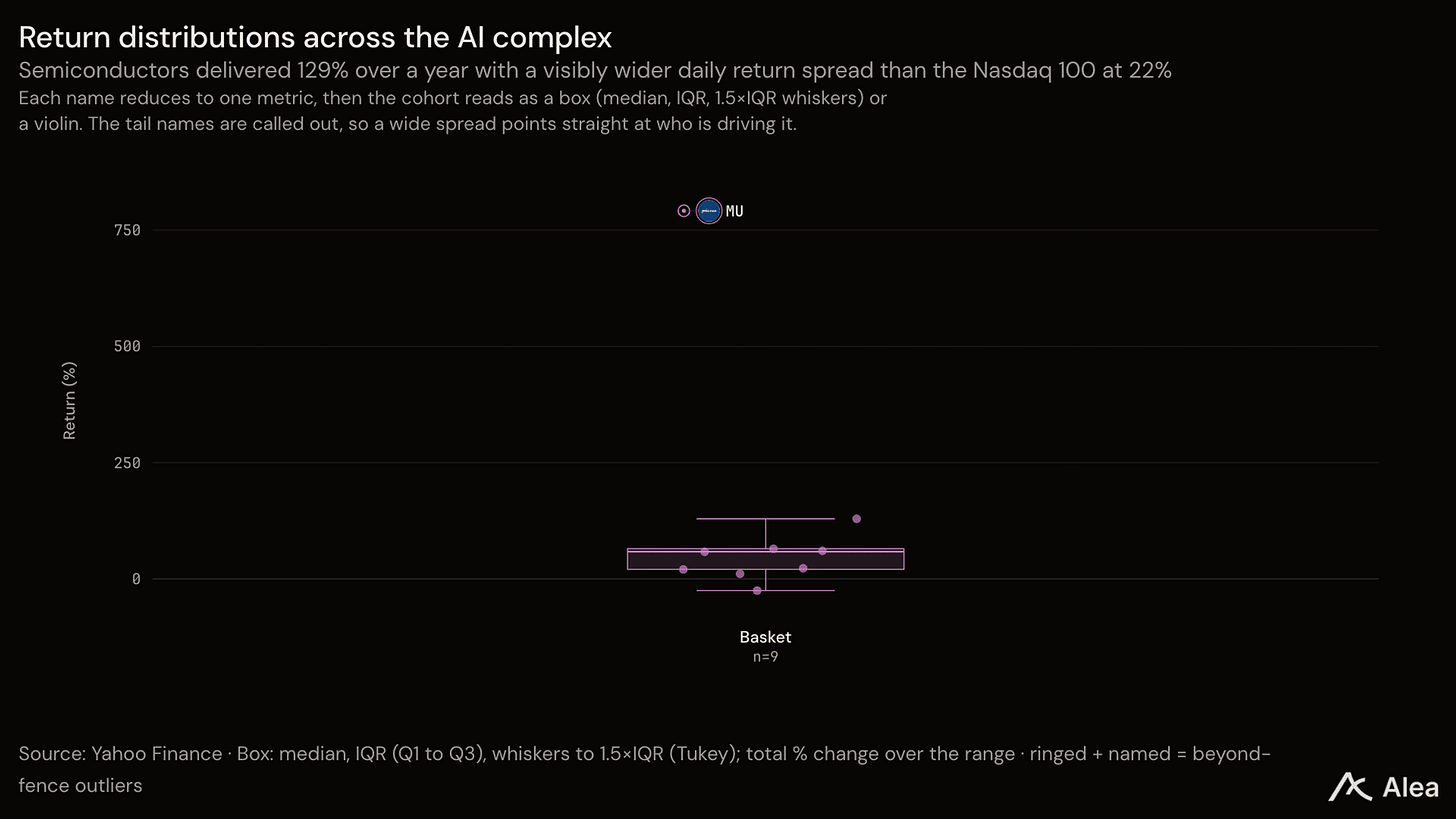
A Micron tem 16 acordos take-or-pay de vários anos cobrindo cerca de um quinto de sua produção de DRAM até 2030, aproximadamente US$ 100 bilhões em receita mínima contratual e US$ 22 bilhões em depósitos de clientes. Seus clientes estão pagando para construir suas fábricas.
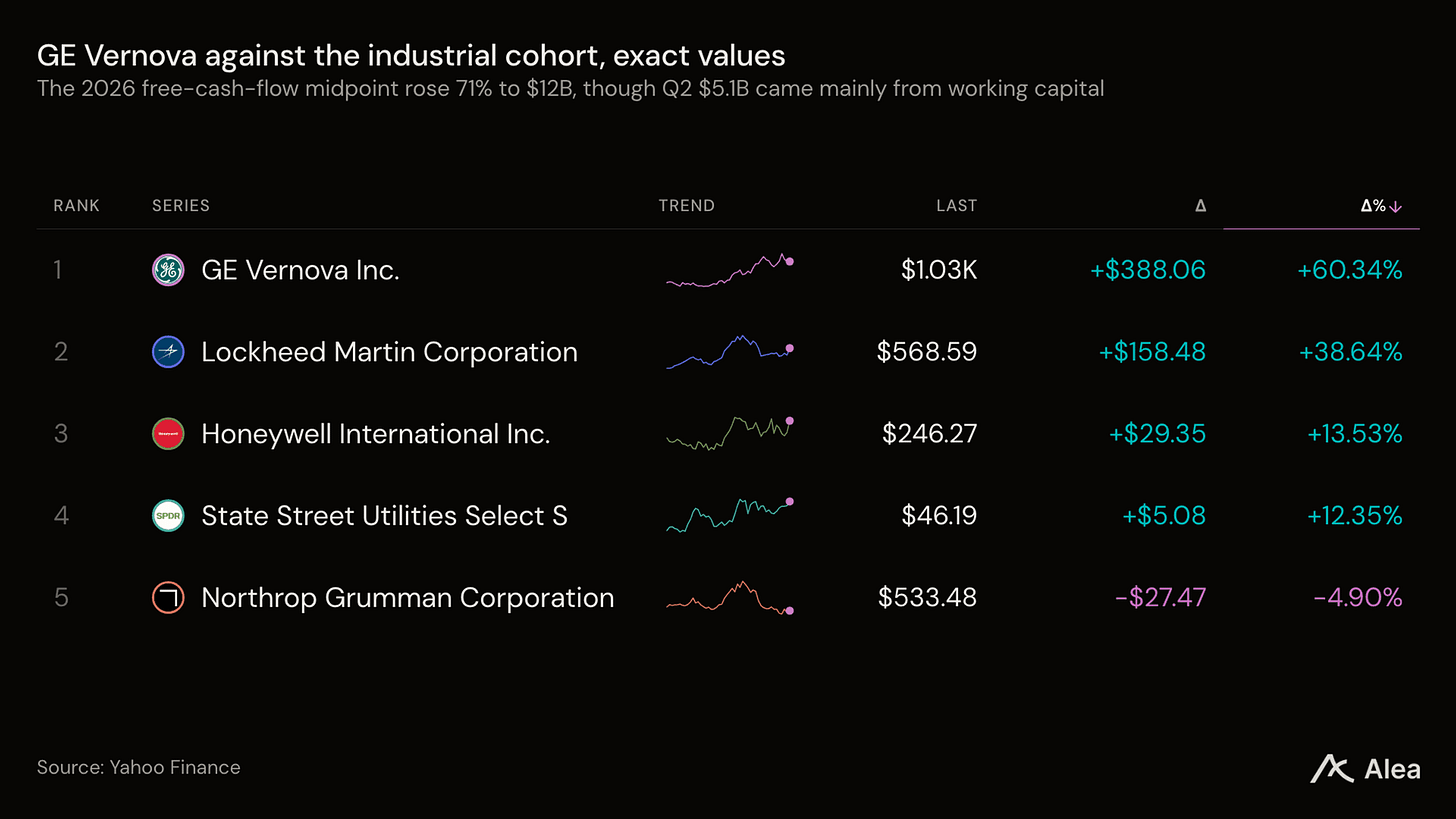
A GE Vernova, que vende as turbinas e equipamentos de rede que transformam demanda de energia em eletricidade, registrou US$ 24,2 bilhões em pedidos em um trimestre em que entregou US$ 11,1 bilhões de receita, e seu backlog de US$ 176 bilhões equivale a cerca de quatro anos de trabalho já vendido.
O backlog da Lockheed atingiu US$ 230 bilhões, cerca de 2,9 anos de receita. A Microsoft é a versão autofinanciada da mesma saída: gastou US$ 31,9 bilhões em capex, cerca de 68% de seus US$ 46,7 bilhões de fluxo de caixa operacional, e ainda tinha US$ 15,8 bilhões de caixa sobrando após a expansão. Ela executa a mesma expansão que a Alphabet sem precisar de dinheiro externo.
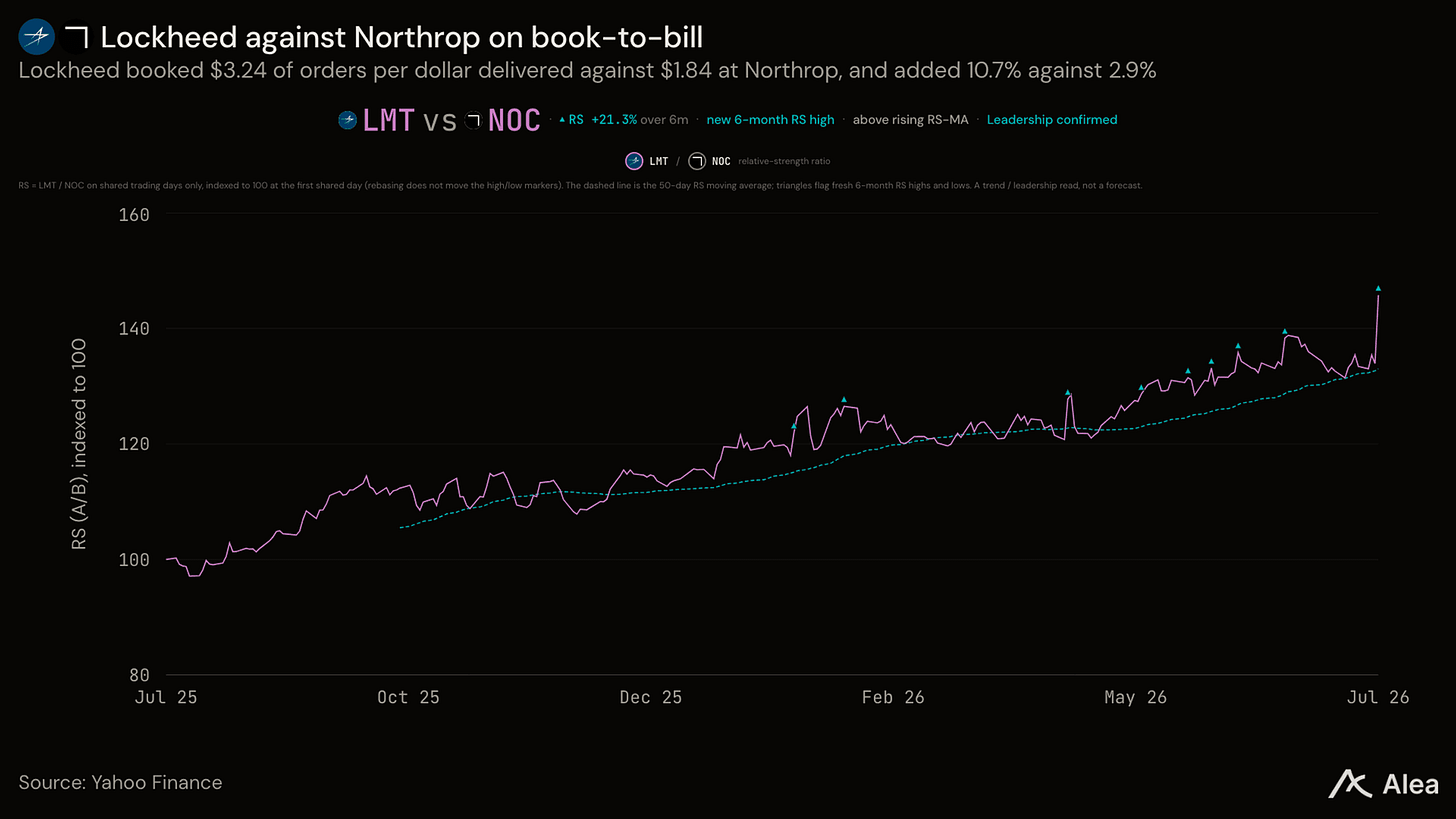
Há 2 ressalvas. Receita pré-vendida não é lucro pré-vendido. A Northrop registrou US$ 1,84 de novos pedidos para cada US$ 1 entregue, e sua margem ainda caiu de 11,8% para 10,6%, porque os pedidos podem chegar mais rápido do que a empresa consegue entregá-los de forma lucrativa. E a diversificação entre esses nomes é mais fina do que a lista de tickers sugere: grande parte do crescimento incremental de pedidos em memória, chips e equipamentos de energia remonta aos mesmos poucos orçamentos de data center. É por isso que a Micron, contratos e tudo, ainda caiu 6,9% na sexta-feira. Possuir o fabricante de memória, a cesta de chips e o fabricante de turbinas adiciona tickers mais rápido do que adiciona diversificação.
Resultados da MSFT e AMZN
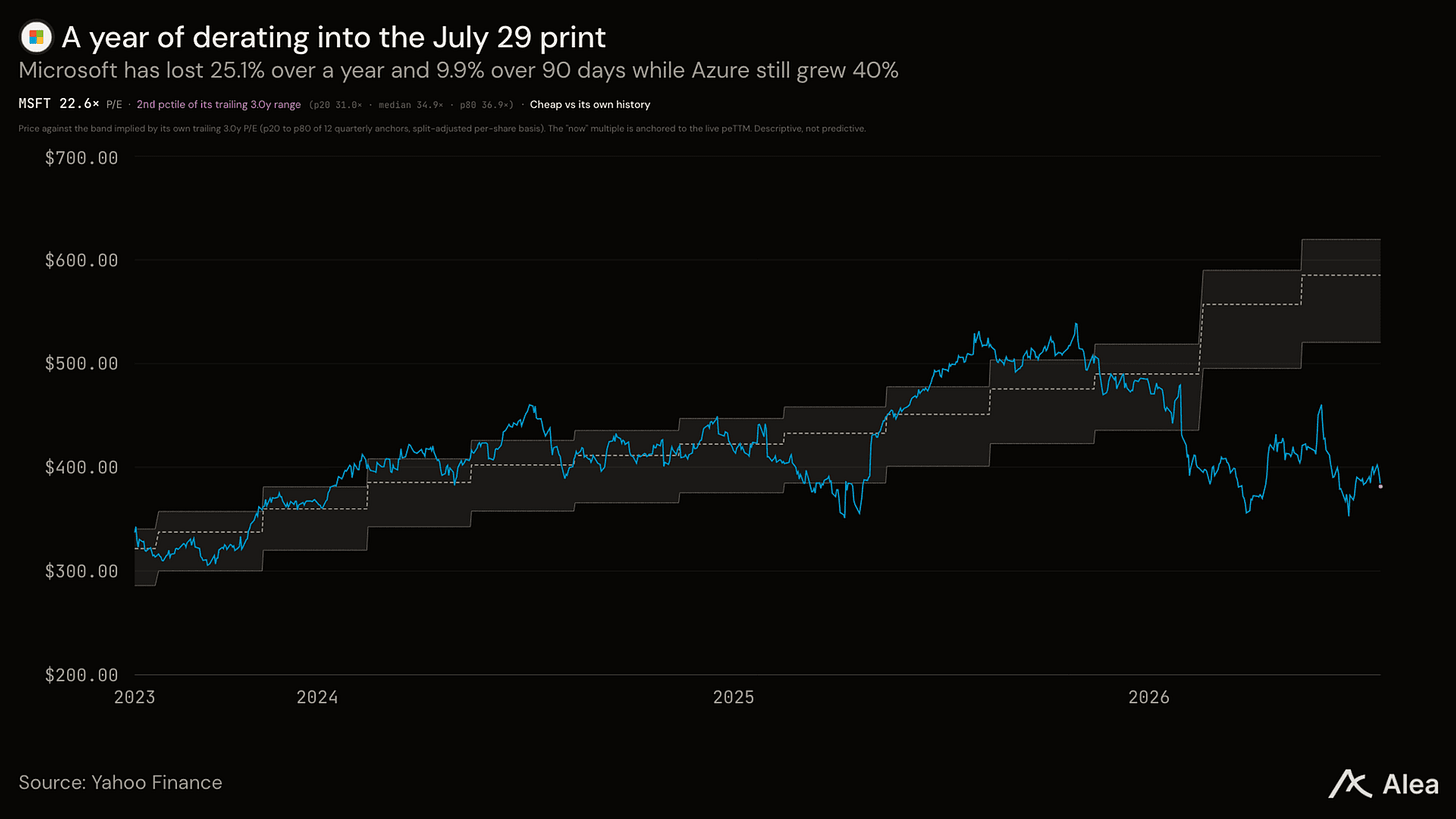
A Microsoft reporta resultados em 29 de julho e permanece no balde autofinanciado apenas se o Azure crescer perto de 40% e a renda operacional crescer novamente mais rápido que a receita enquanto o capex sobe além de US$ 40 bilhões por trimestre. O Fed também anuncia sua decisão de taxa em 29 de julho, então espere volatilidade.
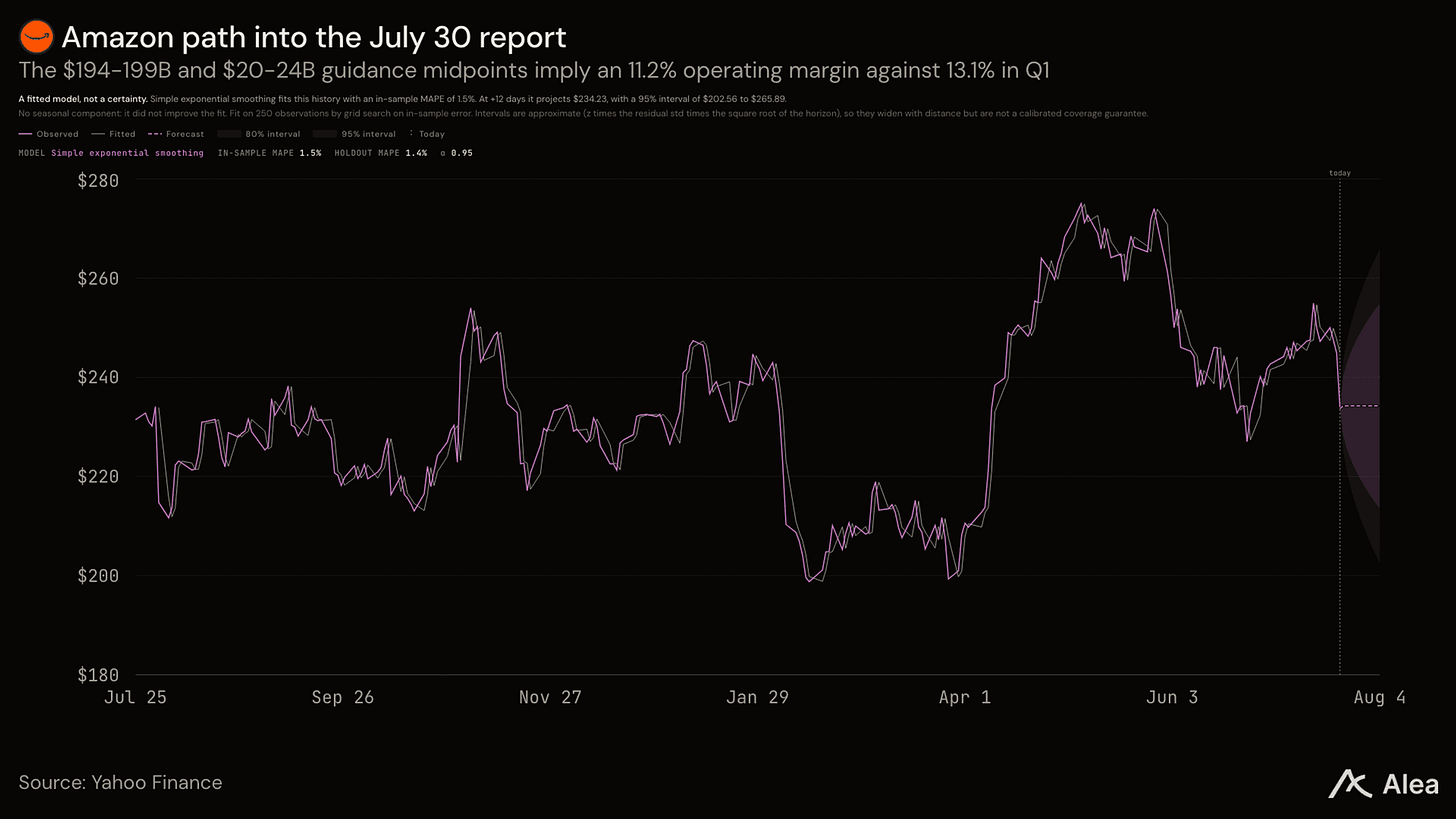
A Amazon reporta resultados em 30 de julho com o fluxo de caixa livre trailing já caído para US$ 1,2 bilhão ante US$ 25,9 bilhões um ano atrás. Sua própria orientação implica uma margem operacional de 11,2% contra 13,1% no trimestre anterior, e um print com renda operacional acima de US$ 22 bilhões mostraria o negócio de cloud reabastecendo caixa mais rápido do que a expansão drena.
Este texto é a seção de equities do Pulse desta semana, que disponibilizamos gratuitamente. O relatório completo faz a mesma leitura em mais de 25 nomes, os dois pontos de estrangulamento de navegação por trás do movimento do petróleo, cobertura de crypto em nível de token e odds de prediction market para o FOMC: leia o Pulse completo aqui.

Suite completa de relatórios: Deep Dives, Perspectives, Blueprints, Theses, Benchmarks, Memos & Pulse.
Protocol Data Rooms: Portais padronizados de due diligence com analytics ao vivo, matrizes de risco e rastreamento de governança em mais de 24 protocolos.
Podcast Digest & Summit Digest: Principais takeaways das conversas que moldam os mercados, para você não precisar ouvir todos os pods.