La mayoría de las empresas que reportaron la semana pasada aumentaron sus ingresos, pero sus acciones cayeron de todos modos. El S&P 500 perdió un 0.6% y el Nasdaq un 2.1% en una semana en la que casi todos los reportes confirmaron que la demanda de computación de IA es real.
Construir capacidad de IA significa pagar por chips, centros de datos, memoria y energía años antes de que lleguen los ingresos, y el mercado pasó la semana clasificando a las empresas según quién cubre esa brecha: el efectivo propio de la empresa, el efectivo de sus clientes o dinero prestado.
Este artículo cubre la porción de equities del Pulse de esta semana.

Por qué las acciones cayeron pese a las buenas noticias
SPY, que pondera el S&P 500 por tamaño de empresa de modo que un puñado de nombres tecnológicos gigantes lo dominan, cerró con un alza del 0.1%. RSP, que mantiene las mismas 500 acciones pero las cuenta por igual, subió un 0.8%. QQQ, el Nasdaq 100 con peso tecnológico, cayó un 1.1%, y SOXX, una canasta de fabricantes de chips, bajó un 4.3%. El mercado en general se compró el viernes con ventas dirigidas específicamente a los nombres de IA de gran capitalización.

Esas acciones caen con más fuerza cuando las tasas parecen más persistentes porque sus precios dependen de las ganancias esperadas dentro de años. Cuando las tasas suben, la alternativa aburrida de mantener un bono paga más por esperar, por lo que cada ganancia futura se descuenta frente a esa alternativa más rica. Los inversores no estaban saliendo del mercado; si lo hicieran, la canasta de ponderación igualitaria también habría caído.
La brecha de financiamiento
Un negocio genera efectivo de las operaciones. También gasta efectivo en capex, los chips, edificios y conexiones a la red de la expansión. Cuando el capex supera el flujo de caja operativo, la diferencia debe provenir de algún lado, ya sea nueva deuda, nuevas acciones o las reservas de la empresa.
Las tres opciones se encarecieron la semana pasada. La deuda cuesta directamente la tasa de interés. El capital propio cuesta más cuando las tasas hacen caer el precio de la acción, porque la empresa debe vender más acciones para recaudar el mismo efectivo. Gastar reservas significa renunciar a los intereses que esas reservas ahora generan, que aumenta con las tasas.
Las tasas enfrentaron presión al alza por dos impulsores principales. Primero, ataques que interrumpen el tráfico de petroleros a través de puntos de estrangulamiento críticos de envío empujaron el Brent por encima de los 100 $/barril, elevando las expectativas de inflación base. Segundo, los precios de importación subieron un 7.1% interanual, impulsados por aumentos de costos en computadoras, semiconductores y maquinaria industrial. Este es el hardware exacto que impulsa la expansión de infraestructura de IA. Estas presiones limitan el margen de maniobra de la Reserva Federal para flexibilizar la política monetaria, con los futuros de tasas de interés descontando una probabilidad del 75% de mantenerlas y un 25% de posibilidad de un alza.
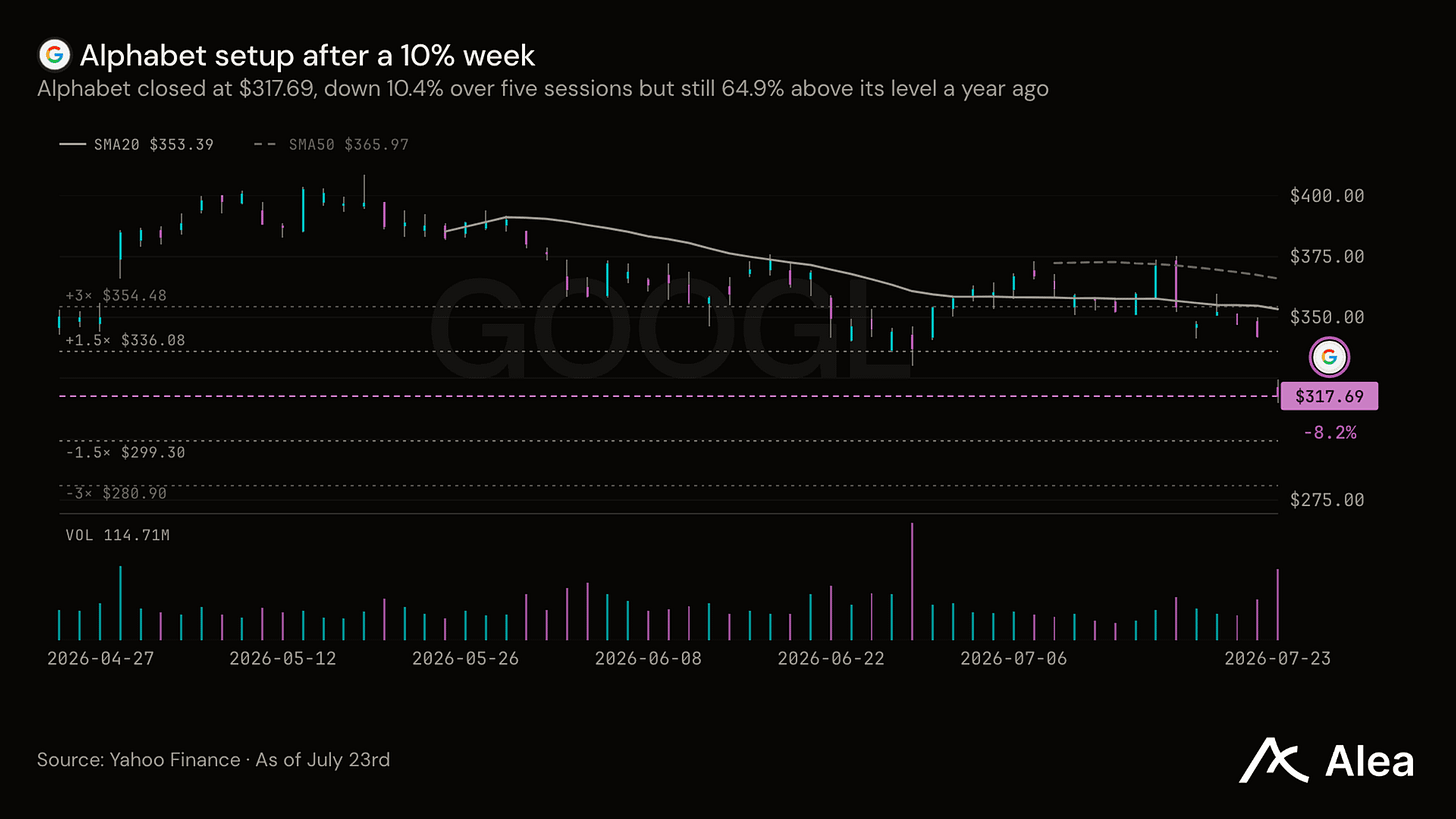
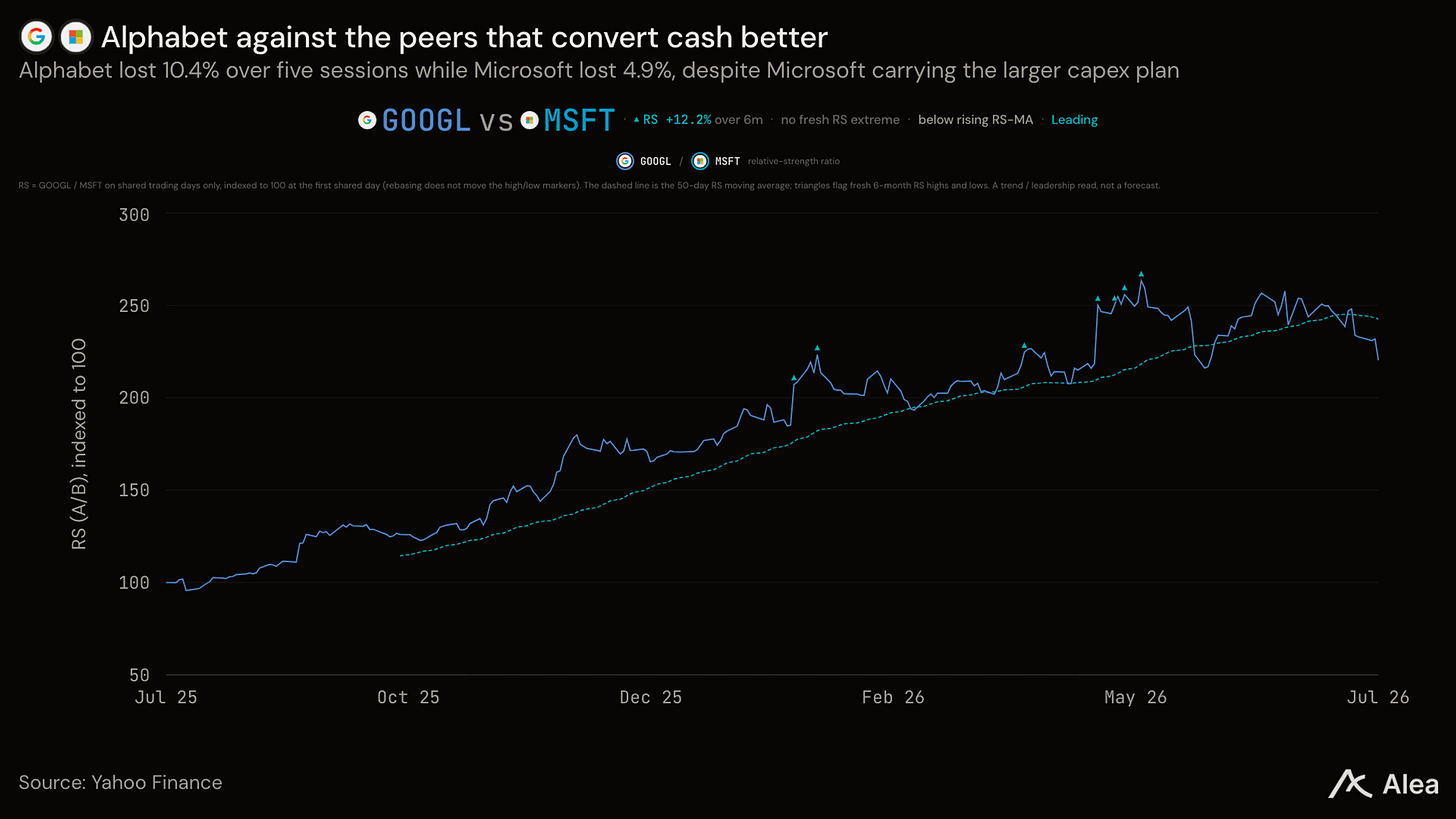
El trimestre de Alphabet fue sólido en todas sus operaciones: los ingresos de Cloud crecieron un 82% hasta 24.8B $, el margen de Cloud se amplió del 20.7% al 35.6%, y Search aún creció un 17%. La acción cayó un 7.2% tras el reporte de todos modos, porque Alphabet gastó 44.9B $ en capex frente a 39.1B $ de flujo de caja operativo, un déficit de 5.9B $ en un trimestre, y luego informó a los inversores que espera entre 195 y 205B $ de capex en 2026. Nadie cuestionó la demanda, por lo que la venta revalorizó cómo se financiará el gasto.
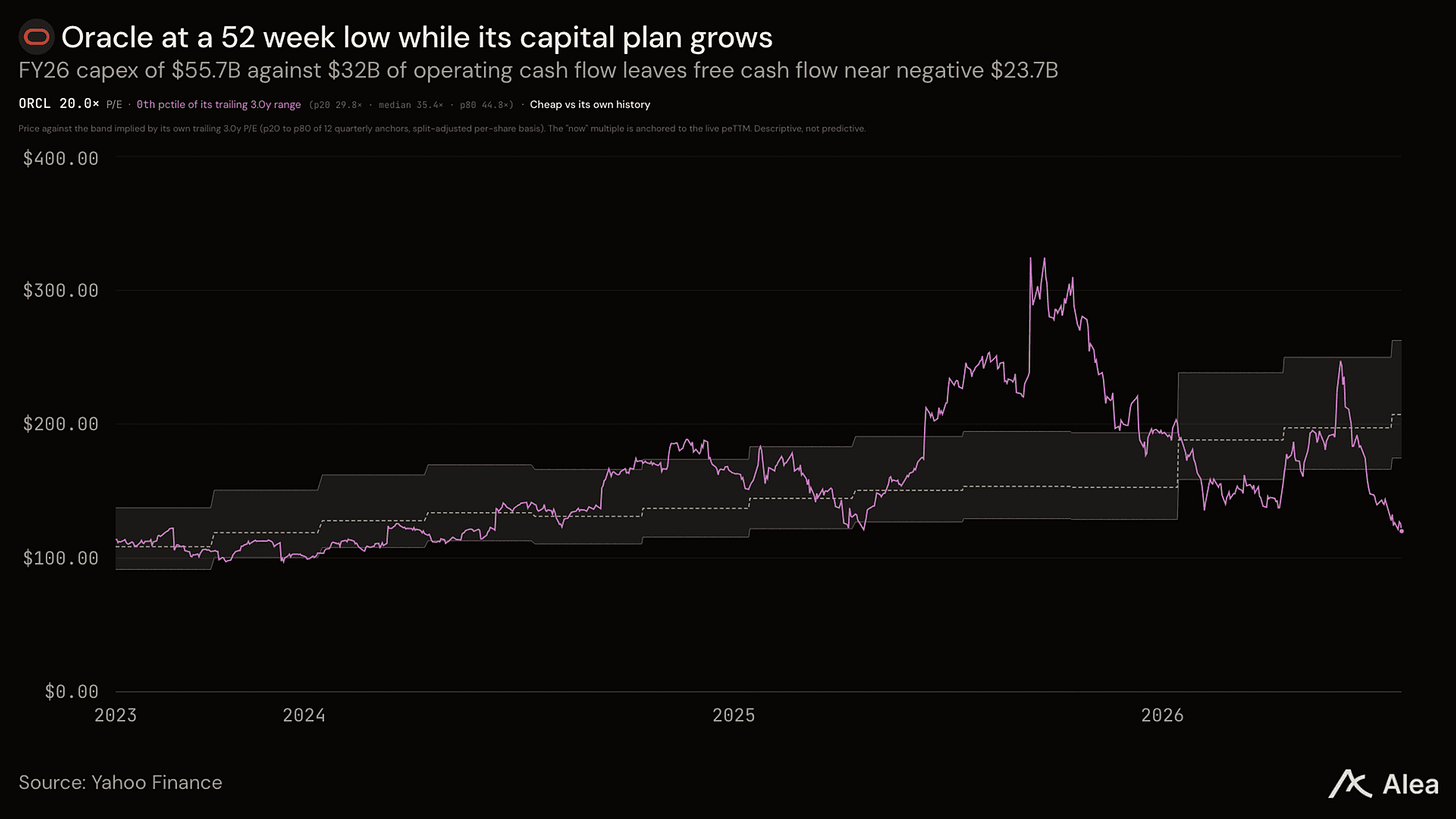
Oracle reportó un déficit de financiamiento anual con 55.7B $ en capex frente a 32.0B $ de flujo de caja operativo (déficit de 23.7B $), con planes de financiamiento que contemplan aproximadamente 40B $ en emisión combinada de deuda y acciones. A pesar de asegurar un contrato del Pentágono valorado en hasta 7B $, la acción tocó mínimos de 52 semanas debido al capital adelantado requerido para construir centros de datos antes de que lleguen los ingresos.
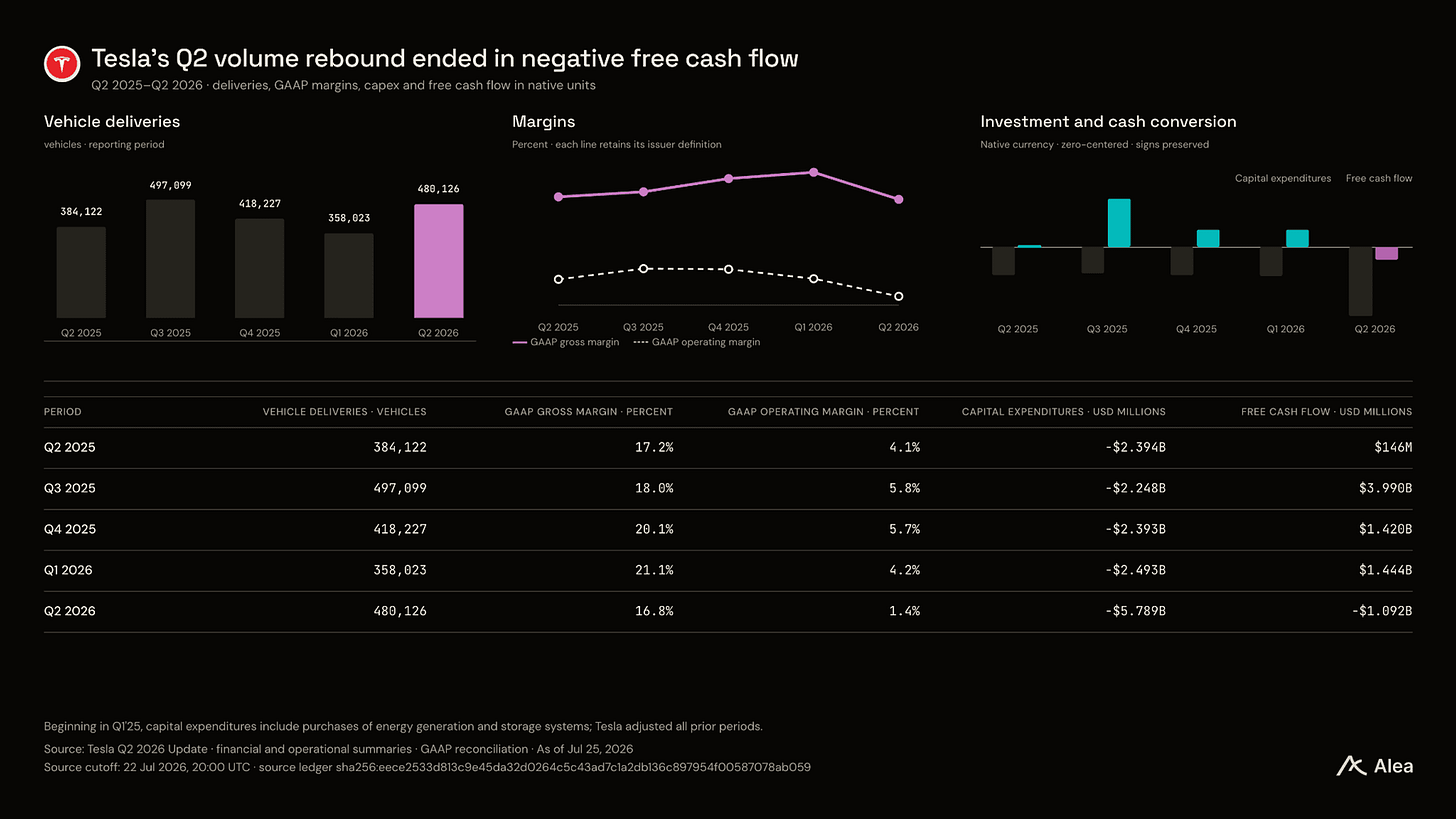
Tesla entregó un récord de 480,126 vehículos, pero los márgenes operativos se comprimieron al 1.4%. La generación de efectivo operativo fue insuficiente para cubrir 5.8B $ en gastos trimestrales de expansión, lo que resultó en un flujo de caja libre negativo de 1.1B $.
Las empresas cuyos clientes pagan por adelantado
Las empresas que mantuvieron valor tuvieron clientes o contrapartes que absorbieron una parte de sus costos de expansión mediante compromisos contractuales. Primero, un depósito de cliente es efectivo entregado ahora a cambio de suministro posterior, lo que financia la fábrica directamente con el dinero del comprador. Segundo, los acuerdos de take-or-pay obligan al cliente a pagar un mínimo acordado independientemente de si recibe la entrega, lo que convierte la demanda futura en una reclamación legal contra la que un prestamista financiará. Por último, un backlog, que es un conjunto de pedidos firmados aún no entregados, no financia nada por sí mismo, pero elimina el riesgo de demanda que hace que los prestamistas cobren más.
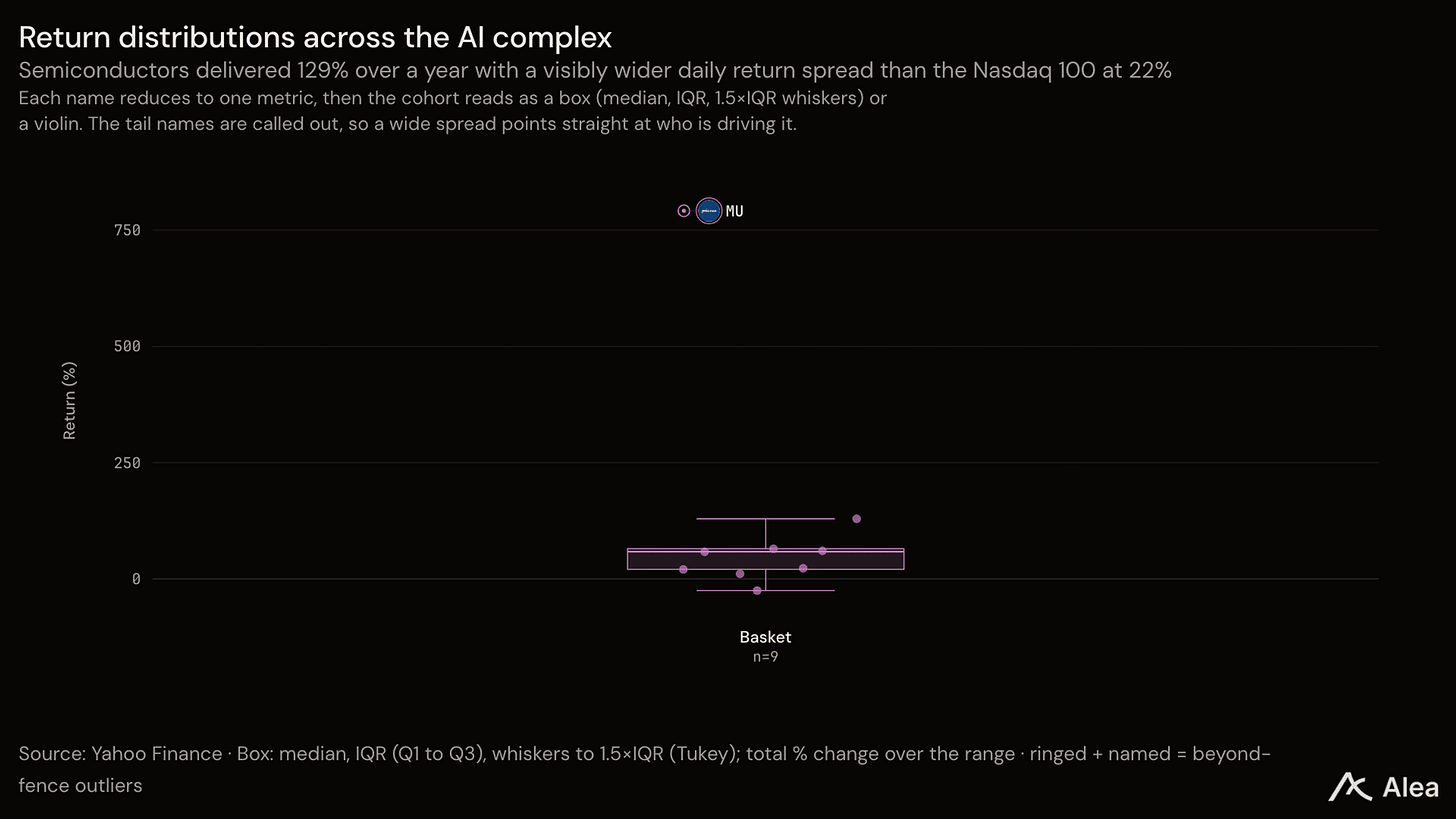
Micron tiene 16 acuerdos take-or-pay multianuales que cubren aproximadamente una quinta parte de su producción de DRAM hasta 2030, alrededor de 100B $ en ingresos mínimos contractuales y 22B $ de depósitos de clientes. Sus clientes están pagando para construir sus fábricas.
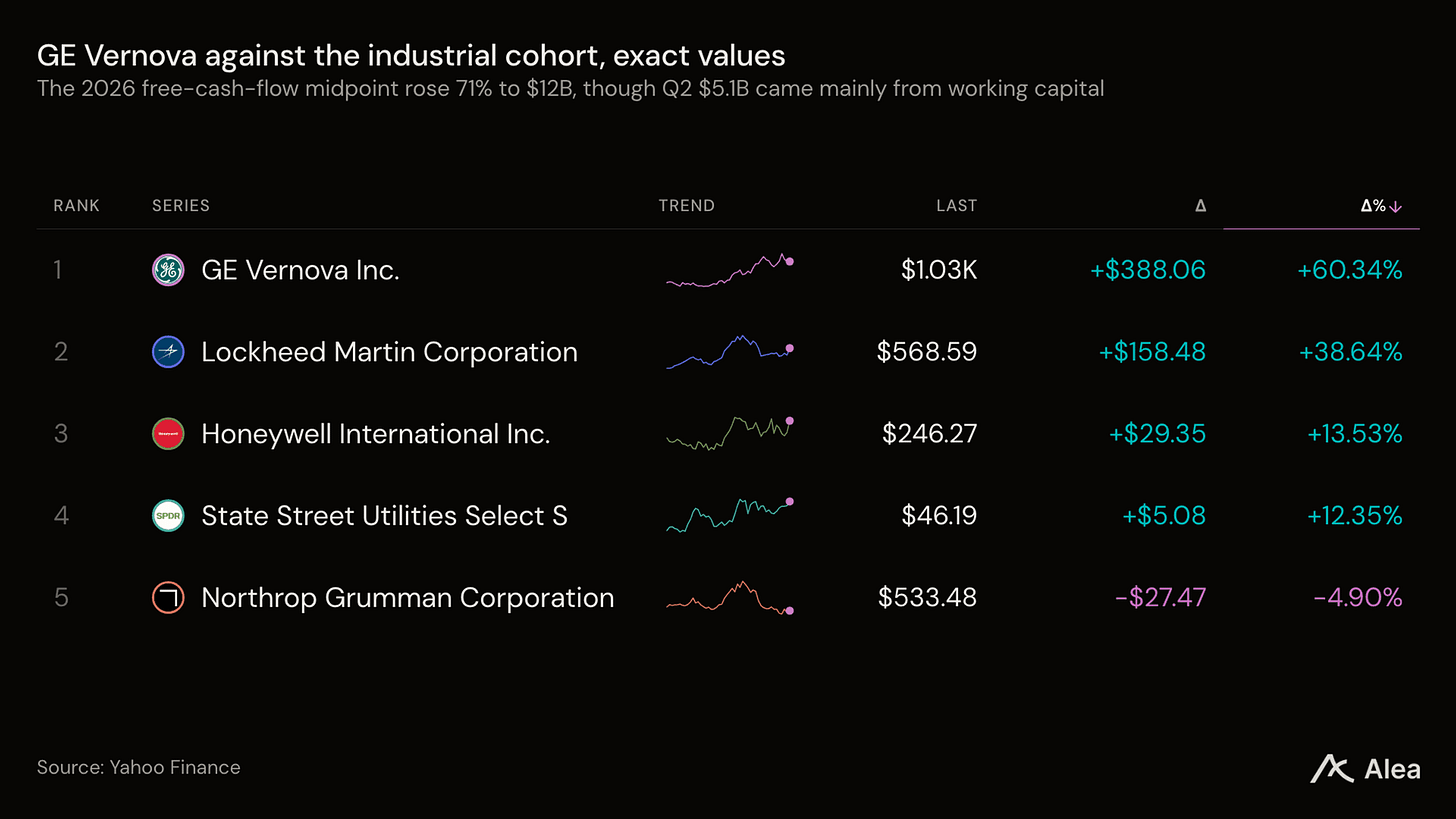
GE Vernova, que vende las turbinas y equipos de red que convierten la demanda de energía en electricidad, registró 24.2B $ de pedidos en un trimestre en el que entregó 11.1B $ de ingresos, y su backlog de 176B $ equivale a unos cuatro años de trabajo ya vendido.
El backlog de Lockheed alcanzó los 230B $, alrededor de 2.9 años de ingresos. Microsoft es la versión autofinanciada de la misma solución: gastó 31.9B $ en capex, alrededor del 68% de sus 46.7B $ de flujo de caja operativo, y aún le quedaron 15.8B $ de efectivo tras la expansión. Ejecuta la misma expansión que Alphabet sin necesitar dinero externo.
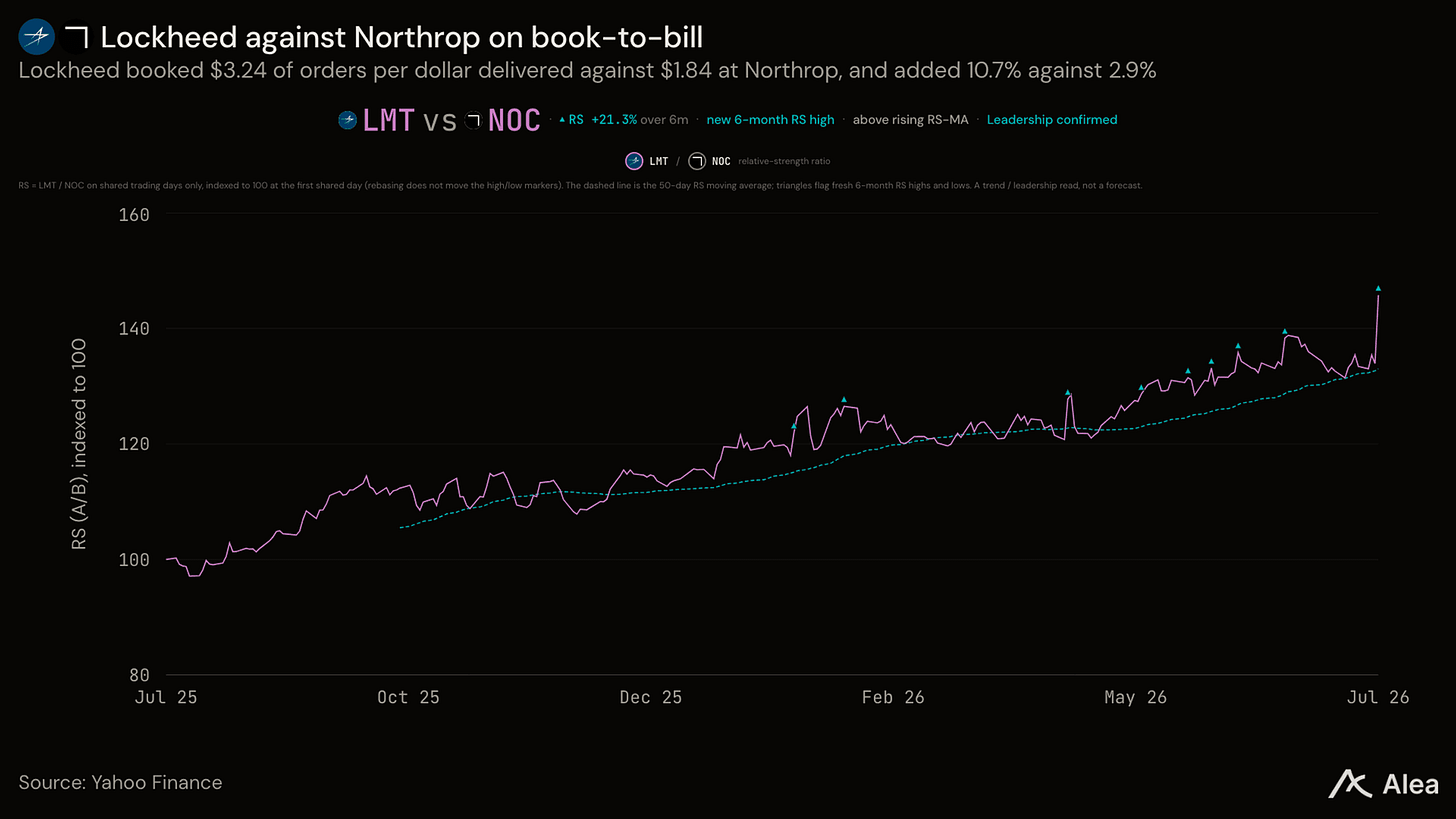
Hay 2 salvedades. Los ingresos pre-vendidos no son beneficios pre-vendidos. Northrop registró 1.84 $ de nuevos pedidos por cada 1 $ entregado, y su margen aún cayó del 11.8% al 10.6%, porque los pedidos pueden llegar más rápido de lo que una empresa puede entregarlos de forma rentable. Y la diversificación entre estos nombres es más delgada de lo que sugiere la lista de tickers: gran parte del crecimiento incremental de pedidos en memoria, chips y equipos de energía se remonta a los mismos presupuestos de centros de datos. Por eso Micron, contratos incluidos, aún cayó un 6.9% el viernes. Poseer al fabricante de memoria, la canasta de chips y al fabricante de turbinas añade tickers más rápido de lo que añade diversificación.
Resultados de MSFT y AMZN
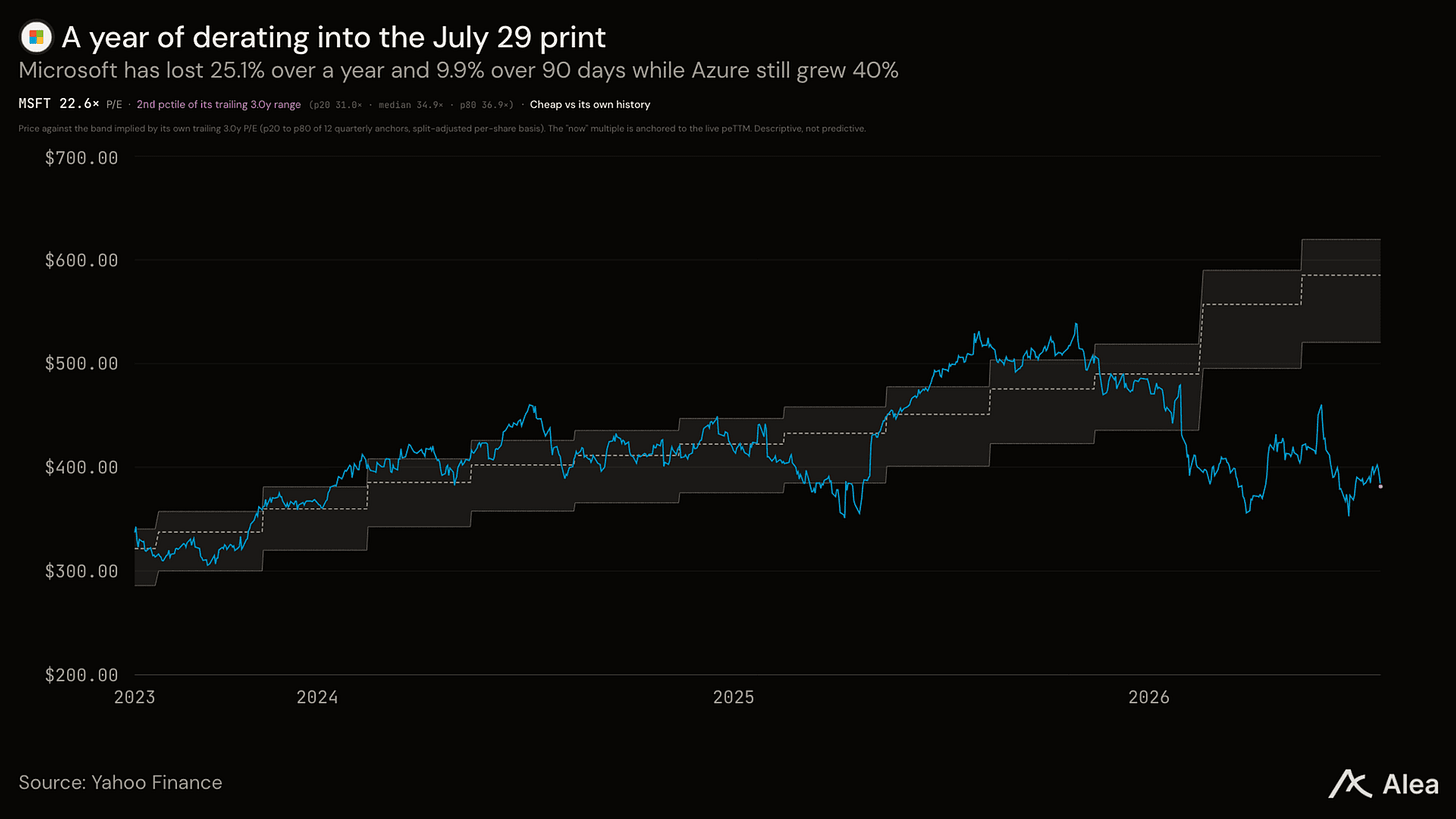
Microsoft reporta resultados el 29 de julio y se mantiene en el grupo autofinanciado solo si Azure crece cerca del 40% y el ingreso operativo vuelve a crecer más rápido que los ingresos mientras el capex supera los 40B $ por trimestre. La Fed también anuncia su decisión de tasas el 29 de julio, por lo que se espera volatilidad.
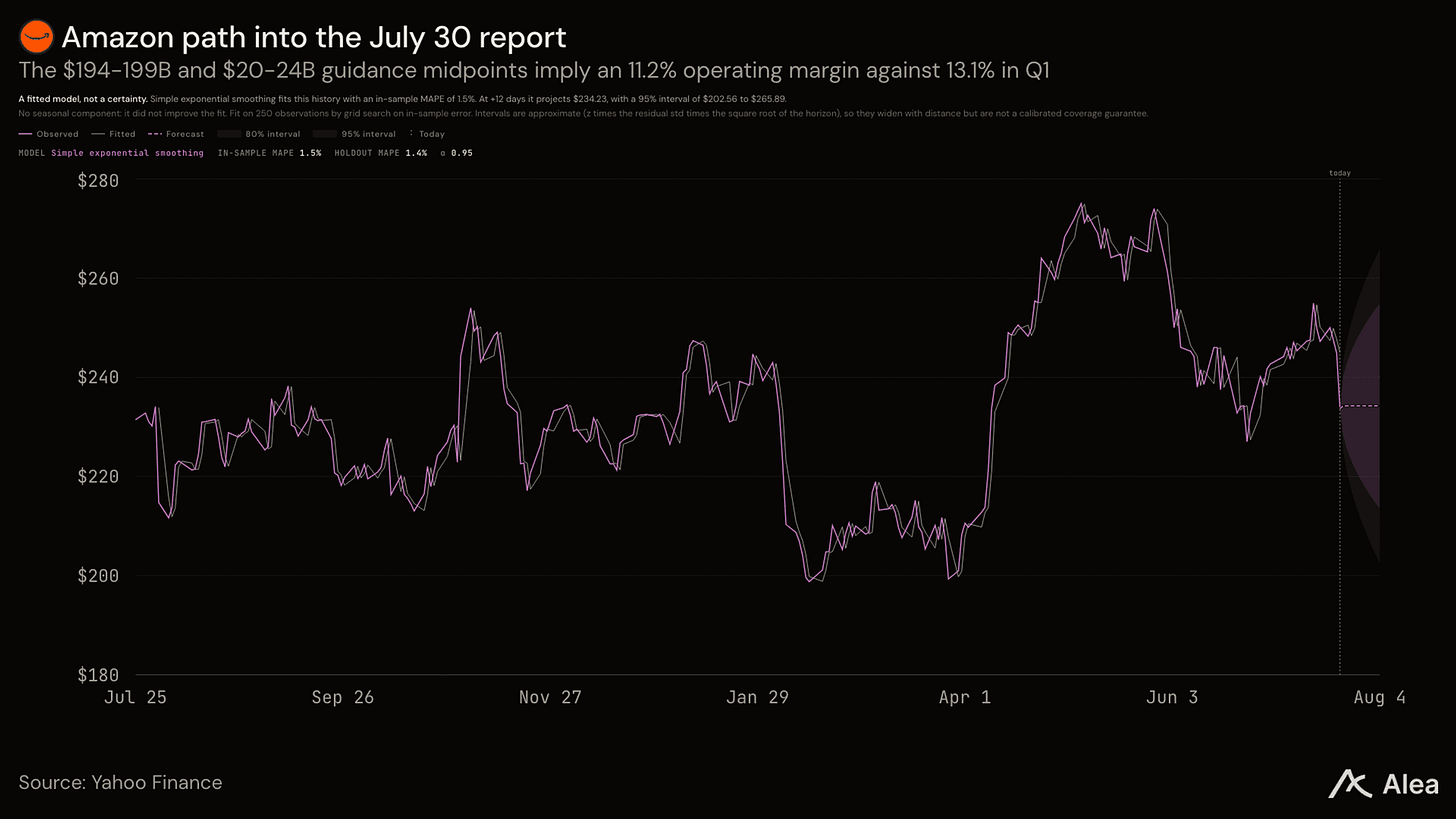
Amazon reporta resultados el 30 de julio con el flujo de caja libre acumulado ya reducido a 1.2B $ desde 25.9B $ hace un año. Su propia guía implica un margen operativo del 11.2% frente al 13.1% del trimestre anterior, y un resultado con ingreso operativo superior a 22B $ mostraría que el negocio de la nube rellena efectivo más rápido de lo que la expansión lo drena.
Este artículo es la sección de equities del Pulse de esta semana, que hemos hecho gratuito. El informe completo realiza la misma lectura en más de 25 nombres, los dos puntos de estrangulamiento de envío detrás del movimiento del petróleo, cobertura cripto a nivel de token y probabilidades de mercados de predicción hacia el FOMC: lea el Pulse completo aquí.

Paquete completo de informes: Deep Dives, Perspectives, Blueprints, Theses, Benchmarks, Memos & Pulse.
Protocol Data Rooms: Portales de diligencia debida estandarizados con analíticas en vivo, matrices de riesgo y seguimiento de gobernanza en más de 24 protocolos.
Podcast Digest & Summit Digest: Conclusiones clave de las conversaciones que dan forma a los mercados, para que no tenga que escuchar todos los podcasts.