Ethena entra no neobanking como emissora do dólar na conta e gestora de seus ativos de lastro. Isso dá ao Pay uma vantagem econômica. A receita de lastro financia recompensas, e os pagamentos dão aos clientes outro motivo para manter USDe. A votação aprovada do switch de taxas da ENA adiciona um cronograma definido de recompra à medida que a base do dólar cresce.
Takeaways
Pay oferece a um emissor estabelecido de dólar um relacionamento direto com o cliente, reduzindo sua dependência de parceiros para distribuir USDe.
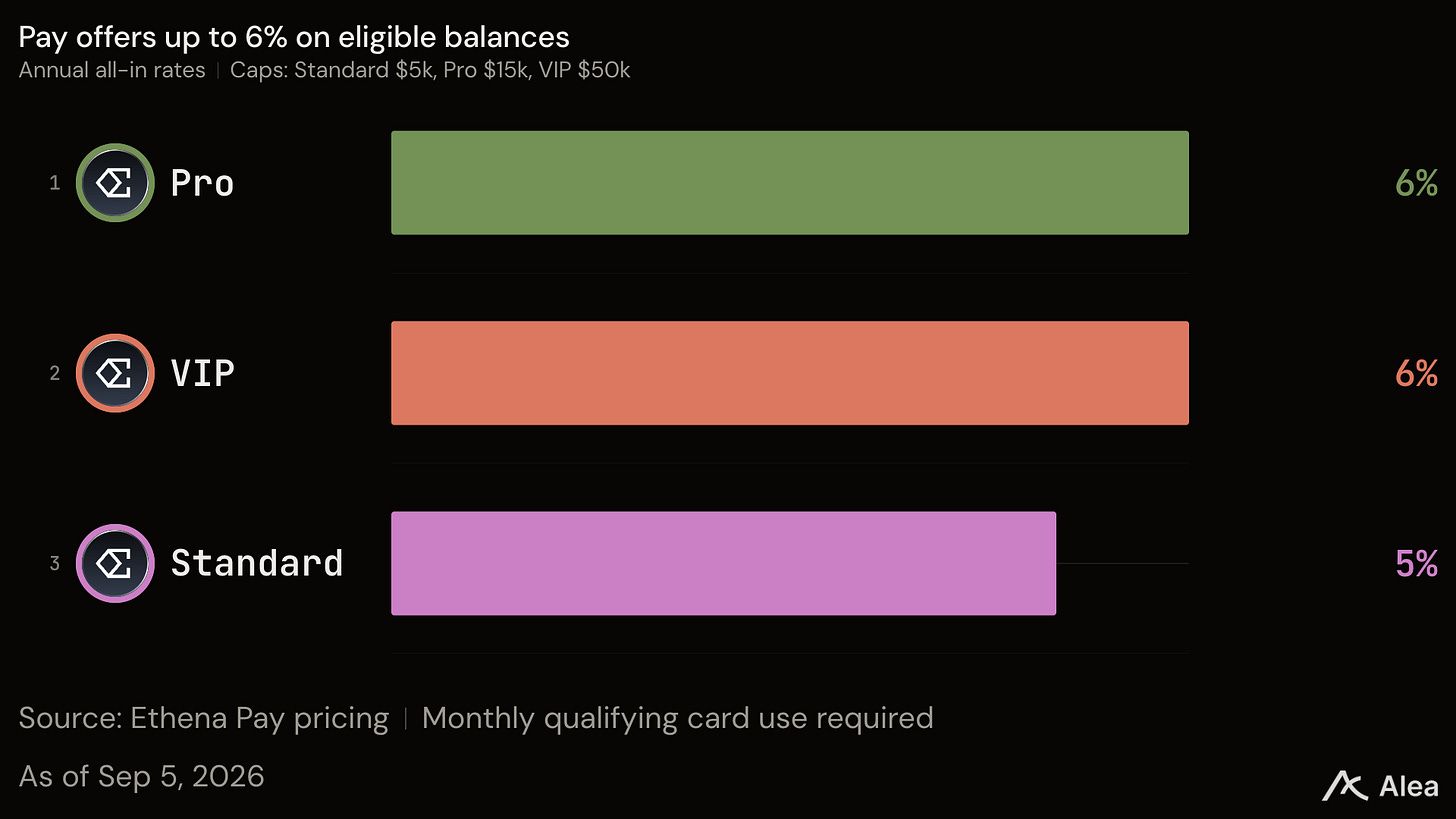
Os usuários recebem uma conta self-custodial, um IBAN virtual e acesso a cartão, com recompensas promocionais de saldo de até 6% e cashback de até 5%. Limites de tiers e transações qualificadas se aplicam.
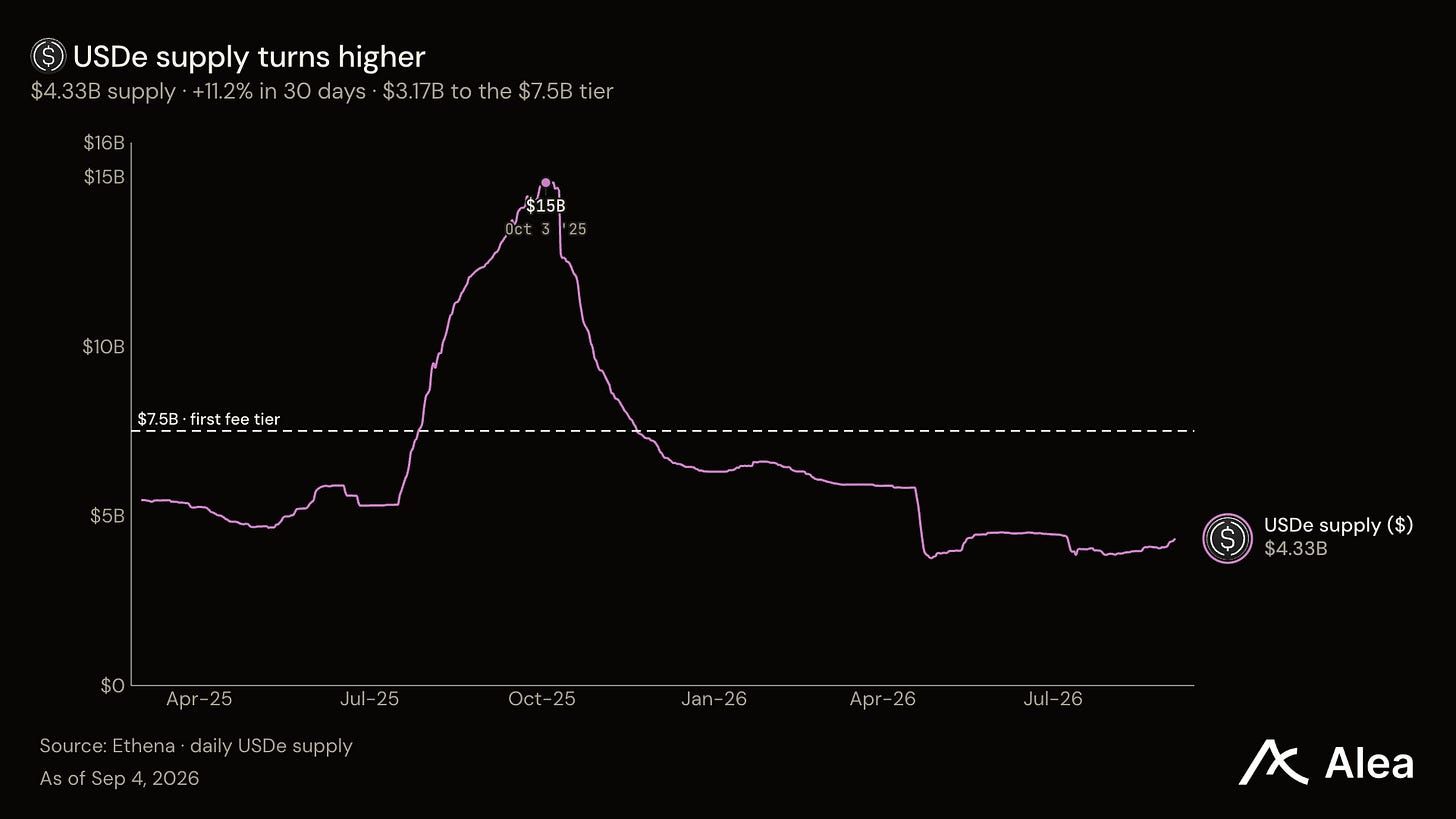
O fornecimento de USDe atingiu $4.33B em 4 de setembro, adicionando $436M, ou +11.2%, em 30 dias. Pay adiciona um canal de consumo a essa base de dólar em recuperação.
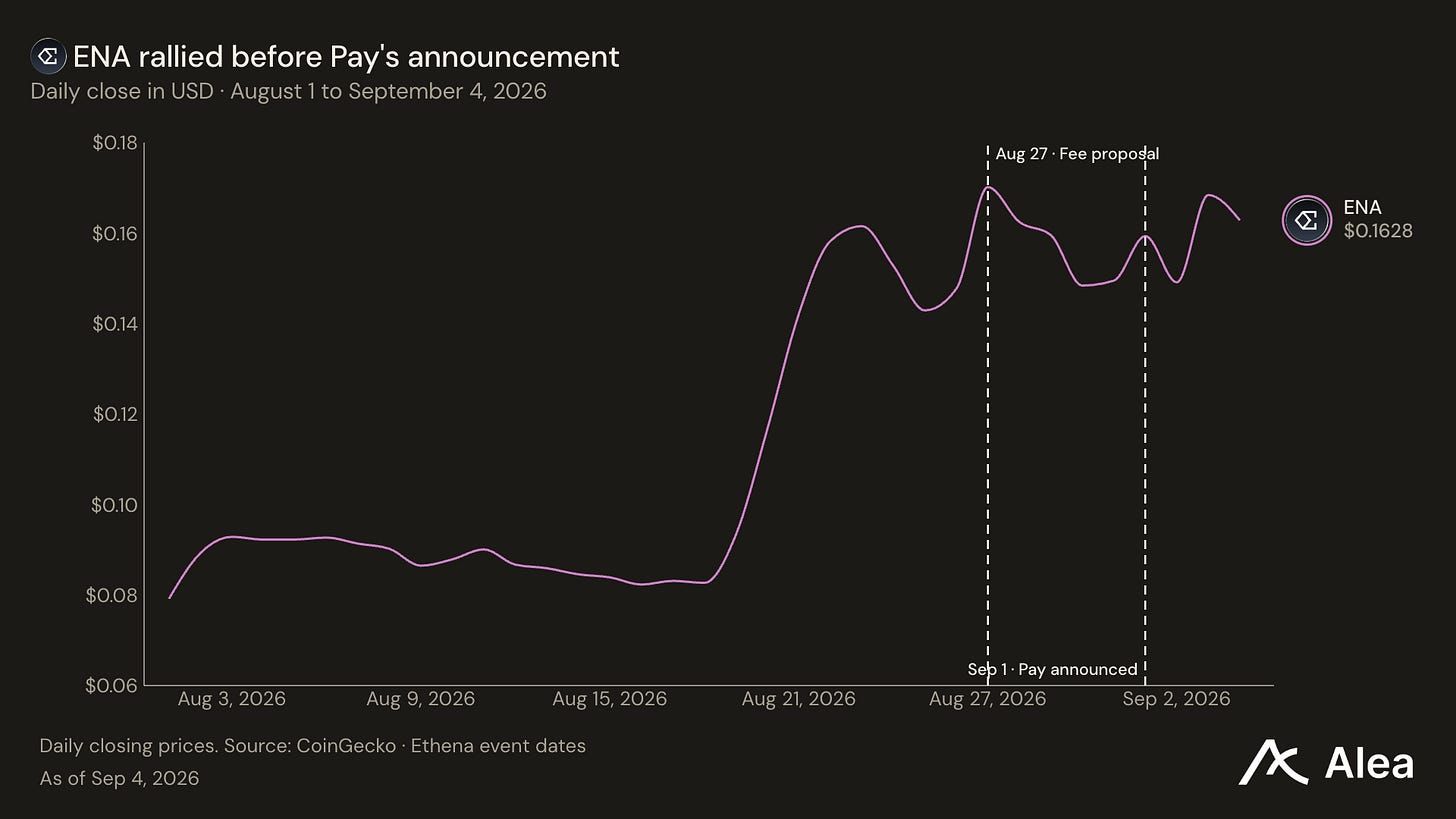
A votação do switch de taxas da ENA foi aprovada com 17.79M de poder de voto a favor e nenhum contra. O primeiro tier de receita começa em $7.5B de fornecimento de USDe.
Ethena detém a economia por trás da conta
Ethena Pay lançou no iOS em quase 50 países. Combina uma wallet self-custodial, IBAN virtual, acesso a cartão e transferências instantâneas entre usuários. A Ethena planeja expansão para Android, EUA, UE e multicurrency em setembro.
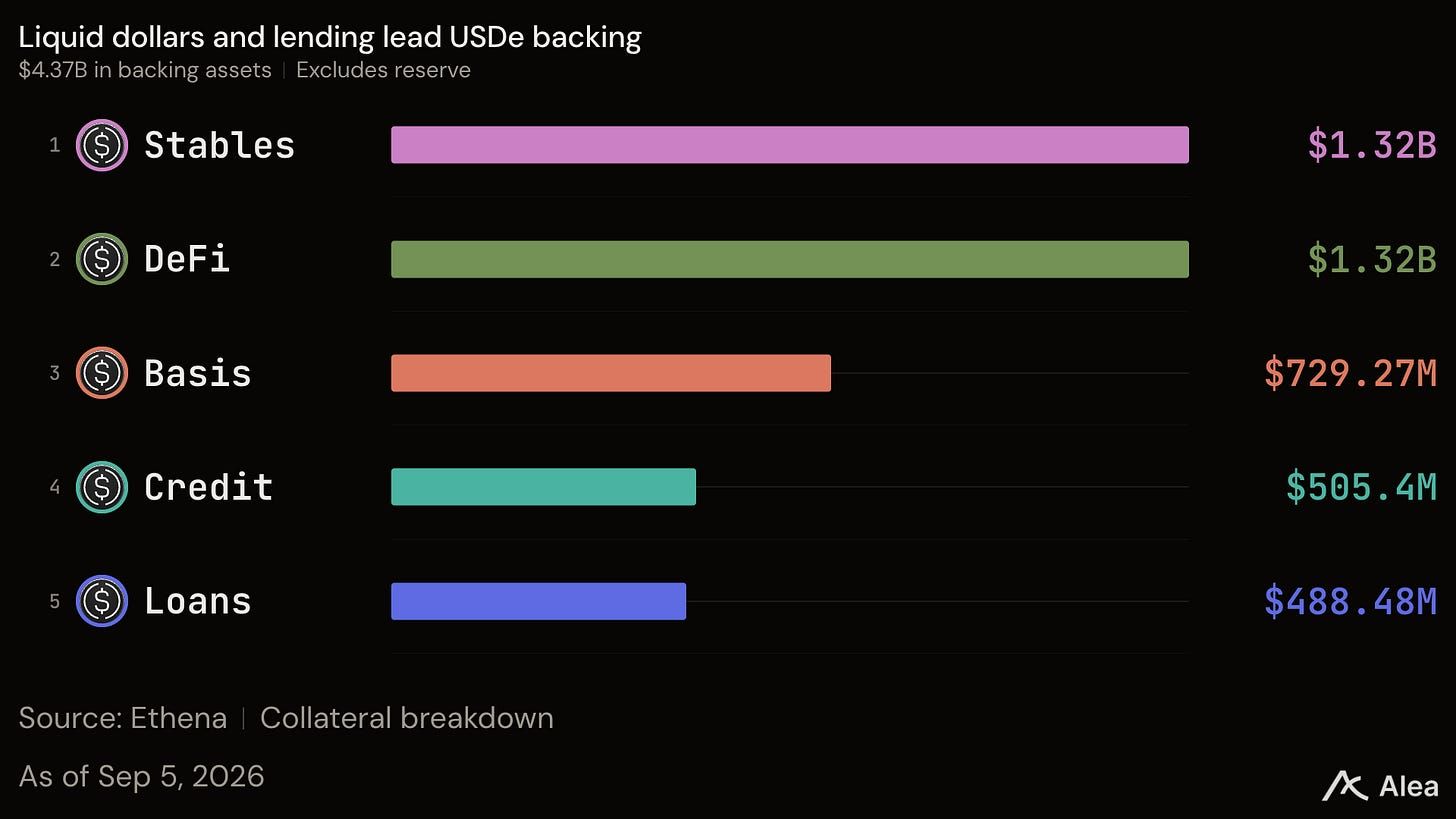
Todo saldo financiado no Pay é convertido em USDe. A Ethena gerencia seu lastro em liquidez de stablecoins, empréstimos DeFi, posições hedgadas em cripto, empréstimos institucionais e crédito tokenizado. Em 5 de setembro, a Ethena reportou $4.37B em lastro mais uma reserva de $62.1M, cobrindo 101.97% do fornecimento de USDe.
Nenhum concorrente no espaço de neobanking cripto emite a stablecoin subjacente. A maioria depende de USDC ou USDT, além de protocolos de terceiros para fontes de yield. A Ethena, no entanto, retém a receita de lastro associada ao seu próprio dólar e decide quanto direcionar para recompensas e aquisição de clientes.
A Ethena já publicou seus tiers promocionais. As recompensas de saldo incluem o retorno subjacente e o boost promocional. O cashback em AVAX começa em 4% nos primeiros $2,500 de gastos mensais do Standard, 4.5% nos primeiros $8,000 do Pro e 5% nos primeiros $20,000 do VIP. Faixas de gastos posteriores rendem menos.
Pay dá ao USDe um caso de uso de gastos
A recuperação mensal de +11.2% no fornecimento segue uma contração muito maior. O USDe permanece -65.6% abaixo de um ano antes e -70.8% abaixo de seu pico de $14.82B em outubro de 2025. Pay adiciona um caso de uso de gastos à medida que a circulação aumenta.
Um dólar recebido, mantido e gasto no Pay serve a um propósito diferente de um saldo movimentado entre campanhas de yield. A oportunidade está em saldos transacionais recorrentes junto à demanda por investimento. Transferências de USDe existente alteram sua distribuição; funding líquido novo expande a emissão.
Equity perps estendem o motor de ganhos
O Comitê de Risco da Ethena publicou um framework de equity-basis em 28 de agosto: manter uma ação tokenizada e shortar seu perpetual contract correspondente. Isso estende o modelo de hedge além de preços de cripto e funding. Os mercados de equity do HIP-3 expandem o conjunto de venues a investigar à medida que a liquidez se desenvolve.
O framework contabilizou $2.9B de open interest one-sided em equity-perp em quatro venues em 26 de agosto. Sua triagem inicial qualificou 17 nomes da Binance e 3 da OKX. Os limites reais de posição dependem do mais restrito entre open interest, volume de negociação, float do token e profundidade executável em ambas as pernas.
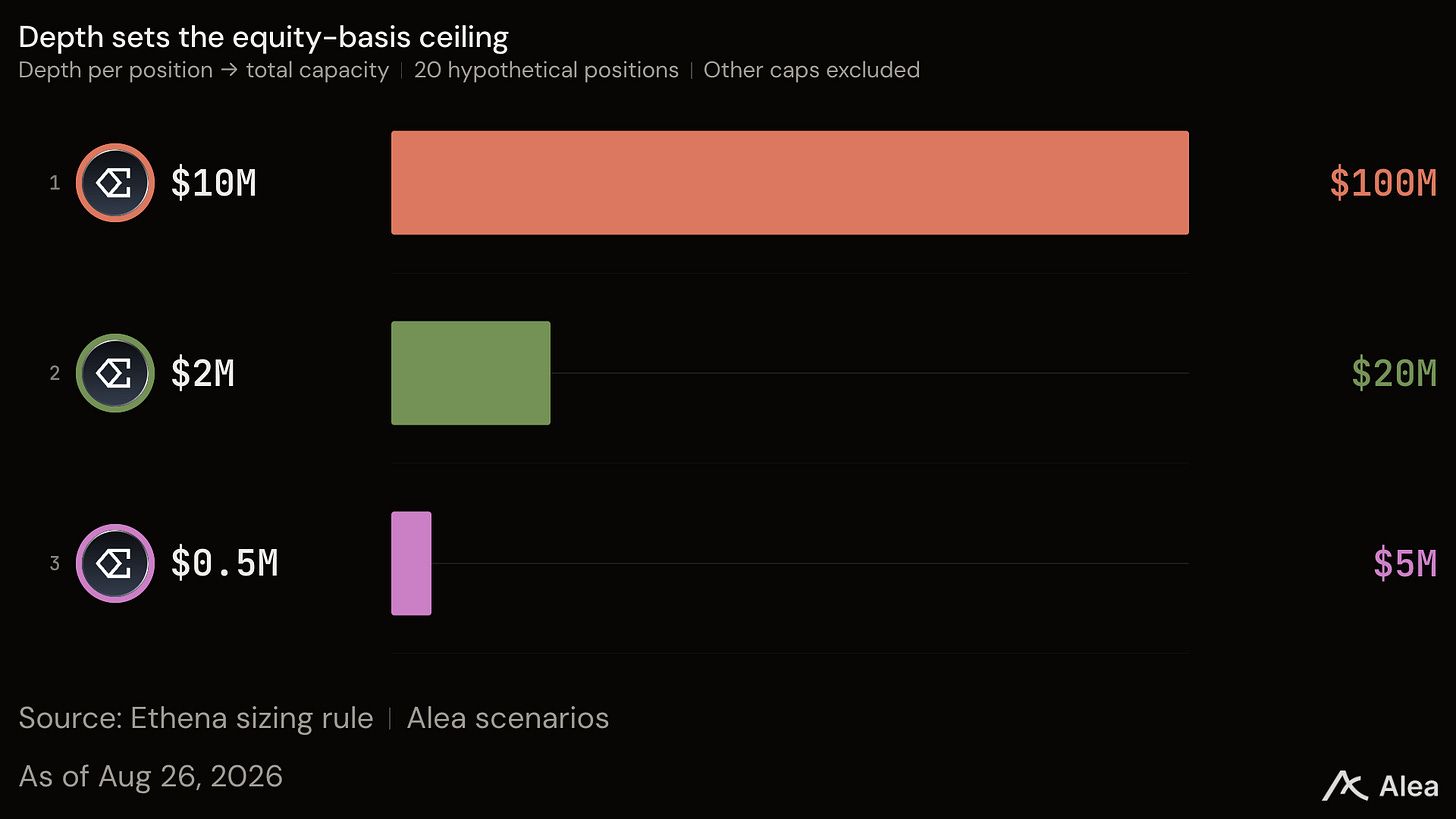
Mercados de matching mais profundos aumentam a capacidade da estratégia. Com um carry anual ilustrativo de 7%, $100M implantados contribuem com $7M antes de custos. O carry da basket da Binance caiu de 18% no final de julho para cerca de 7% em 26 de agosto, uma queda relativa de -61%. Mais venues diversificam a oportunidade; liquidez e carry determinam seu tamanho econômico.
O link com ENA é aprovado
A votação do fee-switch encerrou em 2 de setembro com 17.79M de poder de voto a favor, nenhum contra e 88 votos. O cronograma aprovado aloca 5% da receita bruta do protocolo em $7.5B de fornecimento de USDe, subindo para 10% em $10B, 15% em $15B e 20% em $20B. A Foundation direciona 95% da receita líquida elegível para buybacks de ENA após a ativação.
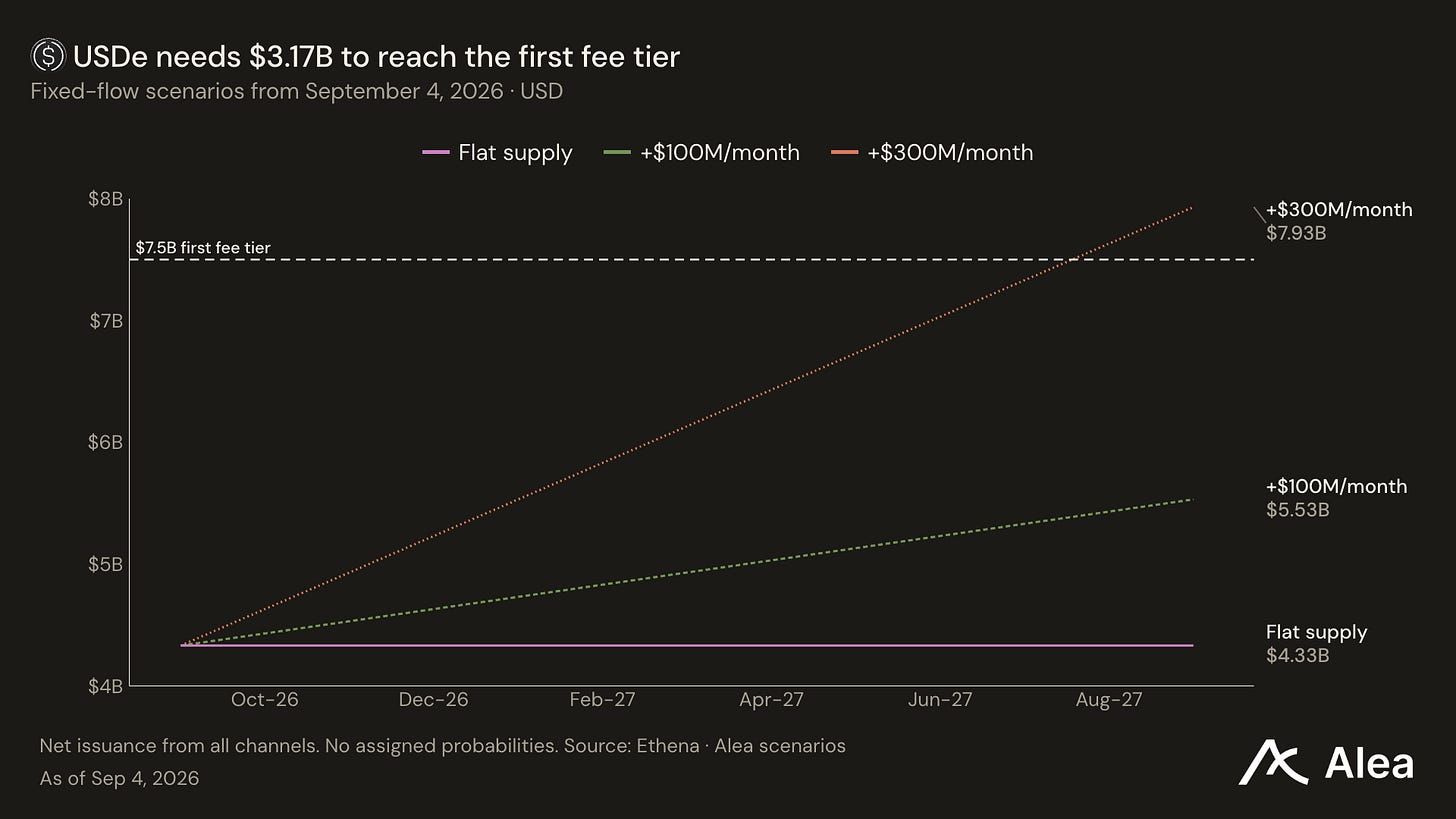
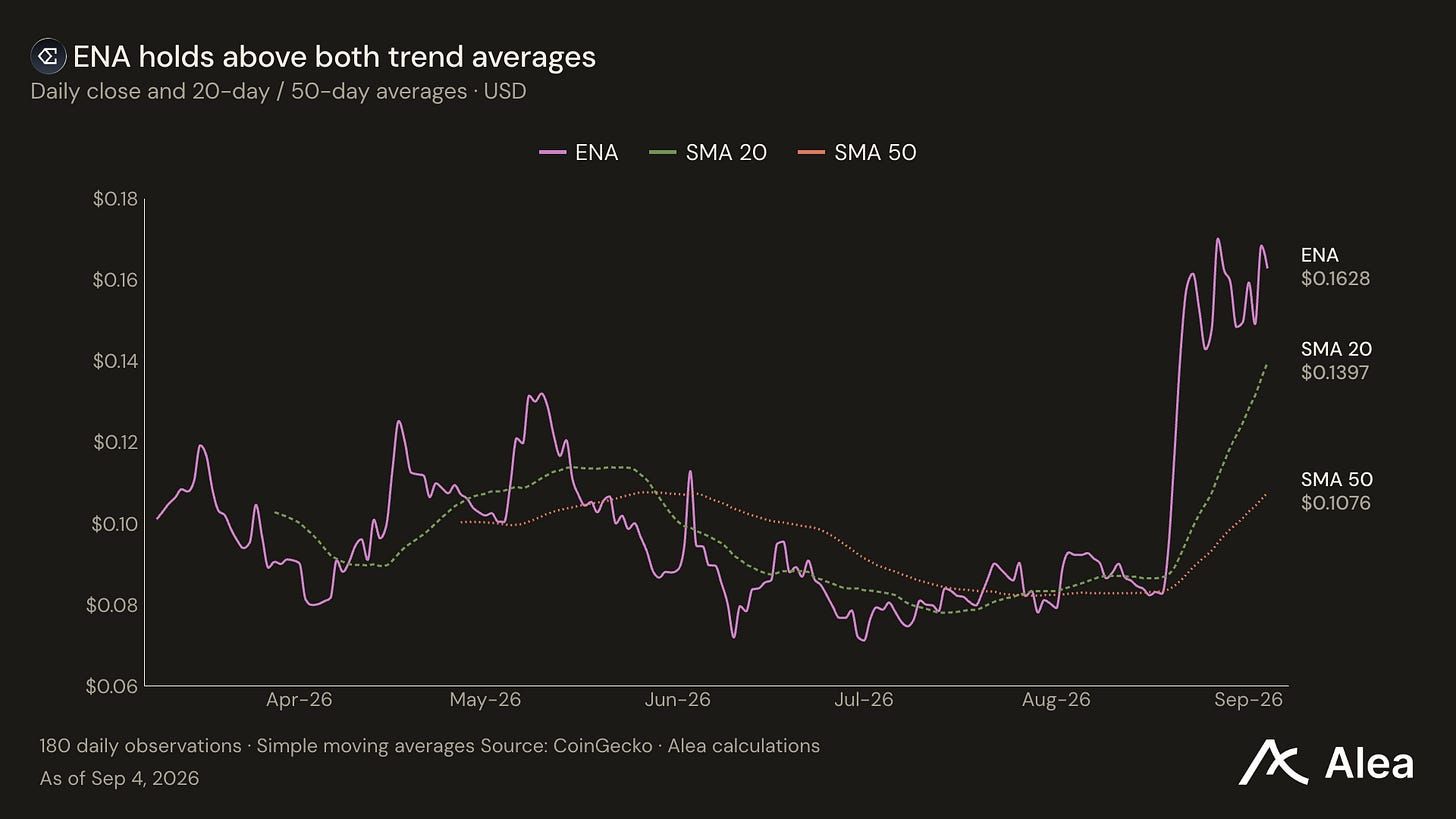
O valor de mercado circulante de $1.60B da ENA compara com $4.33B de USDe, uma relação de 2.71x entre supply do dólar e valor do token. No primeiro tier de taxas de $7.5B, um yield de lastro de 4.6% implica $345M de renda bruta anual e uma alocação de $17.25M para a Foundation.
No mesmo valor de mercado da ENA, as alocações anuais da Foundation implicam múltiplos de 142x, 93x e 71x em yields de lastro de 3%, 4.6% e 6%, respectivamente. Maior poder de ganho reduz o múltiplo sem exigir um preço de token mais alto.
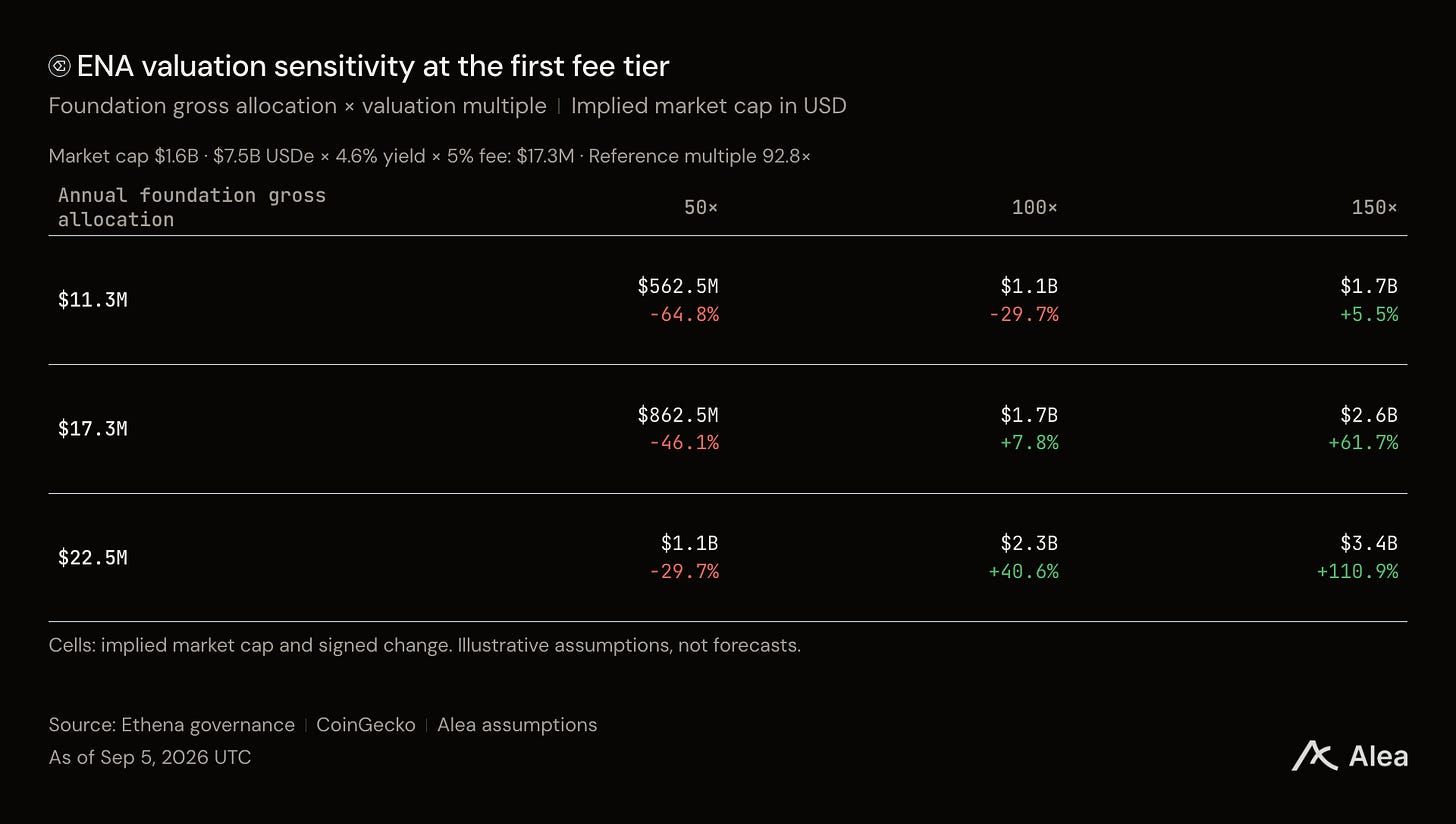
A receita de lastro flui primeiro para o protocolo. O cronograma de taxas aloca uma parcela para a Foundation; os buybacks usam 95% da receita líquida elegível após deduções. Alocações brutas não são fluxos de caixa para holders de tokens.
Pay dá à Ethena um orçamento de aquisição de clientes respaldado por sua própria receita em dólar e um canal direto para reter saldos. Essa combinação fortalece sua posição contra distribuidores de stablecoins de terceiros. Mais saldos recorrentes expandem a base de ganhos, e o cronograma de taxas aprovado dá a esse crescimento um caminho definido para buybacks de ENA.