Ethena entra en la neobanca como el emisor del dólar en la cuenta y el gestor de sus activos de respaldo. Eso le da a Pay una ventaja económica. Los ingresos de respaldo financian las recompensas, y los pagos dan a los clientes otra razón para mantener USDe. La votación aprobada del interruptor de tarifas de ENA añade un calendario de recompra definido a medida que crece la base del dólar.
Conclusiones
Pay ofrece a un emisor de dólares establecido una relación directa con el cliente, reduciendo su dependencia de socios para distribuir USDe.
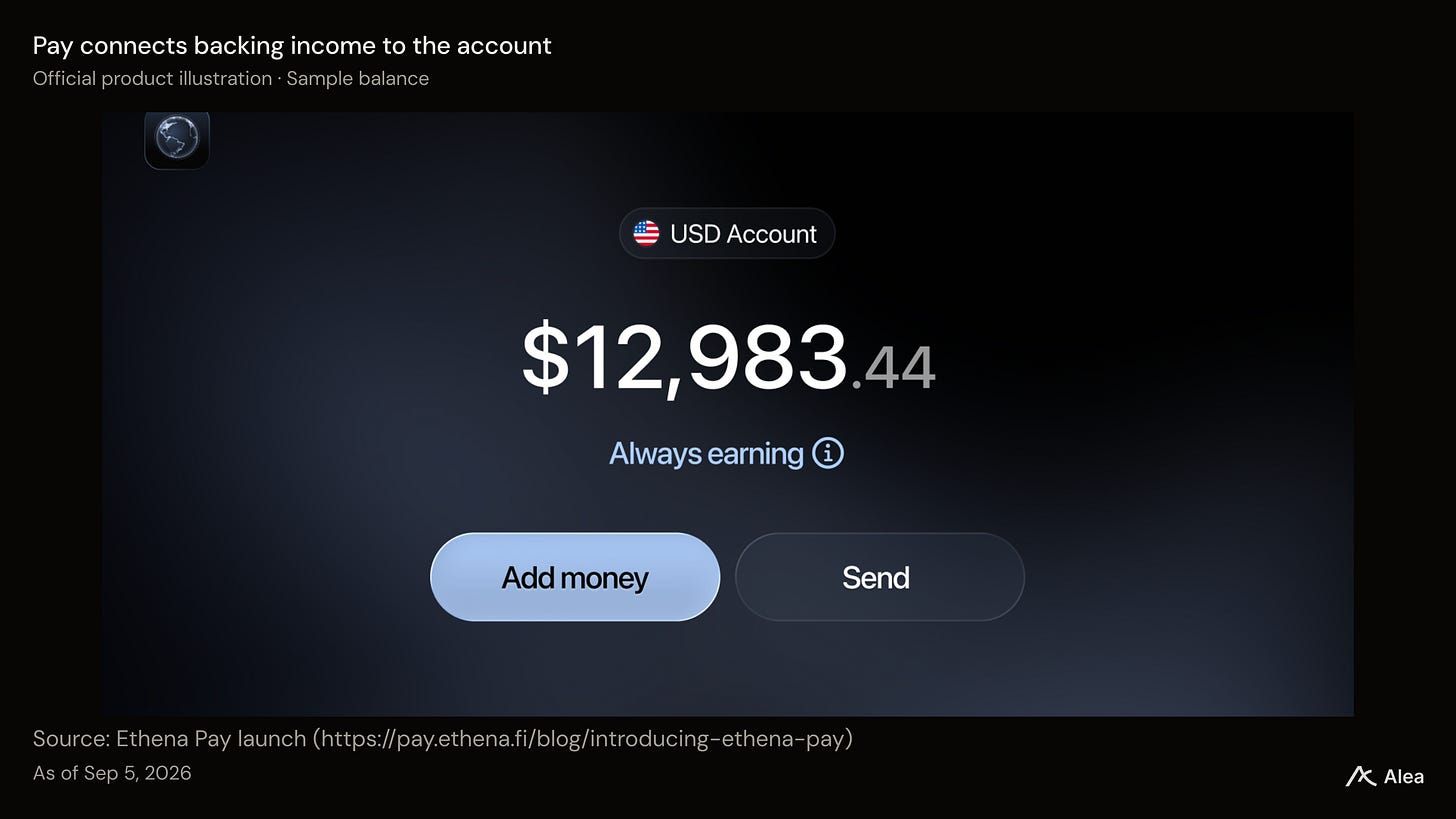
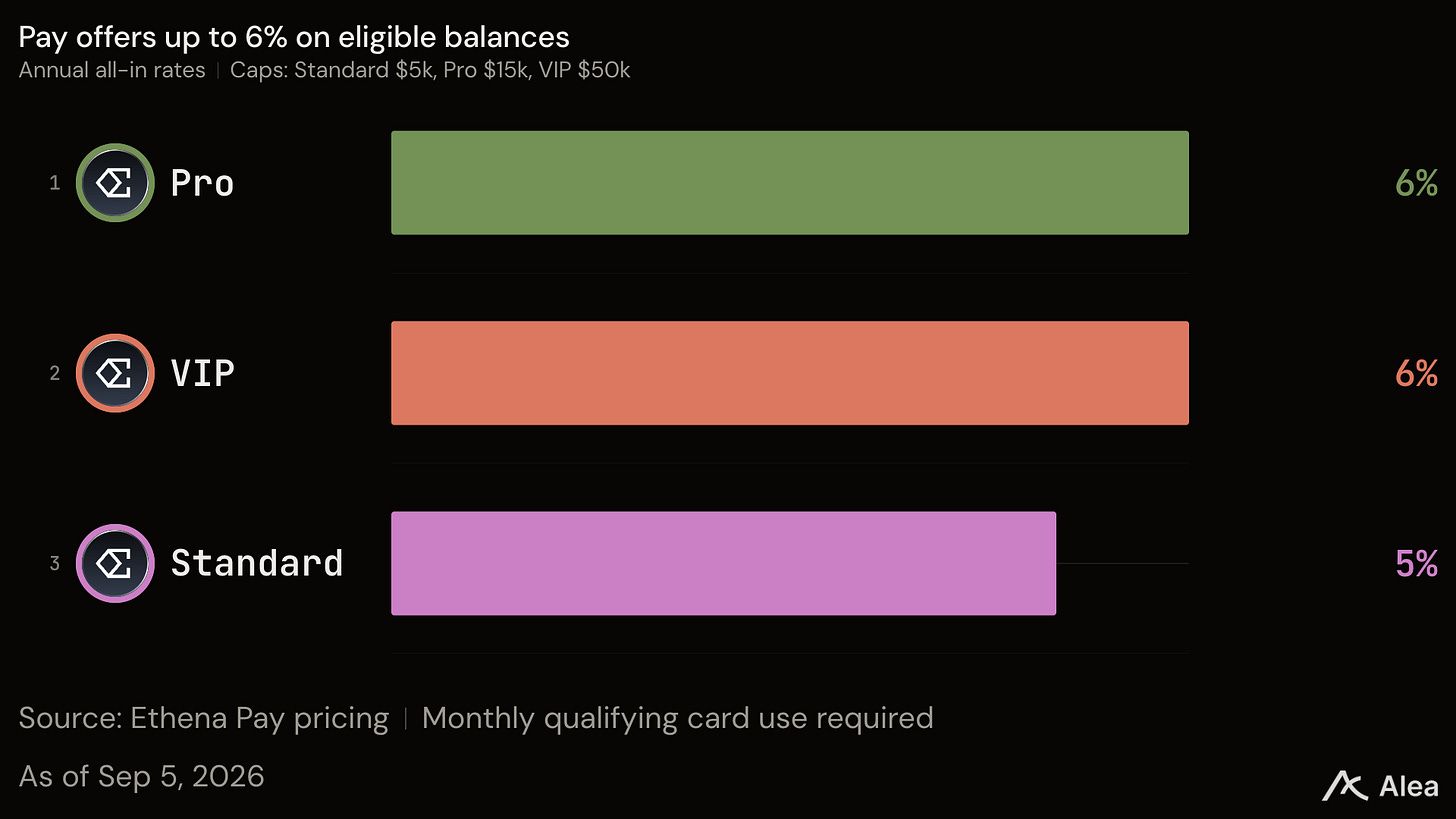
Los usuarios obtienen una cuenta autocustodiada, un IBAN virtual y acceso a tarjeta, con recompensas promocionales de saldo de hasta 6% y reembolsos de hasta 5%. Se aplican límites por nivel y transacciones calificadas.
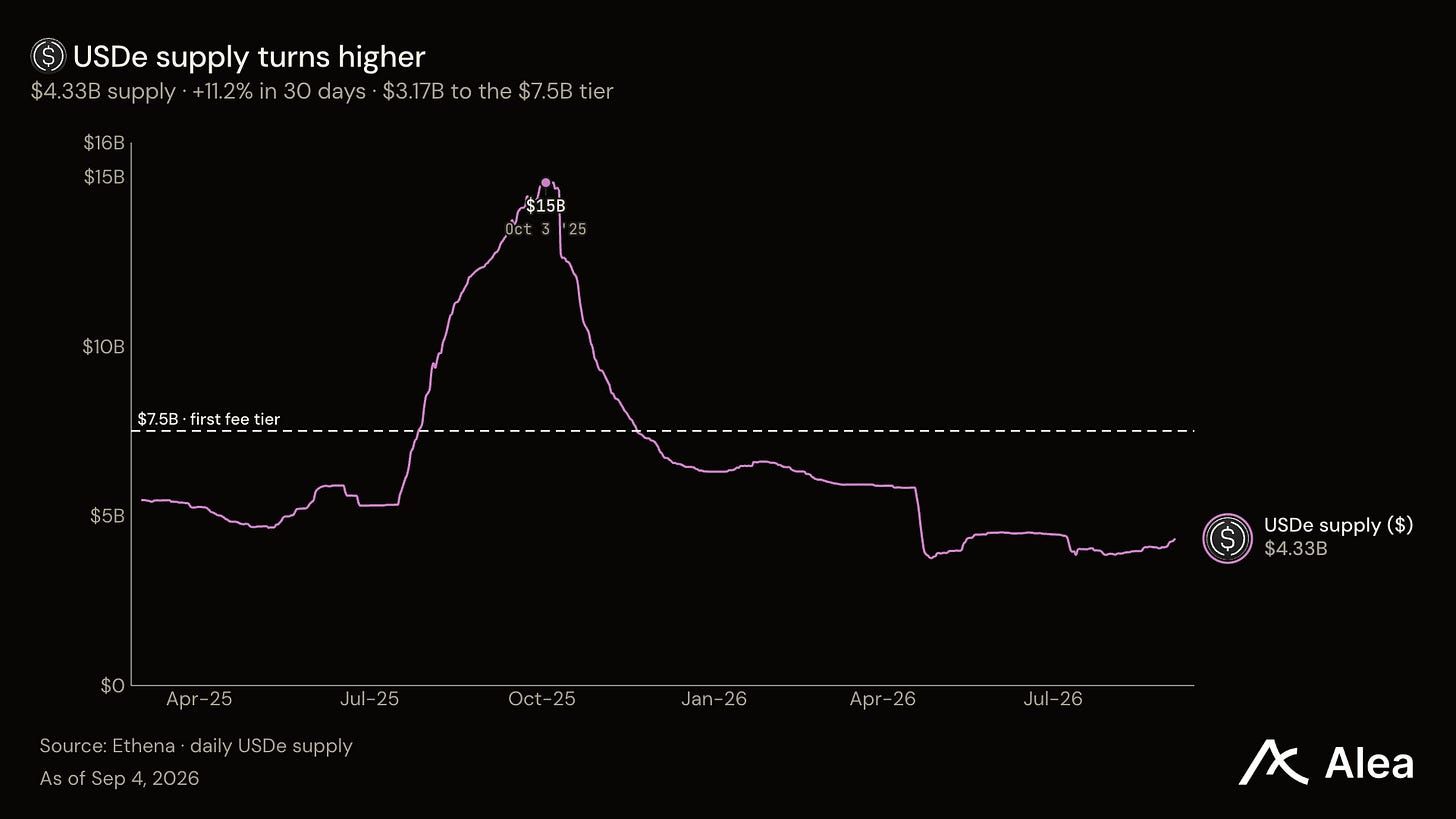
La oferta de USDe alcanzó los $4.33B el 4 de septiembre, añadiendo $436M, o un +11.2%, en 30 días. Pay añade un canal de consumo a esa base de dólares en recuperación.
La votación del interruptor de tarifas de ENA se aprobó con 17.79M de poder de voto a favor y ninguno en contra. El primer nivel de ingresos comienza en $7.5B de oferta de USDe.
Ethena posee la economía detrás de la cuenta
Ethena Pay se lanzó en iOS en casi 50 países. Combina una billetera autocustodiada, un IBAN virtual, acceso a tarjeta y transferencias instantáneas entre usuarios. Ethena planea la expansión a Android, EE.UU., UE y multimoneda para septiembre.
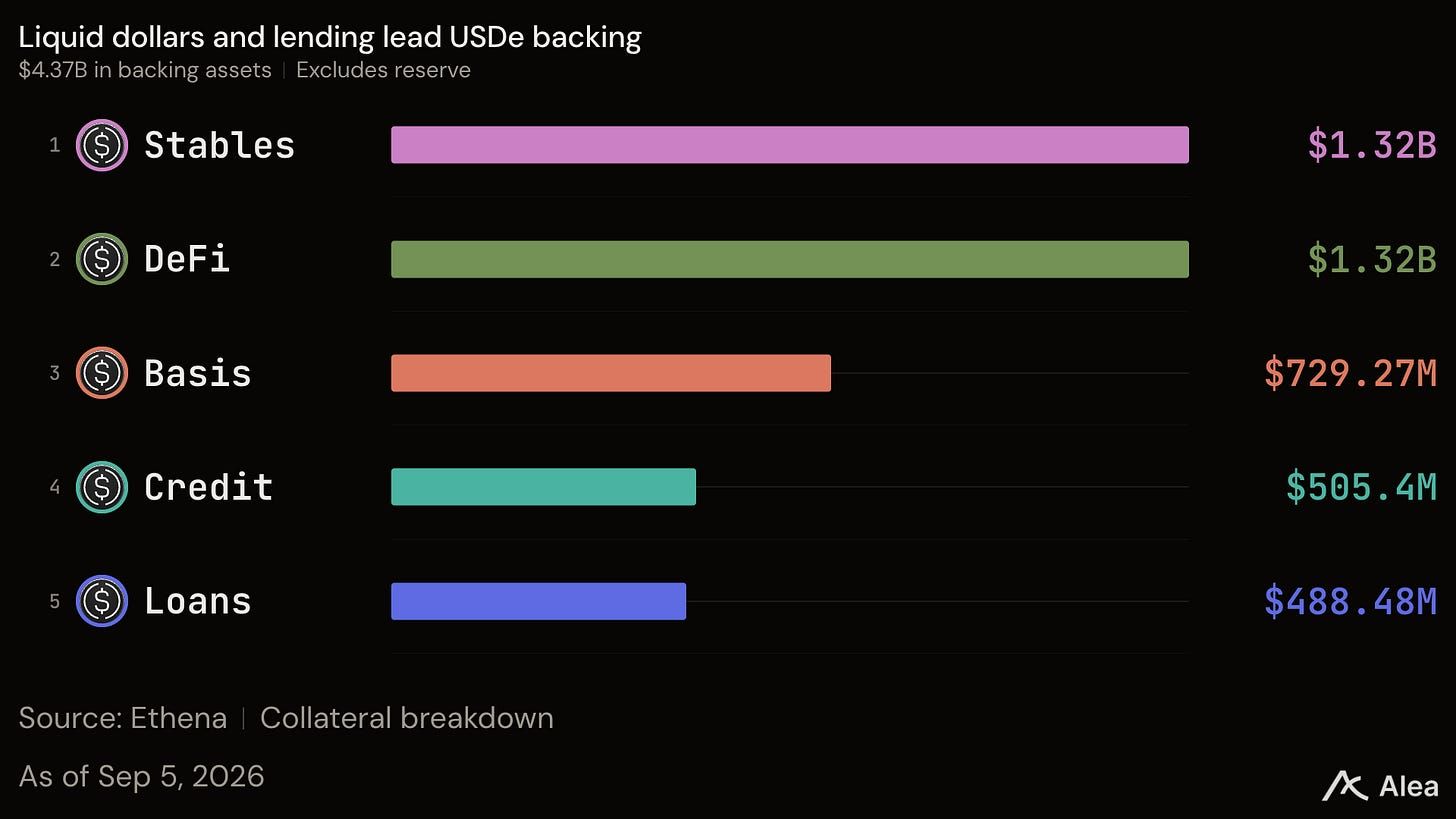
Cada saldo financiado en Pay se convierte en USDe. Ethena gestiona su respaldo a través de liquidez de stablecoins, préstamos DeFi, posiciones de cripto cubiertas, préstamos institucionales y crédito tokenizado. El 5 de septiembre, Ethena reportó $4.37B de respaldo más una reserva de $62.1M, cubriendo el 101.97% de la oferta de USDe.
Ningún competidor en el espacio de neobanca cripto emite la stablecoin subyacente. La mayoría depende de USDC o USDT, así como de protocolos de terceros para fuentes de rendimiento. Ethena, sin embargo, retiene los ingresos de respaldo asociados a su propio dólar y decide cuánto destinar a recompensas y adquisición de clientes.
Ethena ya ha publicado sus niveles promocionales. Las recompensas de saldo incluyen el rendimiento subyacente y el impulso promocional. El cashback en AVAX comienza en 4% en los primeros $2,500 de gasto mensual de Standard, 4.5% en los primeros $8,000 de Pro y 5% en los primeros $20,000 de VIP. Las bandas de gasto posteriores generan menos.
Pay da a USDe un caso de uso de gasto
La recuperación mensual del +11.2% sigue a una contracción mucho mayor. USDe sigue un -65.6% por debajo de un año antes y un -70.8% por debajo de su pico de $14.82B en octubre de 2025. Pay añade un caso de uso de gasto a medida que la circulación se vuelve más alta.
Un dólar recibido, mantenido y gastado en Pay sirve a un propósito diferente de un saldo movido entre campañas de rendimiento. La oportunidad son saldos transaccionales recurrentes junto con la demanda de inversión. Las transferencias de USDe existente cambian su distribución; el financiamiento neto nuevo expande la emisión.
Los perps de acciones extienden el motor de ganancias
El Comité de Riesgo de Ethena publicó un marco de base de acciones el 28 de agosto: mantener una acción tokenizada y vender en corto su contrato perpetuo coincidente. Eso extiende el modelo de cobertura más allá de los precios de cripto y el funding. Los mercados de acciones de HIP-3 amplían el conjunto de venues a investigar a medida que se desarrolla la liquidez.
El marco contabilizó $2.9B de interés abierto unidireccional de equity-perp en cuatro venues al 26 de agosto. Su pantalla inicial calificó 17 nombres de Binance y 3 de OKX. Los límites de posición reales dependen del más ajustado entre interés abierto, volumen de negociación, flotante del token y profundidad ejecutable en ambas patas.
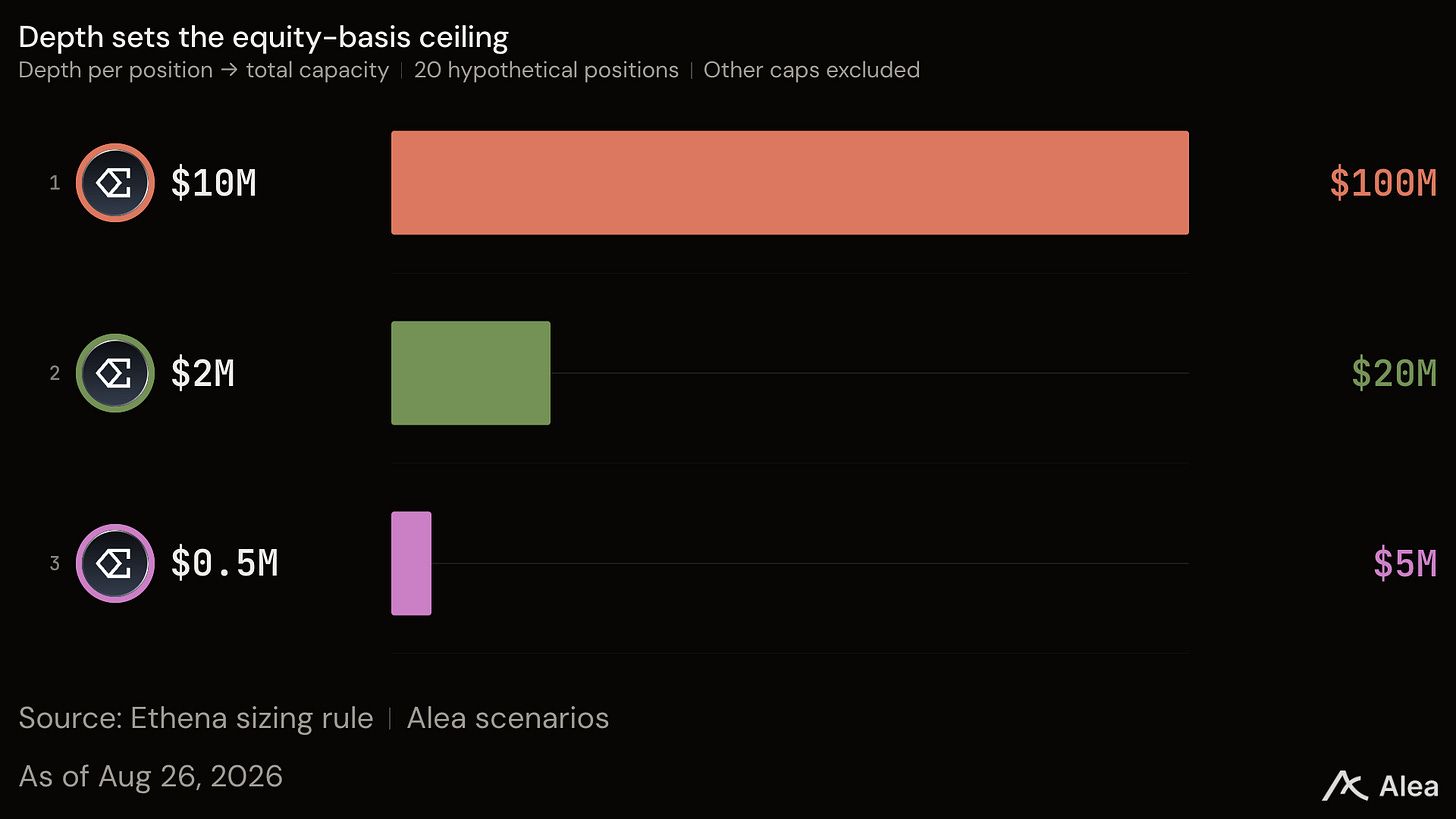
Mercados coincidentes más profundos amplían la capacidad de la estrategia. Con un carry anual ilustrativo del 7%, $100M desplegados contribuyen $7M antes de costos. El carry de la cesta de Binance cayó del 18% a finales de julio a alrededor del 7% el 26 de agosto, una disminución relativa del -61%. Más venues diversifican la oportunidad; la liquidez y el carry determinan su tamaño económico.
El vínculo con ENA está aprobado
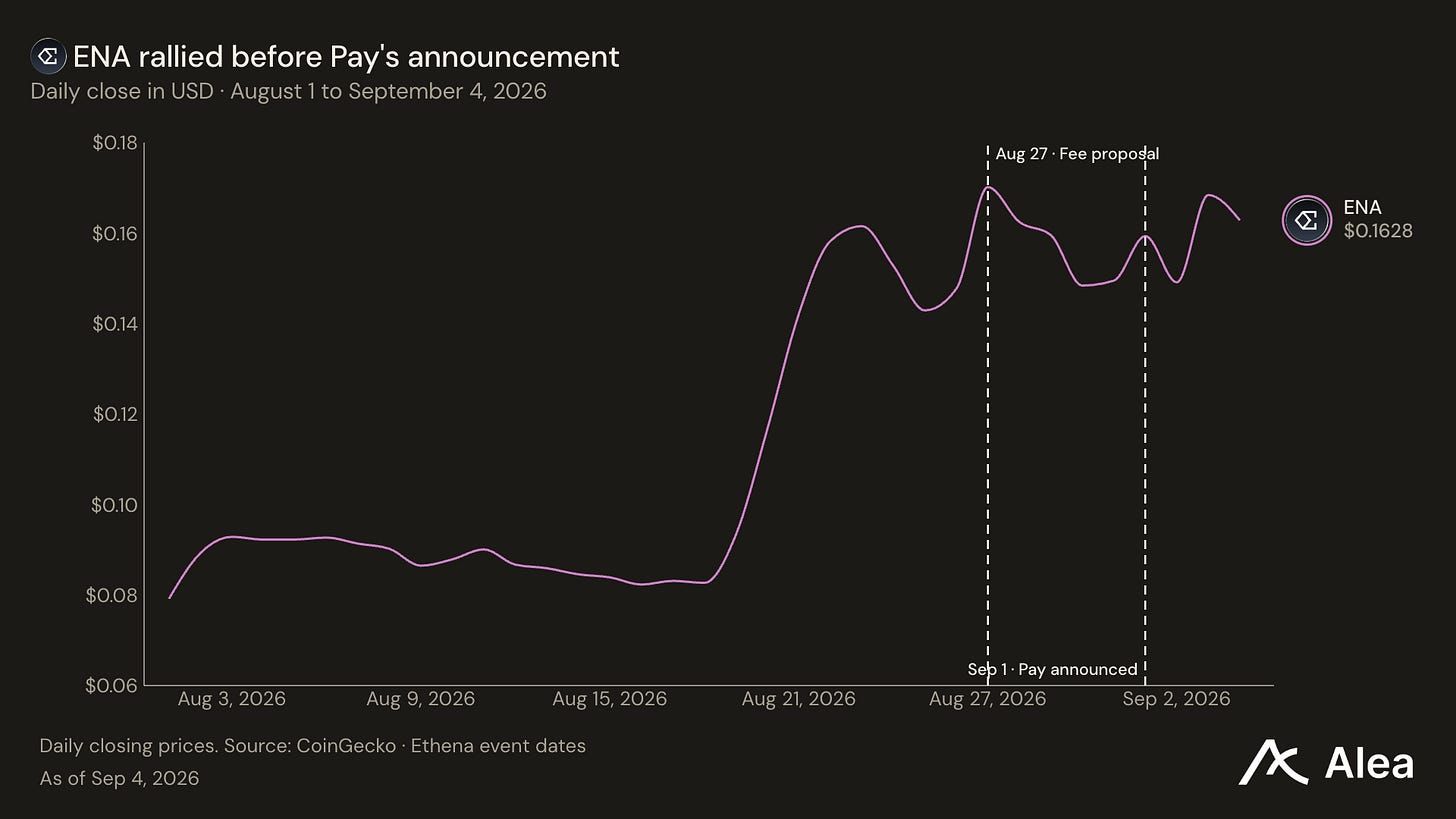
La votación del interruptor de tarifas se cerró el 2 de septiembre con 17.79M de poder de voto a favor, ninguno en contra y 88 votos. El calendario aprobado asigna el 5% de los ingresos brutos del protocolo en $7.5B de oferta de USDe, subiendo al 10% en $10B, al 15% en $15B y al 20% en $20B. La Fundación destina el 95% de los ingresos netos elegibles a recompras de ENA tras la activación.
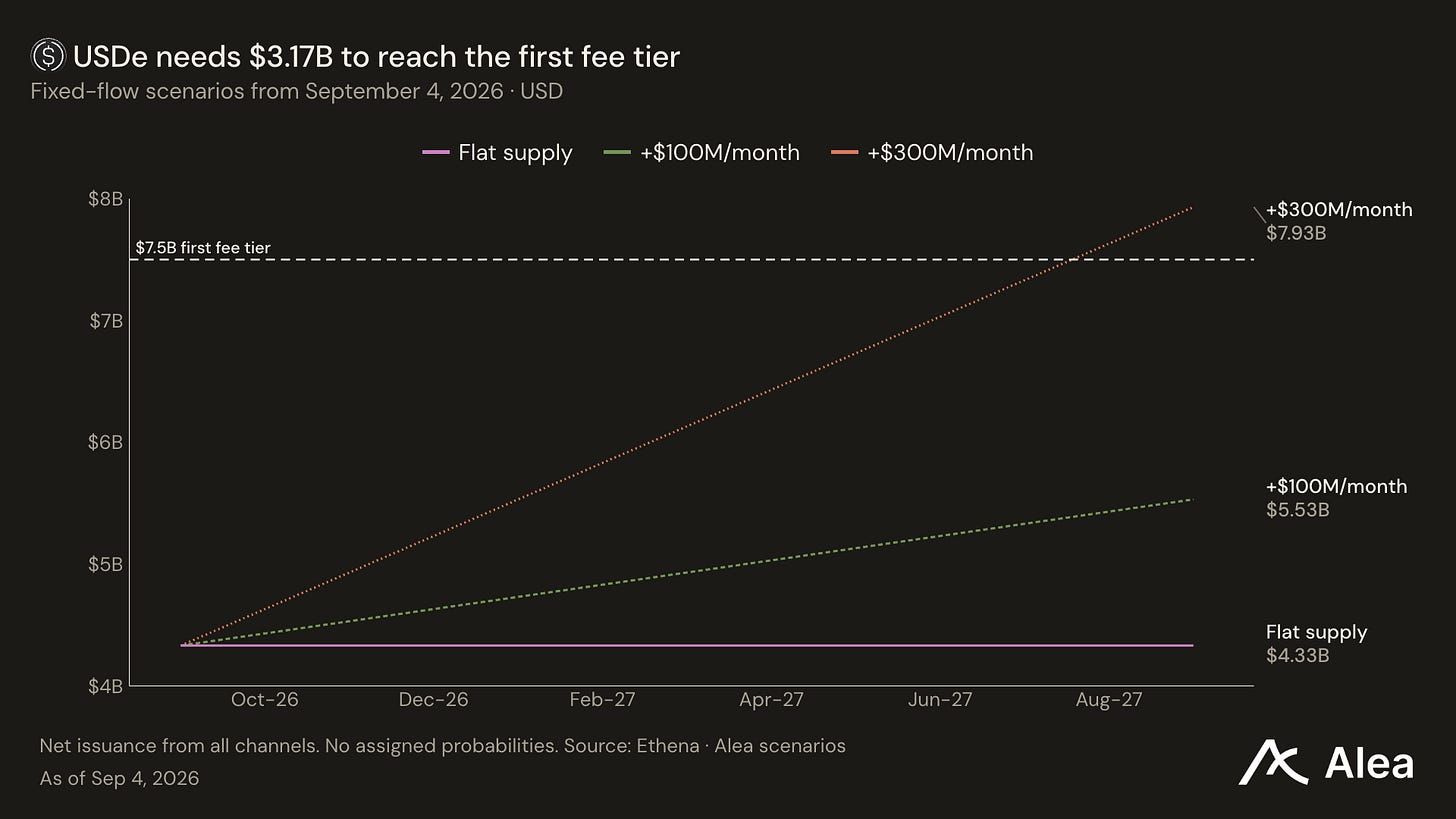
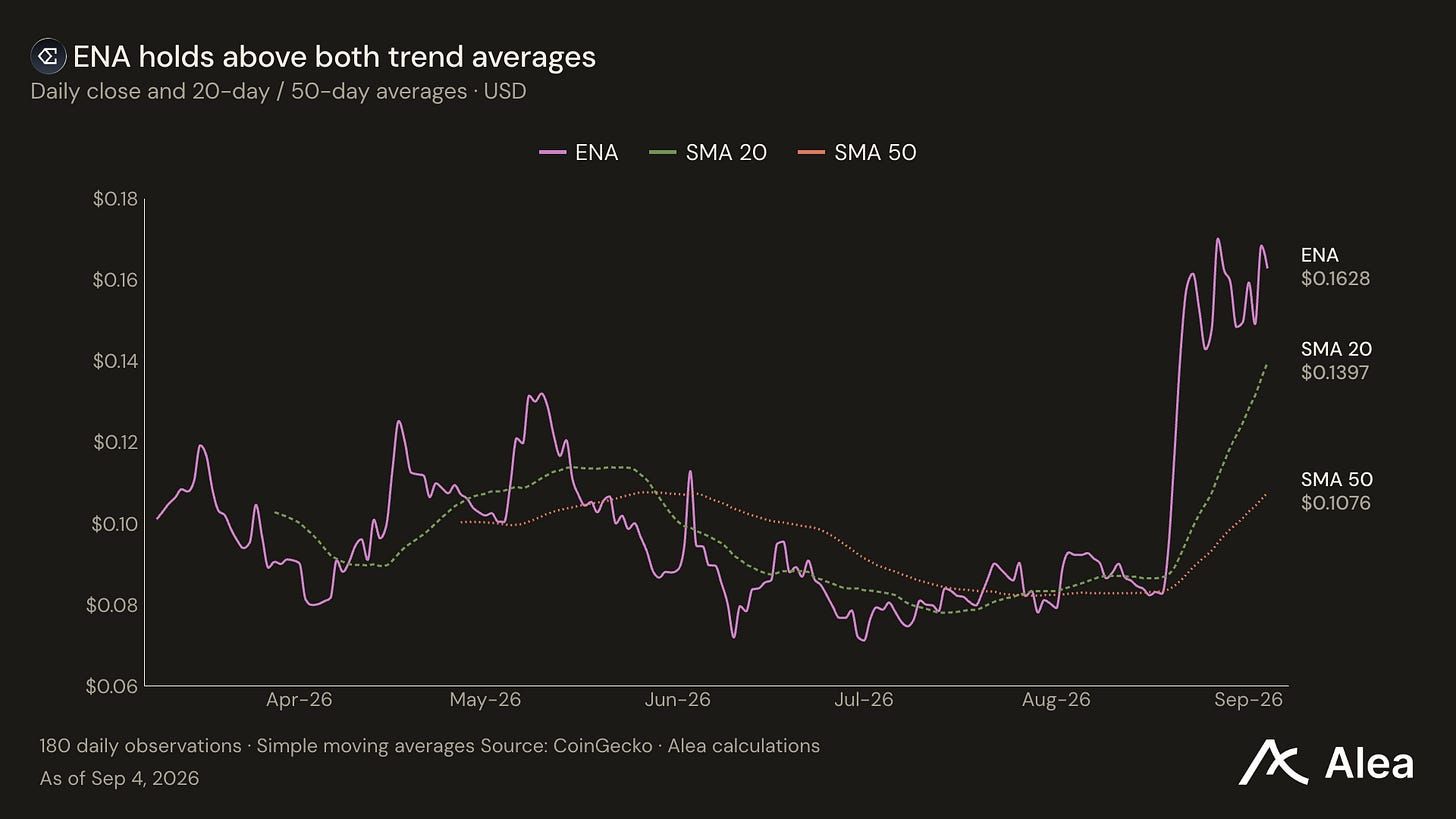
El valor de mercado circulante de ENA de $1.60B se compara con $4.33B de USDe, una relación de valor de token a oferta de dólares de 2.71x. En el primer nivel de tarifas de $7.5B, un rendimiento de respaldo del 4.6% implica $345M de ingresos brutos anuales y una asignación de la Fundación de $17.25M.
Al mismo valor de mercado de ENA, las asignaciones anuales de la Fundación implican múltiplos de 142x, 93x y 71x con rendimientos de respaldo del 3%, 4.6% y 6%, respectivamente. Un mayor poder de ganancias reduce el múltiplo sin requerir un precio de token más alto.
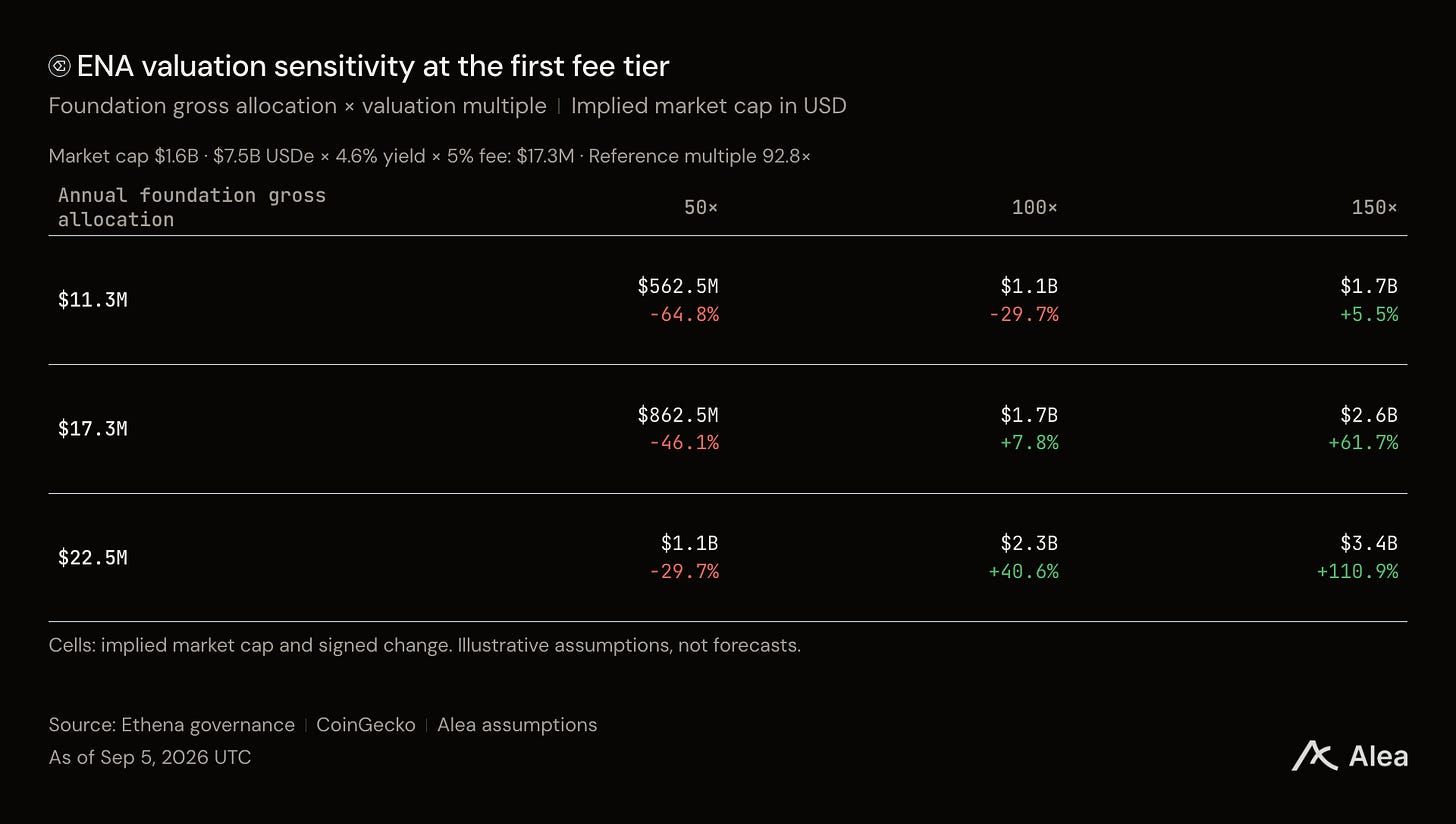
Los ingresos de respaldo fluyen primero al protocolo. El calendario de tarifas asigna una parte a la Fundación; las recompras usan el 95% de los ingresos netos elegibles después de deducciones. Las asignaciones brutas no son flujos de efectivo para los holders de tokens.
Pay da a Ethena un presupuesto de adquisición de clientes respaldado por sus propios ingresos en dólares y un canal directo para retener saldos. Esa combinación fortalece su posición frente a distribuidores de stablecoins de terceros. Más saldos recurrentes amplían la base de ganancias, y el calendario de tarifas aprobado da a ese crecimiento un camino definido hacia recompras de ENA.