O que a proposta conectaria
Ethena está assumindo a liderança na definição de um padrão a ser seguido por outros protocolos. À medida que o setor amadurece e investidores mais sofisticados exigem maior transparência, o mercado está forçando a mão dos protocolos para conectar sua economia aos tokens (sem prometer aos detentores de tokens um dividendo ou direito de resgate).
A Ethena Foundation propõe usar 95% de sua receita líquida para compras de ENA no mercado aberto assim que a média móvel de 14 dias do suprimento de USDe ultrapassar US$ 7,5 bilhões. Separadamente, a Ethena anunciou um acordo em princípio para transferir substancialmente toda a propriedade intelectual do protocolo e a economia residual para a Ethena Foundation. O acordo removeria o fluxo de caixa residual do protocolo dos acionistas da Ethena Labs.
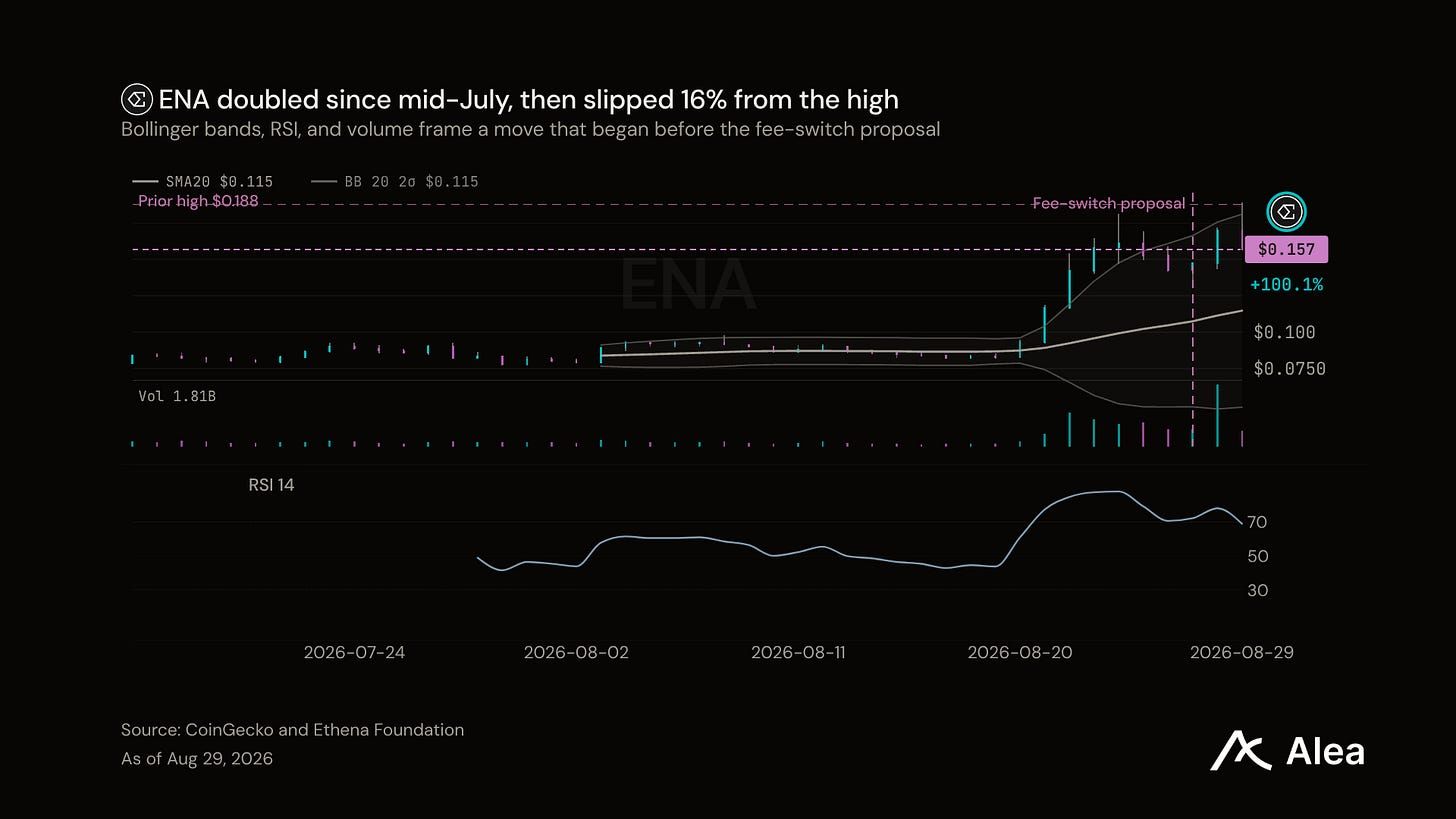
As implicações vão além da Ethena. De certa forma, a Hyperliquid estabeleceu o padrão, e agora os protocolos não podem mais ignorar o fato de que o modelo de negócios e os fluxos de valor do token são dois lados da mesma moeda.
No setor de cripto, os protocolos frequentemente separam a propriedade da governança e da captura de valor do token: o equity controla a empresa operacional; uma fundação ou DAO governa o protocolo; e o token é negociado com base na expectativa de captura de valor.
A estrutura da Ethena colocaria a propriedade intelectual material do protocolo e a economia residual na Foundation primeiro, para depois usar recompras e converter parte de sua receita líquida em demanda pelo token.
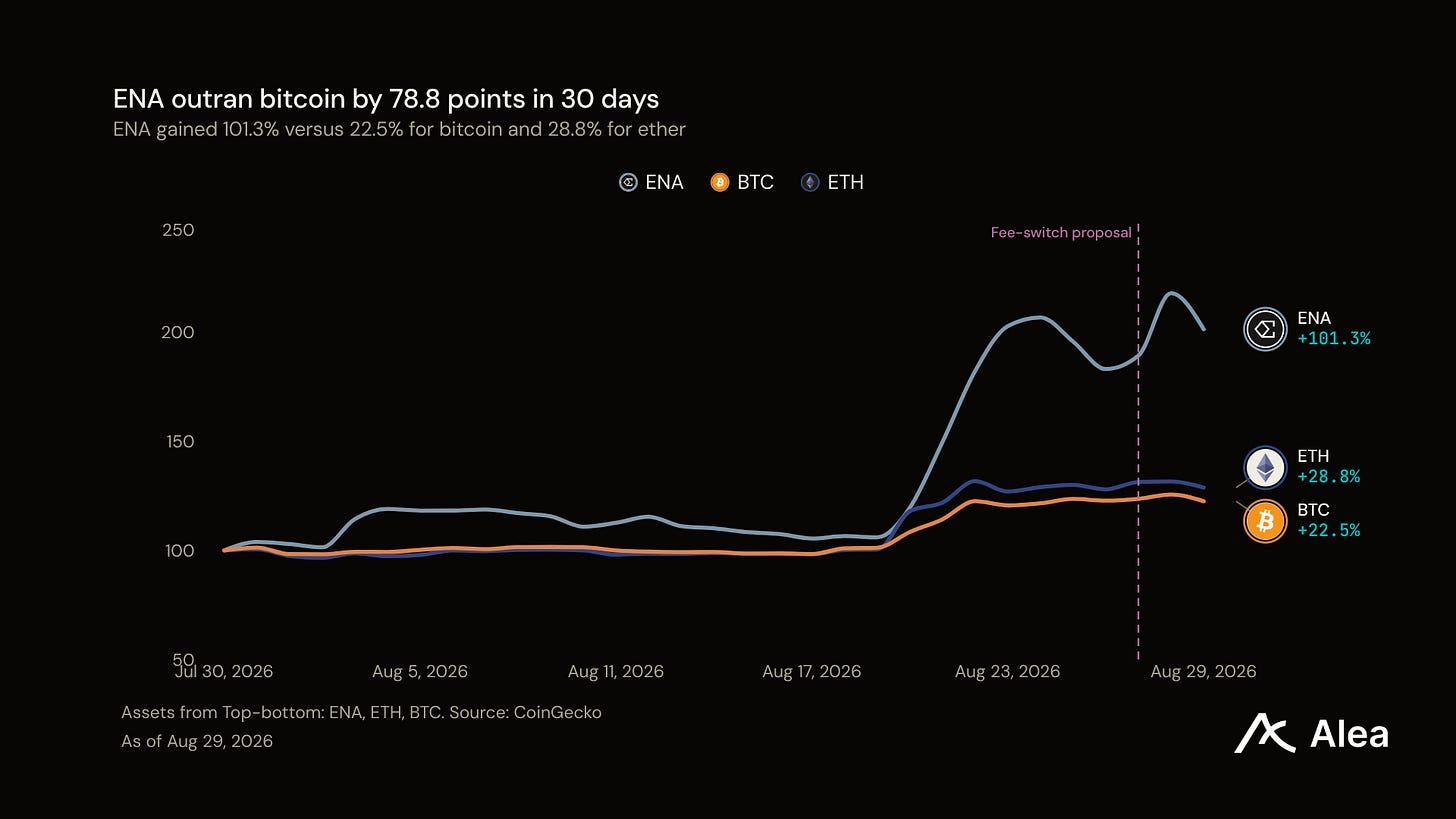
Dessa forma, a Ethena tornou a rota de valor de ENA mais clara sem impor um direito contratual aos detentores. Esse é o modelo que esperamos que outros protocolos sigam, tornando os tokens mais parecidos com equity, ao mesmo tempo que contornam certos gargalos regulatórios.
A transferência legal, por exemplo, é um pré-requisito. A Labs declararia qualquer contraprestação para os acionistas e as obrigações de compras.
Para a Ethena, após a transferência da propriedade intelectual, a tabela de taxas definiria a participação da Foundation na receita bruta do protocolo de acordo com a média móvel de 14 dias do suprimento de USDe:
US$ 7,5 bi: 5%
US$ 10 bi: 10%
US$ 15 bi: 15%
US$ 20 bi: 20%
A instrução de 95% se aplica à receita líquida que chega à Foundation. Os detentores de ENA, portanto, ficam atrás das distribuições de produto e dos parceiros. Custos operacionais e reservas também vêm primeiro, assim como quaisquer outras reivindicações seniores.
A escala veio rápido, depois reverteu
A votação de governança permanece aberta até 2 de setembro, com 17 milhões de votos a favor e nenhum contra na última verificação. A aprovação estabeleceria a tabela, mas a ativação ainda exige a transferência legal e uma média móvel de US$ 7,5 bilhões. A média móvel de 14 dias mais recente de USDe é de US$ 4,054 bilhões, ou 54,1% do primeiro patamar. A lacuna de US$ 3,446 bilhões exige crescimento de 85,0% a partir dessa base.
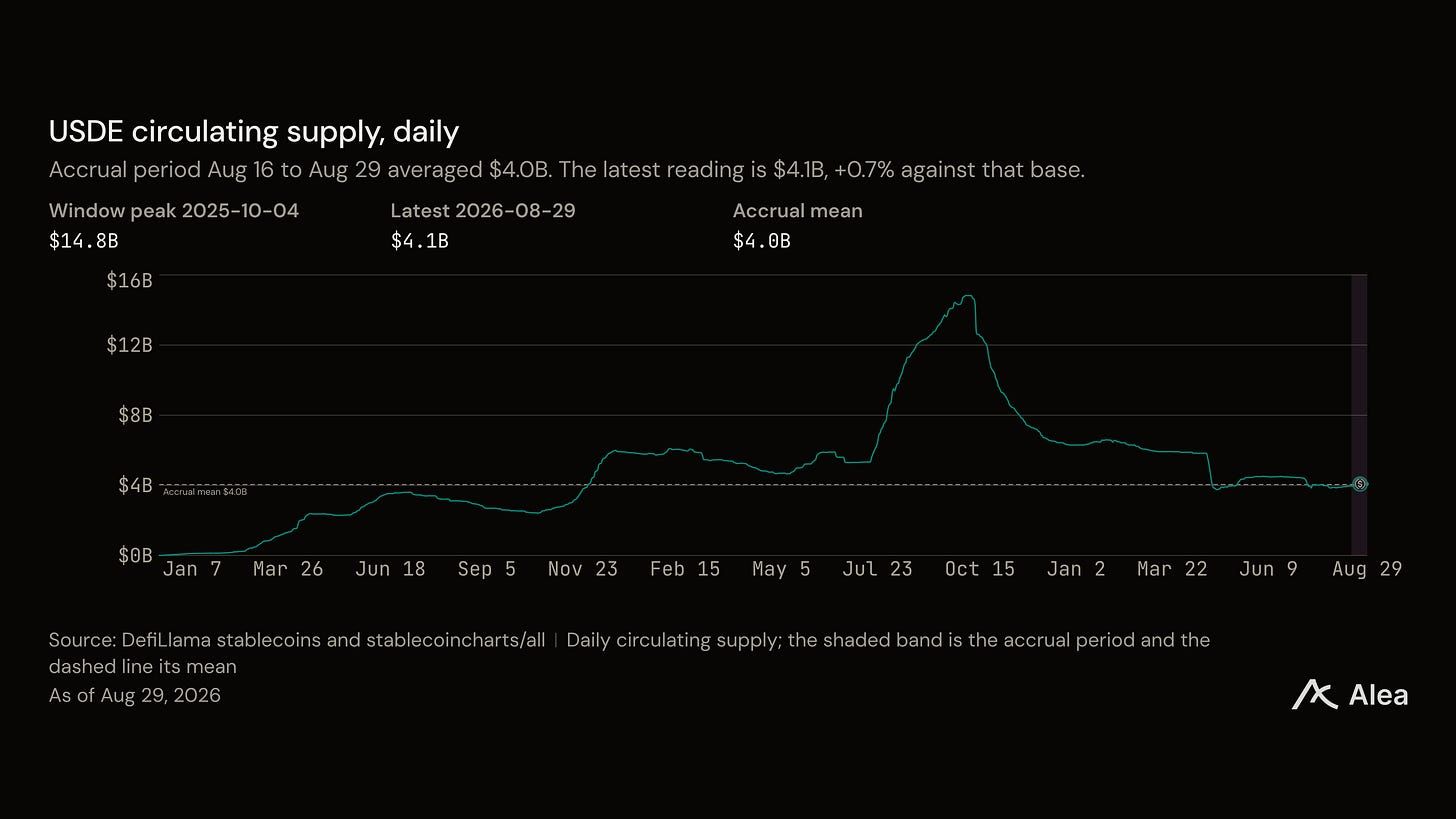
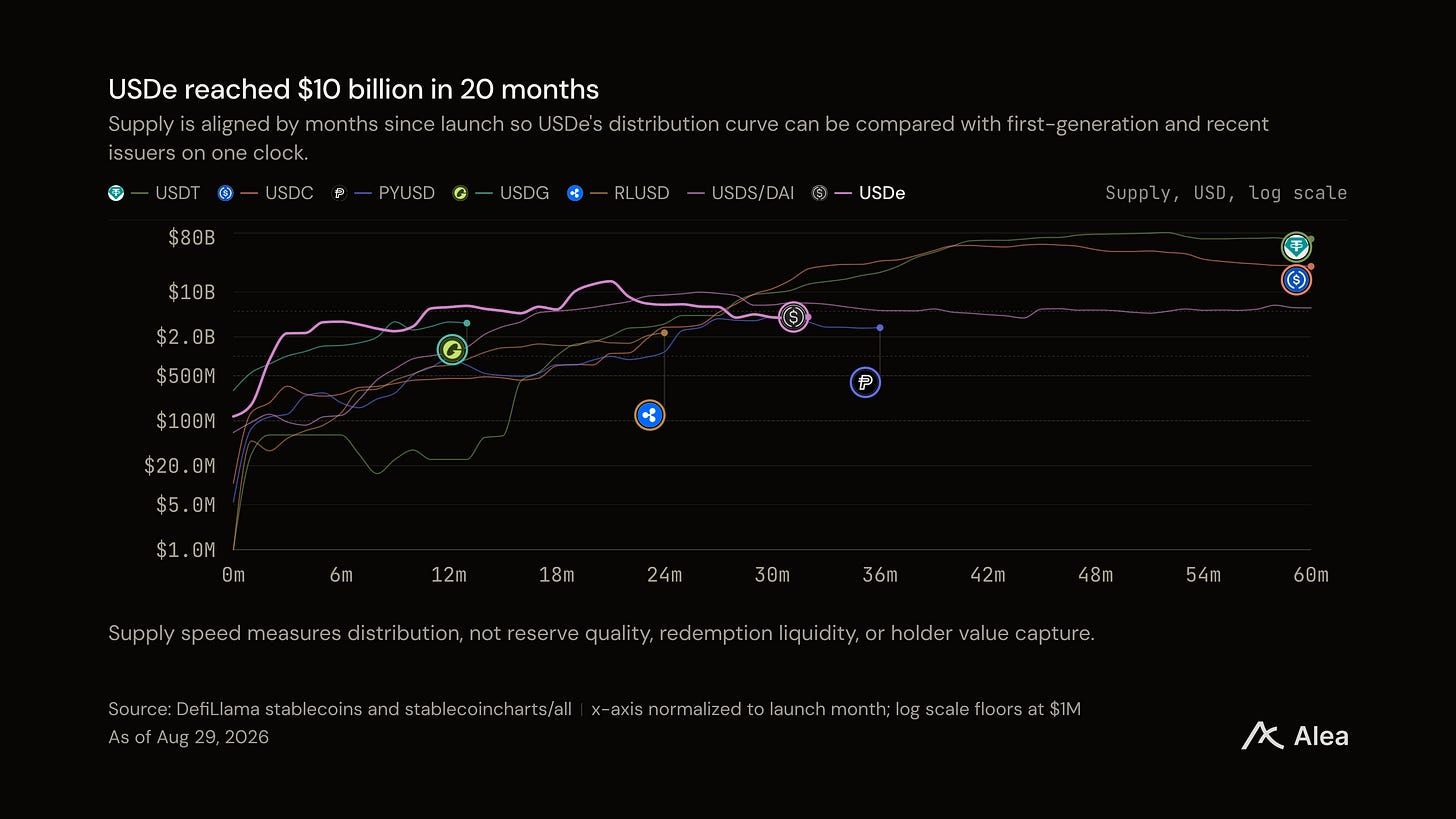
USDe ainda escalou em velocidade excepcional, cruzando US$ 5 bilhões em 12 meses e US$ 10 bilhões em 20 meses. O tempo até o patamar evita uma CAGR distorcida desde o lançamento por causa de uma base próxima de zero e um ponto final decisivo.
A tabela de 14 dias seria ativada acima de US$ 7,5 bilhões e desativada abaixo disso. As recompras são pró-cíclicas como resultado, pois só começam depois que o suprimento se fortaleceu.
O motor precisa financiar tanto o produto quanto o token
A análise da Ethena estimou uma distribuição anualizada de US$ 175 milhões em sua janela anterior de 30 dias. Cerca de 34,3% foram para staking de sUSDe, 34,3% para pagamentos a parceiros e 31,4% para alavancagem líquida na Aave. Com uma participação de 10% do protocolo, a análise estimou uma redução anualizada de US$ 6,0 milhões nas distribuições de sUSDe e US$ 11,5 milhões nos dois programas de incentivos.
Essa troca é o mecanismo. Um suprimento maior de USDe aumentaria a participação do protocolo e, após custos, as compras de ENA. A mesma participação reduziria o rendimento ou os incentivos que sustentam o próximo dólar de demanda por USDe. Assim, o interruptor de taxas cria valor quando a economia restante do produto consegue sustentar o crescimento.
A capitalização de mercado de ENA é de aproximadamente US$ 1,54 bilhão. A série de taxas brutas de 30 dias da DefiLlama anualiza em cerca de US$ 234 milhões, produzindo uma relação capitalização de mercado por taxas próxima de 6,6 vezes. A série de receita muito menor da DefiLlama cobre apenas taxas de mint e alocações de reservas, enquanto a proposta depende da receita líquida da Foundation em todas as linhas de negócio.
Em 705 dias, o gatilho teria ficado ativo por 118 dias e financiado US$ 17,04 milhões em compras de ENA. Isso equivale a um rendimento de recompra anualizado de 3,36% enquanto ativo e 0,56% no período total.
Para frente, a avaliação exige: receita bruta do protocolo, distribuições de produto e custos operacionais, receita líquida da Foundation, compras concluídas de ENA e compras em relação ao float efetivo e desbloqueios.
Visão de investimento
A proposta aborda uma fraqueza nas estruturas de capital dos tokens. Ela colocaria os ativos do protocolo e a economia residual na Foundation, conectando depois a receita líquida às compras de tokens. O custo é explícito: ENA não pode capturar mais sem retirar caixa do produto ou encontrar nova receita.
Como resultado, ENA permanece um instrumento contingente de acumulação de valor. Até o momento, o patamar de US$ 7,5 bilhões não foi atingido, a transferência legal não foi concluída e a receita líquida da Foundation não possui uma série pública reconciliada.
Os próximos pontos de decisão são concretos:
Propriedade: documentos definitivos atribuem ou licenciam a propriedade intelectual e a economia residual prometidas em termos aceitáveis.
Ativação: a média móvel de 14 dias de USDe fecha a lacuna de US$ 3,446 bilhões enquanto a paridade e a competitividade de sUSDe se mantêm.
Conversão em caixa: a Foundation reconcilia a receita bruta com custos e receita líquida, depois vincula esse resultado às compras concluídas de ENA.
Impacto de mercado: as compras são medidas em relação ao float efetivo e aos desbloqueios revisados. A oferta de vendedores discricionários é acompanhada separadamente.
Superar esses testes daria a outros protocolos um modelo prático para alinhar tokens com a economia operacional. A falha deixaria ENA com linguagem de governança mais clara e sem um vínculo confiável de fluxo de caixa.
Fontes
Links importantes

Leia nosso mais recente Weekly Pulse, o relatório principal da Alea que cobre macro, cripto, equities e commodities. A edição de 29 de agosto examina se novos compradores podem sustentar o rali após o short squeeze.
Alea combina pesquisa independente com dados de protocolo ao vivo para ajudá-lo a avaliar oportunidades e entender seus riscos antes de comprometer capital.
Equipes de cripto podem benchmarkar o desempenho e dar aos investidores e parceiros uma visão mais clara da economia de seus protocolos.
Instituições podem realizar due diligence com pesquisa estruturada e Protocol Data Rooms.
Traders podem seguir fluxos e catalisadores nos mercados.
Investidores podem testar uma tese de investimento contra fundamentos e valuation.