Lo que la propuesta conectaría
Ethena está liderando el establecimiento de un estándar que otros protocolos deberán seguir. A medida que la industria madura y los inversores más sofisticados exigen mayor transparencia, el mercado está obligando a los protocolos a conectar su economía con sus tokens (sin prometer a los holders de tokens un dividendo o derecho de rescate).
The Ethena Foundation propone destinar el 95% de sus ingresos netos a compras de ENA en el mercado abierto una vez que el promedio móvil de 14 días del suministro de USDe supere los 7.500 millones de dólares. Por separado, Ethena anunció un acuerdo en principio para transferir sustancialmente toda la propiedad intelectual del protocolo y la economía residual a The Ethena Foundation. El acuerdo eliminaría el flujo de caja residual del protocolo de los accionistas de Ethena Labs.
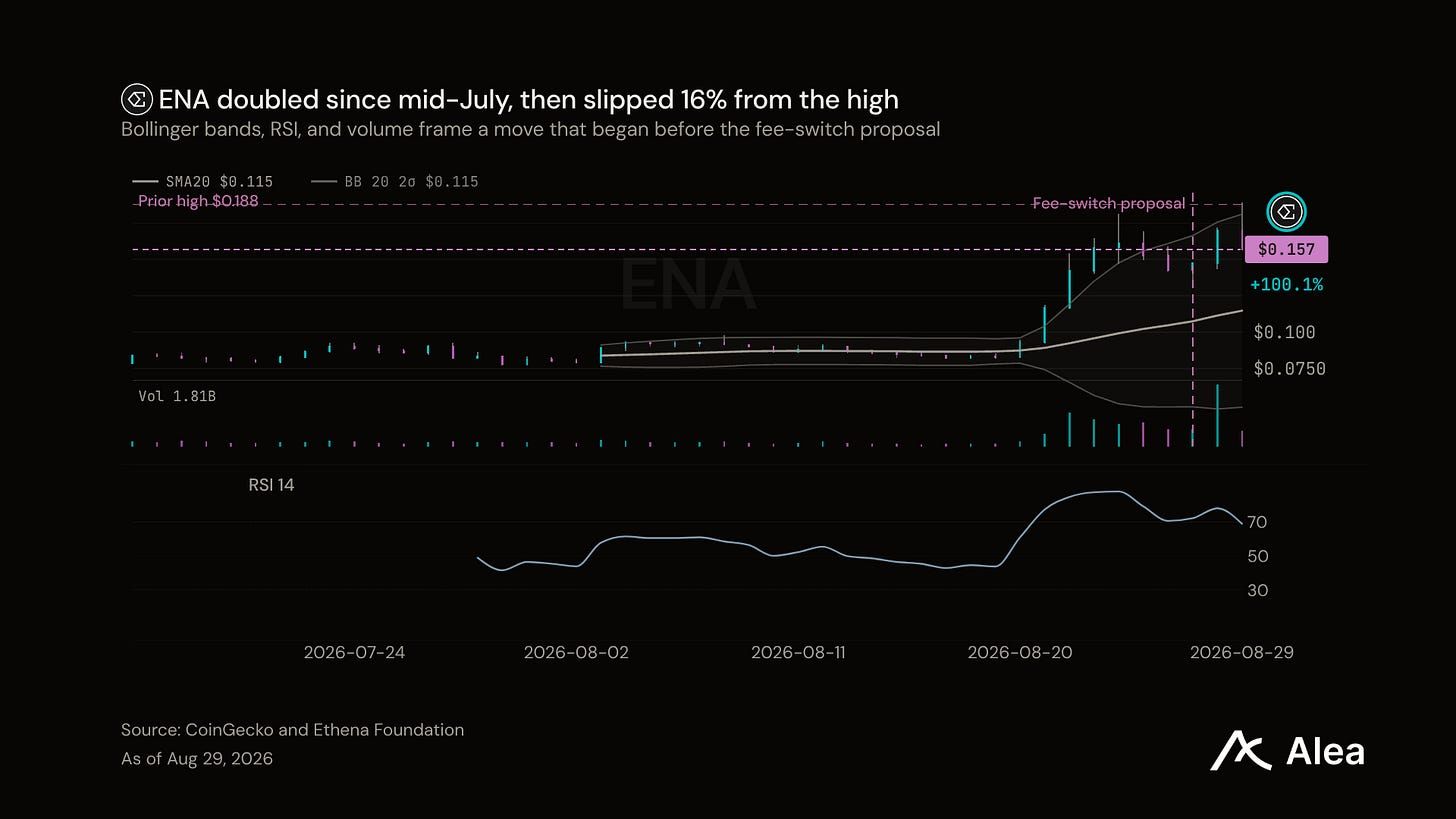
Las implicaciones van más allá de Ethena. En cierto modo, Hyperliquid estableció el estándar y ahora los protocolos ya no pueden ignorar que el modelo de negocio y los flujos de valor del token son dos caras de la misma moneda.
En cripto, los protocolos suelen separar la propiedad de la gobernanza y la captura de valor del token: el capital controla la empresa operadora; una fundación o DAO gobierna el protocolo; y el token cotiza según la captura de valor esperada.
El marco de Ethena situaría primero la propiedad intelectual material del protocolo y la economía residual en la Foundation, y luego utilizaría recompras para convertir parte de sus ingresos netos en demanda del token.
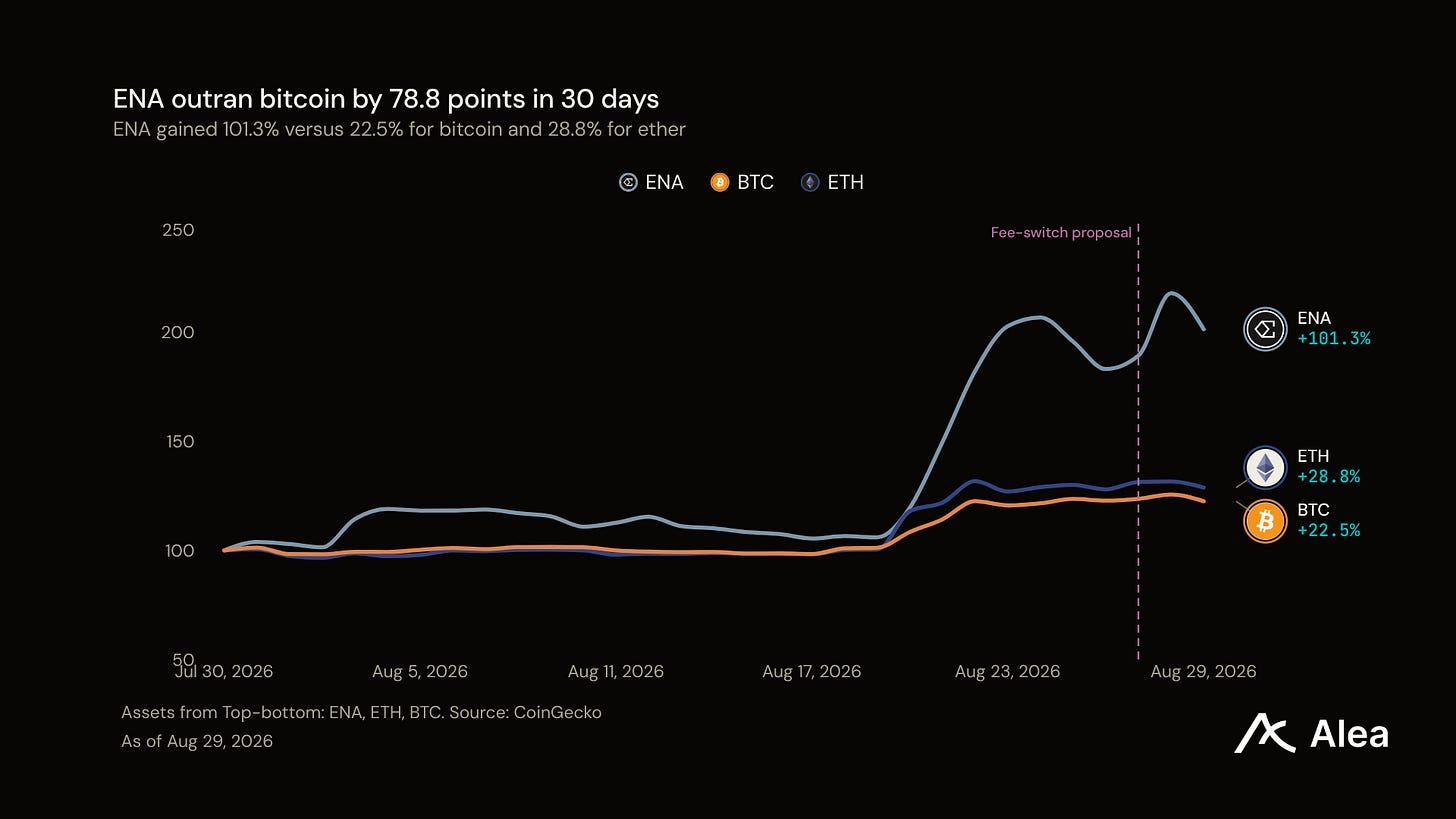
De este modo, Ethena ha aclarado la ruta de valor de ENA sin imponer un derecho contractual a los holders. Ese es el modelo que esperamos que sigan otros protocolos, haciendo que los tokens se parezcan más a acciones, pero evitando al mismo tiempo ciertos cuellos de botella regulatorios.
La transferencia legal, por ejemplo, es un requisito previo. Labs declararía cualquier contraprestación para los accionistas y las obligaciones de las compras.
Para Ethena, tras la transferencia de la propiedad intelectual, el calendario de comisiones establecería la participación de la Foundation en los ingresos brutos del protocolo según el promedio móvil de 14 días del suministro de USDe:
7.500 millones de dólares: 5%
10.000 millones de dólares: 10%
15.000 millones de dólares: 15%
20.000 millones de dólares: 20%
La instrucción del 95% se aplica a los ingresos netos que llegan a la Foundation. Por tanto, los holders de ENA quedan detrás de las distribuciones de producto y los socios. Los costes operativos y las reservas también tienen prioridad, al igual que cualquier otra reclamación senior.
El crecimiento llegó rápido, luego se invirtió
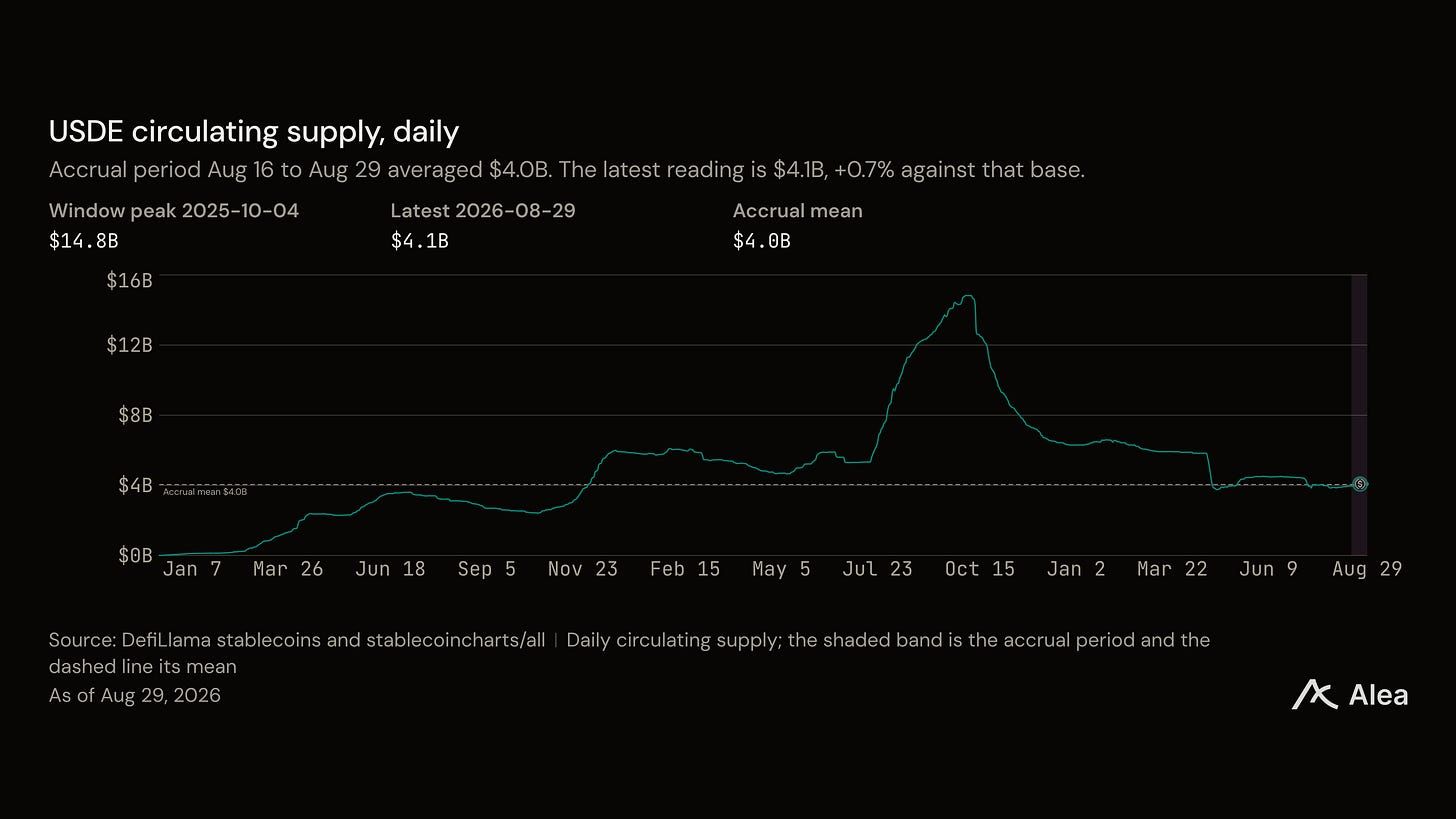
La votación de gobernanza permanece abierta hasta el 2 de septiembre, con 17 millones de votos a favor y ninguno en contra en la última comprobación. La aprobación establecería el calendario, pero la activación aún requiere la transferencia legal y un promedio móvil de 7.500 millones de dólares. El último promedio de 14 días de USDe es de 4.054 millones de dólares, es decir, el 54,1% del primer nivel. La brecha de 3.446 millones de dólares requiere un crecimiento del 85,0% desde esa base.
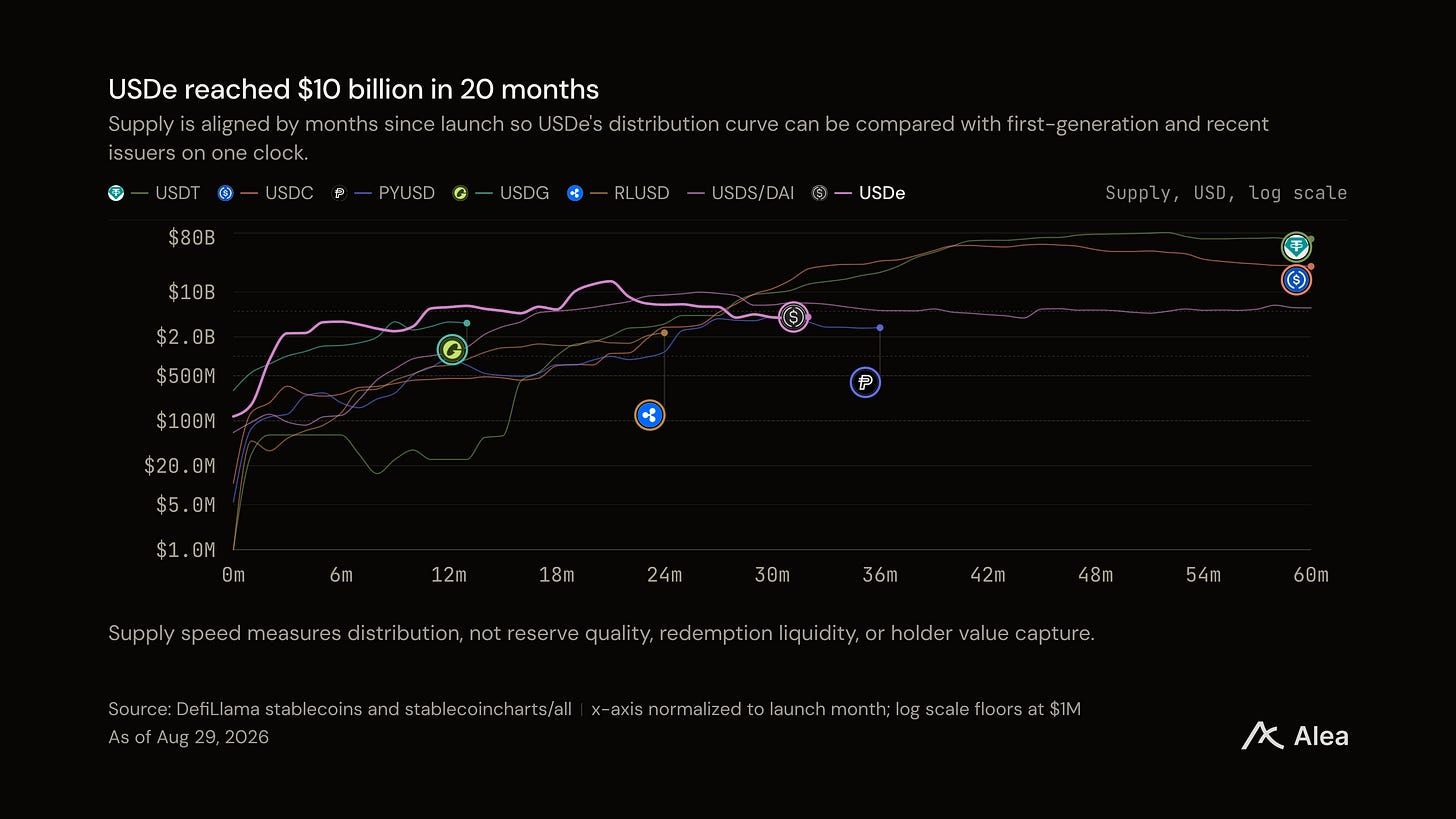
USDe aún escaló a una velocidad excepcional, superando los 5.000 millones de dólares en 12 meses y los 10.000 millones en 20 meses. El tiempo hasta el umbral evita un CAGR desde el lanzamiento distorsionado por una base cercana a cero y un punto final decisivo.
El calendario de 14 días se activaría por encima de 7.500 millones de dólares y se desactivaría por debajo de ese nivel. Las recompras son procíclicas como resultado, ya que solo comienzan después de que el suministro se haya fortalecido.
El motor debe financiar tanto el producto como el token
El análisis de Ethena estimó una distribución anualizada de 175 millones de dólares en su ventana de 30 días anterior. Aproximadamente el 34,3% se destinó al staking de sUSDe, el 34,3% a pagos a socios y el 31,4% al apalancamiento líquido de Aave. Con una participación del 10% del protocolo, el análisis estimó una reducción anualizada de 6,0 millones de dólares en las distribuciones de sUSDe y 11,5 millones de dólares en los dos programas de incentivos.
Ese intercambio es el mecanismo. Un mayor suministro de USDe aumentaría la participación del protocolo y, tras los costes, las compras de ENA. La misma participación reduciría el rendimiento o los incentivos que respaldan el siguiente dólar de demanda de USDe. Por tanto, el interruptor de comisiones crea valor cuando la economía restante del producto puede sostener el crecimiento.
La capitalización de mercado de ENA es de aproximadamente 1.540 millones de dólares. La serie de comisiones brutas a 30 días de DefiLlama anualiza aproximadamente 234 millones de dólares, lo que produce una relación capitalización de mercado/comisiones cercana a 6,6 veces. La serie de ingresos mucho menor de DefiLlama solo cubre comisiones de mint y asignaciones de reservas, mientras que la propuesta depende de los ingresos netos de la Foundation en todas las líneas de negocio.
A lo largo de 705 días, el activador habría estado activo durante 118 días y habría financiado 17,04 millones de dólares en compras de ENA. Eso equivale a un rendimiento de recompra anualizado del 3,36% mientras estuvo activo y del 0,56% en todo el período.
De cara al futuro, la valoración requiere: ingresos brutos del protocolo, distribuciones de producto y costes operativos, ingresos netos de la Foundation, compras de ENA completadas y compras en relación con el float efectivo y los desbloqueos.
Visión de inversión
La propuesta aborda una debilidad en las estructuras de capital de los tokens. Situaría los activos del protocolo y la economía residual en la Foundation, y luego conectaría los ingresos netos con las compras de tokens. El coste es explícito: ENA no puede capturar más sin quitar efectivo al producto o encontrar nuevos ingresos.
Como resultado, ENA sigue siendo un instrumento contingente de acumulación de valor. Hasta ahora, el umbral de 7.500 millones de dólares no se ha alcanzado, la transferencia legal no está completada y los ingresos netos de la Foundation carecen de una serie pública reconciliada.
Los próximos puntos de decisión son concretos:
Propiedad: documentos definitivos que asignen o licencien la propiedad intelectual y la economía residual prometidas en términos aceptables.
Activación: el promedio de 14 días de USDe cierre la brecha de 3.446 millones de dólares mientras se mantengan el peg y la competitividad de sUSDe.
Conversión a efectivo: la Foundation reconcilia los ingresos brutos con los costes y los ingresos netos, y luego vincula ese resultado con las compras de ENA completadas.
Impacto de mercado: las compras se miden frente al float efectivo y los desbloqueos revisados. La oferta de vendedores discrecionales se sigue por separado.
Superar esas pruebas daría a otros protocolos una plantilla práctica para alinear los tokens con la economía operativa. El fracaso dejaría a ENA con un lenguaje de gobernanza más claro y sin un vínculo fiable de flujo de caja.
Fuentes
Enlaces importantes

Lee nuestro latest Weekly Pulse, el informe insignia de Alea que cubre macro, cripto, acciones y materias primas. La edición del 29 de agosto examina si los compradores nuevos pueden sostener el rally después del short squeeze.
Alea combina investigación independiente con datos de protocolos en vivo para ayudarte a evaluar oportunidades y comprender sus riesgos antes de comprometer capital.
Los equipos de crypto pueden comparar el rendimiento y dar a inversores y socios una visión más clara de la economía de sus protocolos.
Las instituciones pueden realizar due diligence con investigación estructurada y Protocol Data Rooms.
Los traders pueden seguir flujos y catalizadores en los mercados.
Los inversores pueden poner a prueba una tesis de inversión contra los fundamentales y la valoración.