VVV 在价格上涨和产品采用方面的成功吸引了流动性投资者的目光,他们现在相信,处于加密与 AI 交汇处的代币有可能实现价值累积,并摆脱 DePIN 类高通胀排放的旧叙事。过去的那些模式为激励网络的供给侧树立了先例,这对初始启动阶段至关重要。然而,如今流动性持有者要求其所持资产实现价值累积,要求产品需求抵消更大比例的发行奖励。
今天我们聚焦 Dolphin 及其 POD 代币,这类资产是加密与 AI 交汇处的典型代表,在运营商的供给侧排放与 POD 的需求侧价值累积之间取得平衡。该代币在 Upbit 上架后曾出现大幅上涨,价格翻倍。此后从局部高点回落,为重新评估该资产提供了新视角,可为潜在投机溢价与实际收入累积动态分配新的概率。
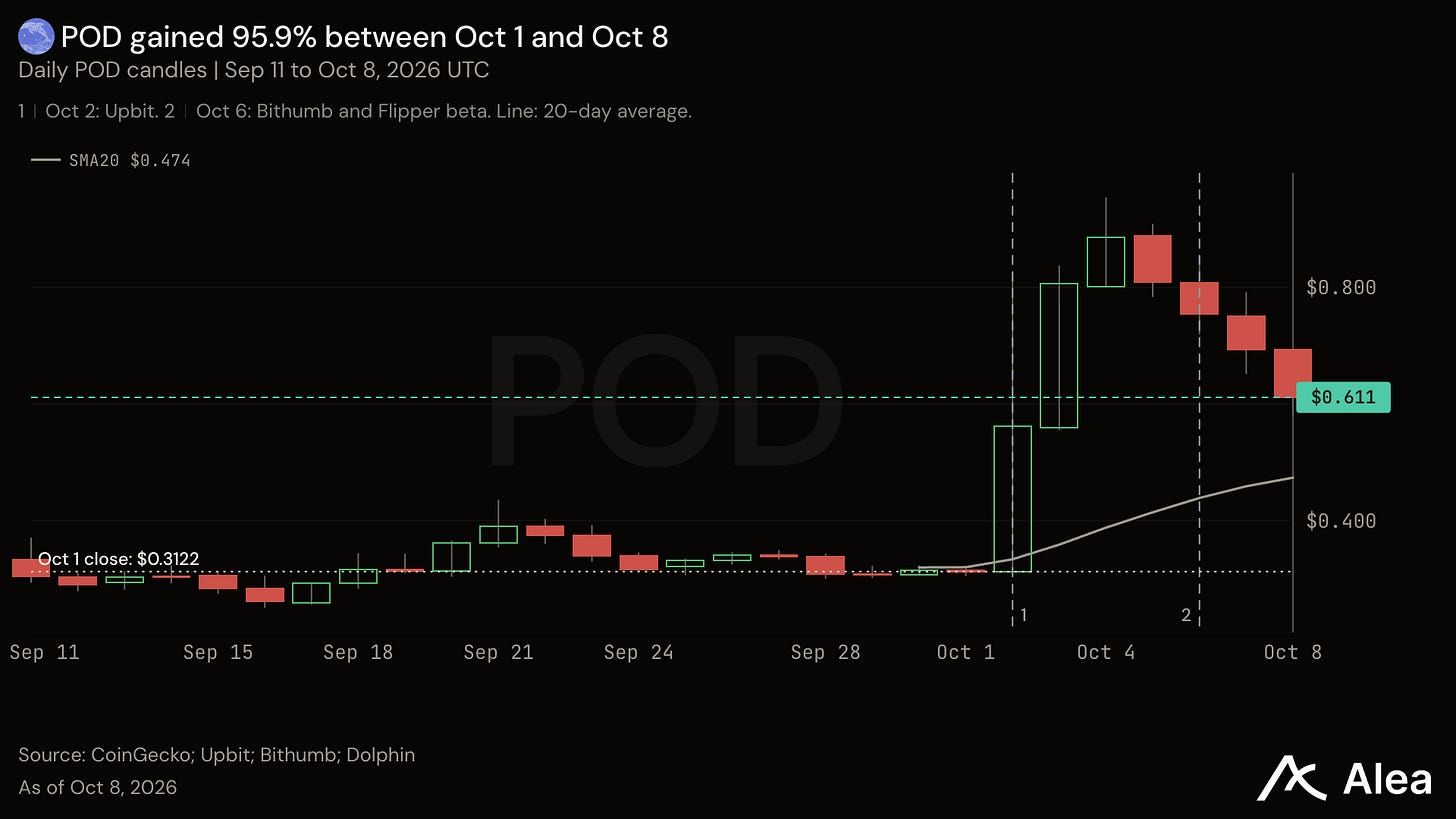
POD 是 Dolphin 的 代币,用于其 AI 推理网络:客户为 AI 响应支付的费用会被用于购买 POD,而 treasury 则单独向运行其开放模型的 GPU 运营商支付 POD。
POD 于 10 月 4 日达到 $0.9545,10 月 8 日收于 $0.6114,较日内高点下跌 35.9%。Upbit 于 10 月 2 日上线 POD,Bithumb 于 10 月 6 日上线。
要点
Dolphin 将非 POD 客户付款用于购买 POD,而 treasury 则以 POD 支付运营商运行模型的费用。
按 Dolphin 5 月 11 日的费率,在 POD 价格不变的假设下,全部奖励出售后,每 100 美元净购买额为 28.57 美元。
5 月 11 日至 10 月 8 日,POD 较 VVV 的 32.3% 涨幅高出 77.8%,在 151 个交易日中的 92 天领先。
Venice 于 10 月 1 日将 VVV 年发行量削减至 200 万;其客户资助的销毁现与较低发行率并行。
Dolphin 于 10 月 11 日开放其推理 API,前 1000 名注册用户可获 30 美元免费额度。
客户为响应付费;运营商赚取 POD
客户为 AI 响应付费,Dolphin 将其请求分配给运行所选开放模型的 GPU 运营商。随后 Dolphin 将非 POD 付款用于购买 POD,而直接以 POD 支付的客户则跳过该市场购买。
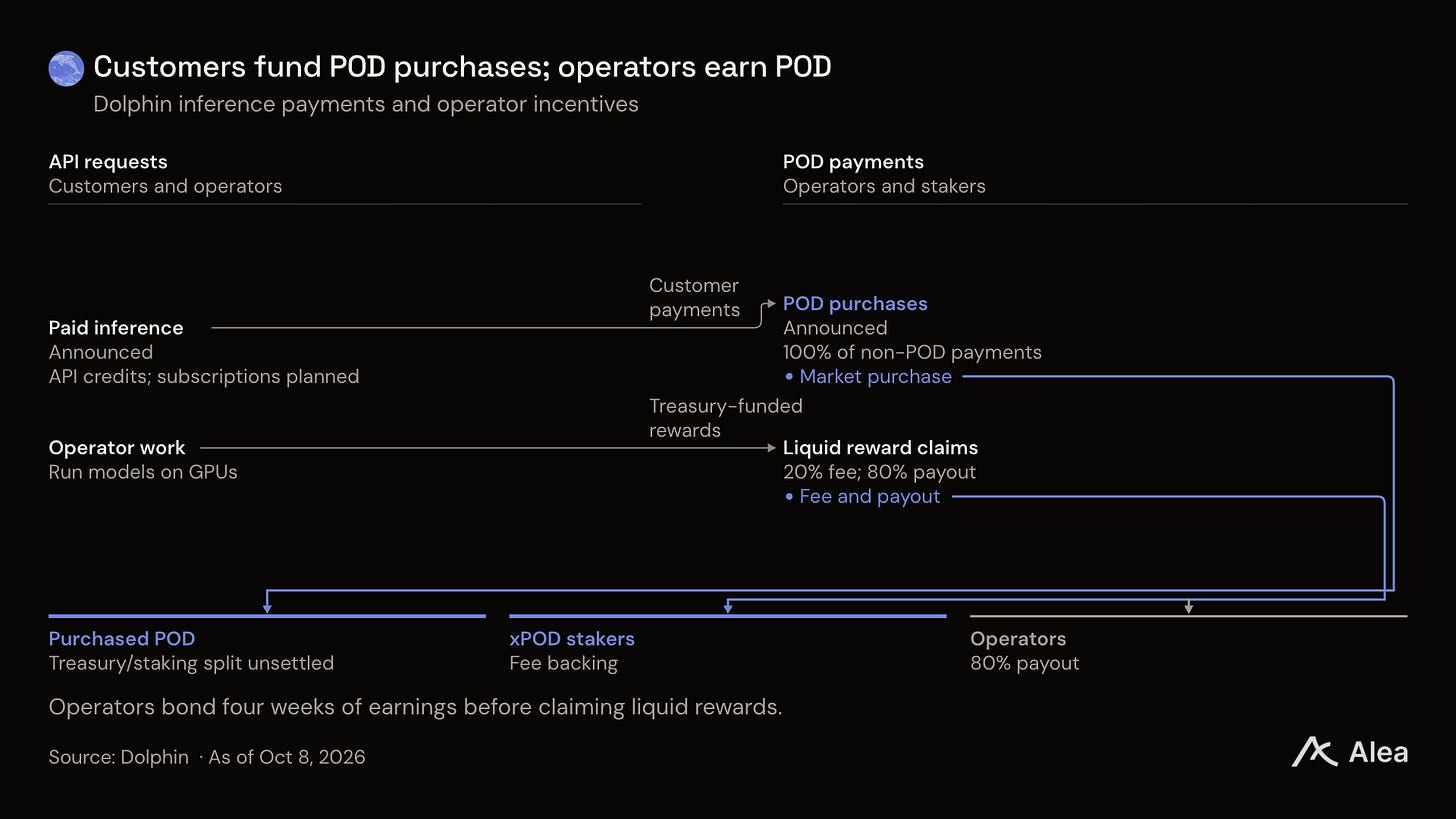
与许多仅停留在路线图承诺的旧 AI 代币不同,Dolphin 等新进入该领域的一批玩家已拥有可运行的产品。它于 2026 年 10 月 11 日开放 API 访问,提供 DeepSeek V4.1 Flash(前 1000 名注册用户获 30 美元免费额度,优惠码兑换访问价格为每百万 AI 文本 token 输入 0.01 美元 / 输出 0.07 美元)。
Dolphin 的推理网络运行用户控制的开放权重模型,任何人都可下载并运行(无需 POD)。他们于 2025 年 4 月与 Venice 共同开发并发布 Dolphin Mistral 24B Venice Edition(由 Venice 分发,但 POD 持有者对 Venice 收入无索取权)。该模型运行 Flipper 封闭测试版,包含编码额度与托管沙箱。
与此同时,Dolphin 通过 treasury 资助跨网络的合成训练数据任务,GPU 运营商可赚取并质押 POD。验证者检查其工作,xPOD 质押者收取费用。在领取流动性奖励前,运营商需质押四周预期收益并支付 20% 费用,该费用会增加 xPOD 质押者持有的 POD backing。运营商若伪造工作将面临质押损失,提取现有质押需三周冷却期后加一周退出窗口。
Venice 将推理额度与 VVV 挂钩
为理解 Dolphin 的机制设计如何演进,我们现在将目光转向 Venice 的 VVV。
Venice 本质上出售开放模型的访问权限。其用户质押 VVV 以铸造 DIEM,每质押 1 个 DIEM 可获得每日 1 美元推理额度。换言之,该机制将推理转变为质押的预付容量模式,而非按请求付费。Venice 不按 token 收费,而是允许任何用户或 AI 代理质押 VVV 以按比例获得网络每日总推理容量份额。这以“Diem”计量,1 Diem ≈ 1 美元额度,因此若你质押全部已质押 VVV 的 1%,则每天可提取约 1% 的容量。
质押者从每年新发行的 VVV中获得收益(发行运行于每年 200 万 VVV),根据利用率在质押者与 Venice treasury 之间分配(在 0% 和 100% 使用率附近 favoring 质押者,在 50% 目标附近 favoring Venice 资助扩张;0%/100% 使用率附近约 80% 给质押者,50% 目标附近约 80% 给 Venice 以资助扩张)。其理念是将代理的边际推理成本降至零以下,同时使代币持有者与网络增长保持一致。
随着 Venice 增加算力,总 Diem 上升,每个已质押 VVV 可获得更大份额的推理容量。该系统还支持已质押 VVV 铸造 sVVV,sVVV 可锁定以铸造可交易的 DIEM 代币,DIEM 本身也可质押以获得每日每 DIEM 1 美元额度,从而将容量正式化为可拥有、可转让的资产。
为对抗通胀,Venice 运行程序化收入资助的回购与销毁——Pro/Pro+/Max 订阅分别 2/5/10 美元加上每购买 100 美元 API 额度中的 5 美元——已销毁约 3391 万 VVV(约占供应量的 20%;虽包含 discretionary 销毁),逐步推动 VVV 走向净通缩。
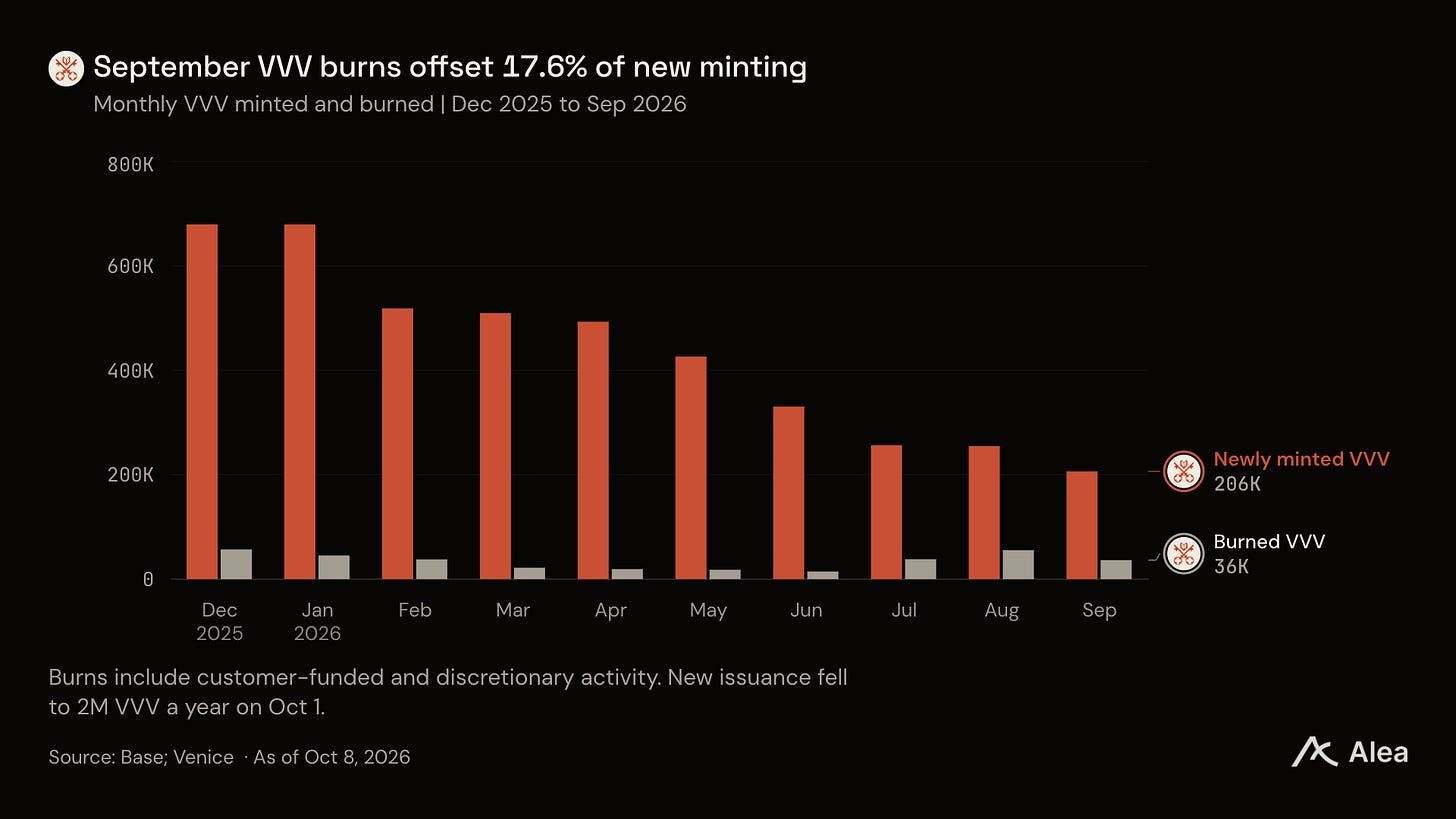
最近,Venice 于 10 月 1 日将年发行量从 10 月 1 日起降至 200 万 VVV,此前启动时为 1400 万。9 月的销毁抵消了 17.6% 的铸造,包括 10 月 1 日发行削减前的客户资助与 discretionary 销毁。
这奠定了基础:先减少排放,再增加回购。随着产品采用的实现,两条曲线最终将逐渐交叉。