Derive coletou $362.5M de prêmio de opções este ano. Isso representa 87,4% de tudo pago por uma opção onchain, e cresceu 191,9% em relação ao total de 2025 de $124.2M. Em 17 de set, DRV fechou em uma máxima histórica de $0.2877. Até sábado, o preço atingiu $0.3857 ($385M mcap; $577M FDV), alta de 158% na semana. Coinbase pagou $2.9B por Deribit em maio de 2025.
Principais pontos
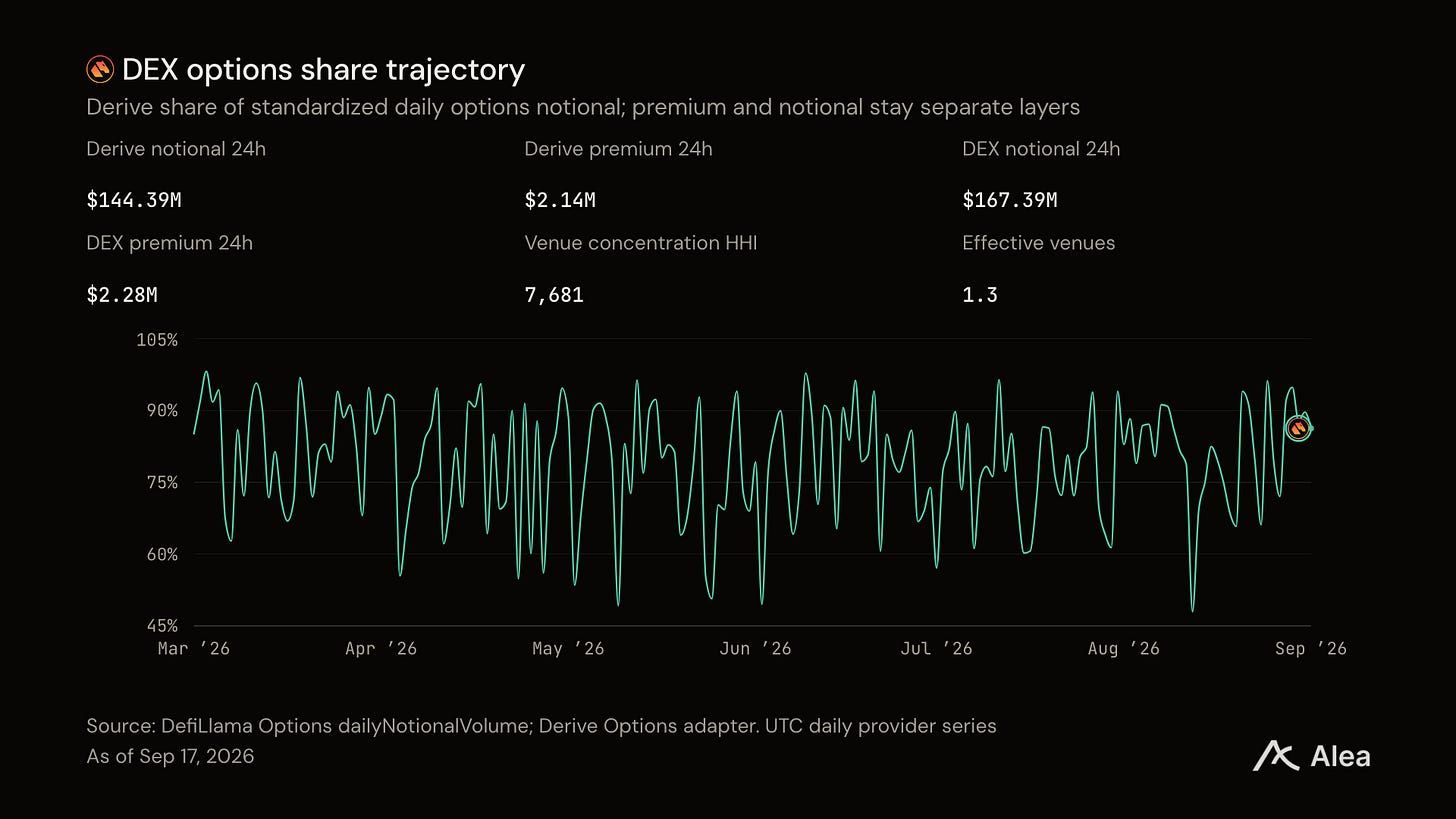
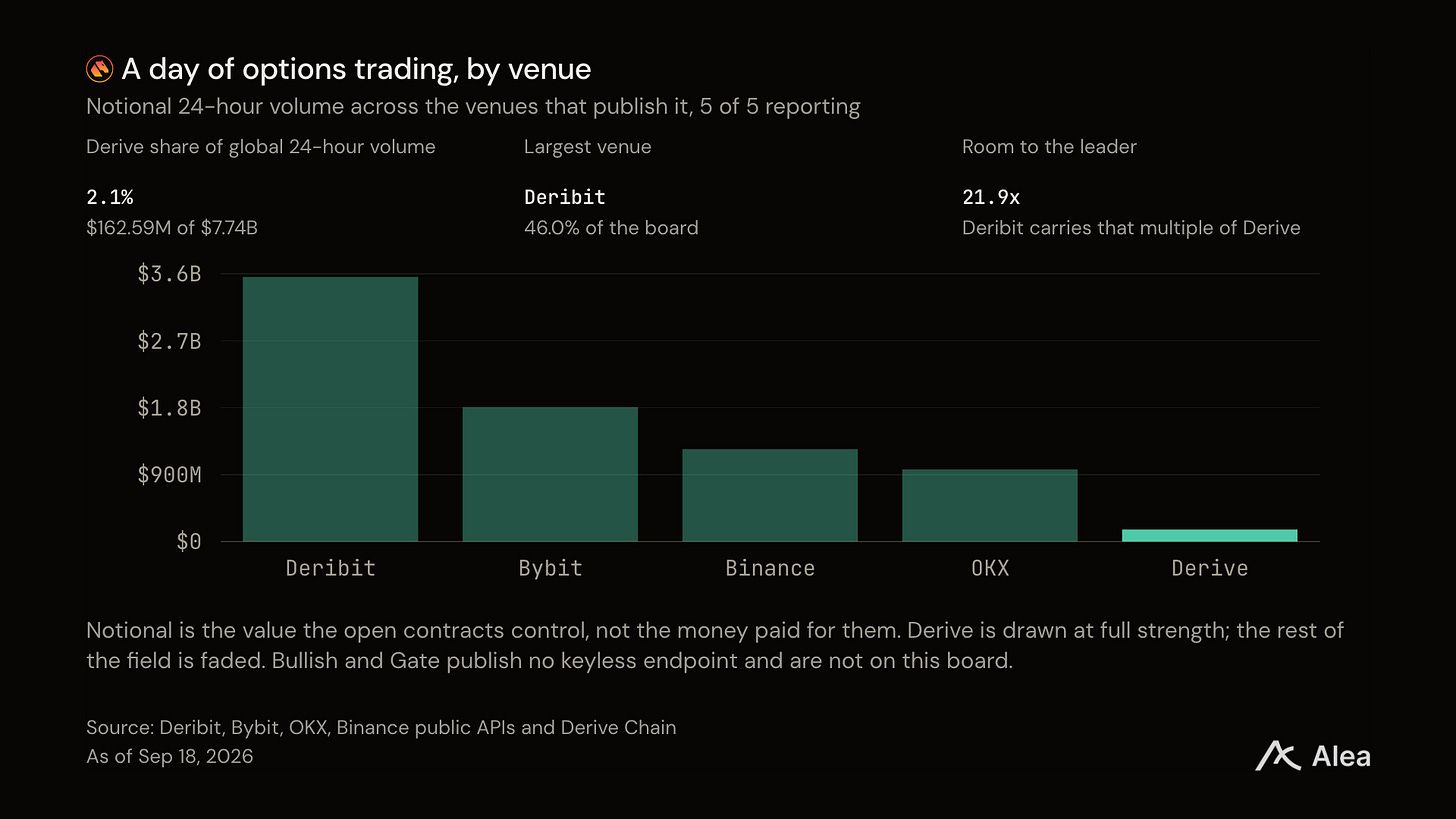
Derive detém as opções onchain por completo. Capturou $362.5M dos $414.9M pagos em prêmio de opções onchain este ano, contra $124.2M em todo 2025.
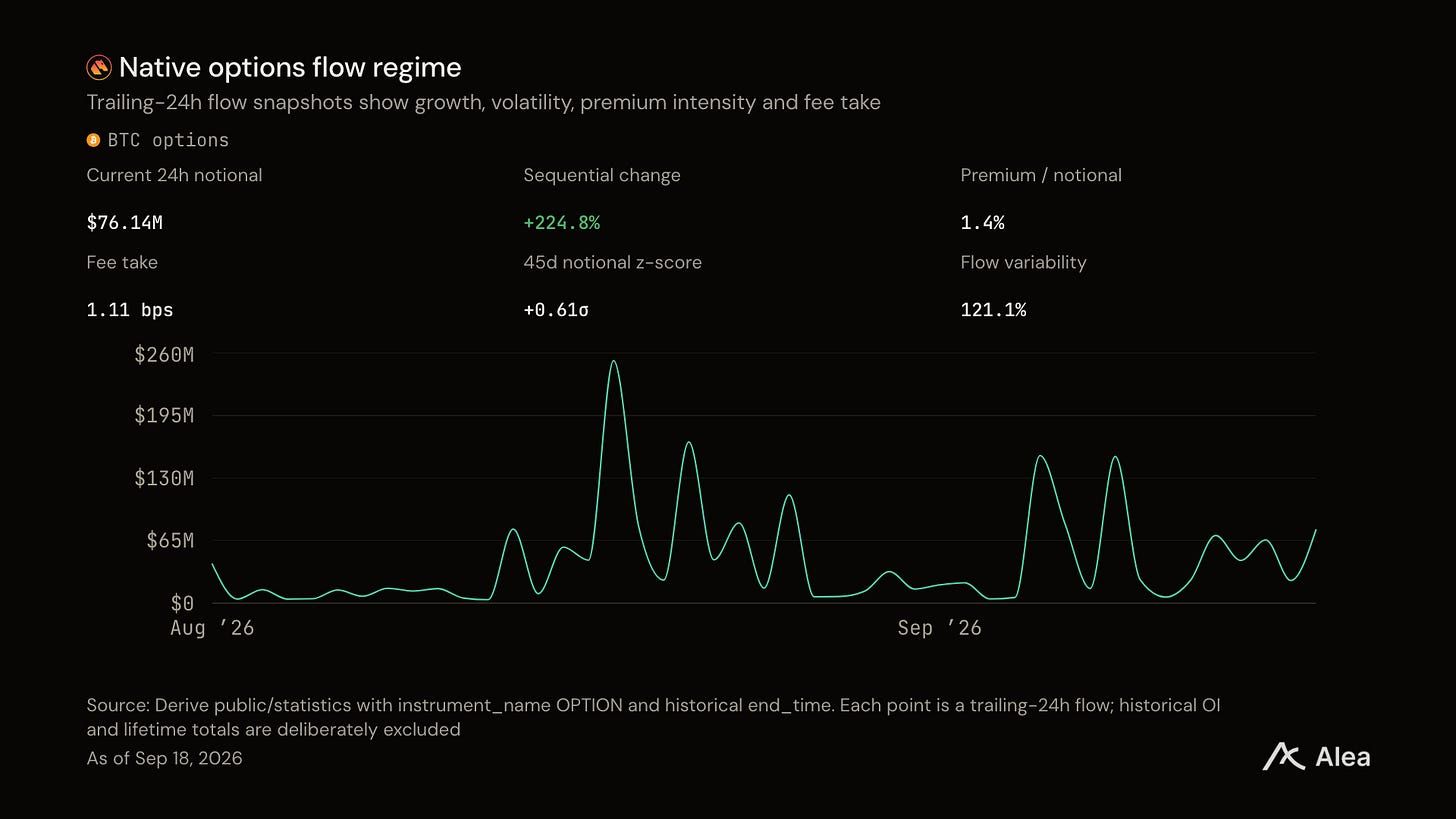
O espaço acima é da Deribit. Em um dia, Derive negociou opções cobrindo $162.6M em ativos, e os venues com números públicos negociaram $7.74B entre si.
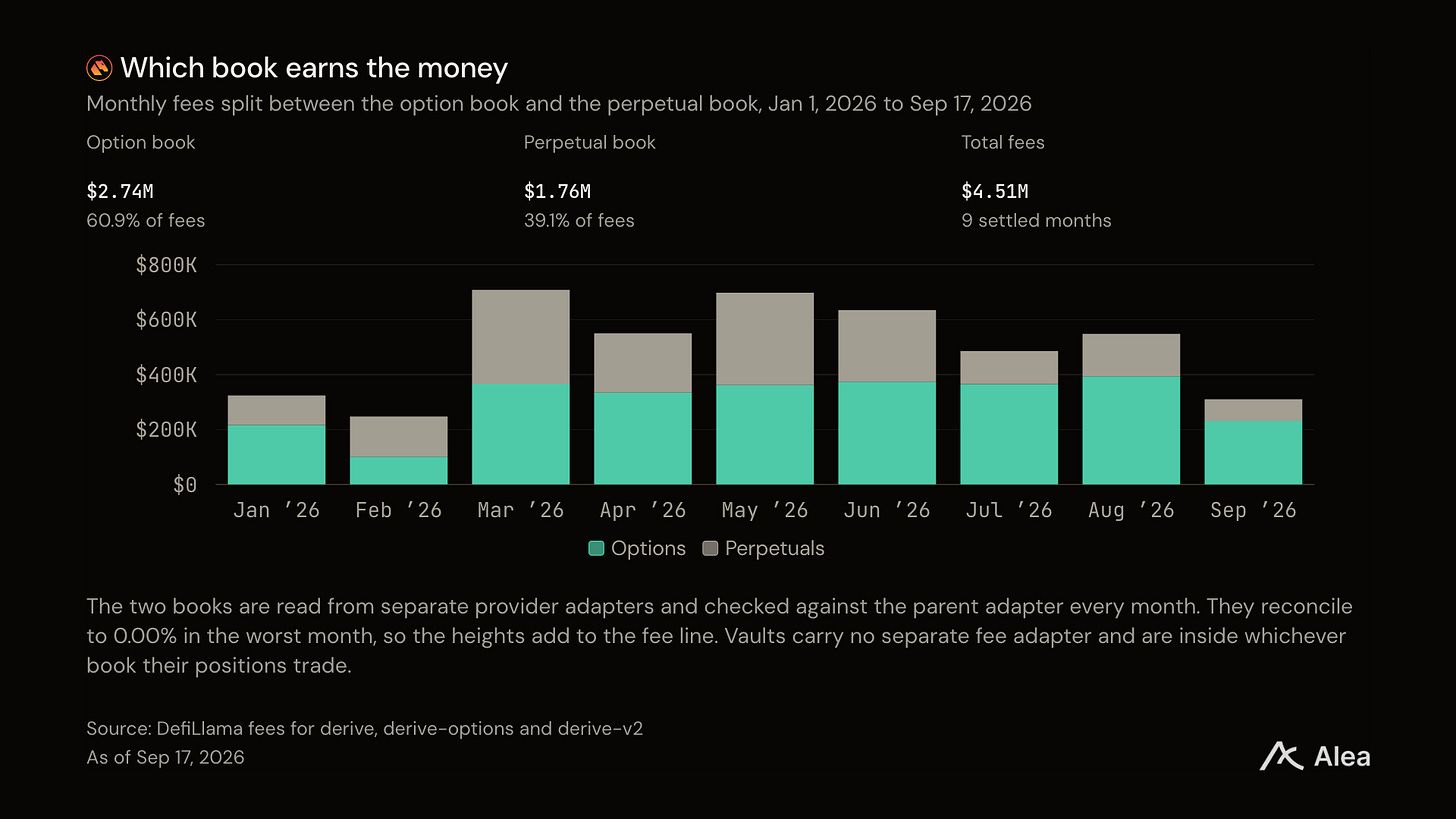
O livro de perpétuos não é secundário. Gerou $1.76M dos $4.51M em taxas do venue este ano, 39,1% do total, e superou o livro de opções em fevereiro.
As taxas chegam ao holder por meio de recompras. O venue reteve $3.37M de $4.51M em taxas e destinou 35% delas para recomprar DRV, aposentando 16,6M tokens este ano contra 6,1M em recompensas de staking.
Taxas de opções caíram de 2,94 centavos por $100 negociados para 1,27, enquanto o mercado reavaliou os lucros de 22,5 vezes para 48,7.
O ano em que Derive parou de compartilhar
As opções onchain tinham vários venues em janeiro. Agora há apenas um, e o segundo lugar já não está perto o suficiente para ser chamado de corrida.
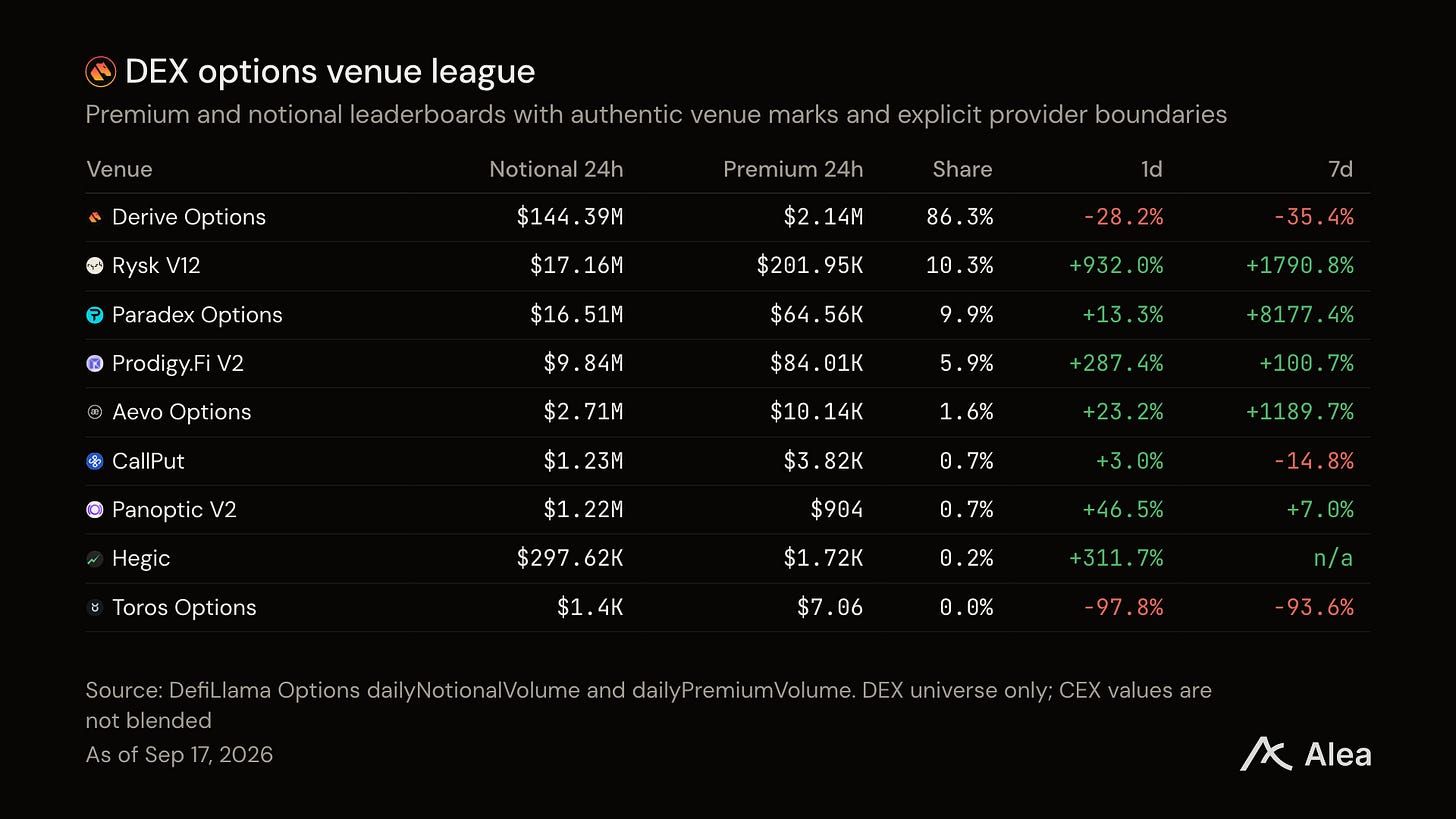
Deribit ainda negociou $3.56B em opções em um dia contra $162.6M da Derive, quase 22 vezes mais.
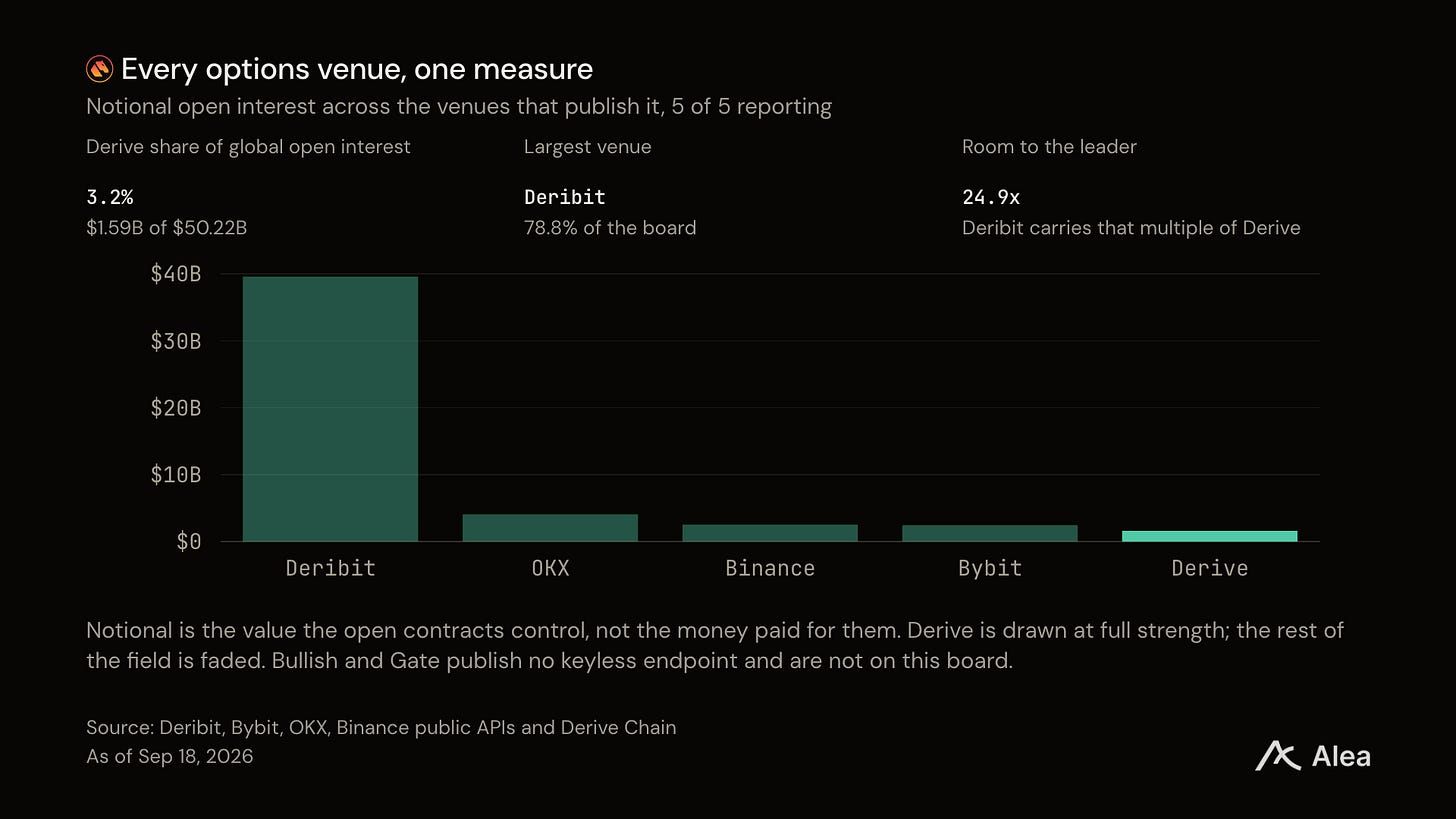
O interesse em aberto conta a mesma história. Derive carrega $1.59B em posições dentro de um livro de $50.22B, o que representa 3,2%. Só a Deribit detém 78,8% disso.
Quase três vezes o ano passado, em nove meses
Prêmio é o dinheiro que os compradores entregaram e indica se, e quanto, um venue está sendo usado. O notional cresceu de $5.38B para $12.46B.
Os compradores adquiriram mais exposição e pagaram mais por cada dólar dela.
Quanto custou um dólar de exposição
Prêmio dividido por notional é o preço de uma opção como parcela da exposição que ela controla. Ele sobe quanto mais tempo a opção durar, quanto mais próximo seu strike estiver do preço atual e quanto mais o mercado esperar que esse preço se mova.
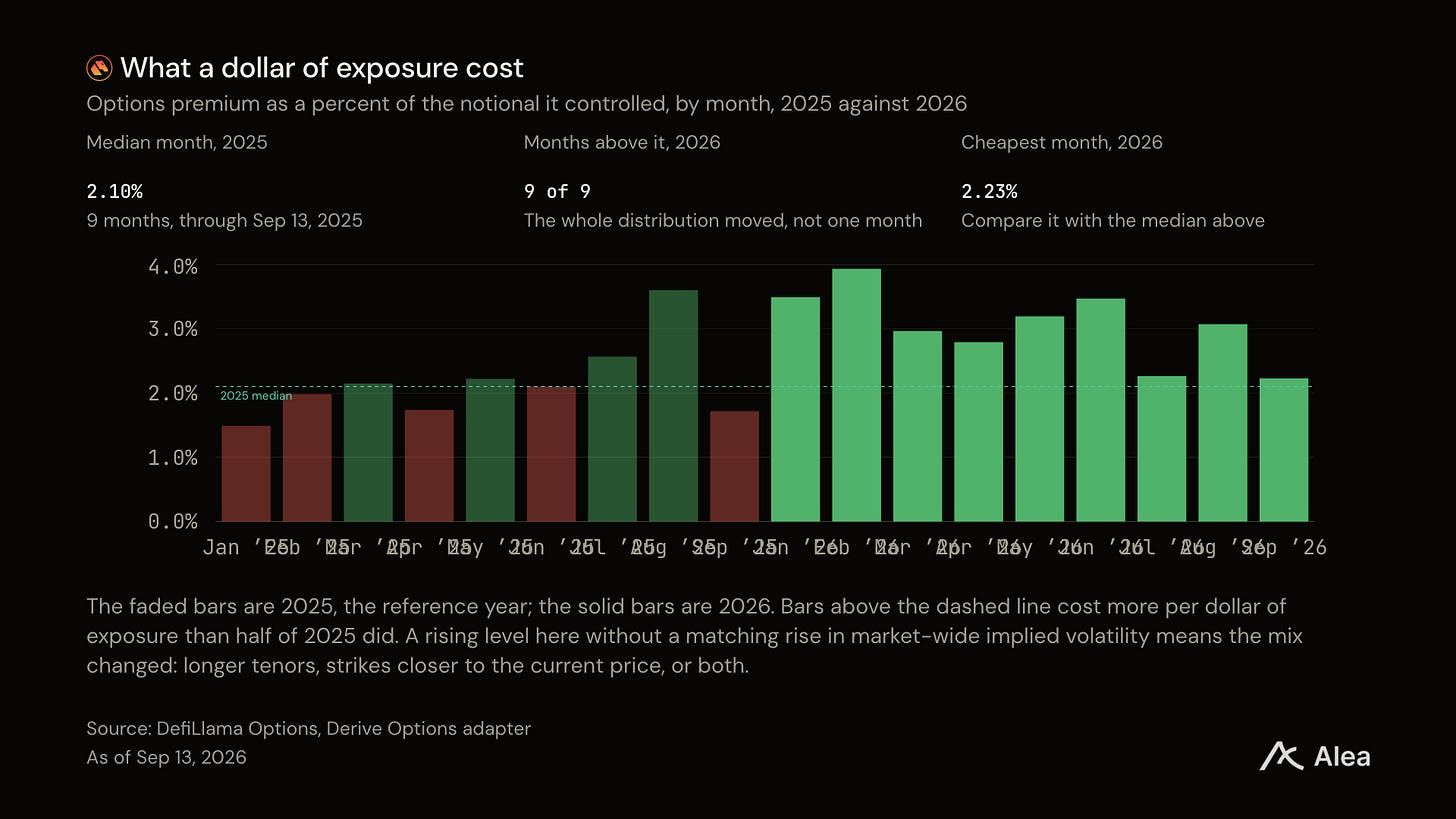
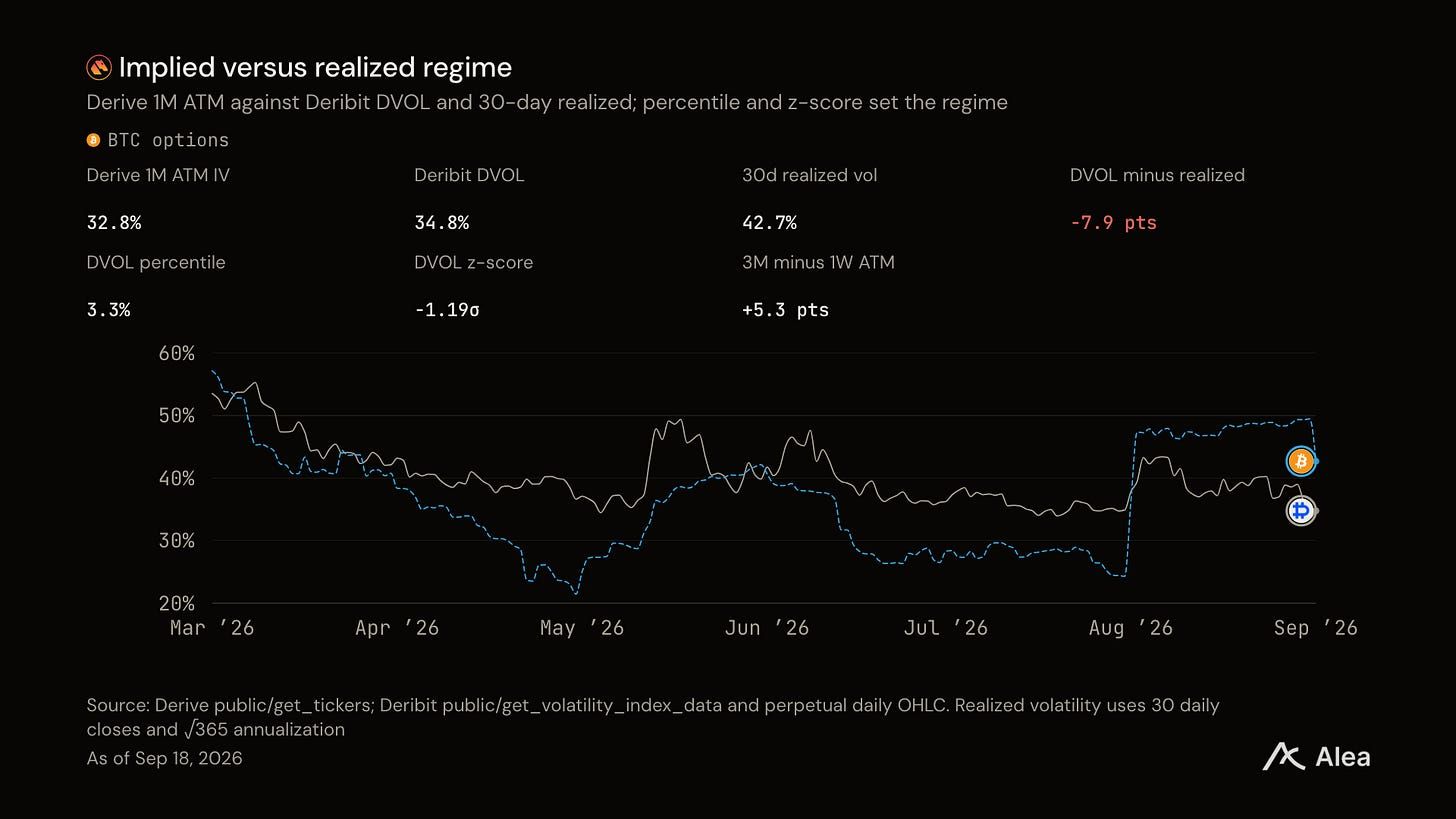
Todos os nove meses de 2026 superaram a mediana de 2025 de 2,10%, e o mais barato ainda chegou a 2,23%. No mesmo ano, a volatilidade implícita de 30 dias caiu 7,0%. Os compradores pagaram mais por dólar de exposição enquanto a volatilidade caiu.
Isso aponta para opções de prazo mais longo com strike mais próximo do preço atual. Derive está sendo usada da mesma forma que a Deribit.
O que o venue cotou em relação ao venue acima dele
Antes de mudar de venue, o trader quer um número: quanto custa o mesmo risco em cada um.
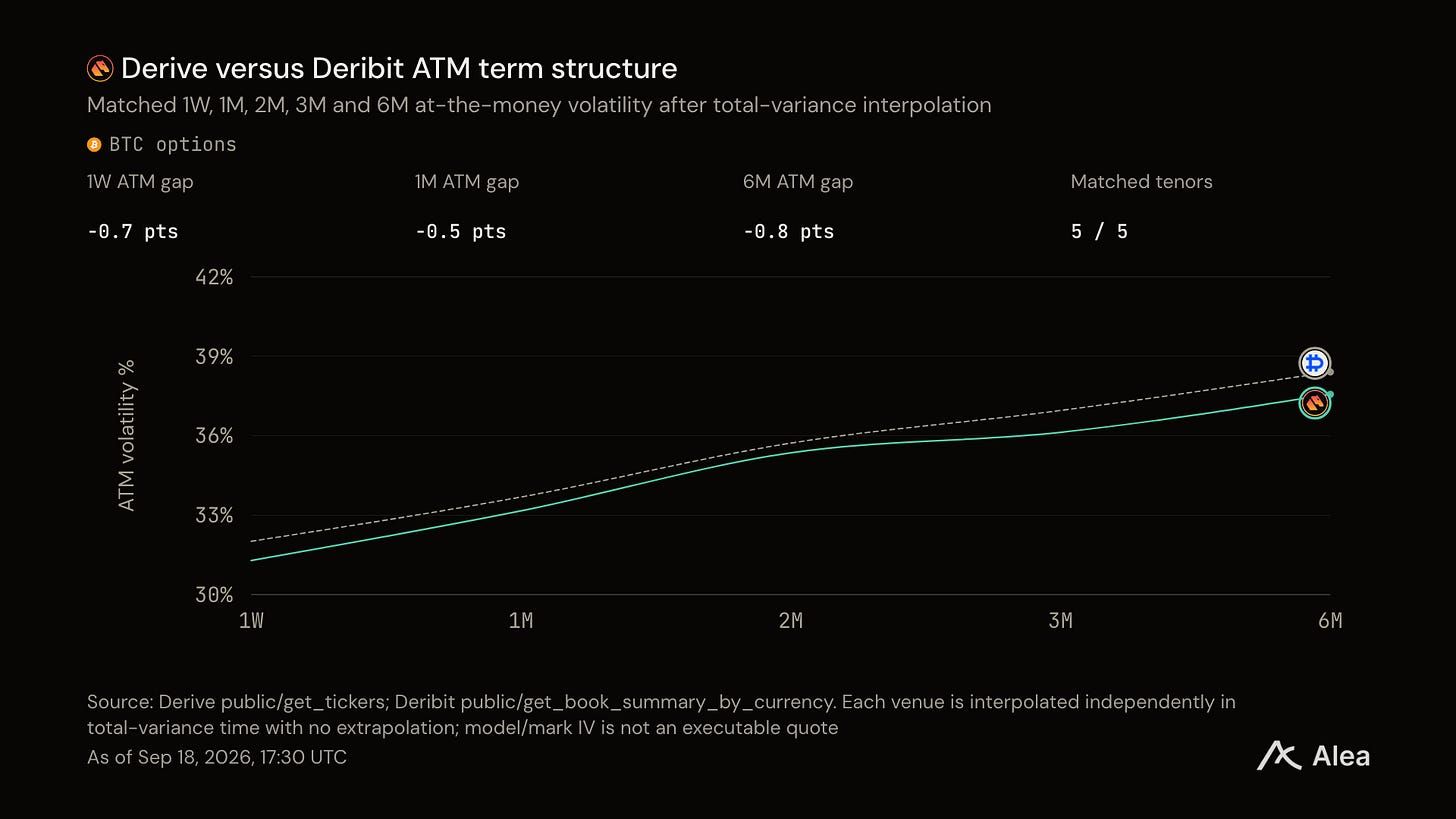
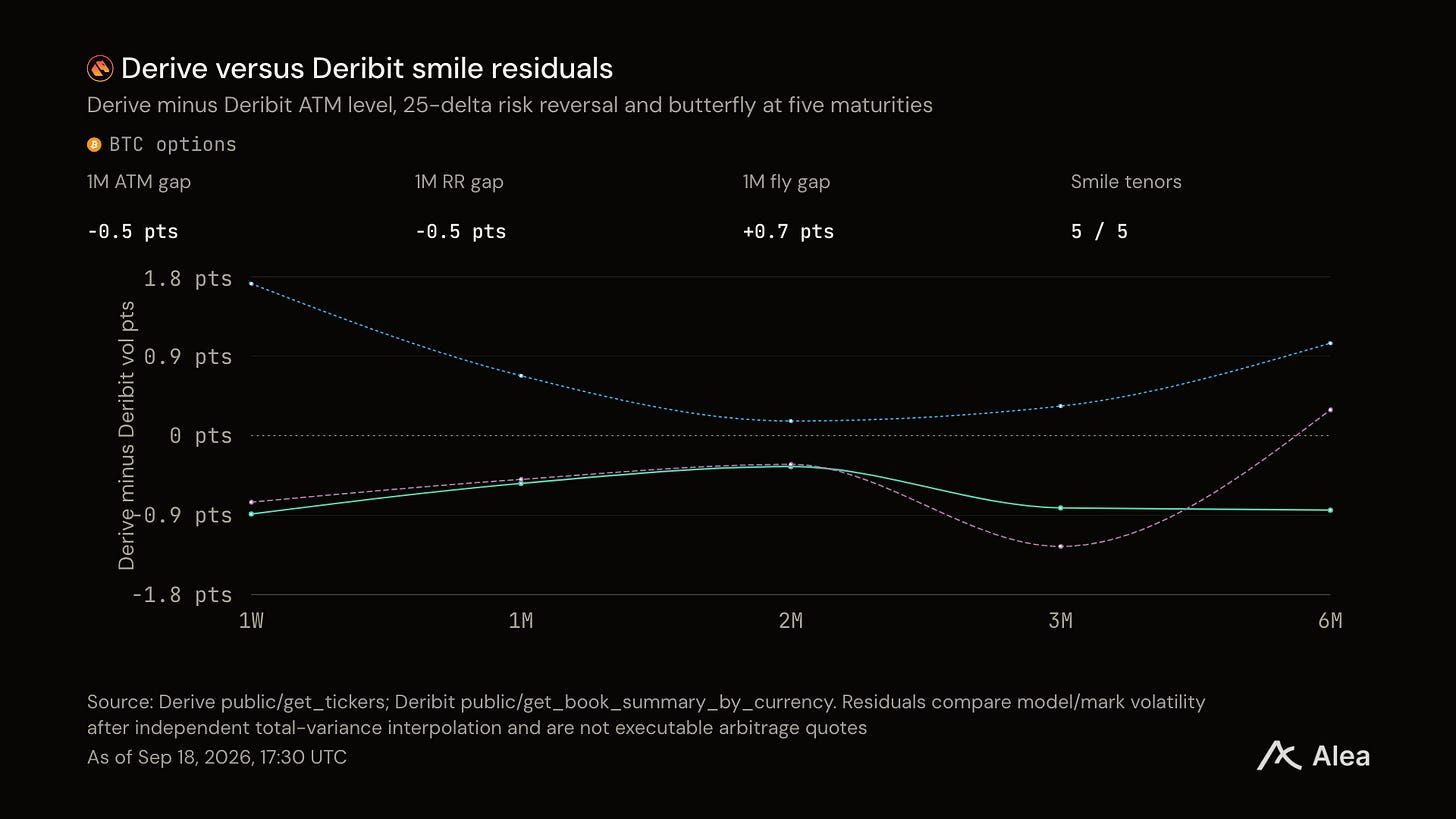
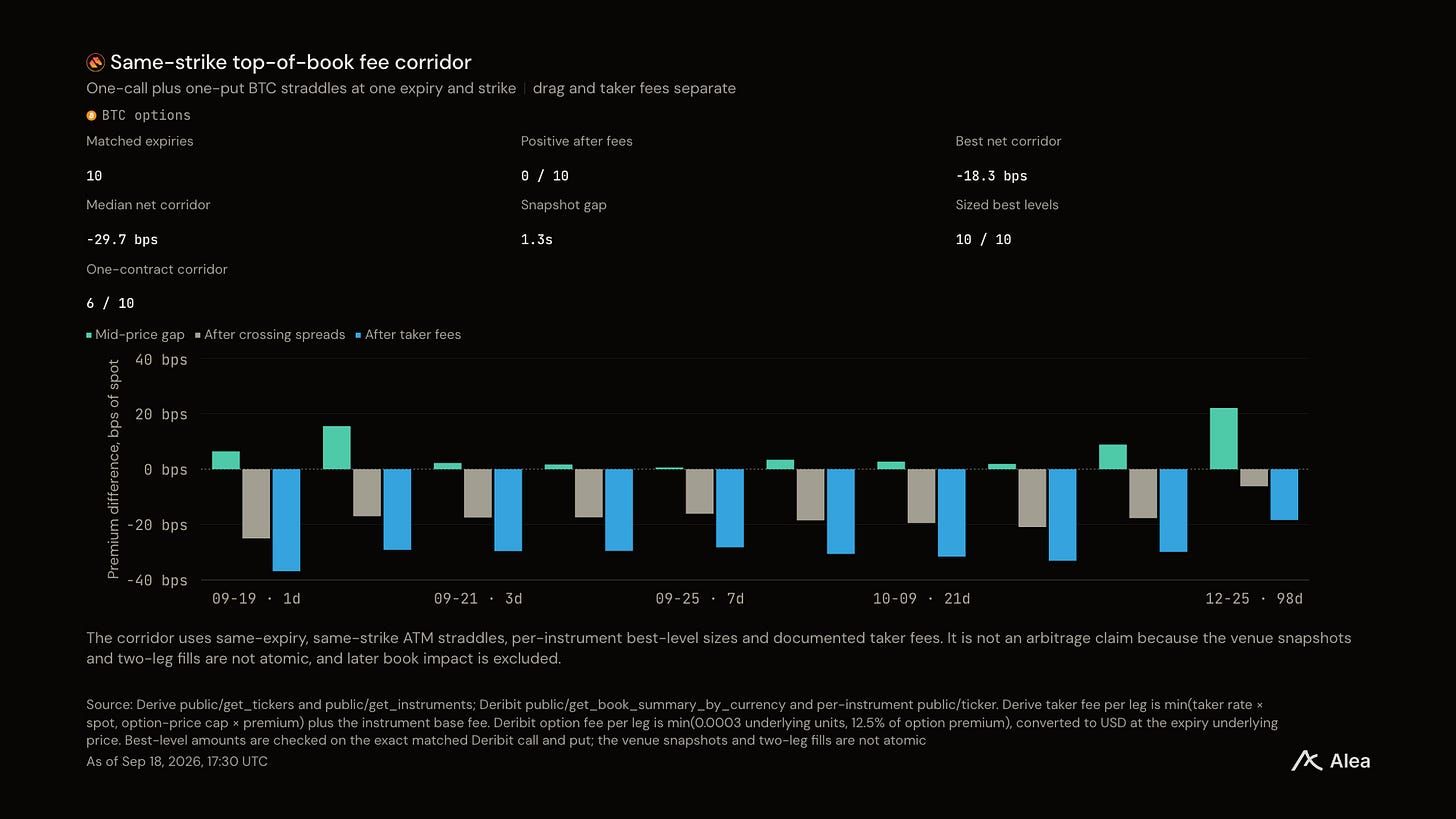
Cotação é apenas metade. A outra metade é o custo de cruzar o spread.
Se os vendedores foram pagos pelo risco
Volatilidade implícita é o que os compradores pagaram por um movimento. Volatilidade realizada é o movimento que chegou. A diferença entre elas é o ano do vendedor de opções: a implícita caiu 7,0% no período.
O que o livro está segurando
Interesse em aberto é o valor em dólares das posições ainda abertas. Um venue por onde as pessoas negociam parece diferente de um onde elas mantêm posições.
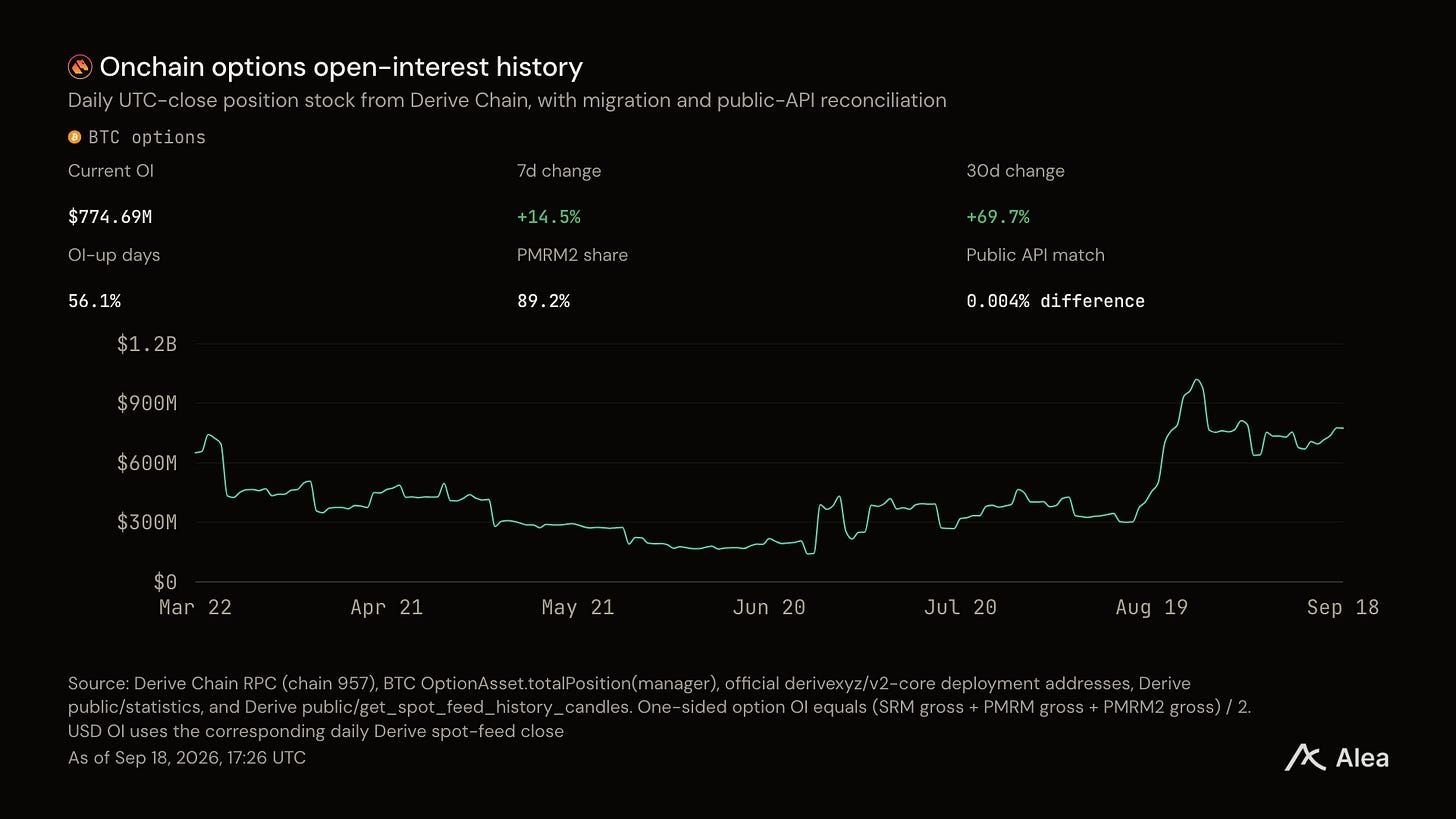
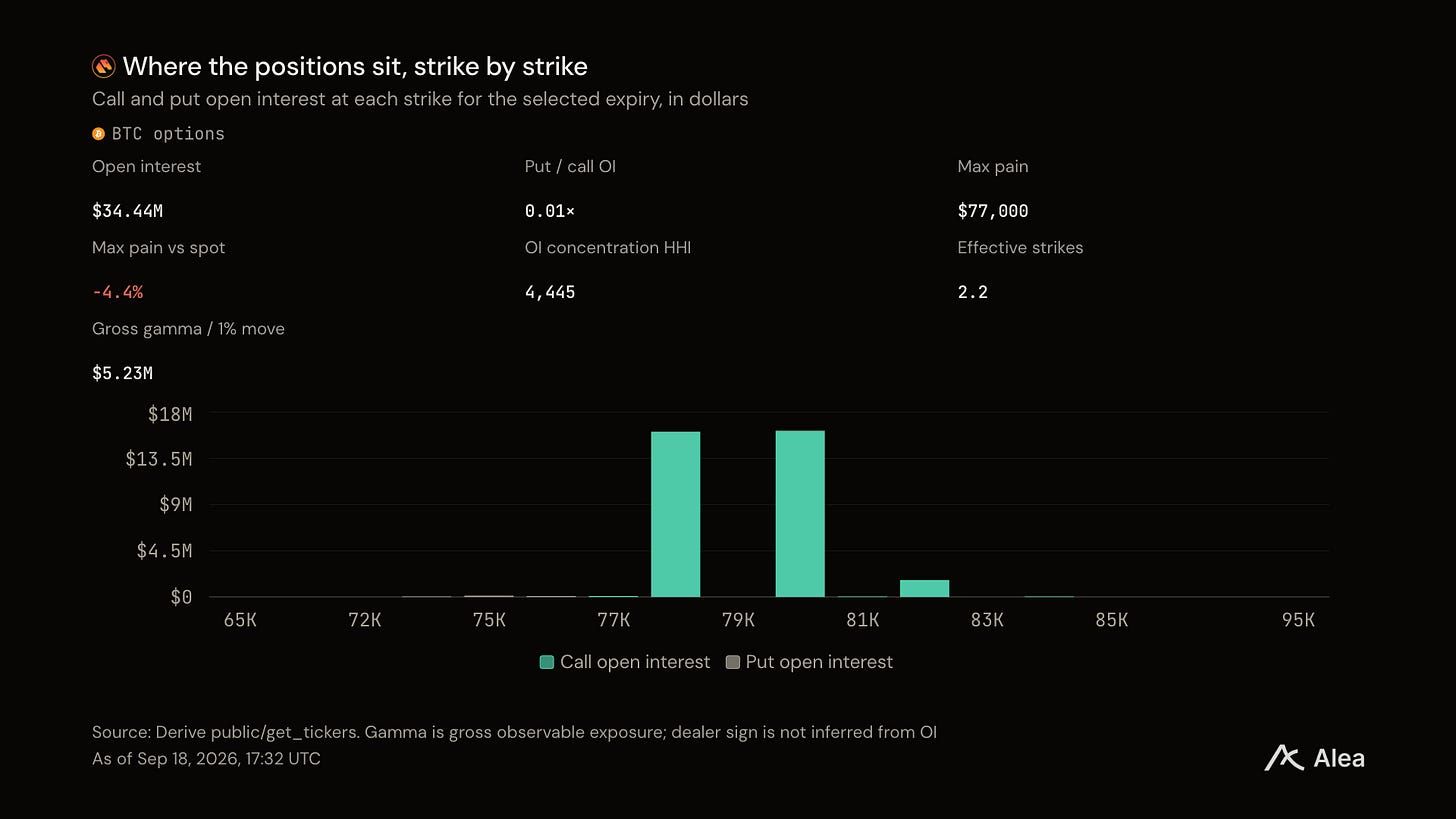
Onde as posições estão
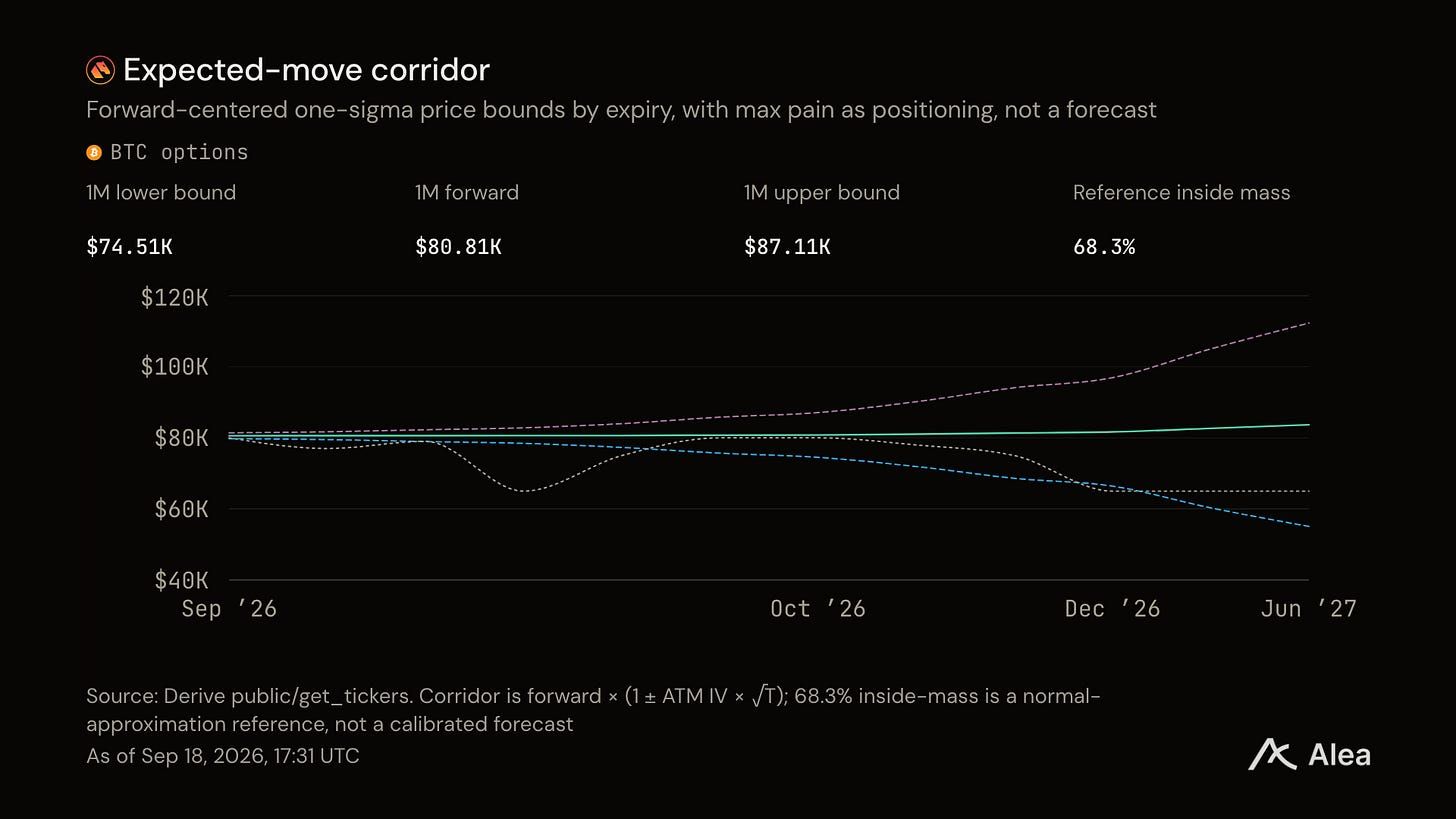
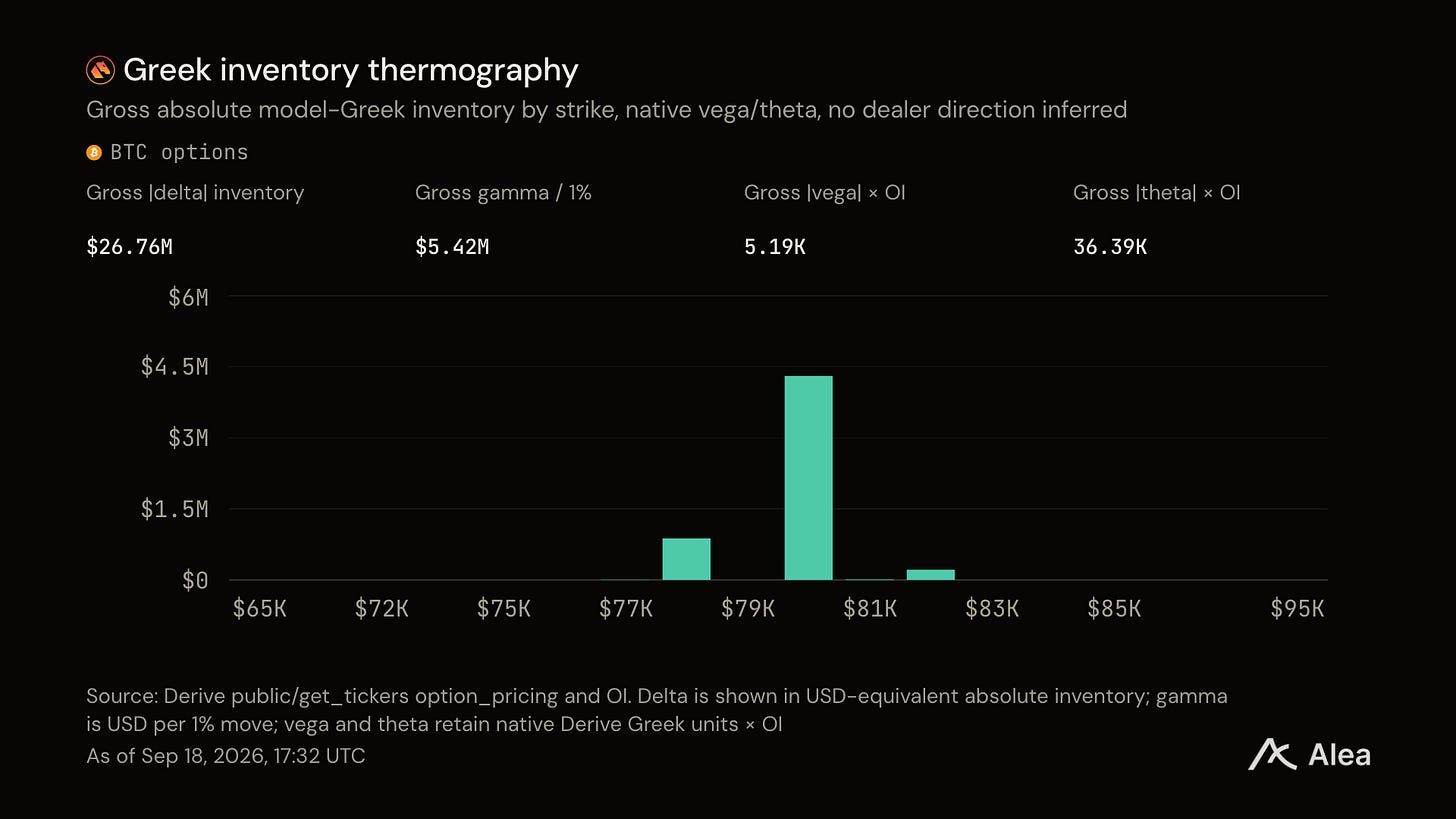
Data de expiração e preços de strike determinam quem está exposto ao próximo movimento.
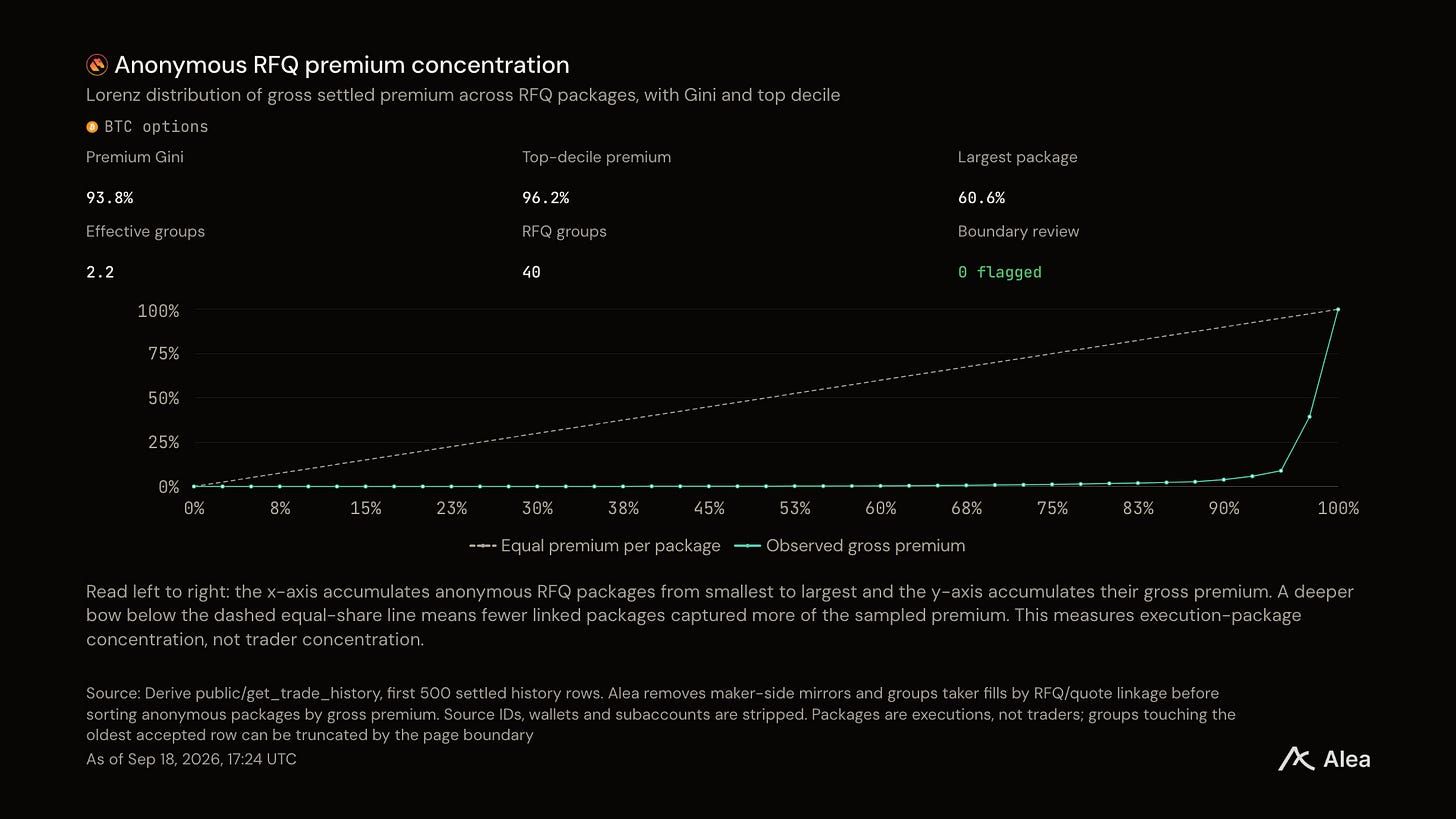
Quem realmente negocia isso
Negociações em bloco e negociadas são como tamanhos institucionais são preenchidos sem mover a tela. A participação delas no prêmio indica quem está do outro lado.
O outro livro
Derive também opera futuros perpétuos, que são apostas em um preço que nunca expiram. Esse livro negociou $5.20B de notional este ano e gerou 39,1% das taxas do venue.
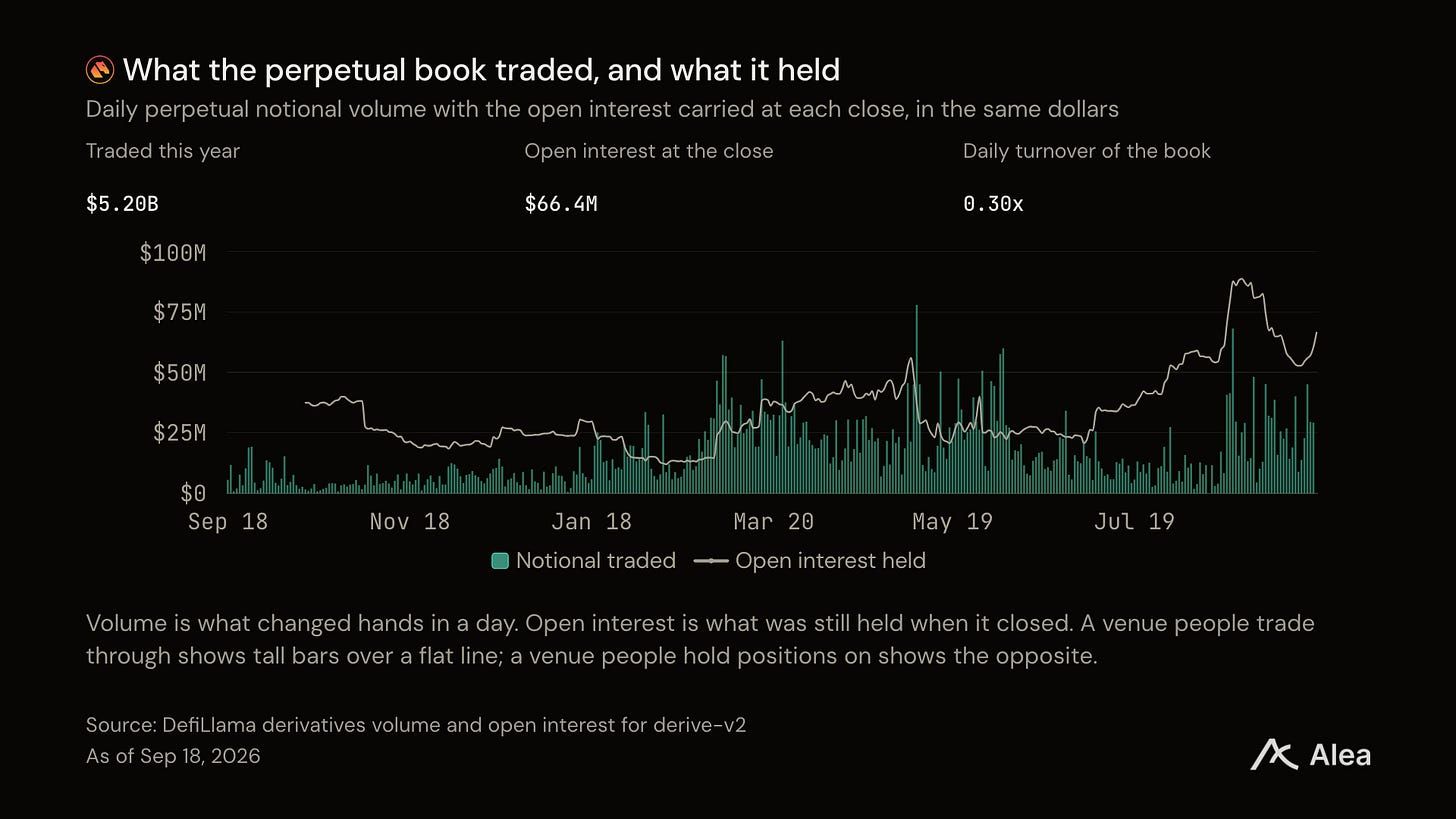
Cada dia o venue negocia 0,30 vezes o que detém. Os traders mantêm posições aqui em vez de apenas passar por ele.
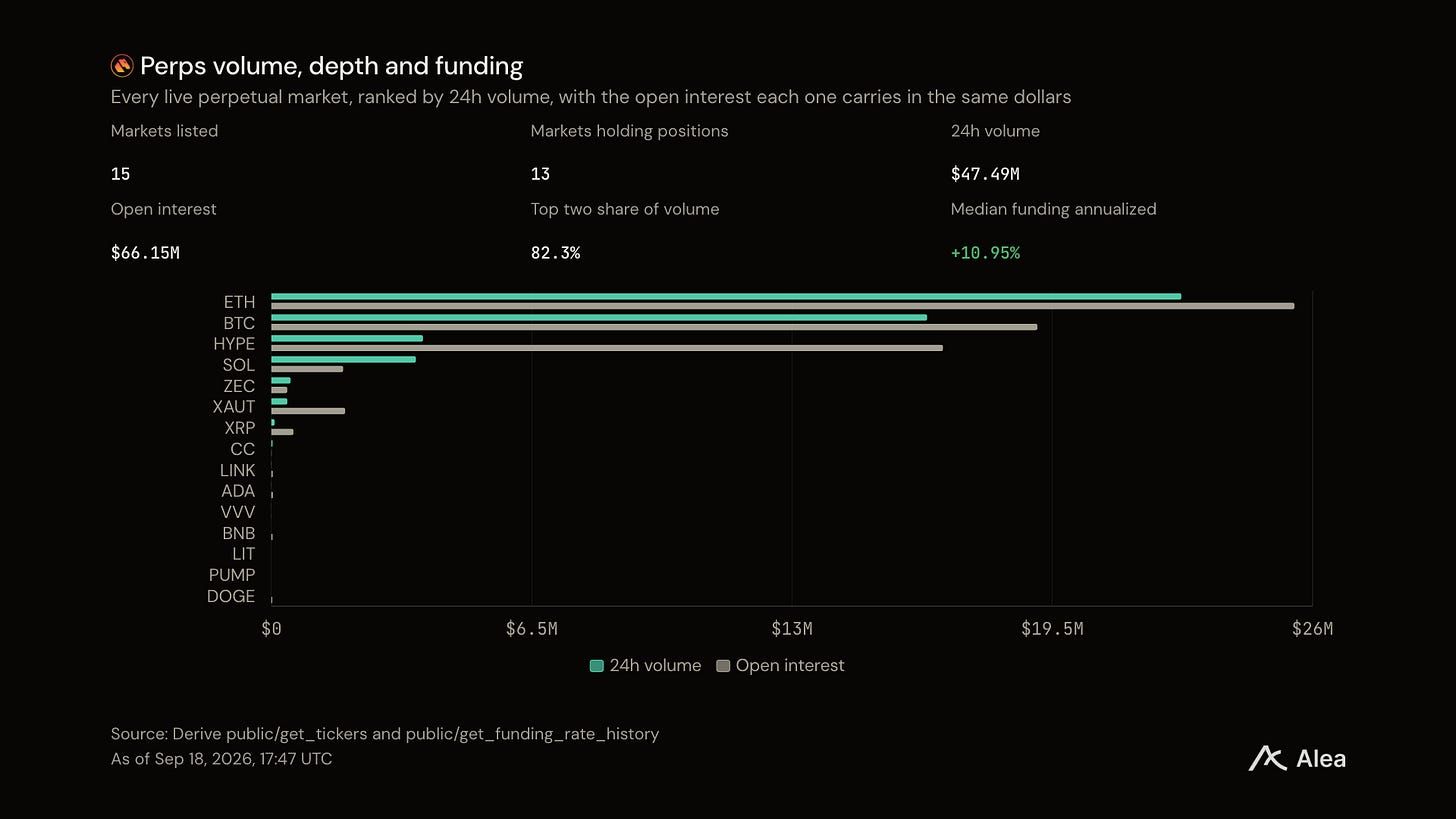
Quinze mercados estão listados. Dois deles carregam 82,3% do volume.
Funding é o pagamento periódico entre o lado comprado e o lado vendido, e só se move quando um lado está lotado. Na maioria dos mercados da Derive ele não se move.
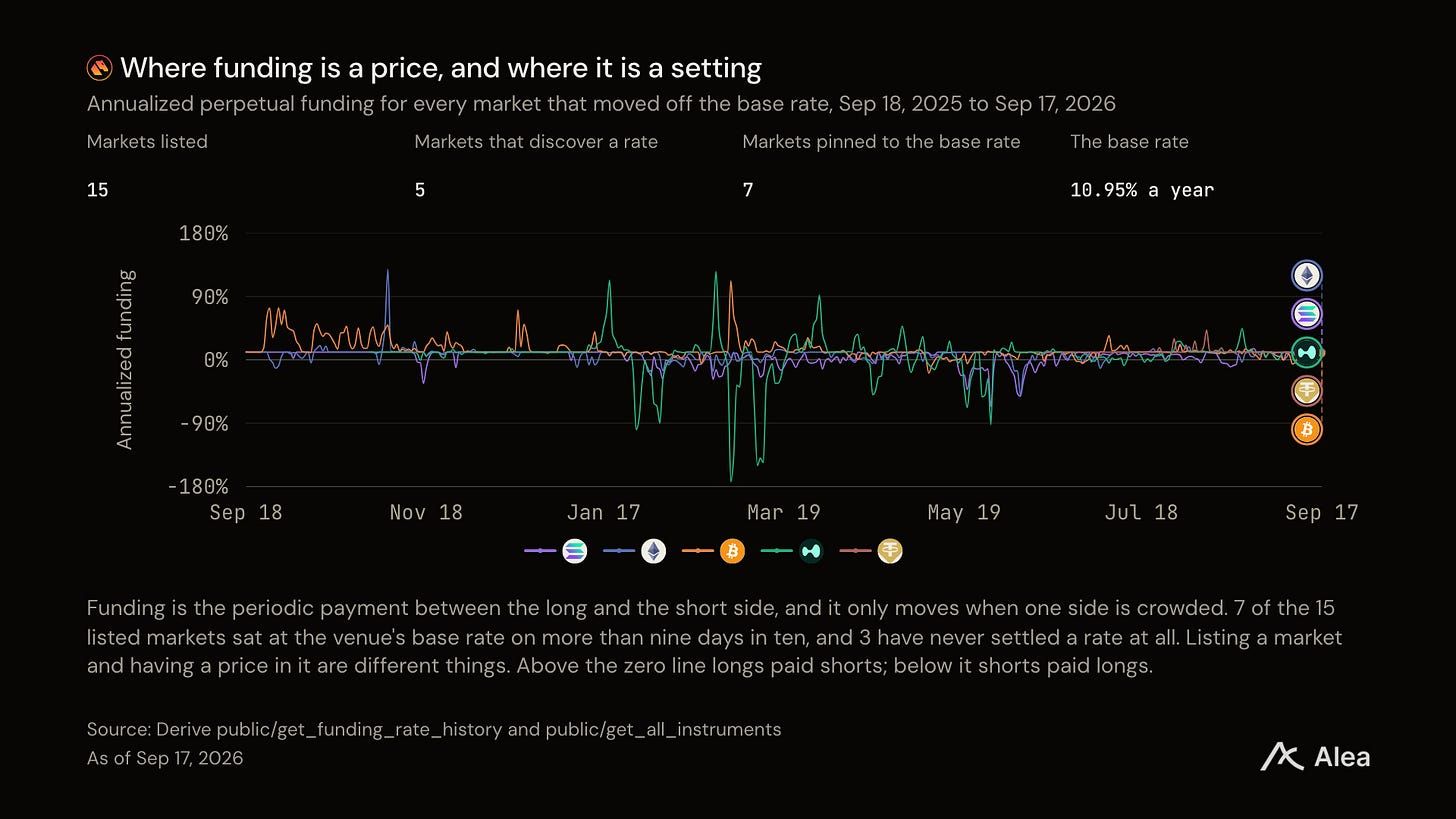
Cinco mercados descobrem sua própria taxa: Bitcoin, Ether, Solana, Hyperliquid e ouro tokenizado. Sete ficaram na taxa base do venue de 10,95% ao ano em mais de nove dias em cada dez. Os cinco que descobrem taxa também ficaram quietos. O funding nesses mercados chegou a 128,5% ao ano antes de maio e 44,6% desde então, e a leitura negativa mais profunda caiu pela metade, de 173,0% para 92,2%.
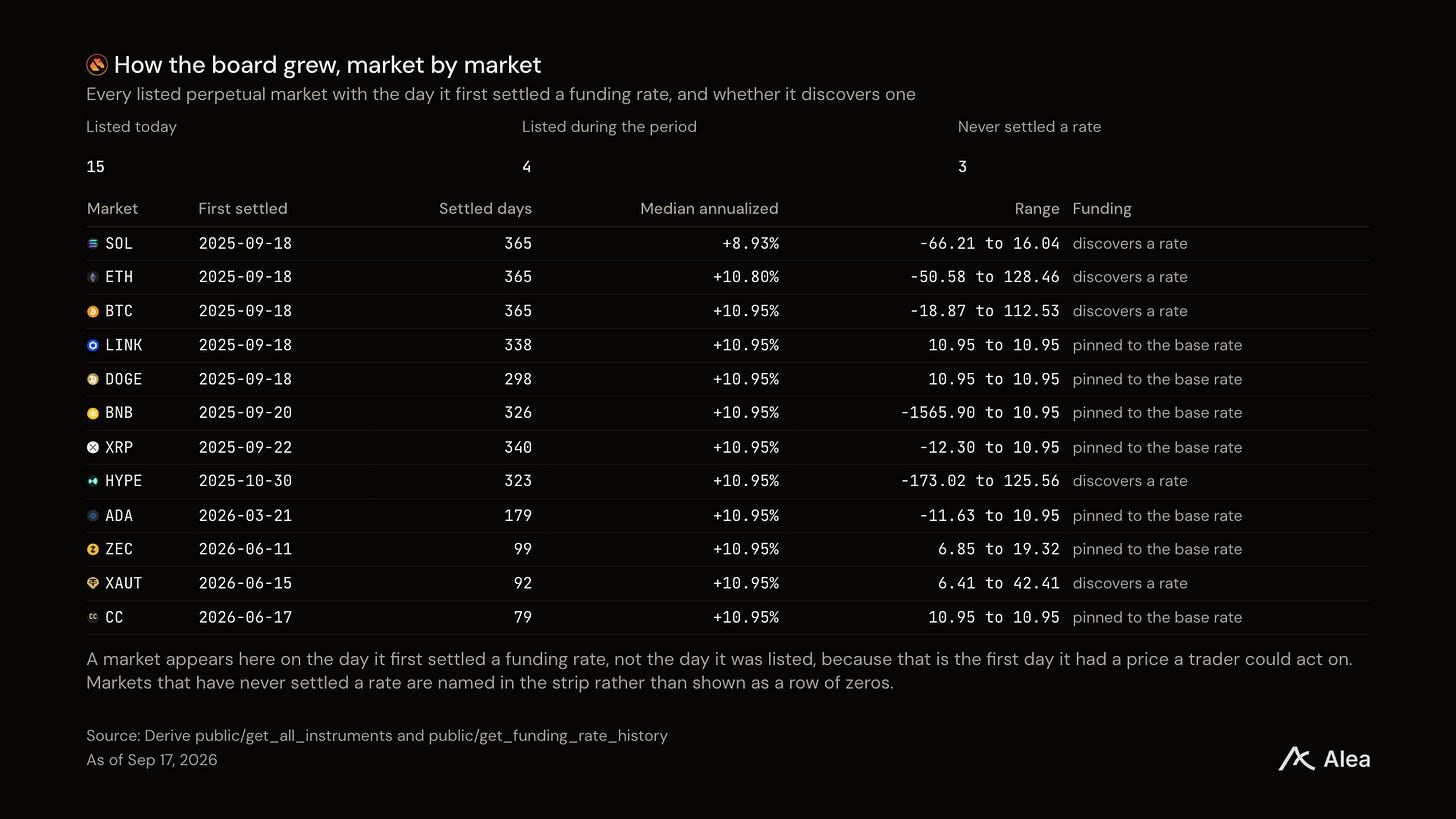
O board está se ampliando mais rápido que o fluxo o preenche, especialmente nos mercados mais novos.
Para onde foi o capital passivo
Vaults são onde o capital vai quando quer as estratégias do venue sem executá-las. Na Derive, um vault faz uma de duas coisas. Vende opções e fica com o prêmio. Ou compra o ativo, aposta contra ele no mercado de futuros e embolsa a diferença entre os dois preços.
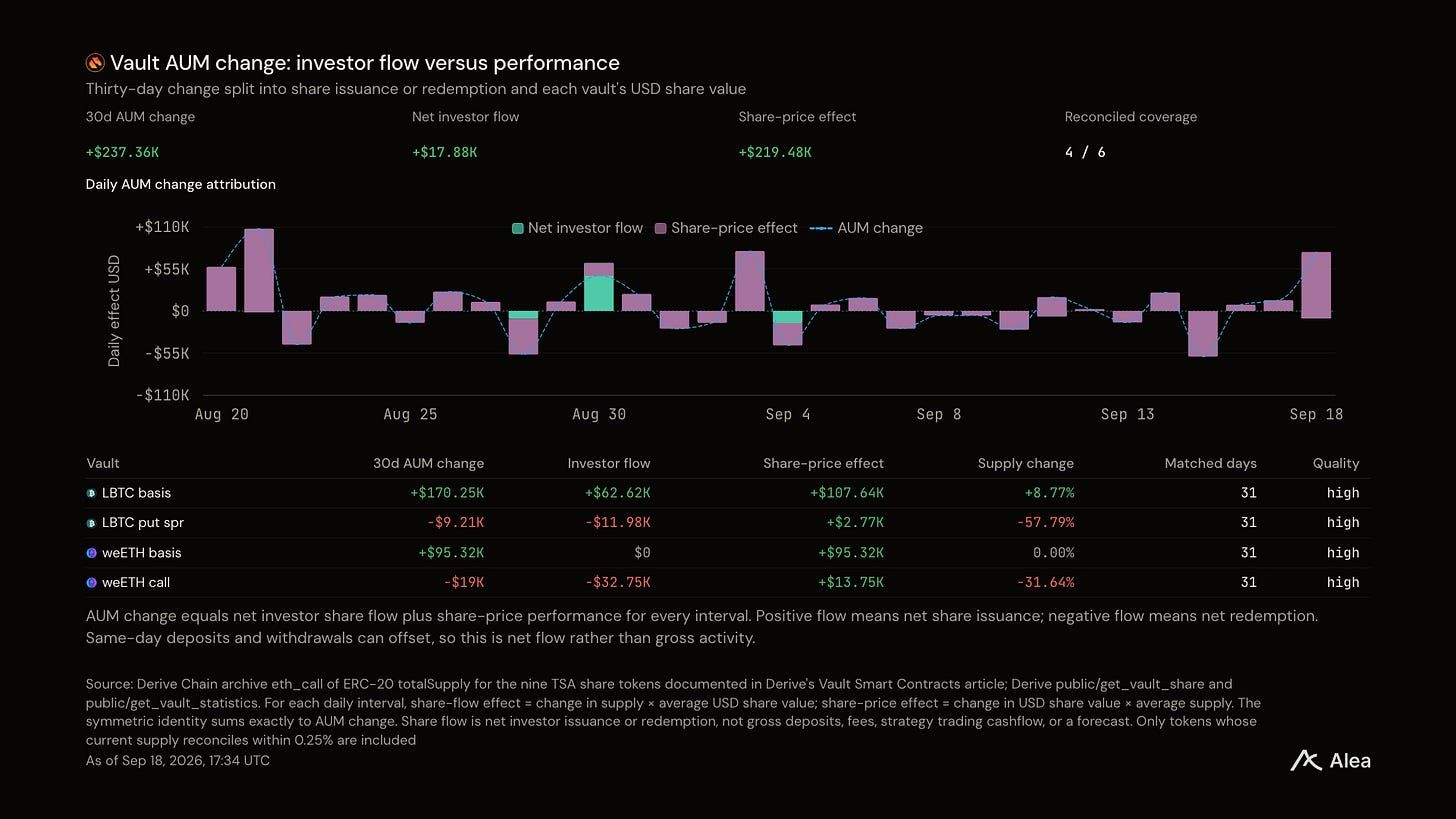
Dinheiro novo e performance são razões diferentes para um vault crescer, e apenas uma delas é a estratégia funcionando.
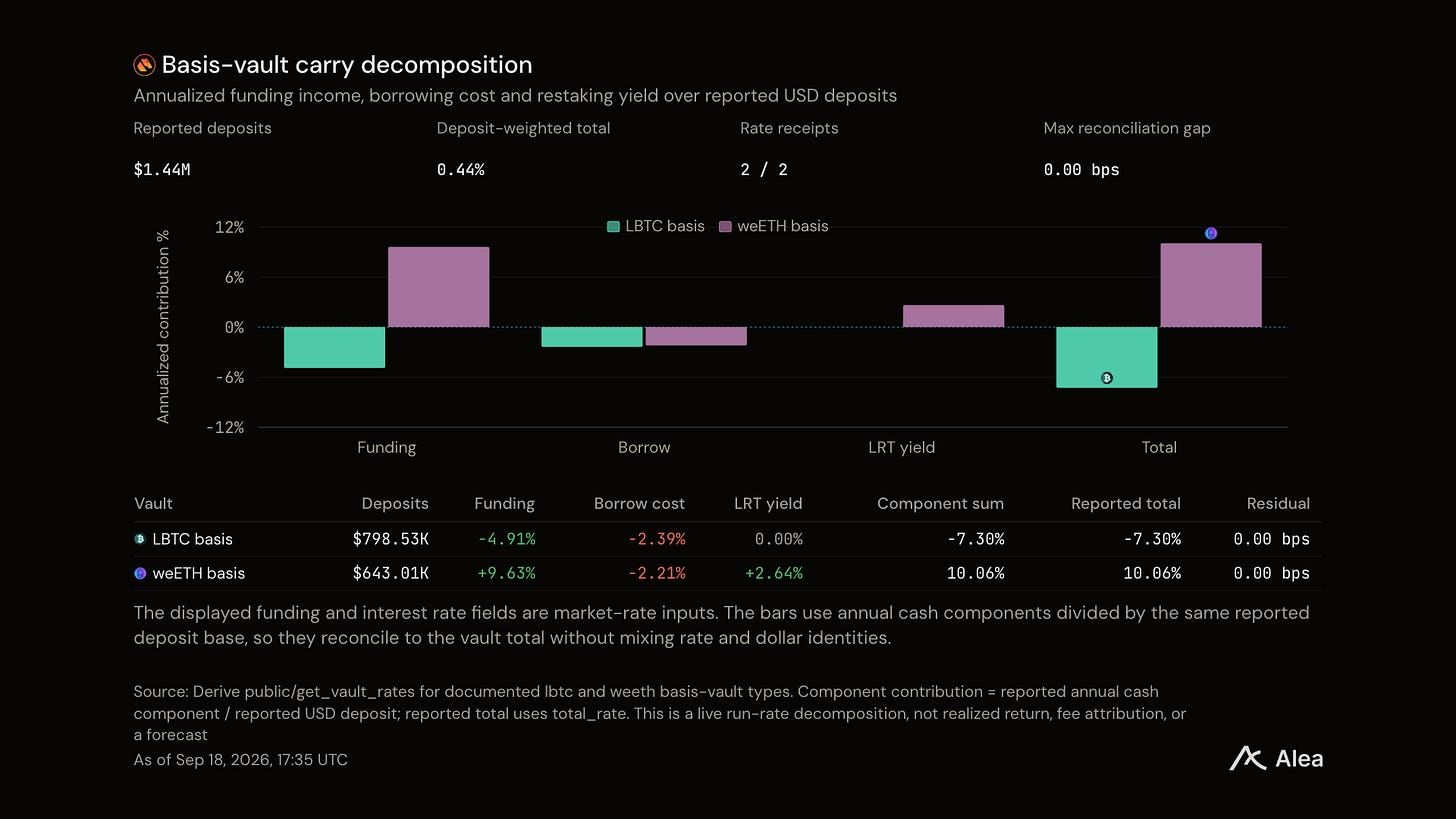
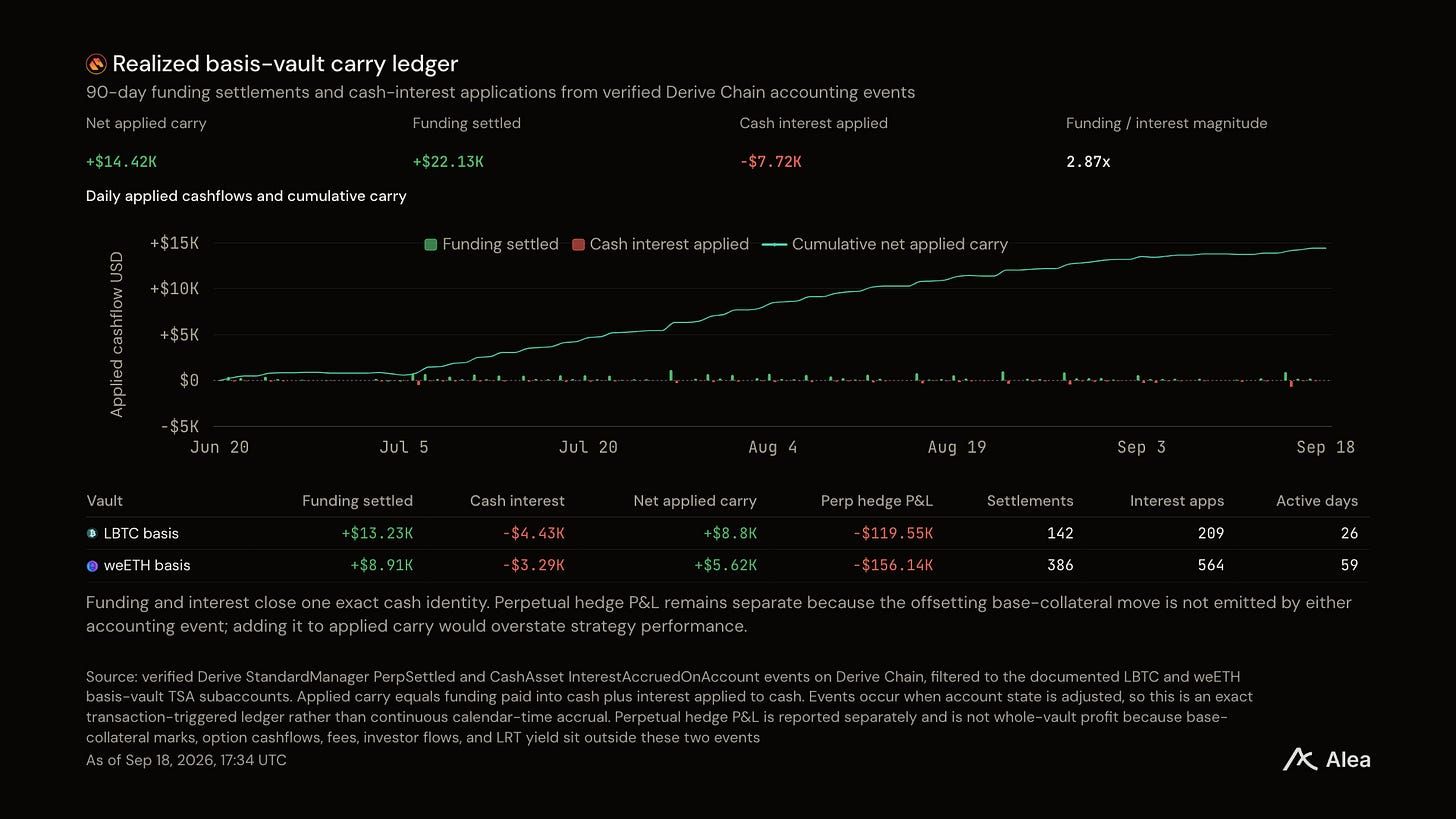
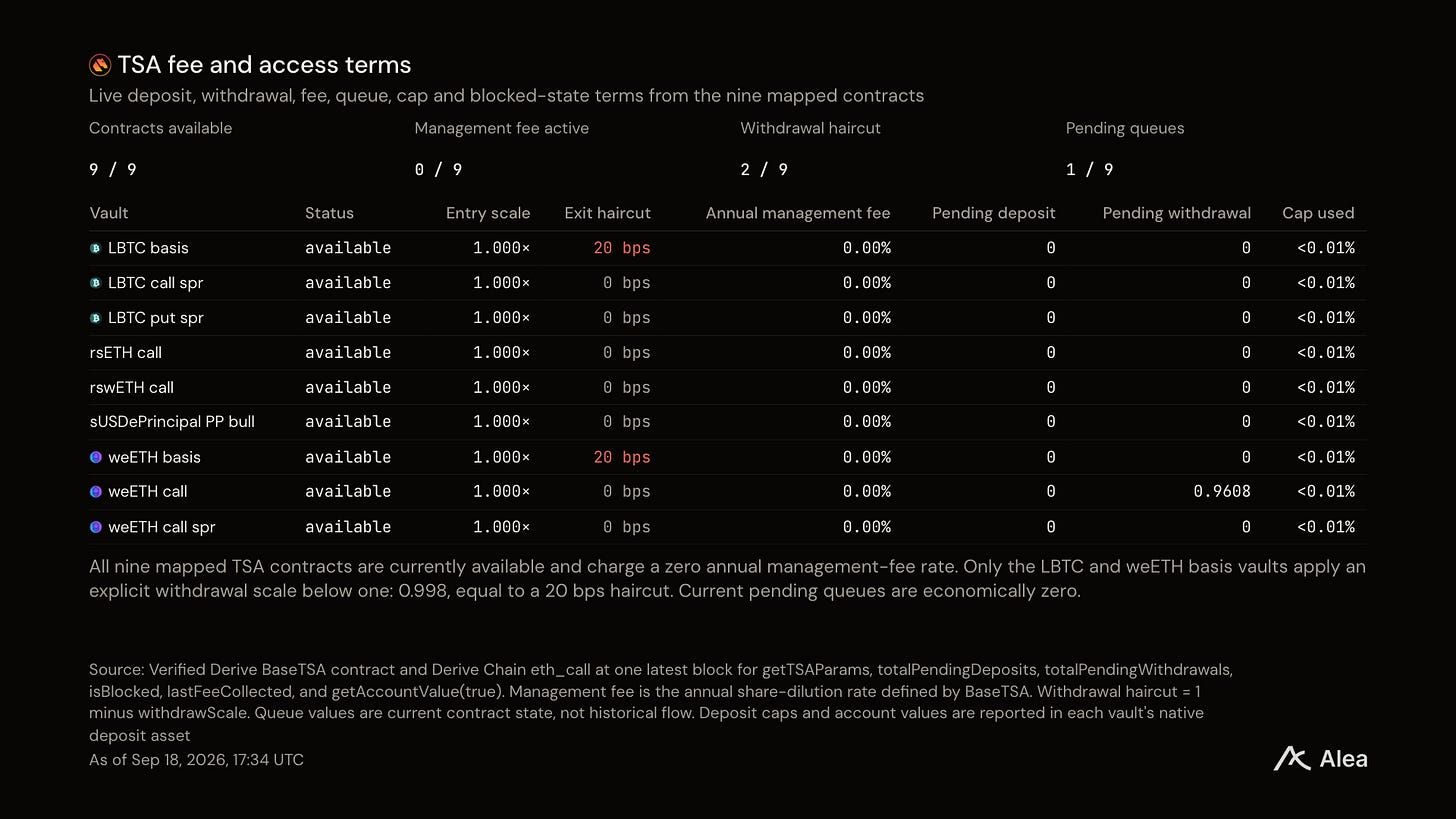
O que um depositante mantém depende do que o vault cobra e de quanto espaço ainda resta.
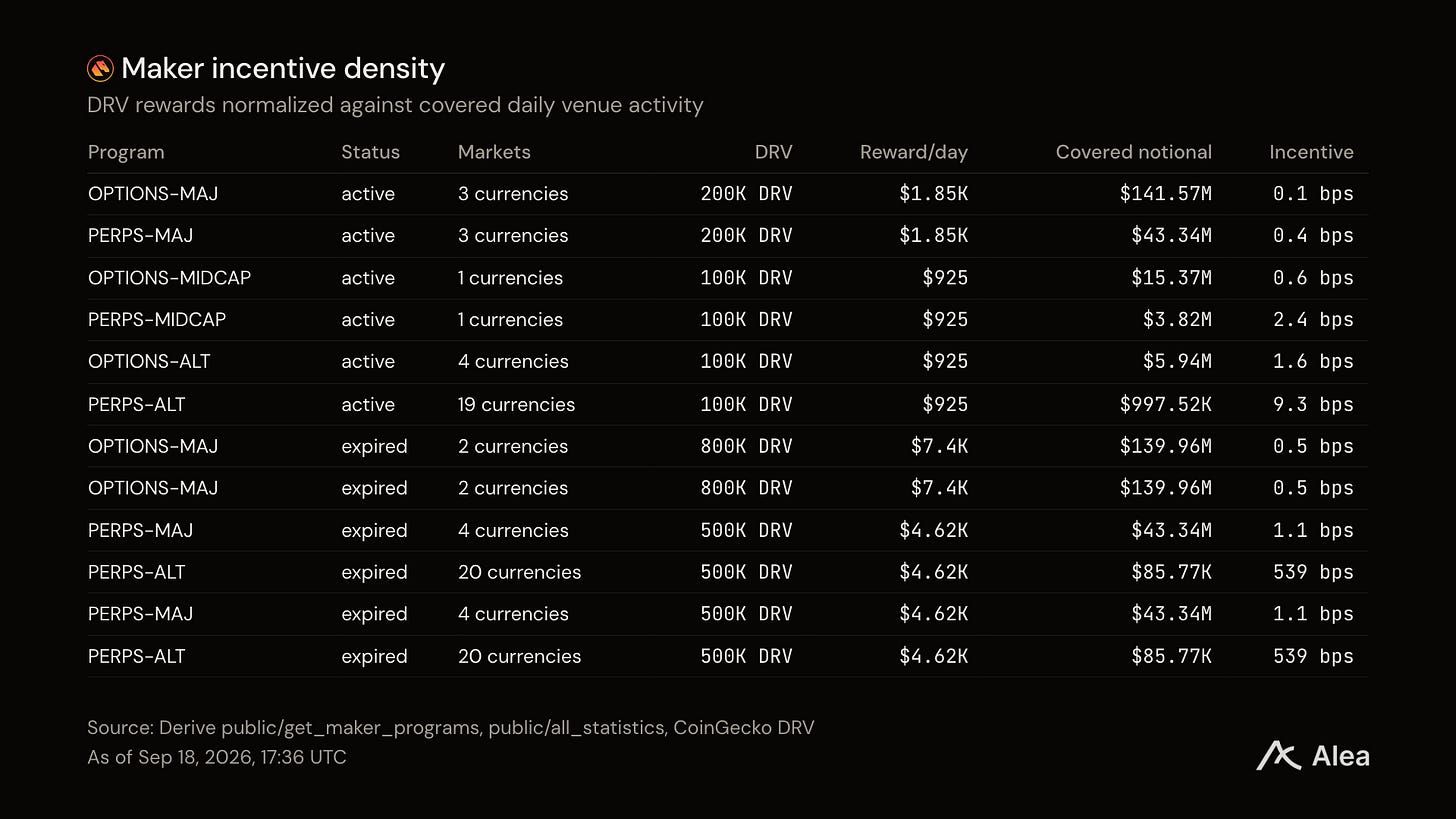
Parte do volume do venue é comprado, não conquistado.
O que o venue ganha e quem recebe
Taxas são o que os traders pagaram. Receita é a parte que o venue reteve: $3.37M este ano.