Derive ha recaudado $362.5M de prima de opciones este año. Eso es el 87.4% de todo lo pagado por una opción onchain, y aumentó un 191.9% respecto a su total de 2025 de $124.2M. El 17 de sep DRV cerró en un máximo histórico de $0.2877. Para el sábado el precio alcanzó $0.3857 ($385M mcap; $577M FDV), un 158% en la semana. Coinbase pagó $2.9B por Deribit en mayo de 2025.
Conclusiones
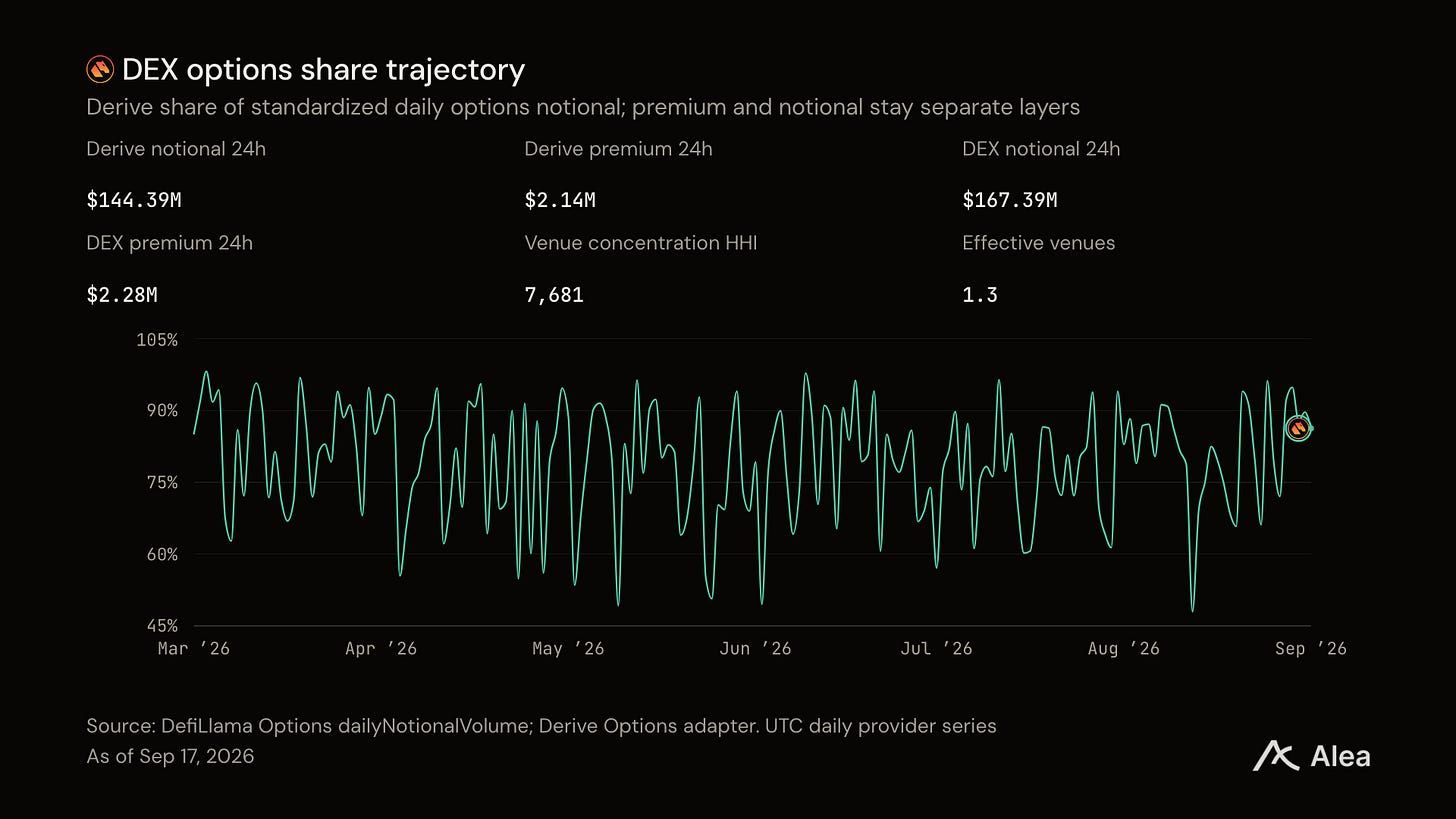
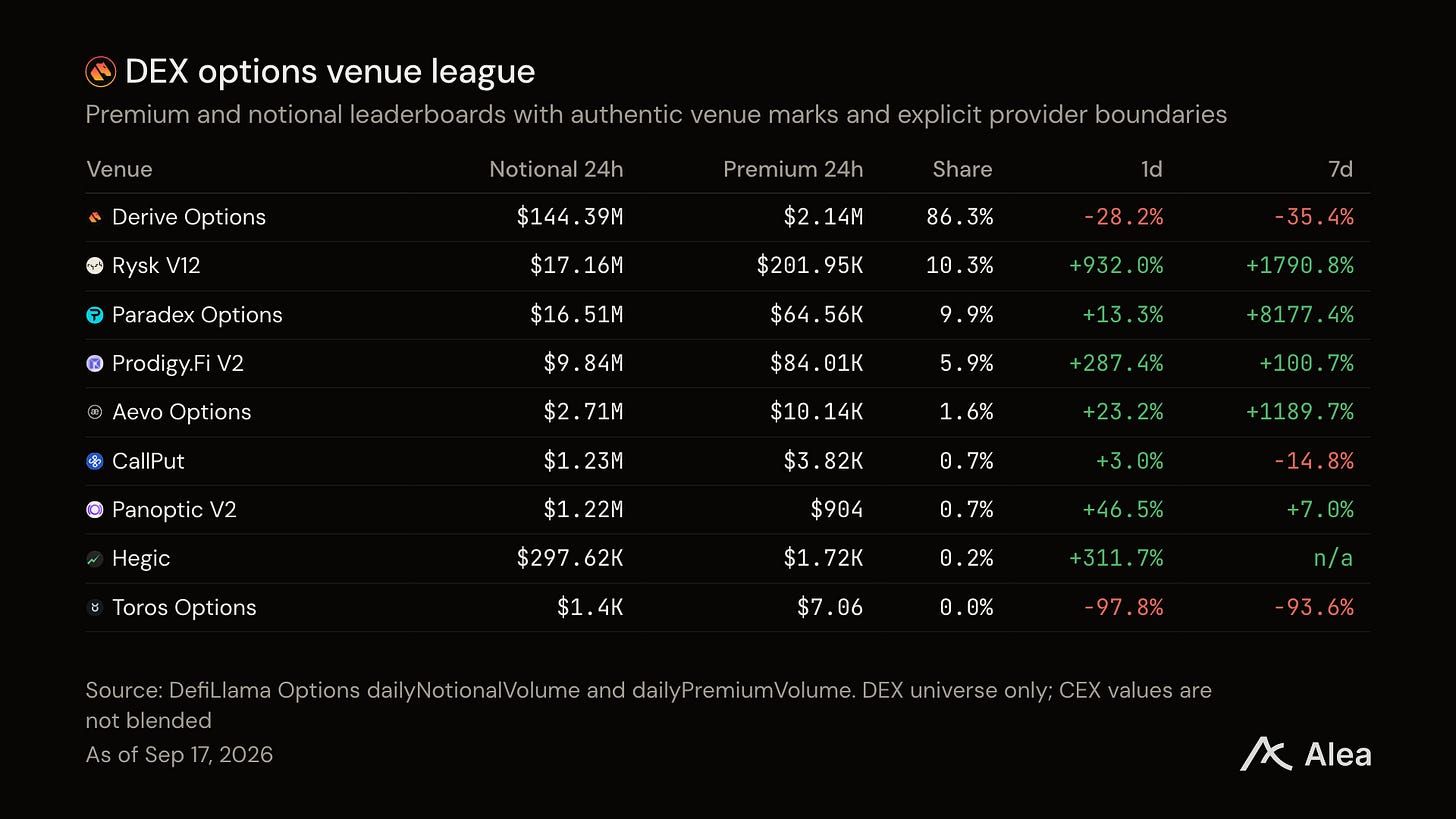
Derive posee las opciones onchain por completo. Se llevó $362.5M de los $414.9M pagados en prima de opciones onchain este año, frente a $124.2M en todo 2025.
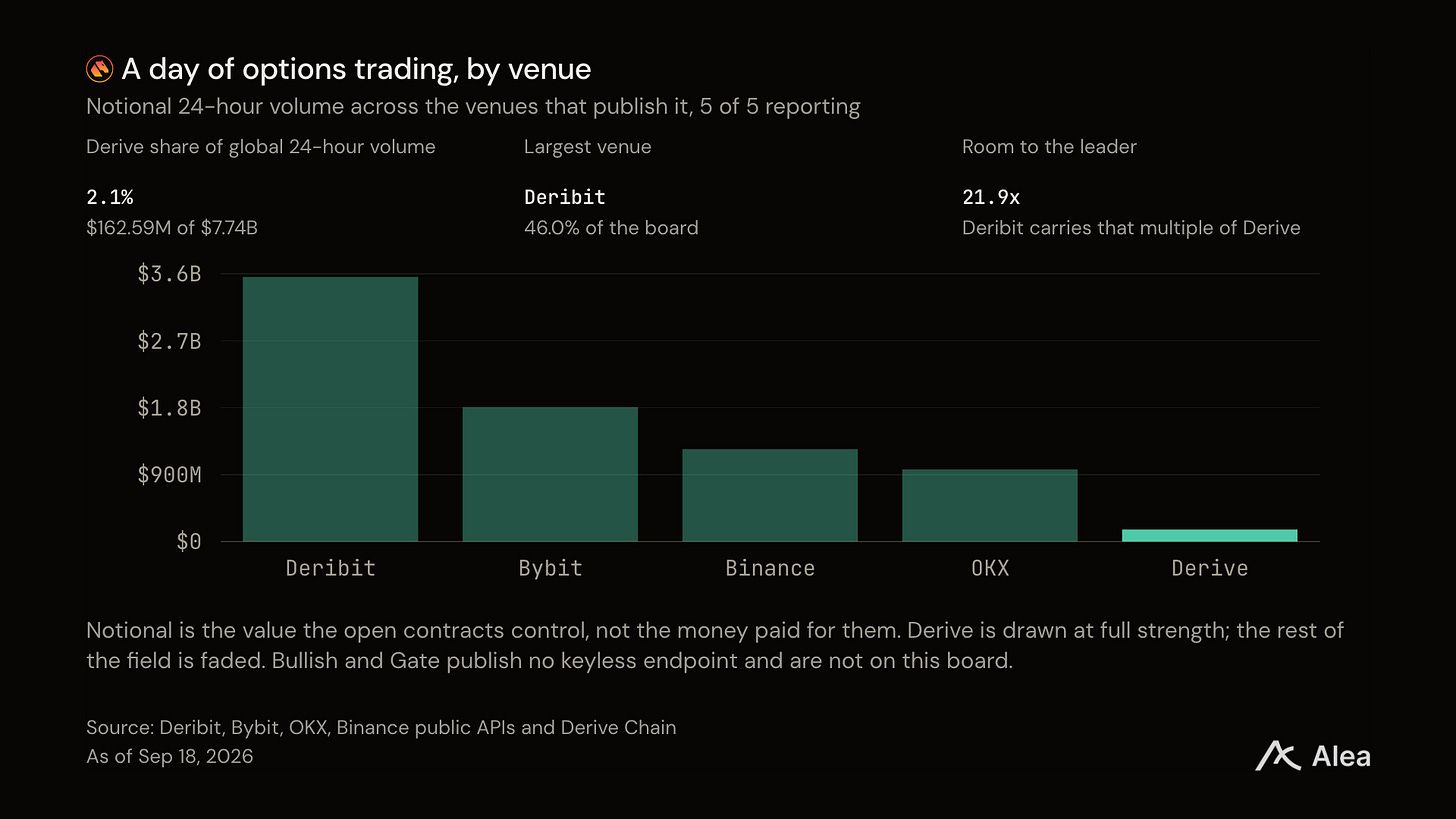
El espacio por encima es Deribit. En un día Derive negoció opciones que cubrían $162.6M de activos, y los venues con cifras públicas negociaron $7.74B entre ellos.
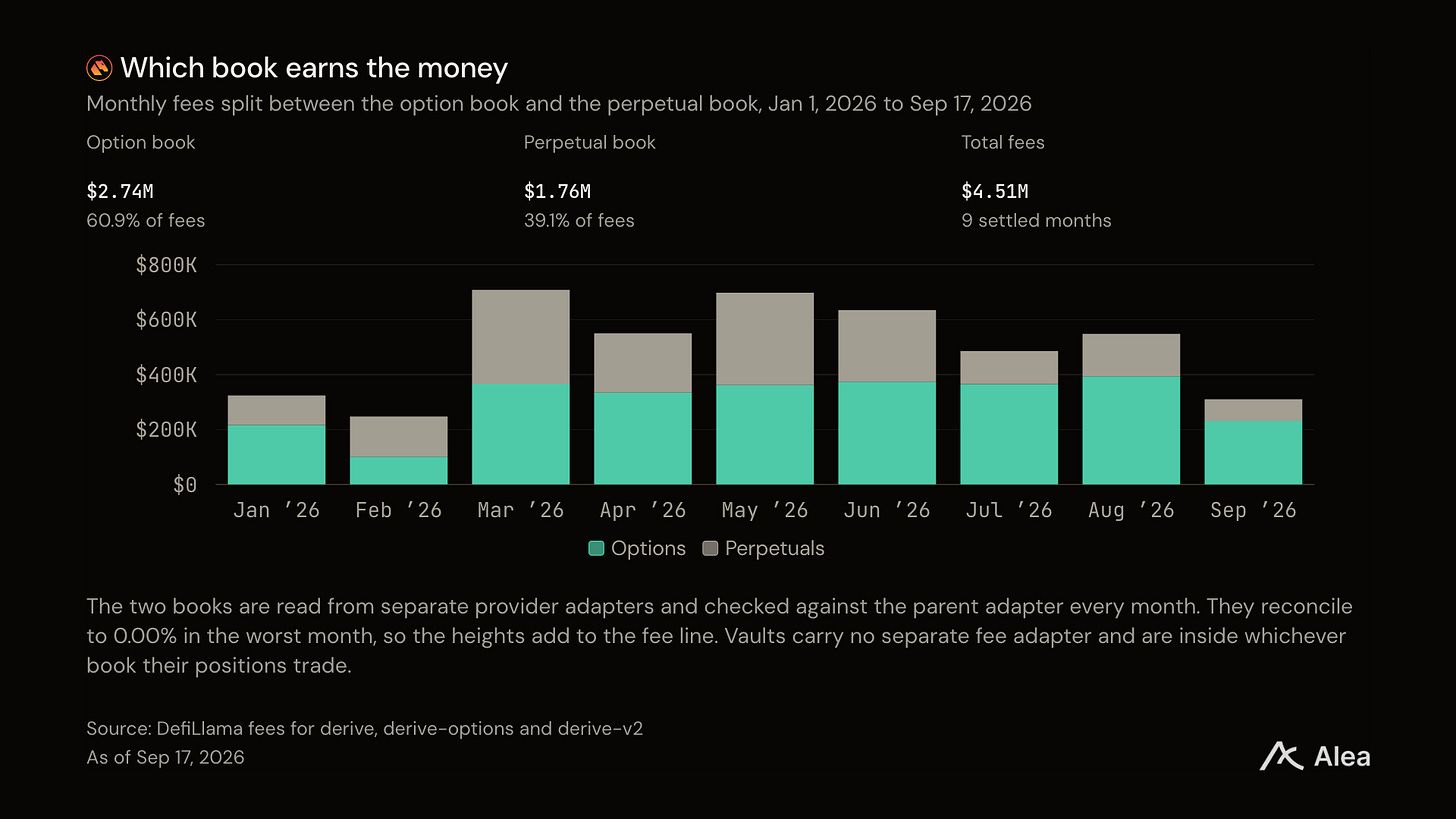
El libro de perpetuos no es un espectáculo secundario. Generó $1.76M de los $4.51M en comisiones del venue este año, el 39.1% del total, y superó al libro de opciones en febrero.
Las comisiones llegan al titular mediante recompras. El venue retuvo $3.37M de $4.51M en comisiones y destinó el 35% de ellas a recomprar DRV, retirando 16.6M tokens este año frente a 6.1M en recompensas de staking.
Comisiones de opciones cayeron de 2.94 centavos por $100 negociados a 1.27, mientras que el mercado revaloró las ganancias de 22.5 veces a 48.7.
El año en que Derive dejó de compartir
Las opciones onchain tenían varios venues en enero. Ahora solo hay uno, y el segundo lugar ya no está lo suficientemente cerca como para considerarlo una carrera.
Deribit aún negoció $3.56B de opciones en un día frente a los $162.6M de Derive, casi 22 veces más.
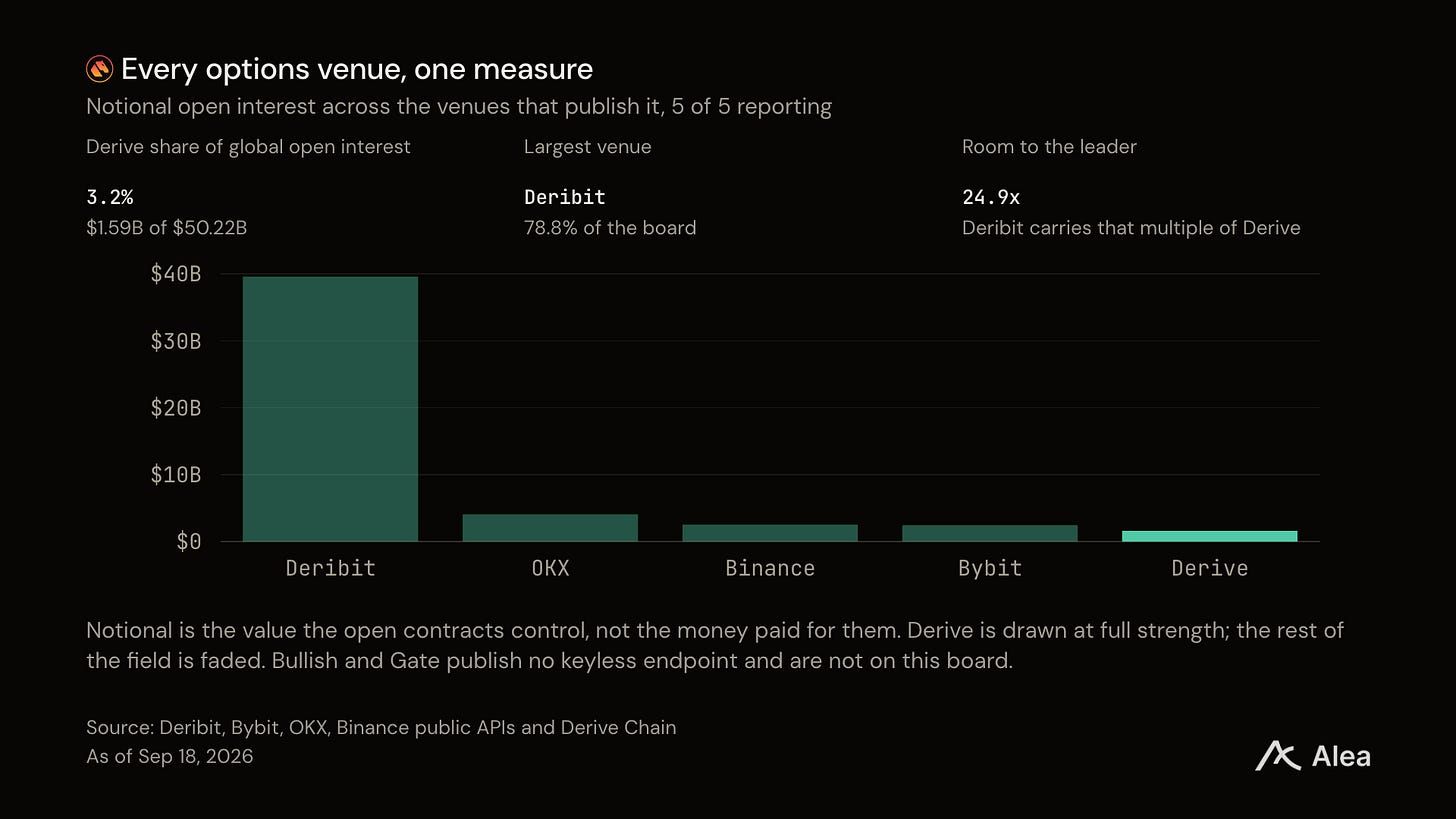
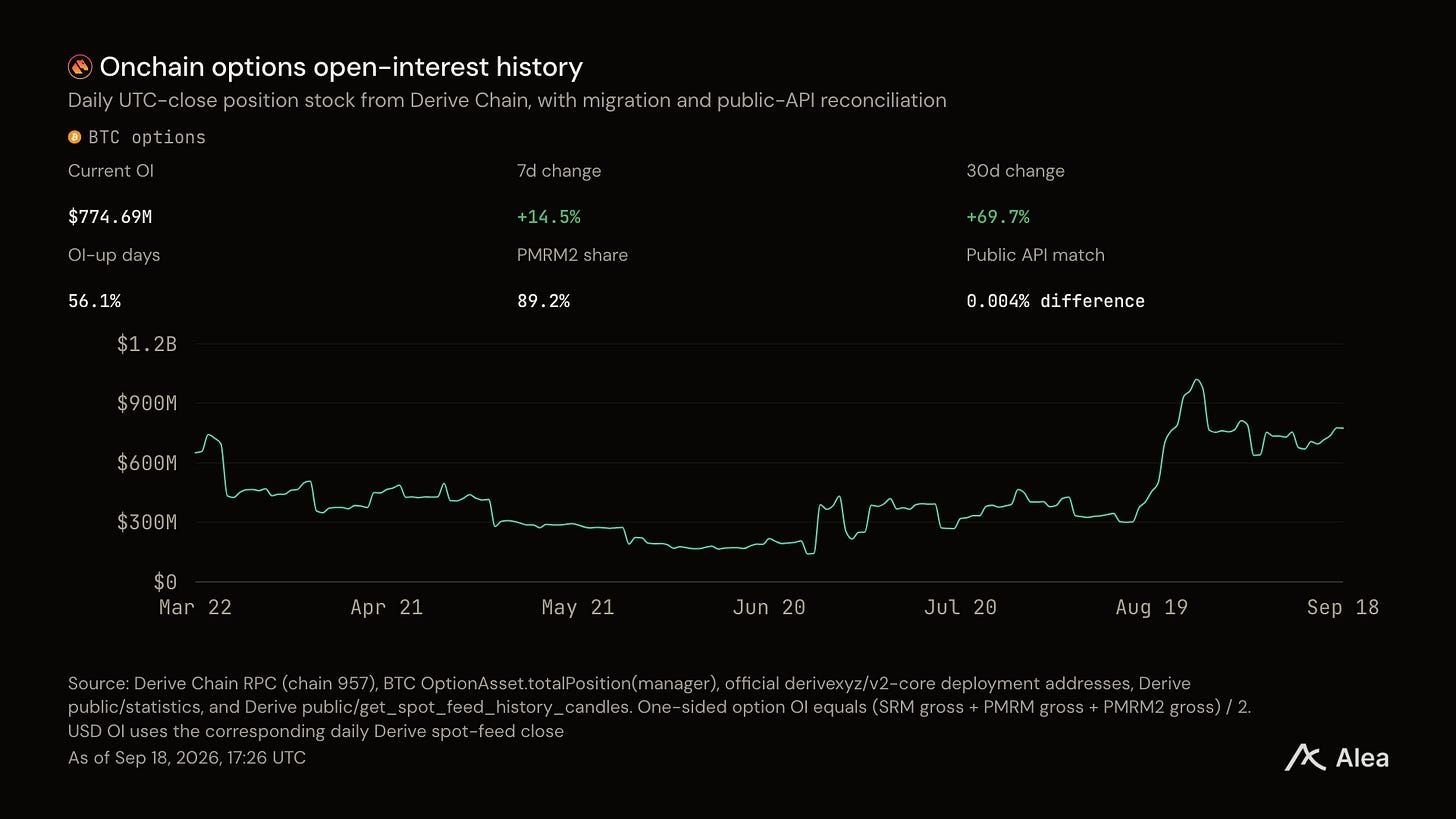
El interés abierto cuenta la misma historia. Derive mantiene $1.59B de posiciones dentro de un libro de $50.22B, lo que representa el 3.2%. Solo Deribit posee el 78.8%.
Casi tres veces el año pasado, en nueve meses
La prima es el dinero que entregaron los compradores, y nos indica si un venue se utiliza y en qué medida. El nocional creció de $5.38B a $12.46B.
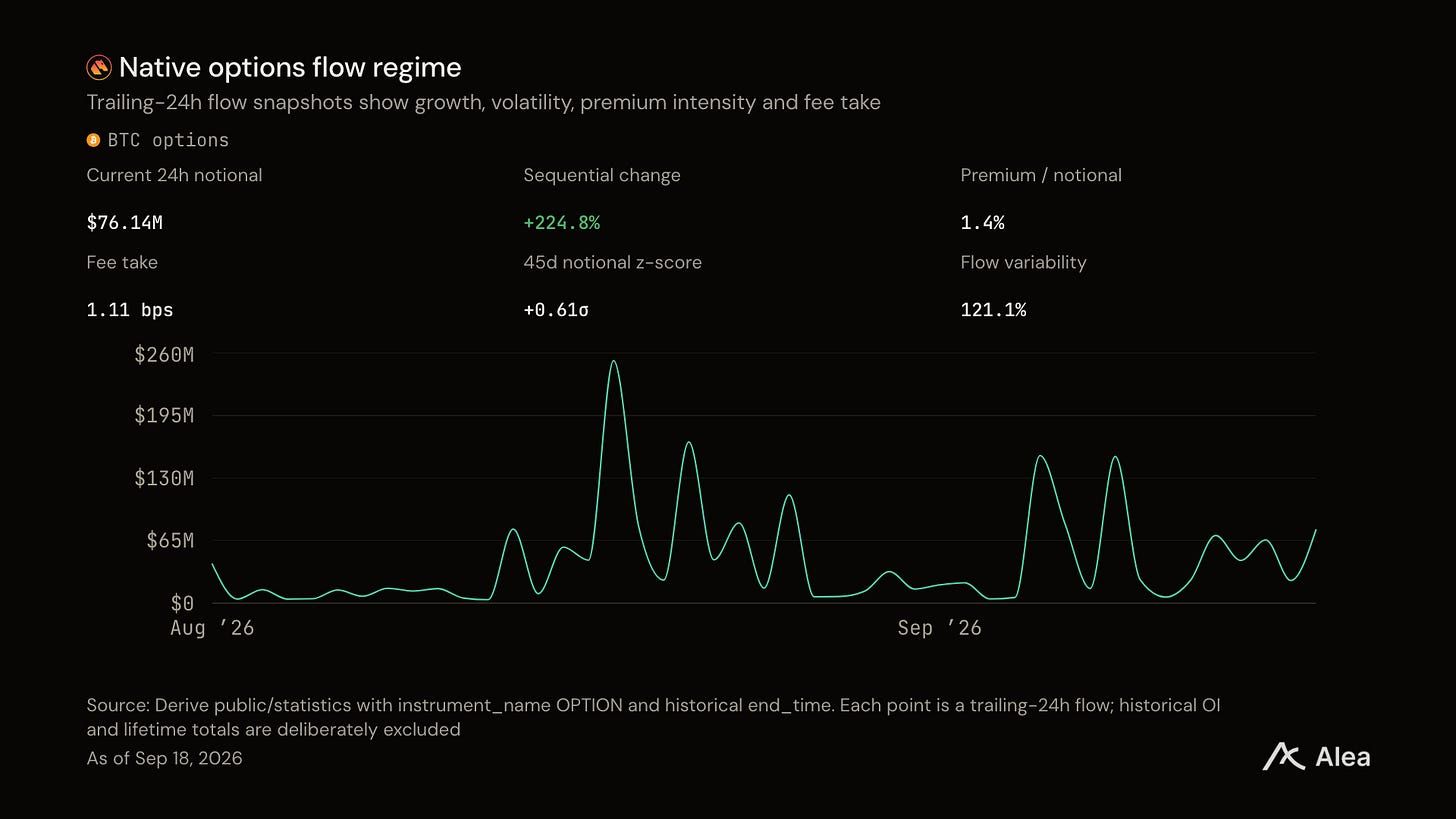
Los compradores adquirieron más exposición y pagaron más por cada dólar de ella.
Cuánto costó un dólar de exposición
La prima dividida por el nocional es el precio de una opción como proporción de la exposición que controla. Aumenta cuanto más tiempo dura la opción, cuanto más cerca está su strike del precio actual y cuanto más espera el mercado que ese precio se mueva.
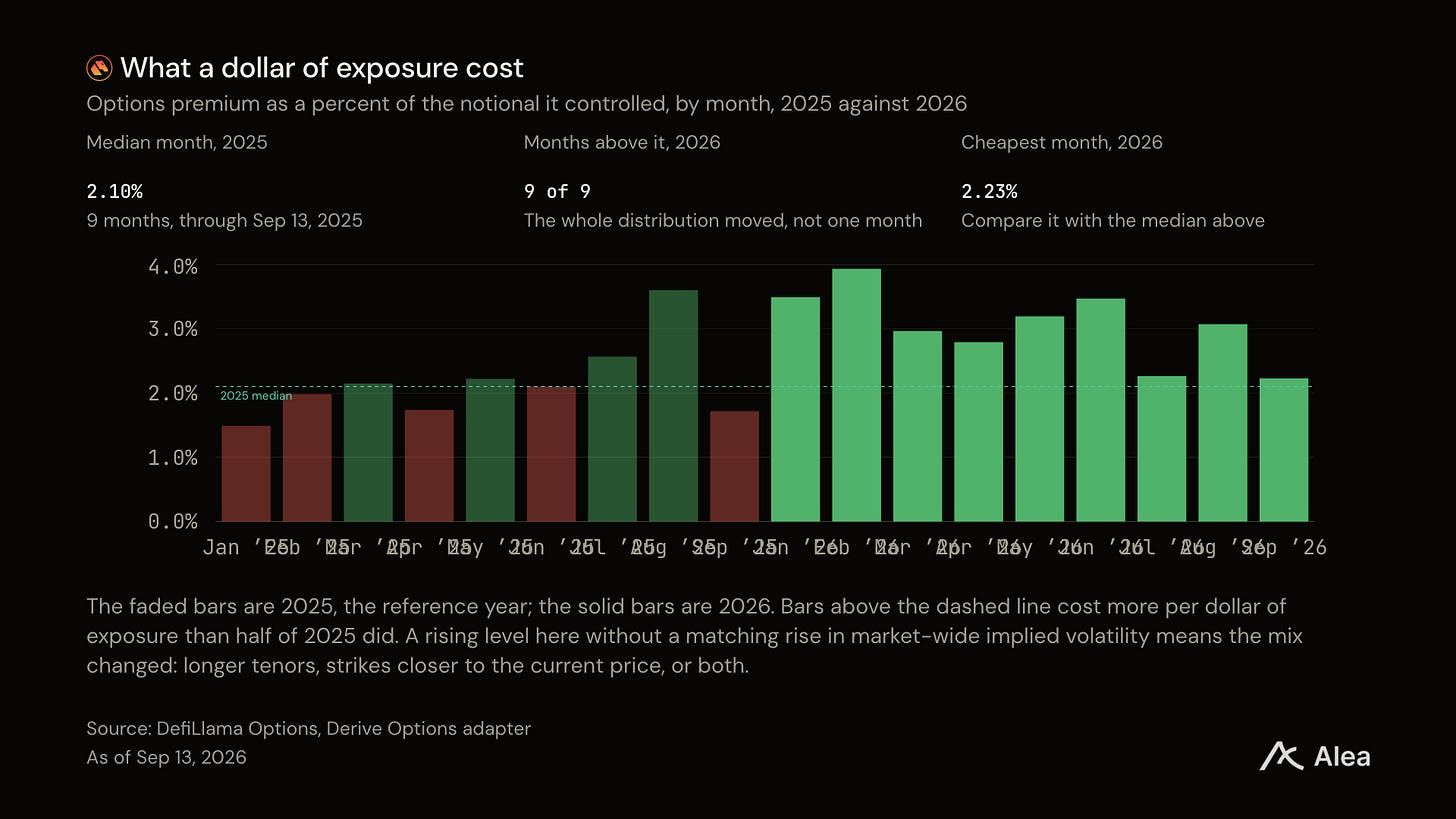
Los nueve meses de 2026 superaron la mediana de 2025 del 2.10%, y la más barata aún alcanzó el 2.23%. En el mismo año la volatilidad implícita a 30 días cayó un 7.0%. Los compradores pagaron más por dólar de exposición mientras la volatilidad bajaba.
Eso apunta a opciones de fecha más lejana con strike más cercano al precio actual. Derive se está utilizando de la misma forma que Deribit.
Qué cotiza el venue frente al venue que está por encima
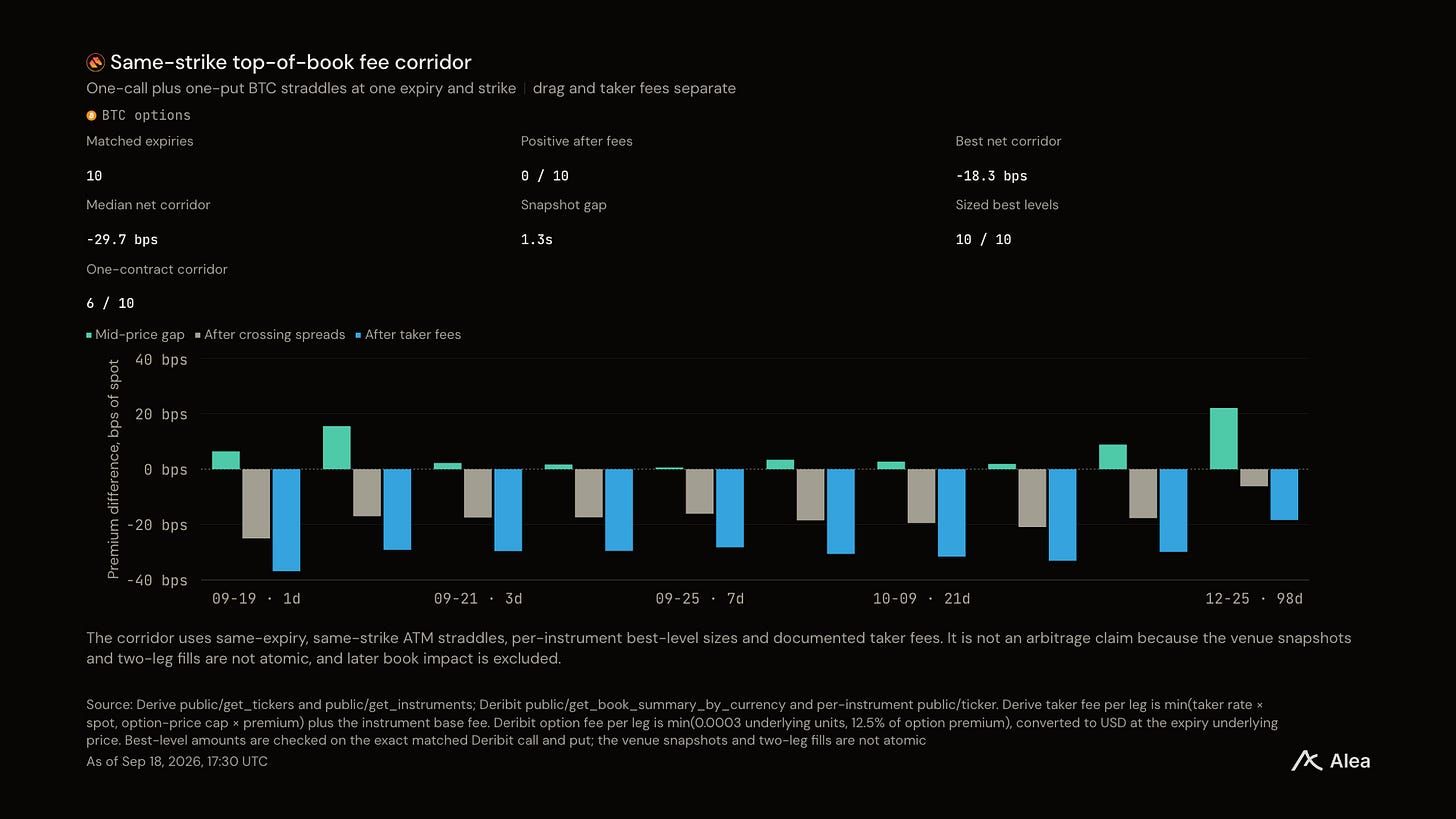
Antes de cambiar de venue, un trader quiere un solo número: cuánto cuesta el mismo riesgo en cada uno.
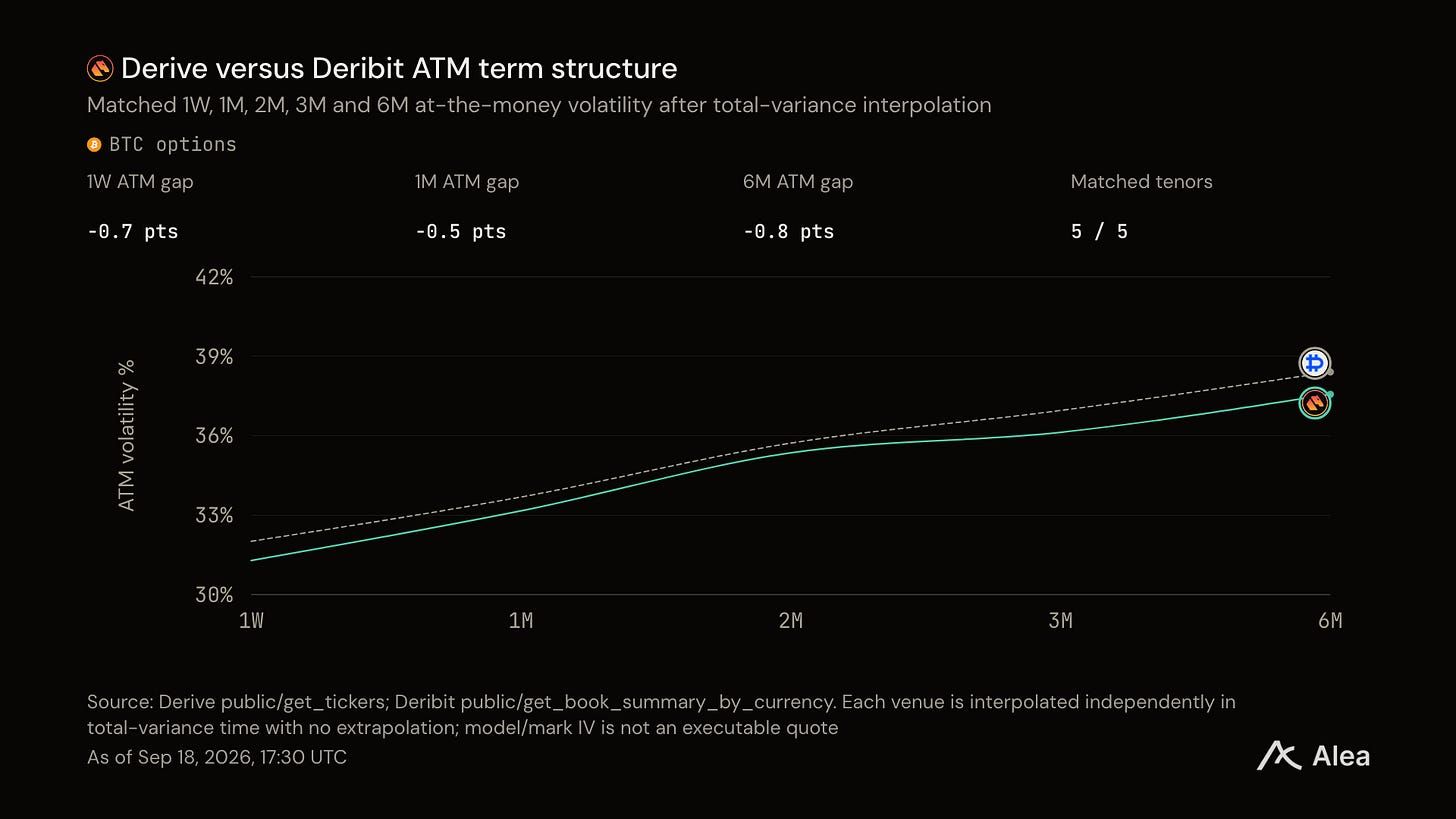
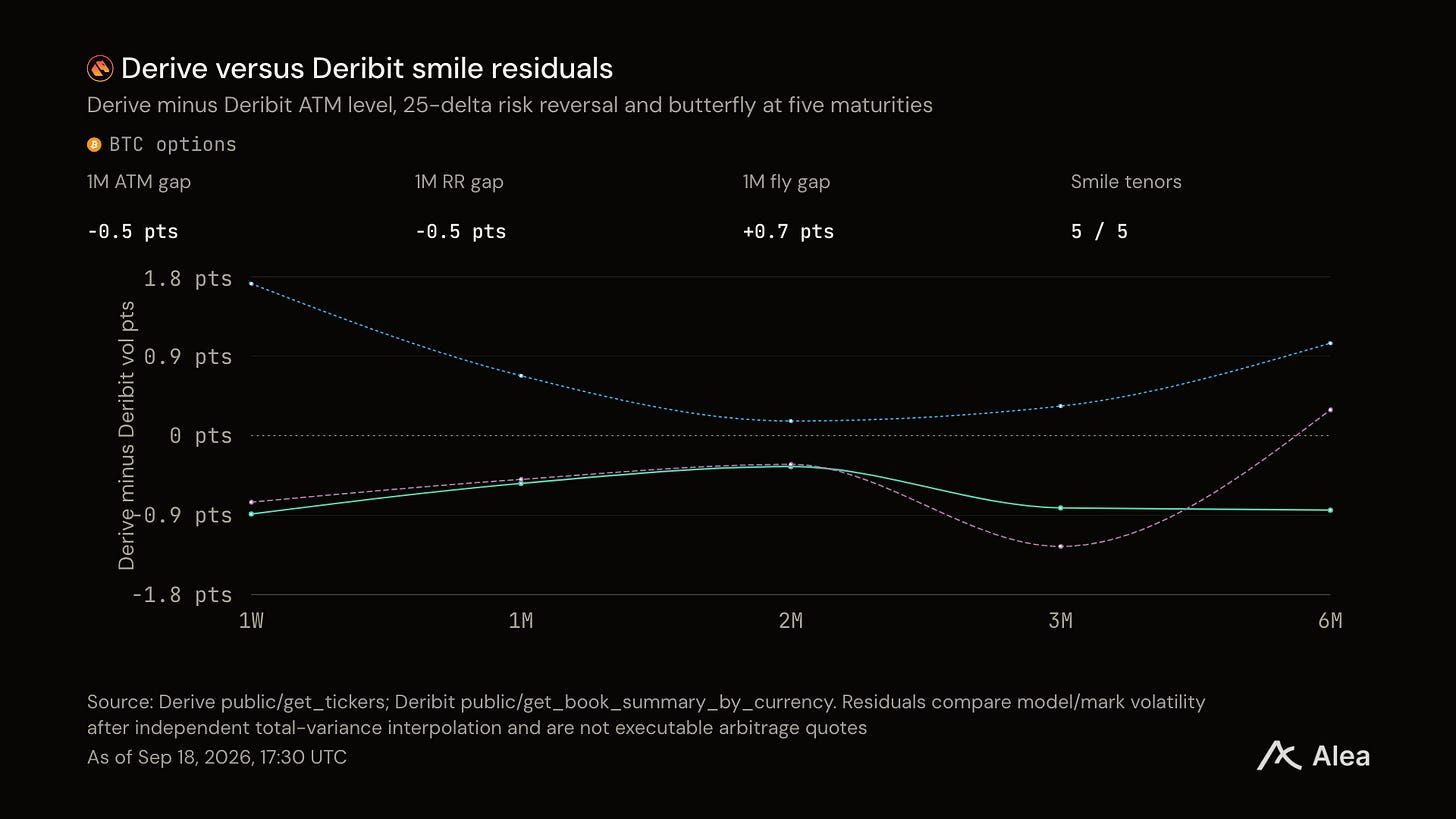
La cotización es solo la mitad. La otra mitad es lo que cuesta cruzar el spread.
Si los vendedores fueron compensados por el riesgo
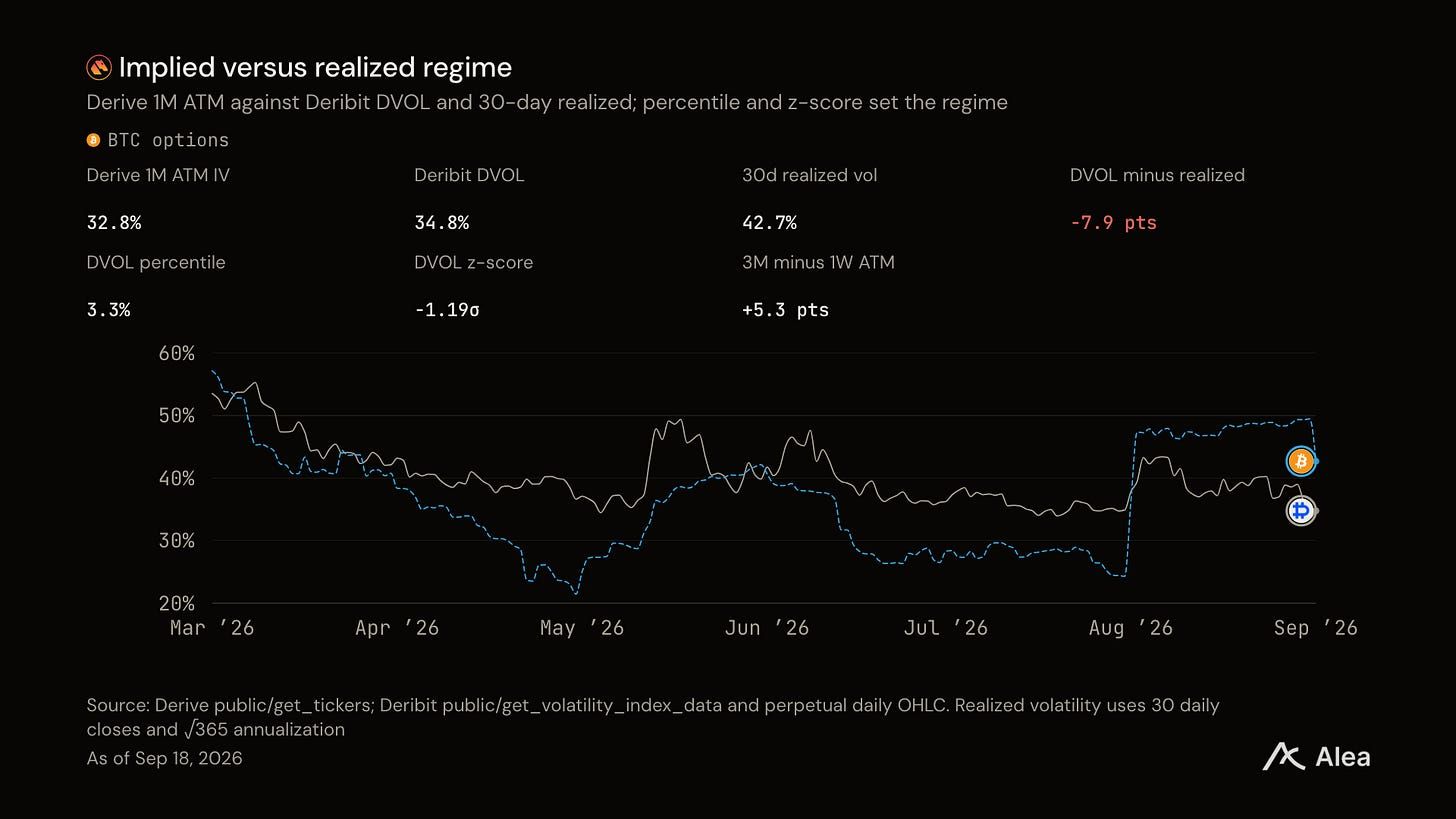
La volatilidad implícita es lo que pagaron los compradores por un movimiento. La volatilidad realizada es el movimiento que llegó. La brecha entre ambas es el año del vendedor de opciones: la implícita cayó un 7.0% en ese período.
Qué está reteniendo el libro
El interés abierto es el valor en dólares de las posiciones aún abiertas. Un venue por el que la gente opera se ve diferente de uno en el que mantienen posiciones.
Dónde se sitúan las posiciones
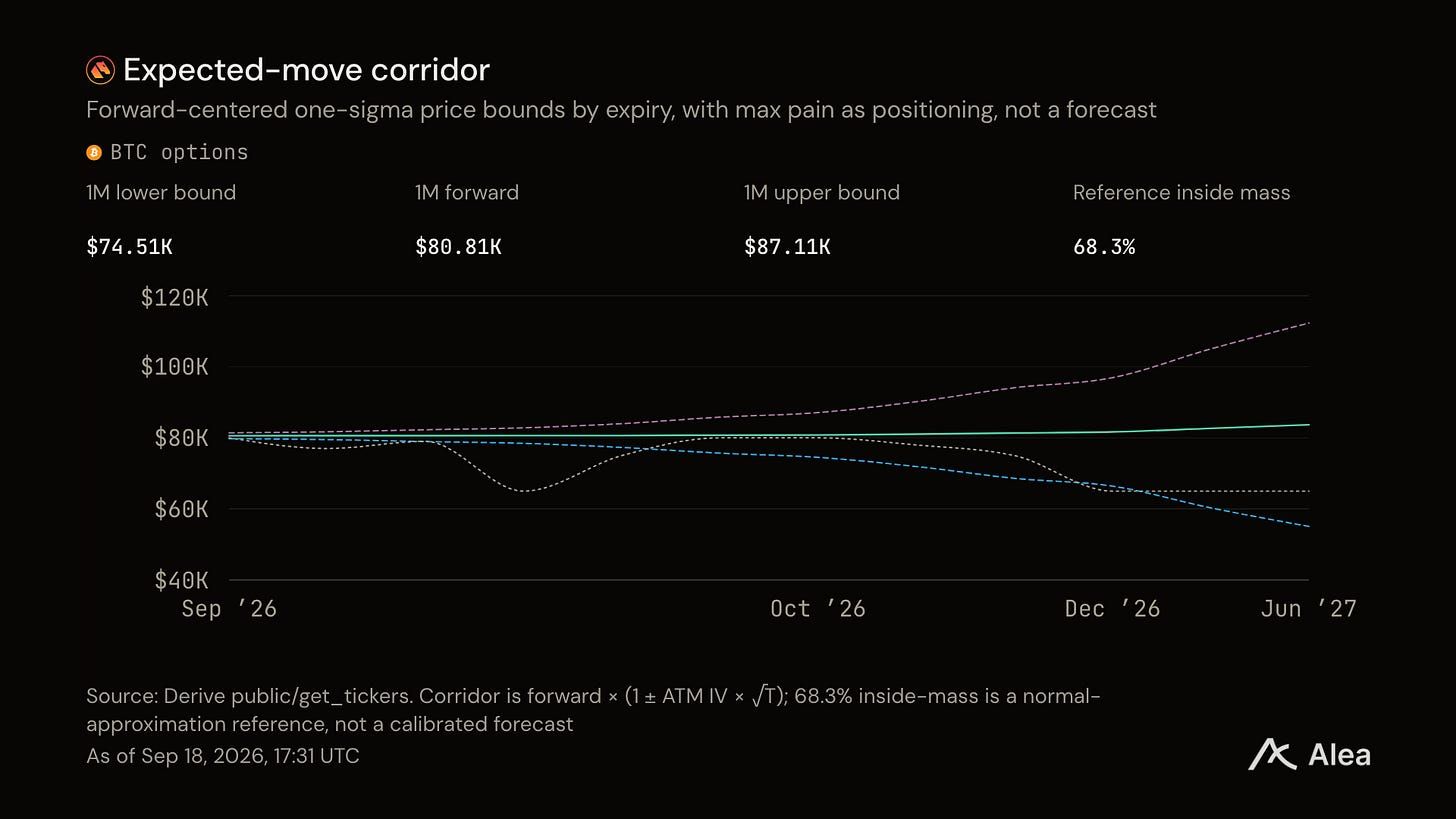
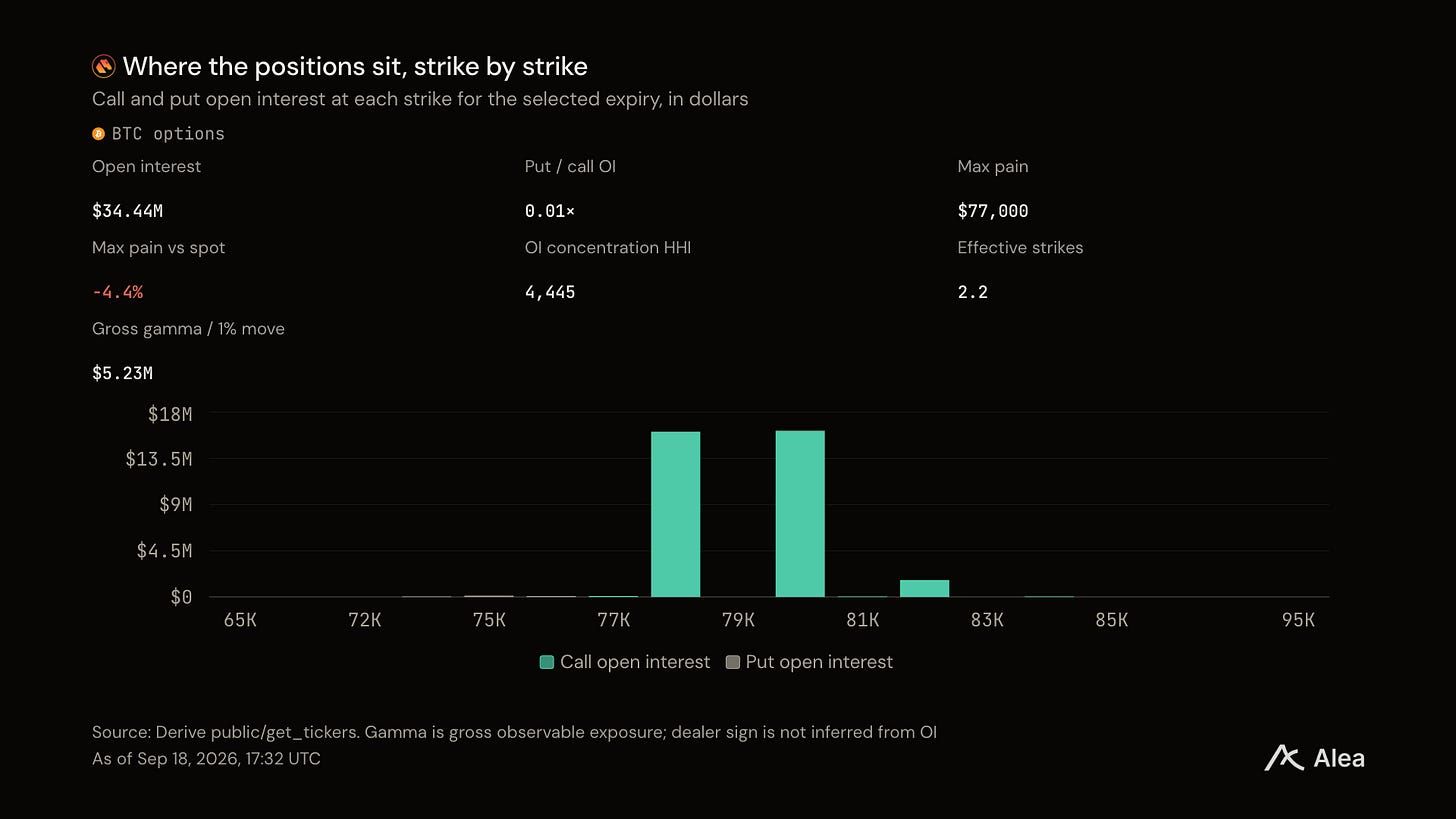
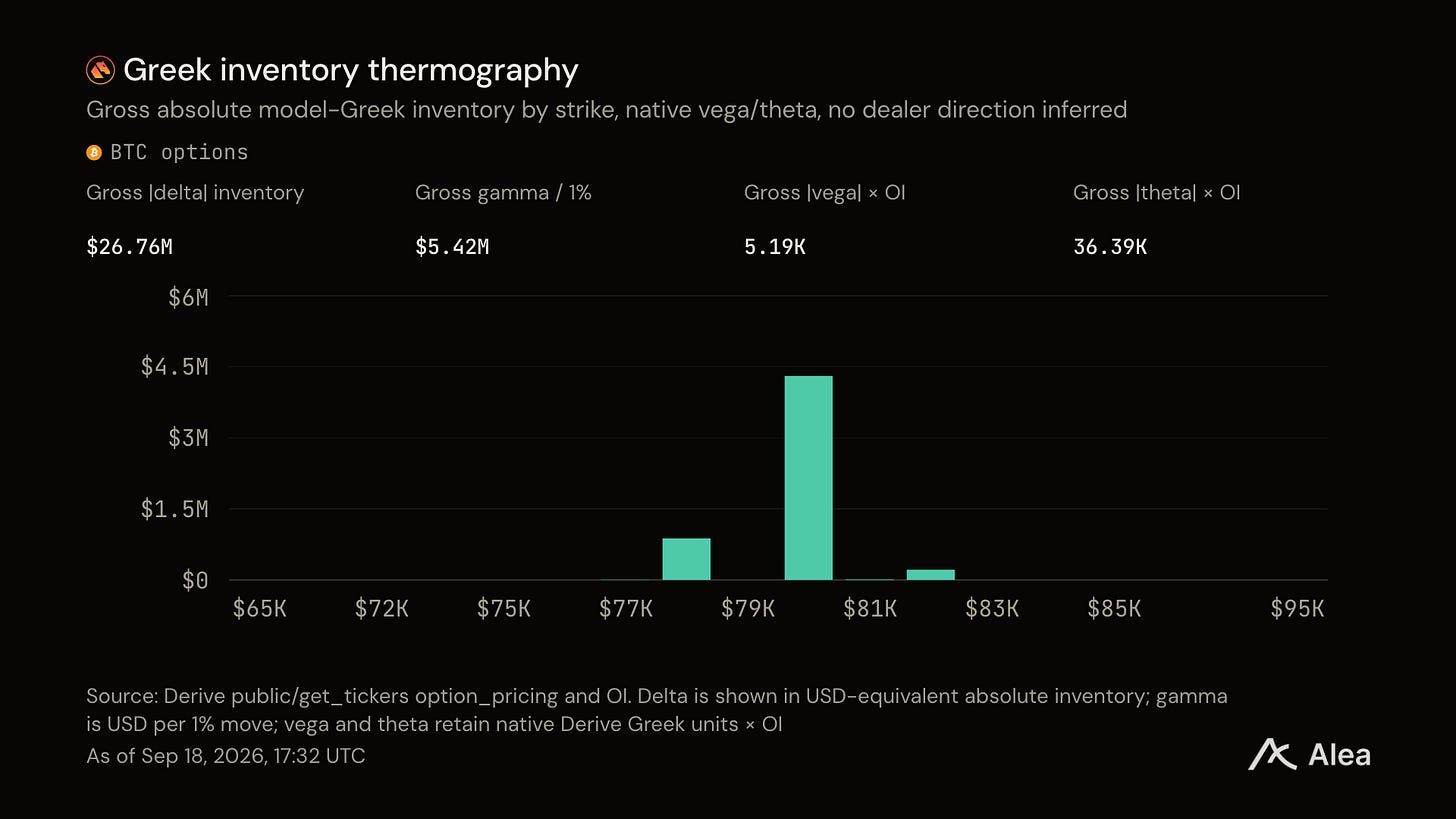
La fecha de vencimiento y los precios de strike deciden quién está expuesto al próximo movimiento.
Quién lo opera realmente
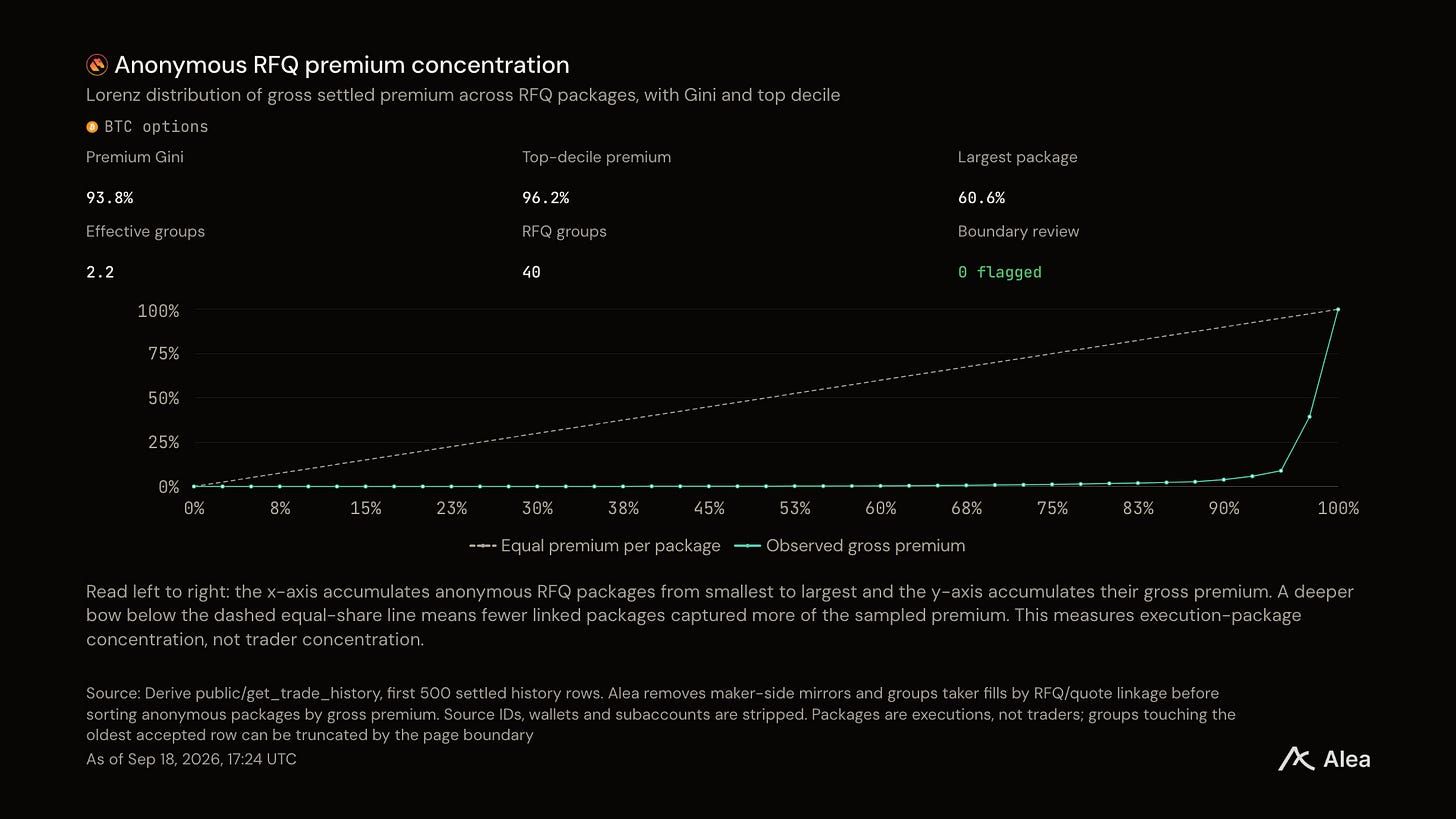
Las operaciones en bloque y negociadas son la forma en que se ejecutan tamaños institucionales sin mover la pantalla. Su participación en la prima indica quién está al otro lado.
El otro libro
Derive también opera futuros perpetuos, que son apuestas sobre un precio que nunca expiran. Ese libro negoció $5.20B de nocional este año y generó el 39.1% de las comisiones del venue.
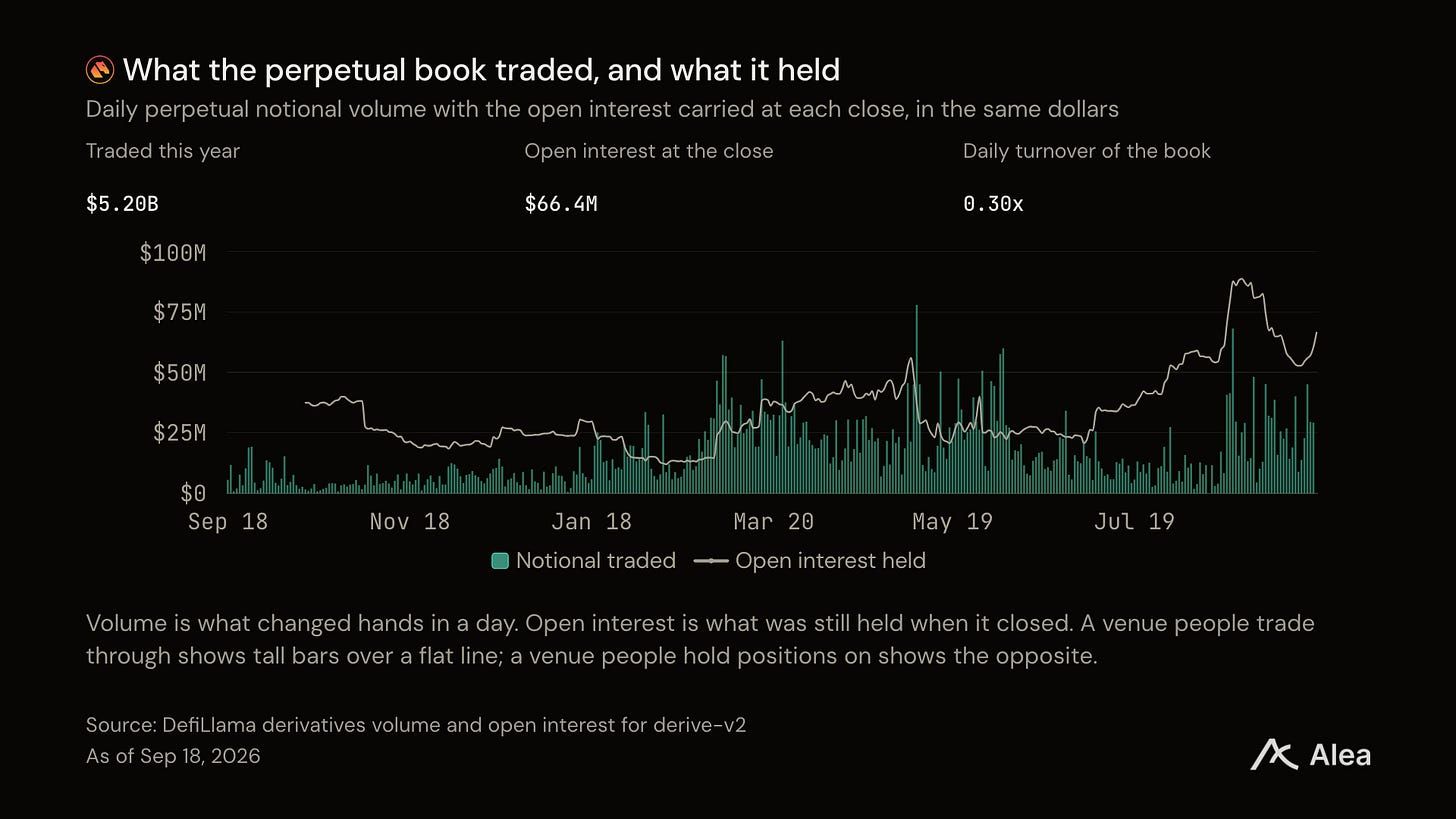
Cada día el venue opera 0.30 veces lo que retiene. Los traders mantienen posiciones aquí en lugar de pasar por él.
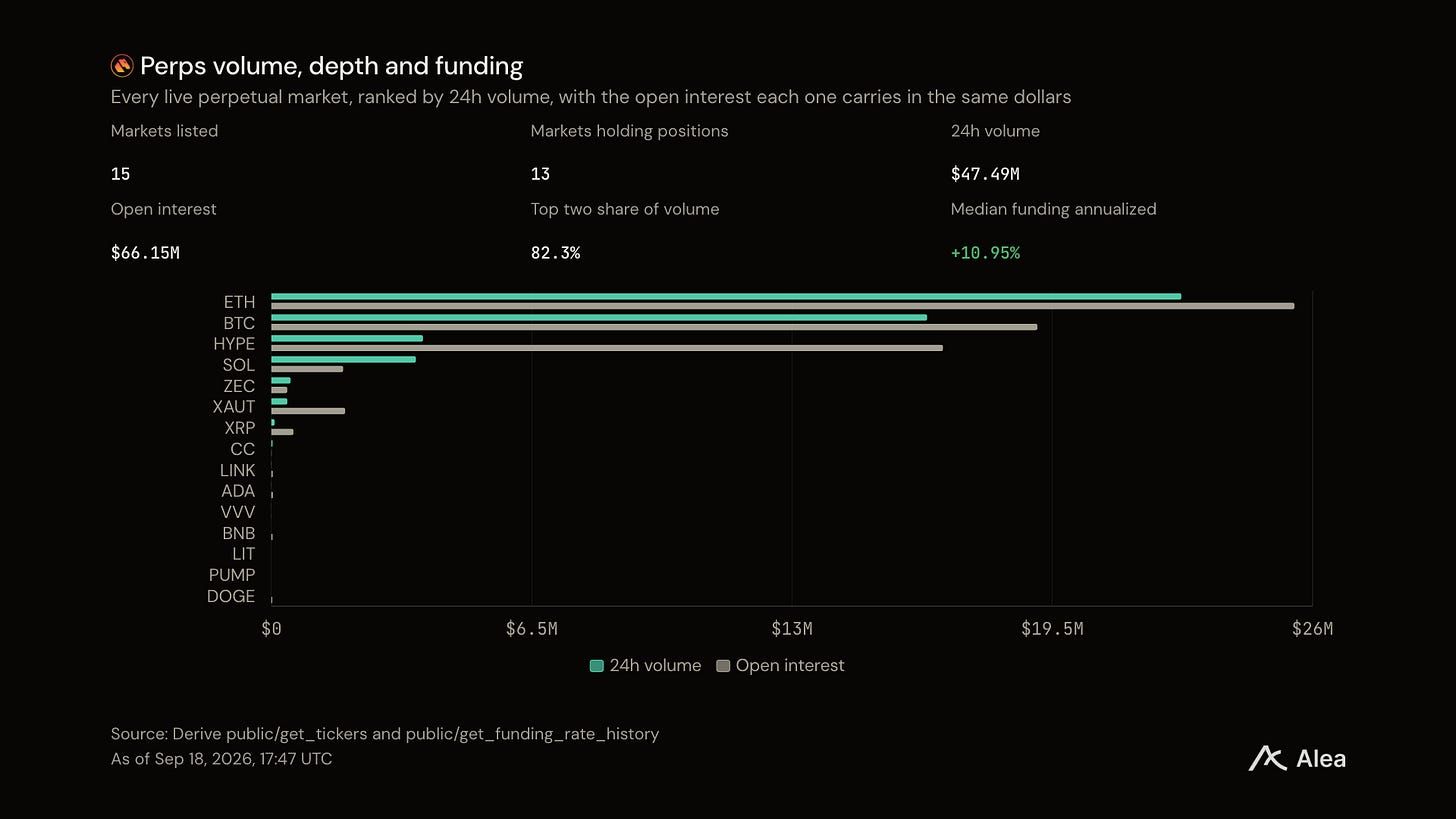
Hay quince mercados listados. Dos de ellos concentran el 82.3% del volumen.
El funding es el pago periódico entre el lado largo y el lado corto, y solo se mueve cuando un lado está saturado. En la mayoría de los mercados de Derive no se mueve en absoluto.
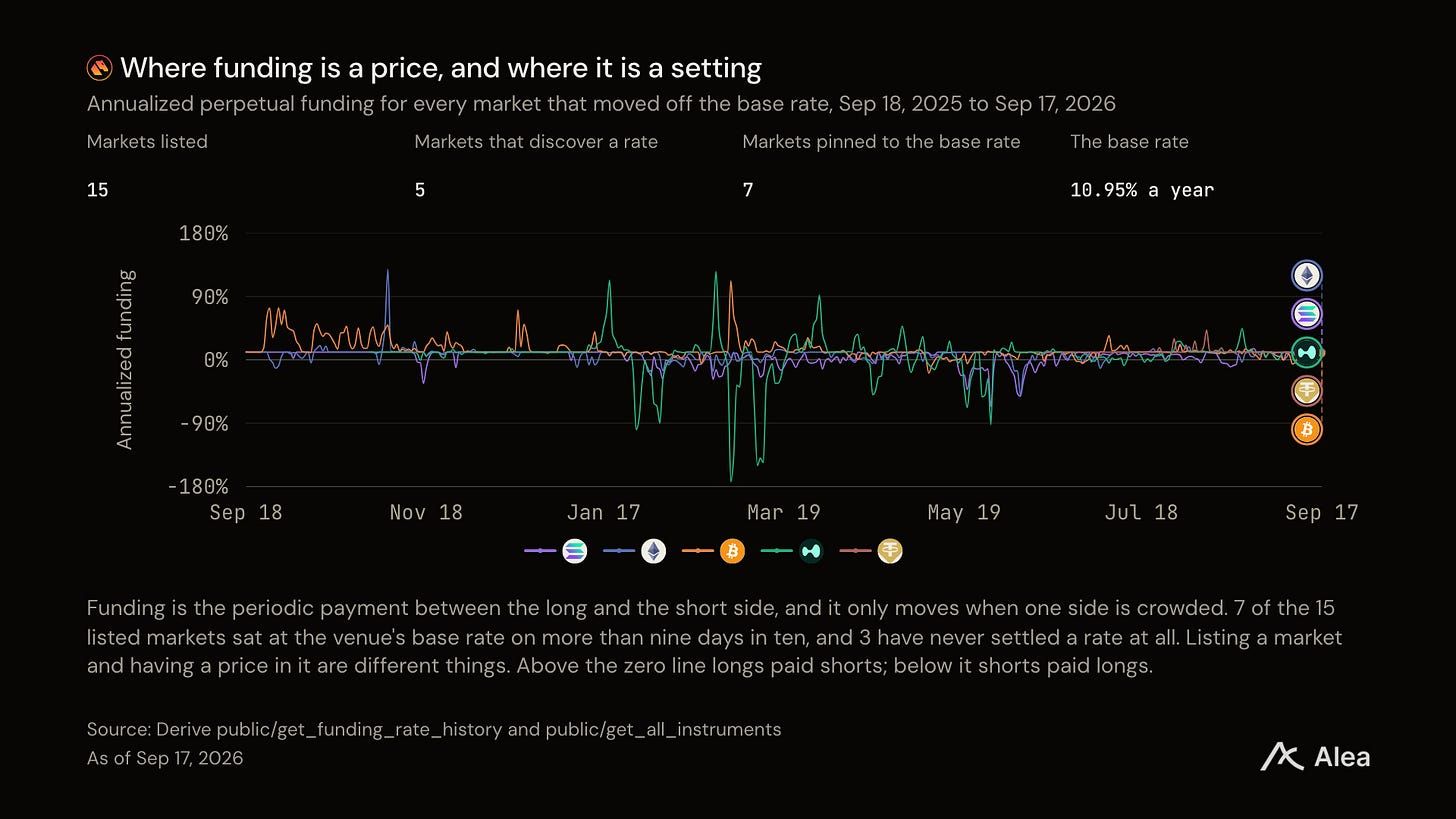
Cinco mercados descubren su propia tasa: Bitcoin, Ether, Solana, Hyperliquid y oro tokenizado. Siete se mantuvieron en la tasa base del venue del 10.95% anual en más de nueve días de cada diez. Los cinco que descubren una tasa también se calmaron. El funding en esos mercados alcanzó el 128.5% anual antes de mayo y el 44.6% desde entonces, y la lectura negativa más profunda se redujo a la mitad, de 173.0% a 92.2%.
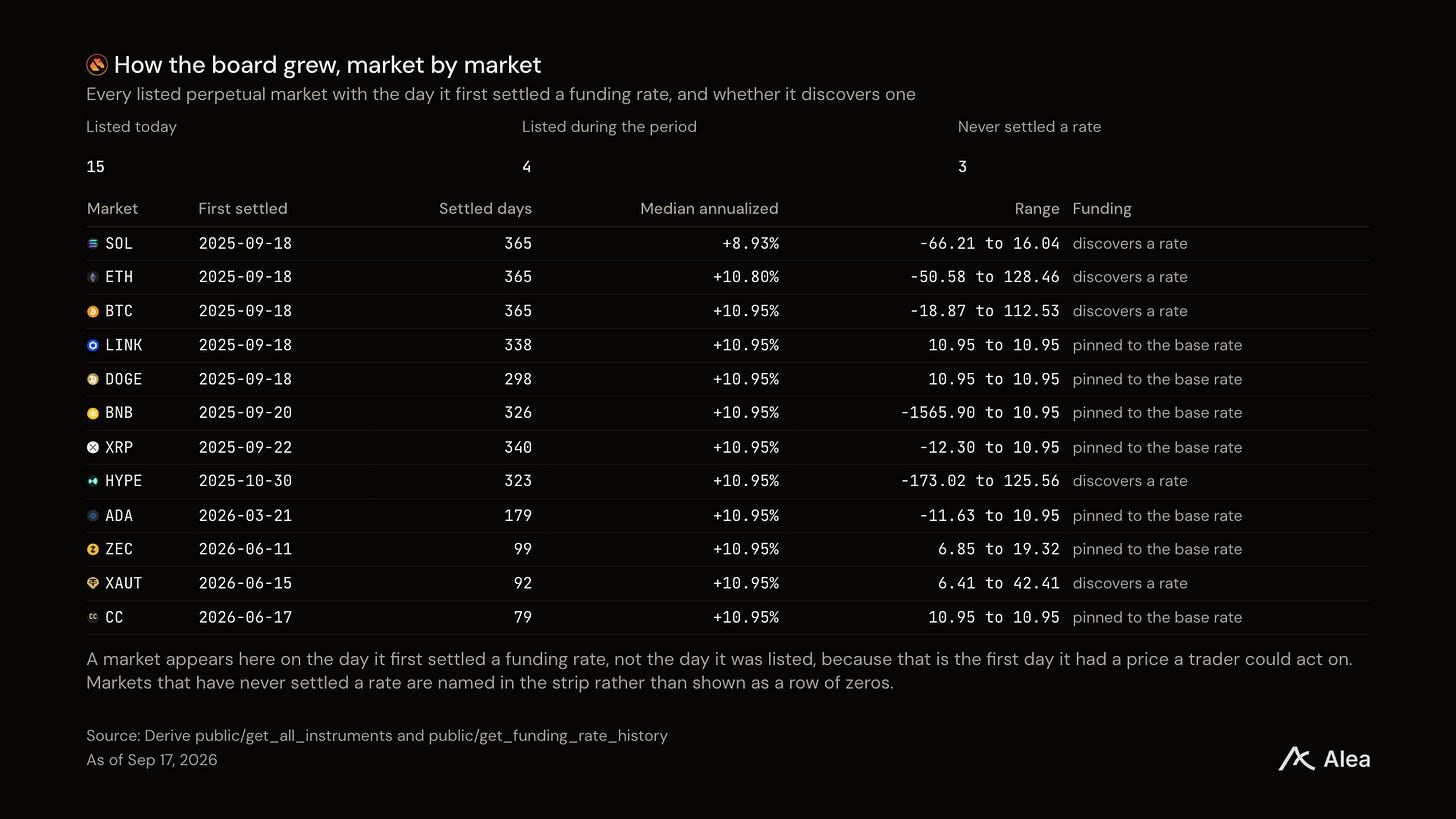
El tablero se está ampliando más rápido de lo que el flujo lo está llenando, especialmente en los mercados más nuevos.
Dónde fue el capital pasivo
Los vaults son donde va el capital cuando quiere las estrategias del venue sin ejecutarlas. En Derive un vault hace una de dos cosas. Vende opciones y retiene la prima. O compra el activo, apuesta en su contra en el mercado de futuros y se queda con la diferencia entre los dos precios.
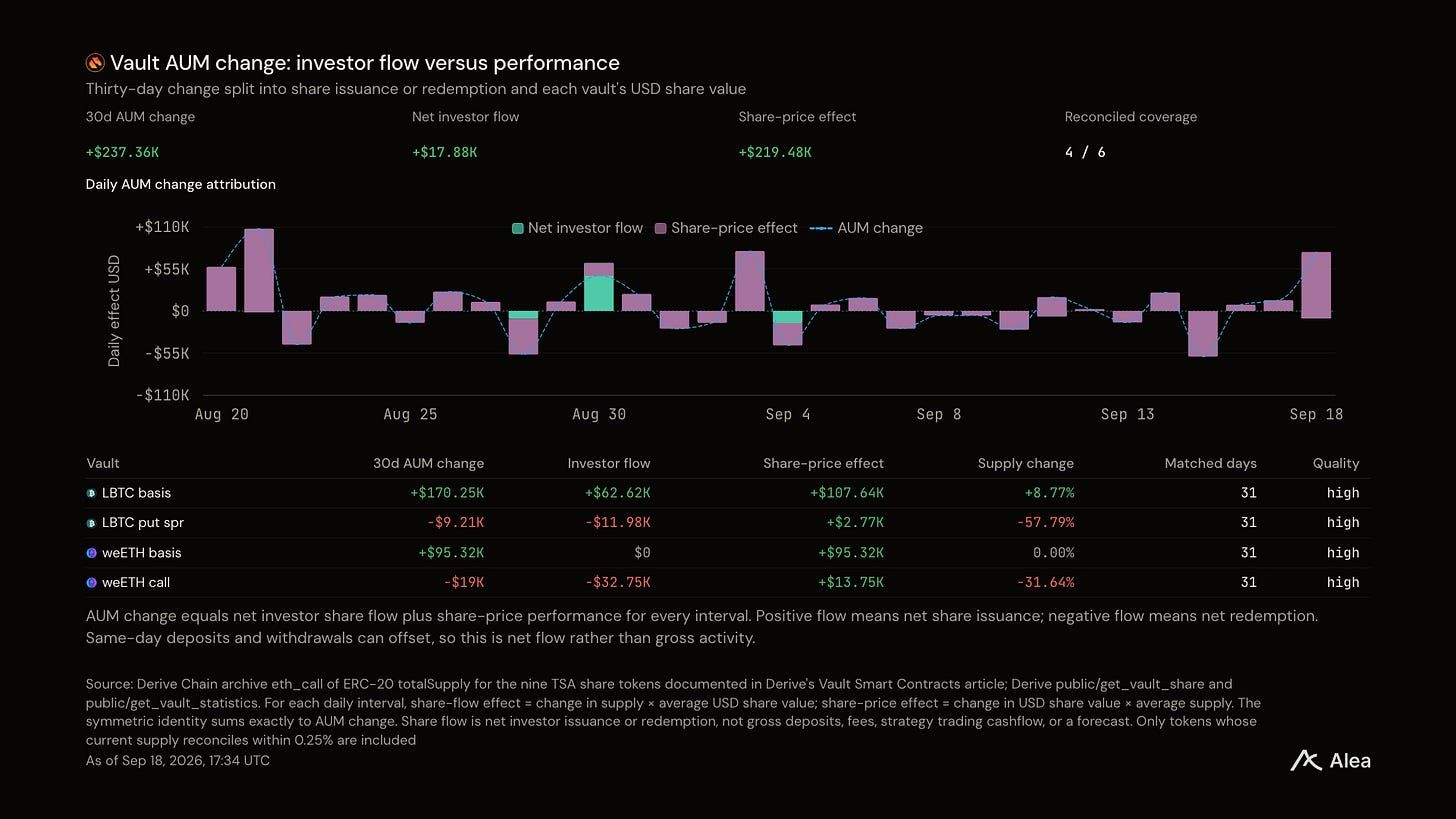
El nuevo dinero y el rendimiento son razones distintas para que un vault crezca, y solo una de ellas es que la estrategia funcione.
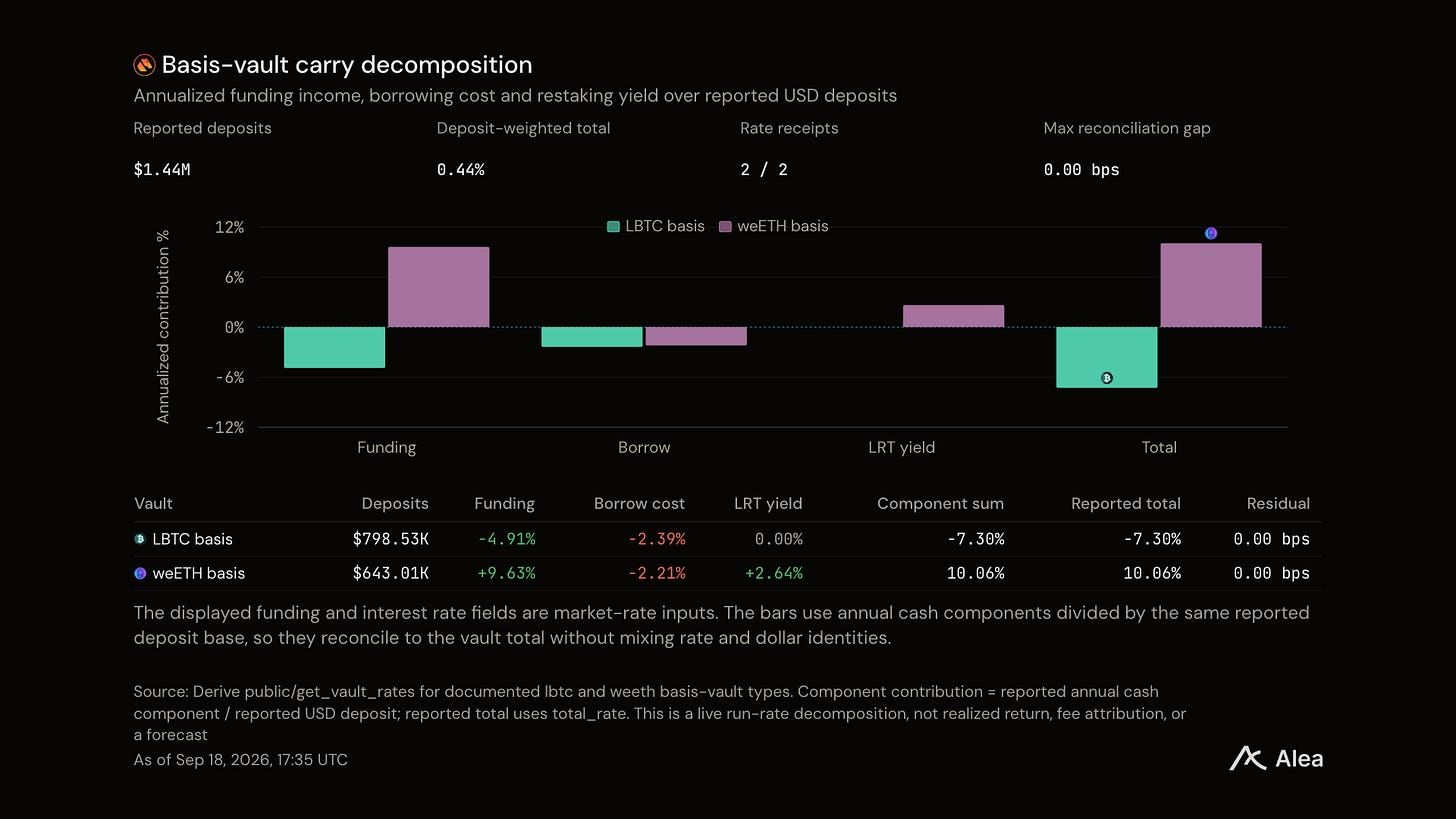
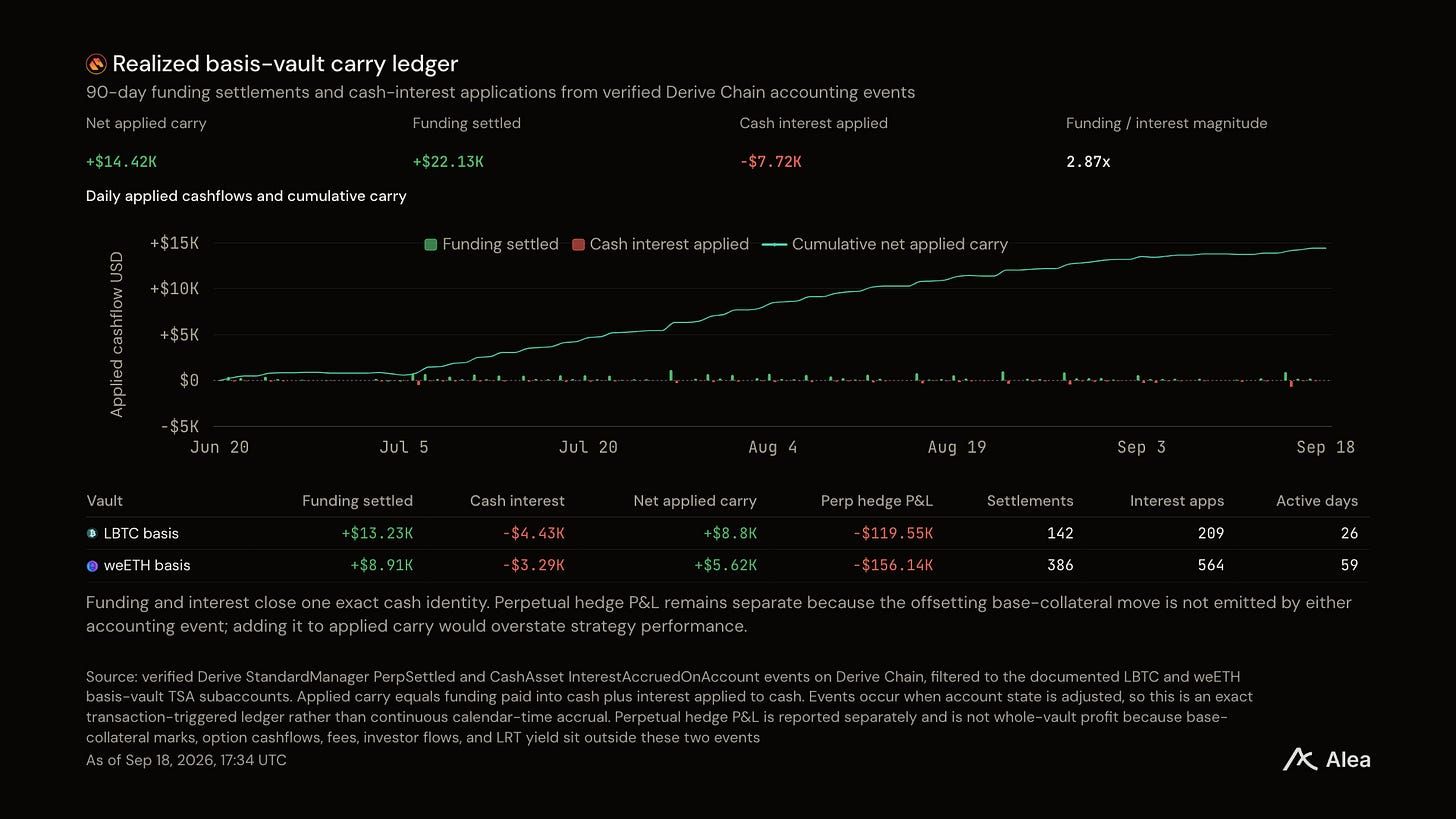
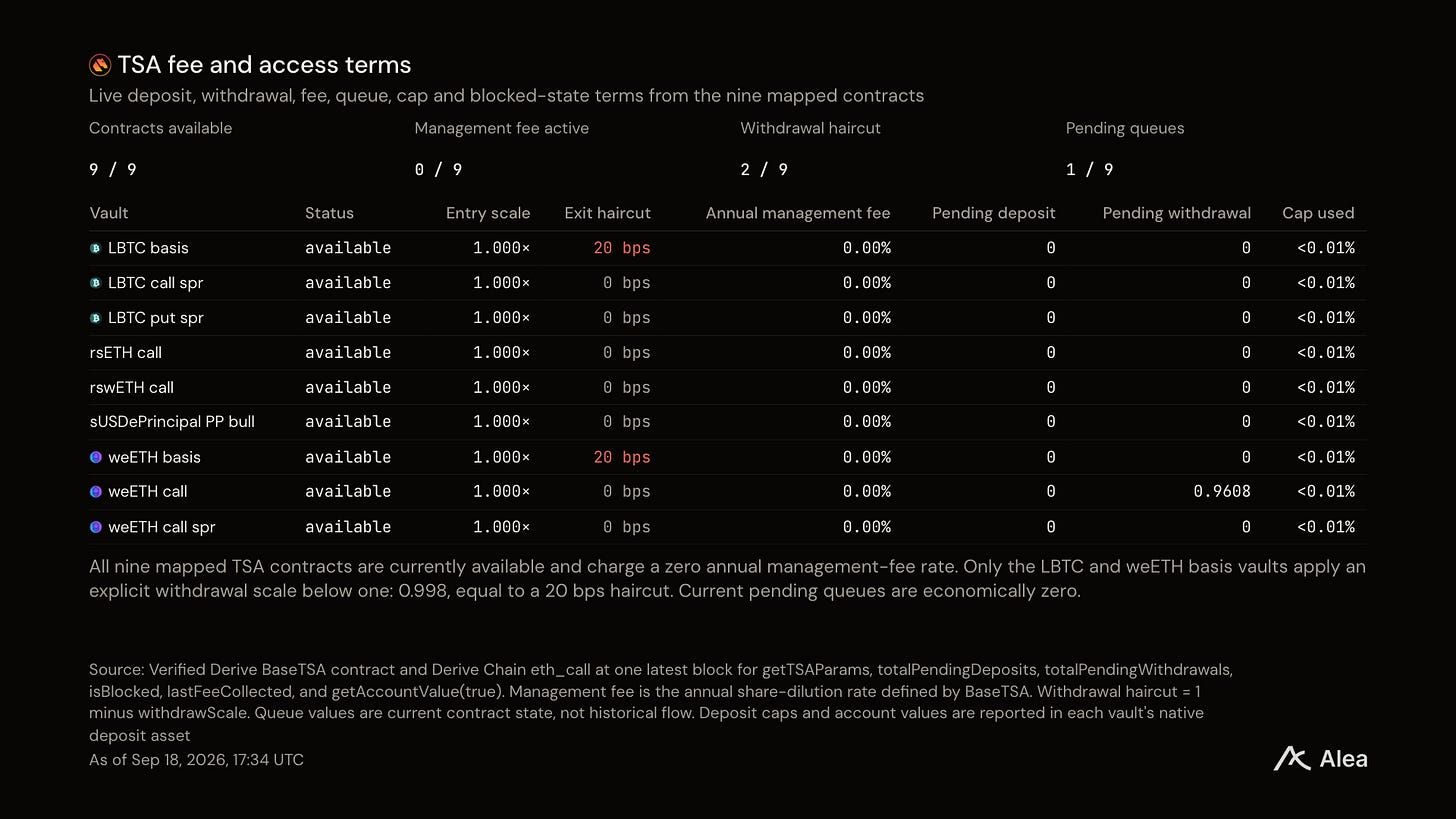
Lo que retiene un depositante depende de lo que cobre el vault y de cuánto espacio le quede.
Parte del volumen del venue se compra en lugar de ganarse.
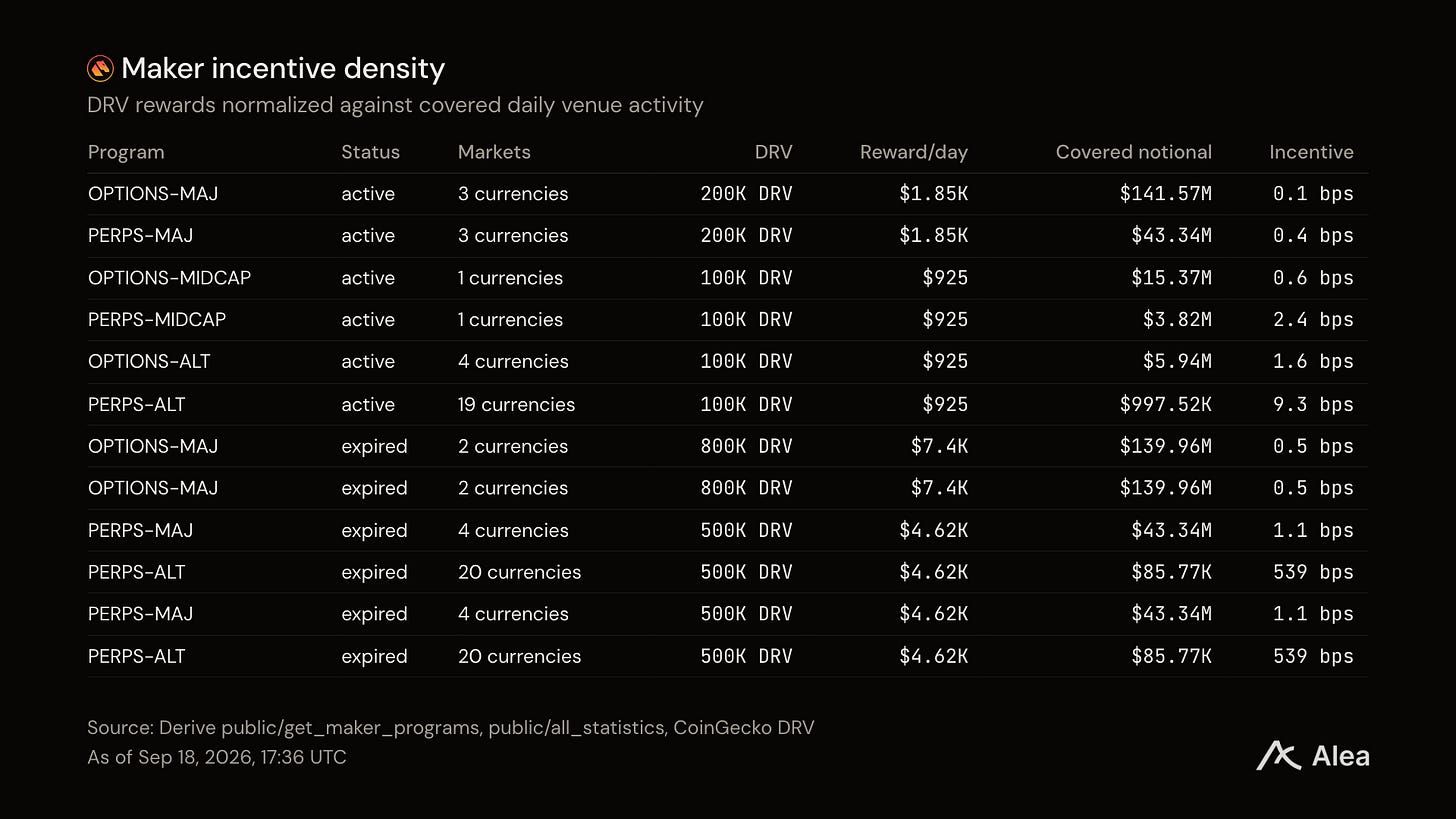
Qué gana el venue y quién lo recibe
Las comisiones son lo que pagaron los traders. Los ingresos son la parte que retuvo el venue: $3.37M este año.