Onchain 永续期货通过复制 CEX 基础设施实现规模化:订单簿、杠杆和快速执行。期权仍集中在中心化交易所,因为该产品在结构上更难去中心化:流动性分散在数千个行权价和到期日组合中,市场做市商需要持续对波动率进行定价,资本效率需要投资组合保证金,而孤立抵押品无法提供。
Derive(由原 Lyra Finance 重建)运行在 OP Stack Layer 2 上,配备 CLOB、投资组合保证金和费用回购模型。
在本期中,我们将探讨 Derive 的重建内容以及与 Deribit 成交量差距的缩小程度。

为什么期权需要不同的基础设施
Derive 是一个运行在 OP Stack Layer 2 上的链上衍生品交易场所,在单一交易引擎中涵盖现货、永续合约、期权和投资组合保证金。它最初以 Lyra Finance 的身份推出,在 AMM 模型导致价差过大、订单簿深度不足后重建了核心架构。DRV 是治理代币,35% 的协议收入用于每周回购。
期权价格会随着现货价格变动、时间衰减和隐含波动率变化而不断更新。做市商在报价期权时,需要在每个活跃行权价和到期日组合中,随着市场变动刷新买卖盘。
AMM 通过公式定价,无法实现这一点,这也是早期链上期权交易场所要么价差过大、订单簿深度不足,要么依赖激励补贴,而激励结束后流动性便会消失的原因。配备专业做市商的 CLOB 能够在 L2 上以适当的执行速度持续重新定价,使其具备可行性。
投资组合保证金与协议收入模型
永续合约适用于孤立保证金,因为每个头寸的方向性风险是有限的。期权头寸会产生复杂的跨投资组合敞口:空头看涨期权、多头看跌期权和现货头寸可以部分抵消彼此的风险,但孤立保证金将其视为独立头寸,并对每个头寸收取全部抵押品。投资组合保证金考虑了这些抵消,减少了做市商需要持有的资本,使大规模下的窄价差在经济上可行。
随着成交量增长,35% 的协议费用将流入每周 DRV 回购,随着时间推移,质押奖励将从定期排放转向回购资助。RFQ 交易与订单簿并行处理大宗交易,Coinbase 的 DRV 上架扩大了代币在协议现有交易社区之外的获取渠道。
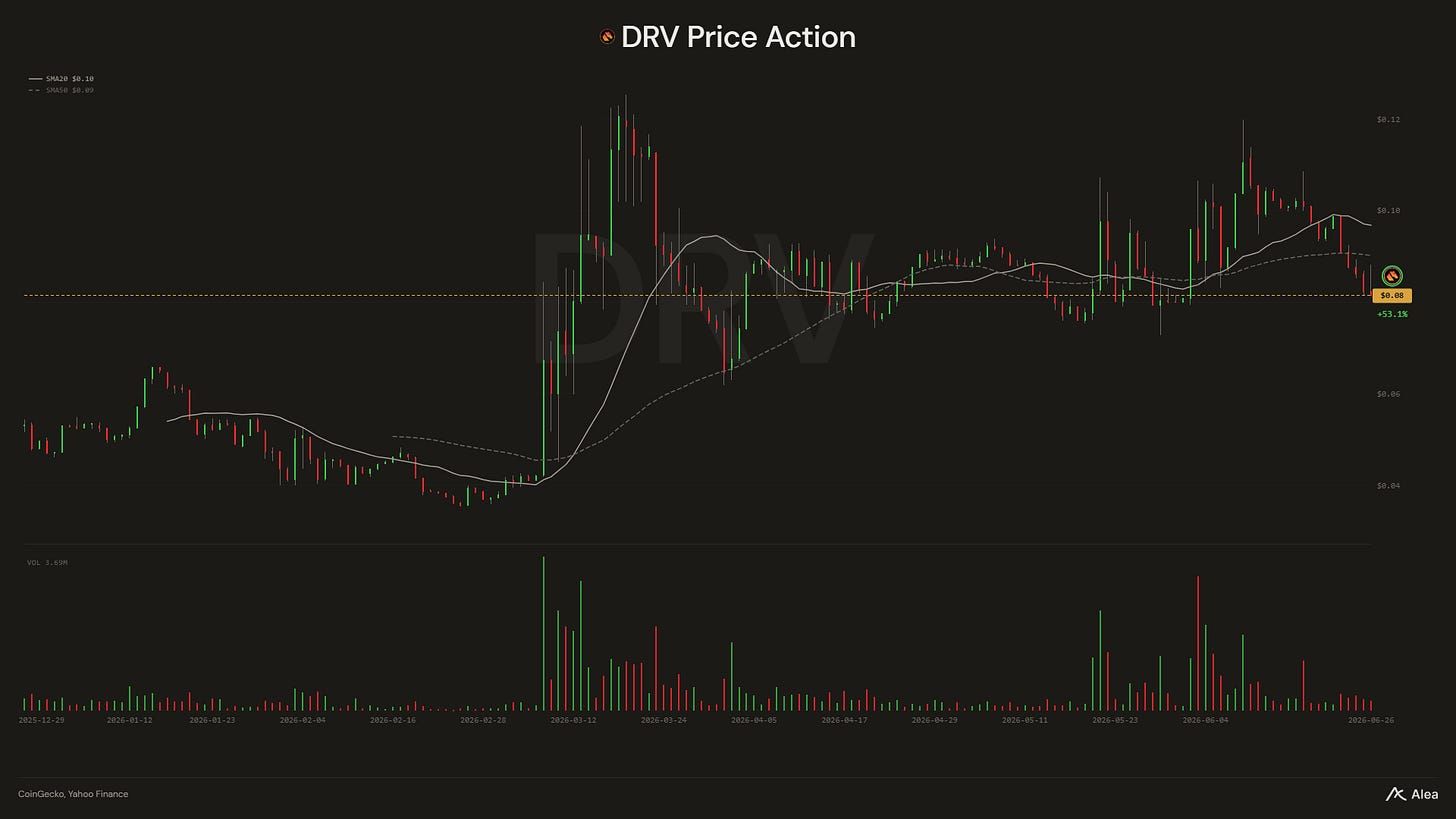
与 Deribit 差距的缩小程度
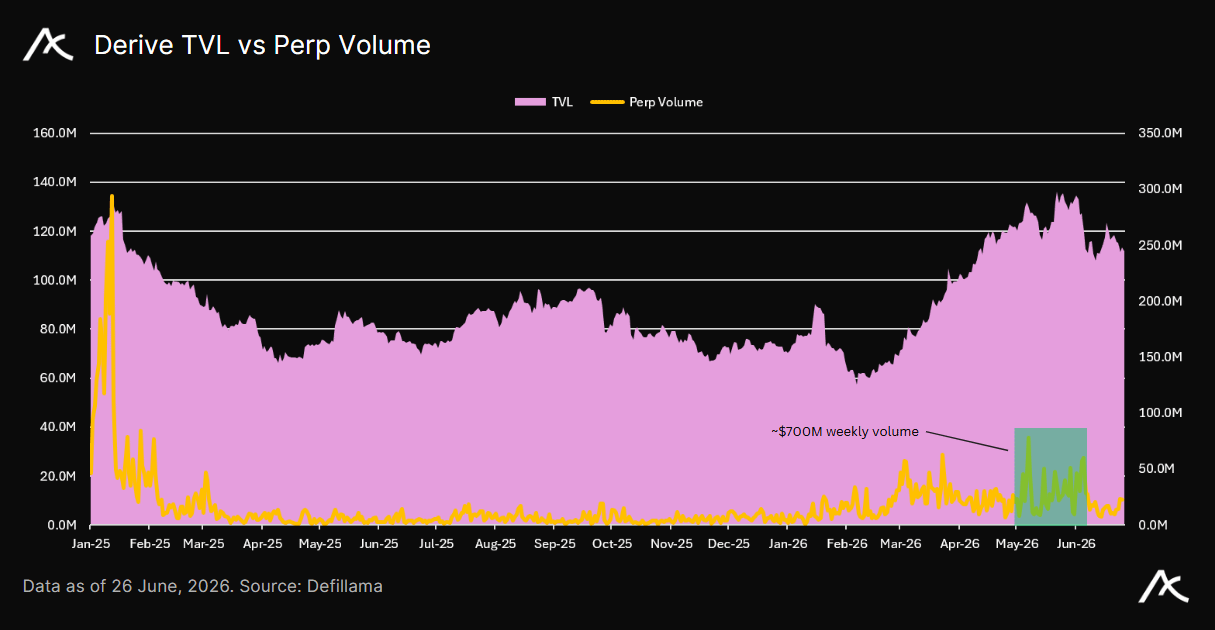
2026 年 3 月,Derive 在波动率升高期间录得约 2.94 亿美元的每周期权成交量,未平仓合约超过 10 亿美元。到 6 月初,每周成交量已达到 7.07 亿美元。在 3 月峰值期间,每日期权成交量约为 Deribit 的 8%,超过此前任何链上期权交易场所的水平。BTC 期权占大部分活动,ETH 和 HYPE 市场也随之增长。
Hyperliquid 证明,当交易体验符合专业交易者预期时,去中心化永续合约交易可以与 CEX 竞争。Derive 正在用期权交易检验这一理论。Deribit 的护城河在于快速执行、专业做市商和投资组合保证金,而 Derive 在链上具备这三者。Deribit 的成交量领先优势仍然很大,期权流动性具有自我强化特性,这意味着即使替代产品具有竞争力,取代过程也较为缓慢。
从 3 月的 2.94 亿美元到 6 月的 7.07 亿美元的成交量轨迹,是在任何 Deribit 份额指标之前值得跟踪的信号。如果做市商深度继续在 CLOB 层面积累,且未平仓合约在低波动率时期而非仅在波动率飙升期间保持在 10 亿美元以上,那么链上期权论点将从捕捉波动率事件转向提供持续深度。