Futuros perpétuos onchain escalados replicando a infraestrutura de CEX: order books, alavancagem e execução rápida. Opções permaneceram concentradas em exchanges centralizadas porque o produto é estruturalmente mais difícil de descentralizar: a liquidez se fragmenta em milhares de combinações de strike e expiry, market makers precisam precificar continuamente a volatilidade, e a eficiência de capital requer portfolio margin que o collateral isolado não pode fornecer.
Derive, reconstruído a partir da antiga Lyra Finance, opera uma Layer 2 OP Stack com um CLOB, portfolio margin e um modelo de fee-buyback.
Nesta edição, analisamos o que a Derive reconstruiu e o quanto a distância em volume em relação à Deribit foi reduzida.

Por que Opções Exigem Infraestrutura Diferente
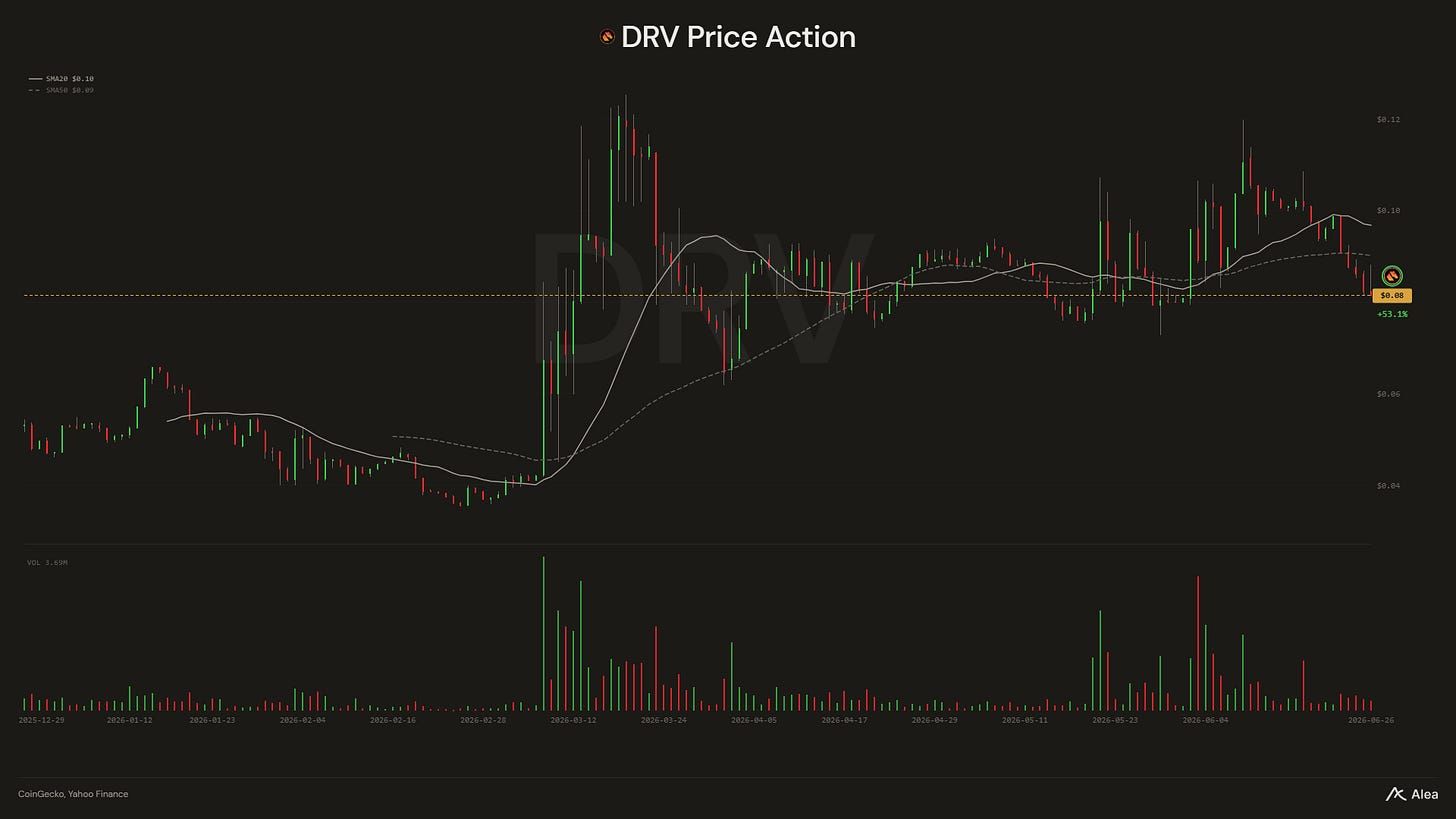
Derive é um venue de derivativos onchain ativo em uma Layer 2 OP Stack, abrangendo spot, perpetuals, opções e portfolio margin em um único motor de negociação. Foi lançada como Lyra Finance e reconstruiu sua arquitetura central após o modelo AMM gerar spreads amplos e livros finos. DRV é o token de governança, com 35% da receita do protocolo direcionada a buybacks semanais.
O preço de uma opção é atualizado constantemente conforme o spot se move, o tempo decai e a volatilidade implícita muda. Um market maker que cotar opções precisa atualizar bids e asks em todos os strikes e expiries ativos a cada movimento de mercado.
Um AMM precifica por fórmula e não consegue fazer isso, razão pela qual os primeiros venues de opções onchain apresentavam spreads amplos, livros finos ou exigiam liquidez subsidiada que evaporava quando os incentivos acabavam. Um CLOB com market makers profissionais consegue repricing contínuo com velocidades de execução adequadas em L2s, tornando isso viável.
Portfolio Margin e o Modelo de Receita do Protocolo
Perpetuals funcionam com isolated margin porque o risco direcional de cada posição é limitado. Posições de opções criam exposições complexas entre portfolios: uma short call, uma long put e uma posição spot podem compensar parcialmente os riscos umas das outras, mas o isolated margin as trata como independentes e cobra collateral total para cada uma. O portfolio margin considera essas compensações, reduzindo o capital que um market maker precisa manter e tornando spreads apertados economicamente viáveis em escala.
À medida que o volume cresce, 35% das taxas do protocolo fluem para buybacks semanais de DRV, deslocando gradualmente as recompensas de staking de emissões programadas para um modelo baseado em buybacks. O trading RFQ atende block trades maiores ao lado do order book, e a listagem do DRV na Coinbase ampliou o acesso ao token além da comunidade de traders existente do protocolo.
Quão Longe a Distância em Relação à Deribit Foi Reduzida
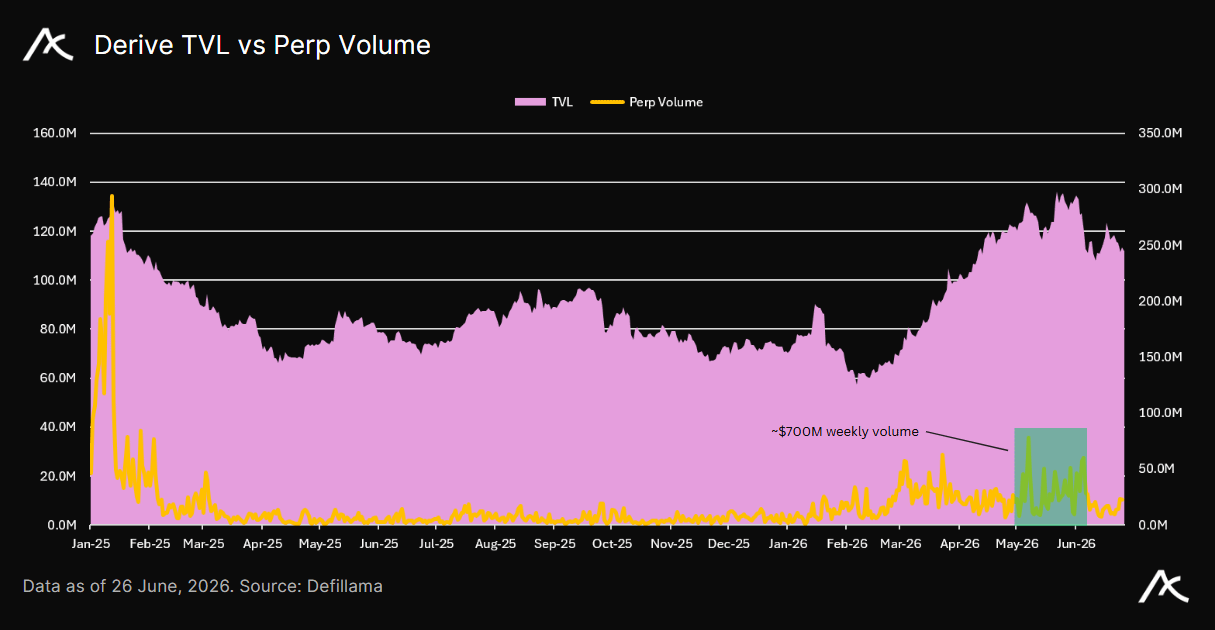
Em março de 2026, a Derive registrou aproximadamente US$ 294 milhões em volume semanal de opções durante volatilidade elevada, com open interest ultrapassando US$ 1 bilhão. No início de junho, o volume semanal atingiu US$ 707 milhões. No pico de março, o volume diário de opções representava cerca de 8% do da Deribit, mais do que qualquer venue de opções onchain anterior havia alcançado. Opções de BTC respondem pela maior parte da atividade, enquanto os mercados de ETH e HYPE também cresceram.
A Hyperliquid mostrou que o trading descentralizado de perps pode competir com CEXes quando a experiência de negociação corresponde ao que traders profissionais esperam. A Derive está testando essa teoria com o trading de opções. O moat da Deribit é execução rápida, market makers profissionais e portfolio margin, e a Derive possui os três onchain. A liderança de volume da Deribit ainda é grande, e a liquidez de opções se autorreforça, o que significa que o deslocamento é lento mesmo quando o produto alternativo é competitivo.
A trajetória de volume de US$ 294 milhões em março para US$ 707 milhões em junho é o sinal que vale a pena acompanhar antes de qualquer métrica de participação da Deribit. Se a profundidade dos market makers continuar crescendo no nível do CLOB e o open interest se mantiver acima de US$ 1 bilhão em períodos de menor volatilidade, e não apenas durante picos, a tese de opções onchain passa de capturar eventos de volatilidade para fornecer profundidade persistente.