Los futuros perpetuos onchain escalaron replicando la infraestructura de CEX: libros de órdenes, apalancamiento y ejecución rápida. Las opciones permanecieron concentradas en exchanges centralizados porque el producto es estructuralmente más difícil de descentralizar: la liquidez se fragmenta en miles de combinaciones de strike y expiry, los market makers necesitan cotizar continuamente la volatilidad, y la eficiencia de capital requiere margen de cartera que el colateral aislado no puede proporcionar.
Derive, reconstruido a partir de la antigua Lyra Finance, opera una Layer 2 de OP Stack con un CLOB, margen de cartera y un modelo de recompra de fees.
En esta edición, analizamos lo que Derive reconstruyó y hasta qué punto se ha cerrado la brecha de volumen con Deribit.

Por qué las opciones requieren una infraestructura diferente
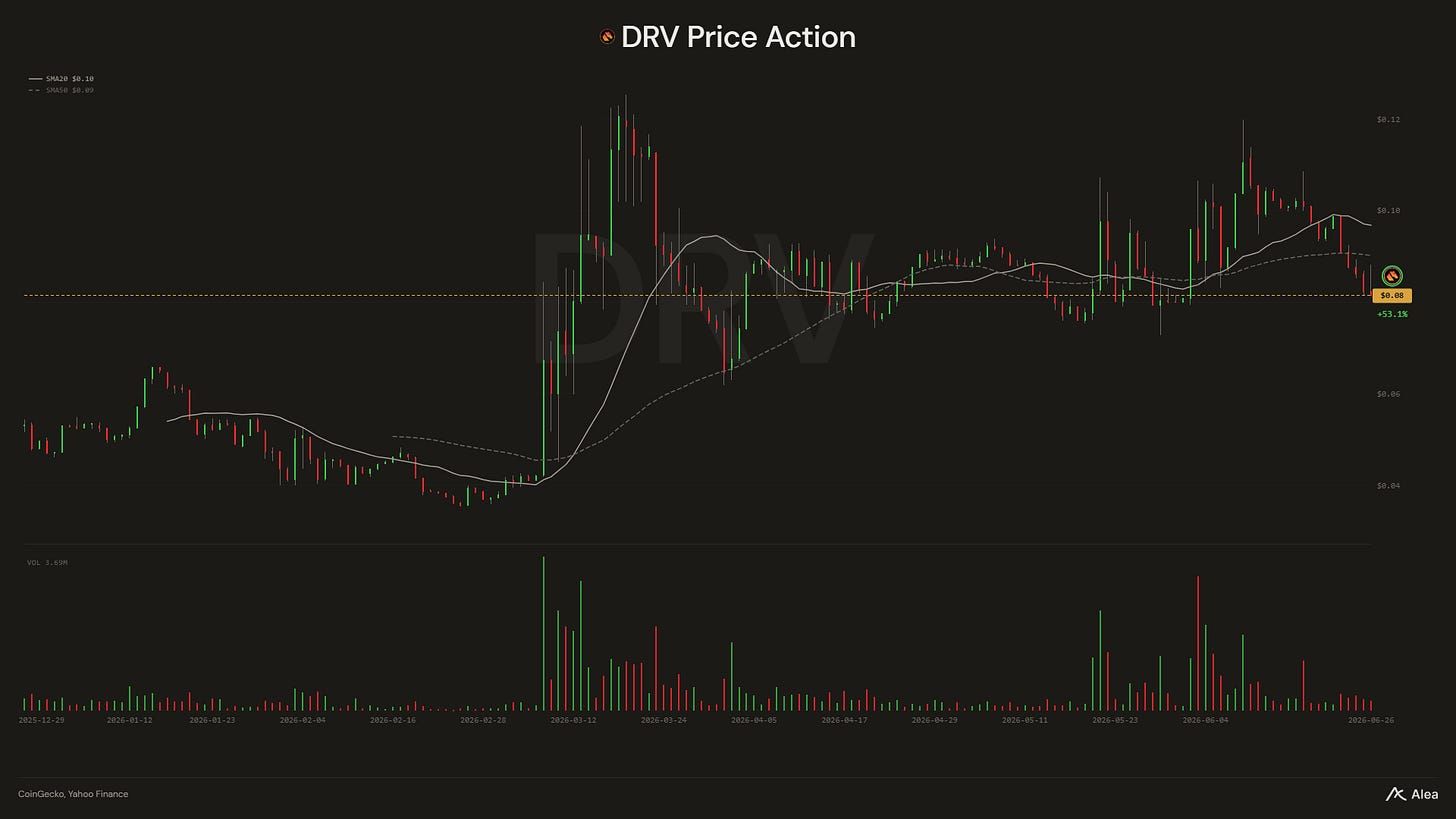
Derive es un venue de derivados onchain en vivo sobre una Layer 2 de OP Stack, que cubre spot, perpetuals, opciones y margen de cartera en un único motor de trading. Se lanzó como Lyra Finance y reconstruyó su arquitectura central después de que su modelo AMM generara spreads amplios y libros delgados. DRV es el token de gobernanza, con el 35% de los ingresos del protocolo destinados a recompras semanales.
El precio de una opción se actualiza constantemente a medida que el spot se mueve, el tiempo decae y la volatilidad implícita cambia. Un market maker que cotiza opciones necesita actualizar bids y asks en cada strike y expiry activos con cada movimiento del mercado.
Un AMM fija precios mediante una fórmula y no puede hacerlo, por lo que los primeros venues de opciones onchain tenían spreads amplios, libros delgados o requerían liquidez subsidiada que desaparecía cuando se agotaban los incentivos. Un CLOB con market makers profesionales puede repricing continuamente con velocidades de ejecución adecuadas en L2s que hacen esto viable.
Margen de cartera y el modelo de ingresos del protocolo
Los perpetuals funcionan con margen aislado porque el riesgo direccional de cada posición está acotado. Las posiciones de opciones crean exposiciones cruzadas complejas en la cartera: una short call, una long put y una posición spot pueden compensar parcialmente sus riesgos entre sí, pero el margen aislado las trata como independientes y exige colateral completo para cada una. El margen de cartera tiene en cuenta esas compensaciones, reduciendo el capital que un market maker necesita mantener y haciendo que los spreads ajustados sean económicamente viables a escala.
A medida que crece el volumen, el 35% de las fees del protocolo se destina a recompras semanales de DRV, desplazando gradualmente las recompensas de staking desde emisiones programadas hacia un modelo financiado por recompras. El trading RFQ gestiona bloques grandes junto al order book, y el listado de DRV en Coinbase amplió el acceso al token más allá de la comunidad de trading existente del protocolo.
Hasta qué punto se ha cerrado la brecha con Deribit
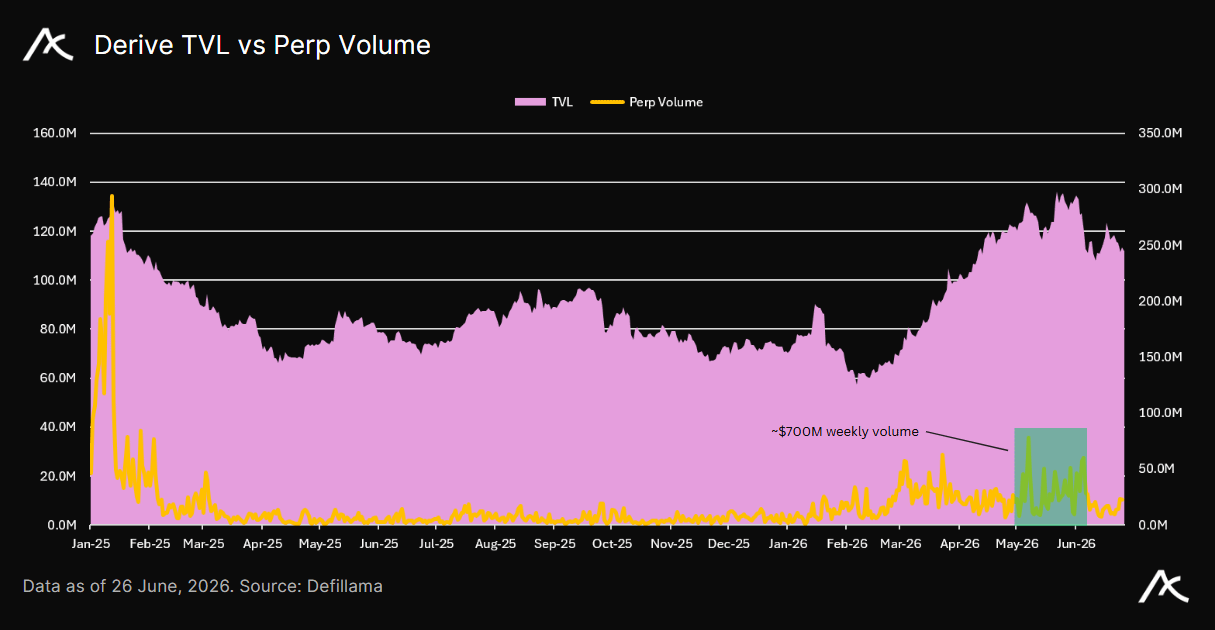
En marzo de 2026, Derive registró aproximadamente $294M en volumen semanal de opciones durante una volatilidad elevada, con el open interest superando los $1B. A principios de junio, el volumen semanal alcanzó los $707M. En el pico de marzo, el volumen diario de opciones representaba aproximadamente el 8% del de Deribit, más que cualquier venue de opciones onchain anterior. Las opciones de BTC concentran la mayor parte de la actividad, mientras que los mercados de ETH y HYPE han crecido en paralelo.
Hyperliquid demostró que el trading descentralizado de perps podía competir con los CEX cuando la experiencia de trading igualaba lo que los traders profesionales esperaban. Derive está poniendo a prueba esa teoría con el trading de opciones. El foso de Deribit consiste en ejecución rápida, market makers profesionales y margen de cartera, y Derive cuenta con los tres onchain. La ventaja de volumen de Deribit sigue siendo grande, y la liquidez de opciones se autorrefuerza, lo que significa que el desplazamiento es lento incluso cuando el producto alternativo es competitivo.
La trayectoria de volumen desde $294M en marzo hasta $707M en junio es la señal que vale la pena seguir antes de cualquier métrica de participación de Deribit. Si la profundidad de los market makers sigue construyéndose a nivel de CLOB y el open interest se mantiene por encima de $1B en periodos de menor volatilidad y no solo durante picos, la tesis de opciones onchain pasa de capturar eventos de volatilidad a proporcionar profundidad persistente.