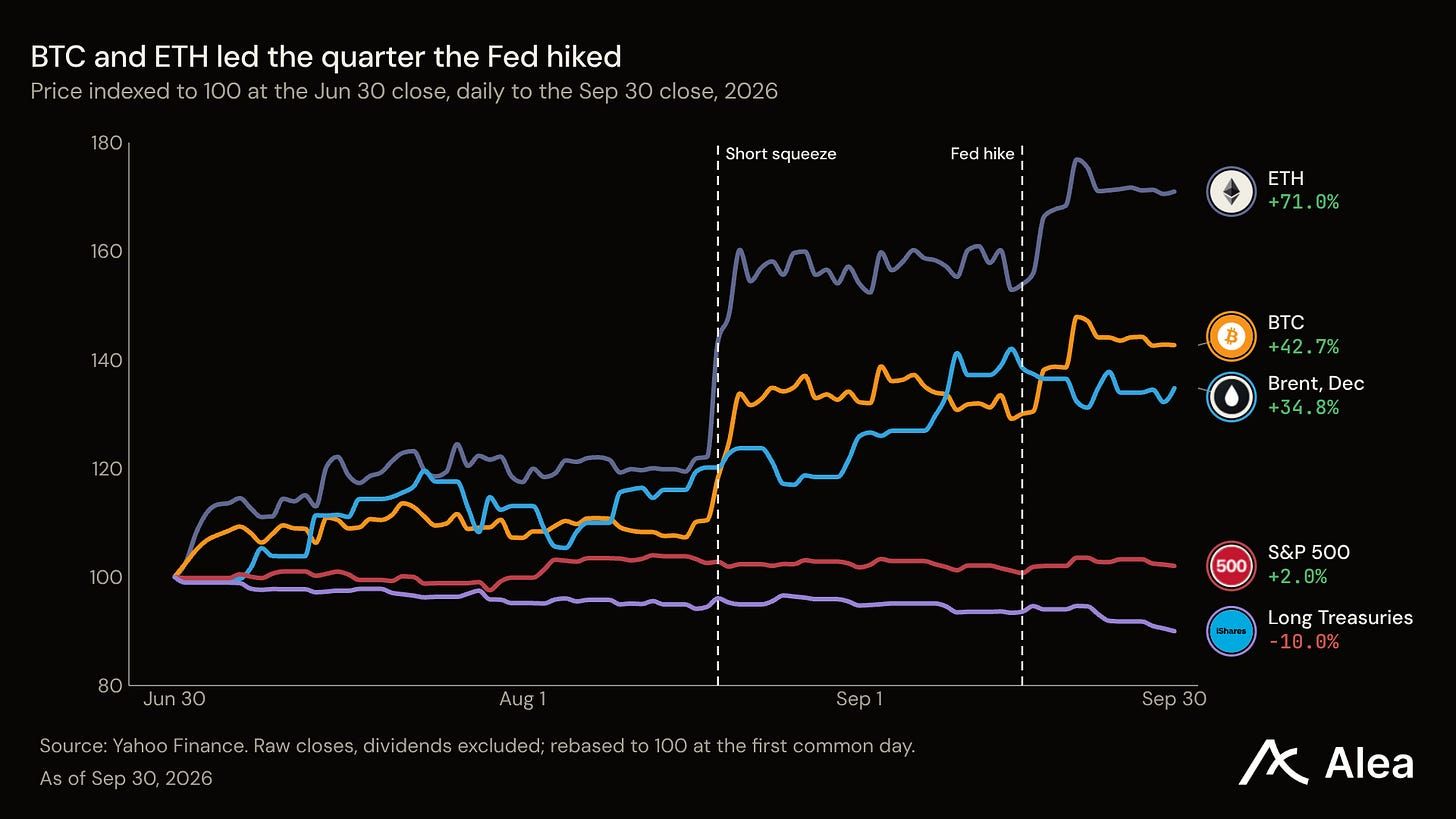
当季度开始时,Polymarket 给9月加息的概率低于三分之一。美联储于9月16日加息,这是自2023年7月以来的首次加息,10年期国债于9月30日收于5.29%,为2002年以来的最高收盘价。加息本应首先打击的资产反而涨幅最大。 BTC 上涨42.7%,这是自2024年末以来的最佳季度,ETH 上涨71.0%,这是自2021年初以来的最佳表现。
要点
市场对加息持怀疑态度,而美联储最终实施了加息。 6月30日,Polymarket 给9月加息的定价为29.5%。美联储于9月16日以12票对0票的投票结果将利率区间上调至3.75%至4.00%。
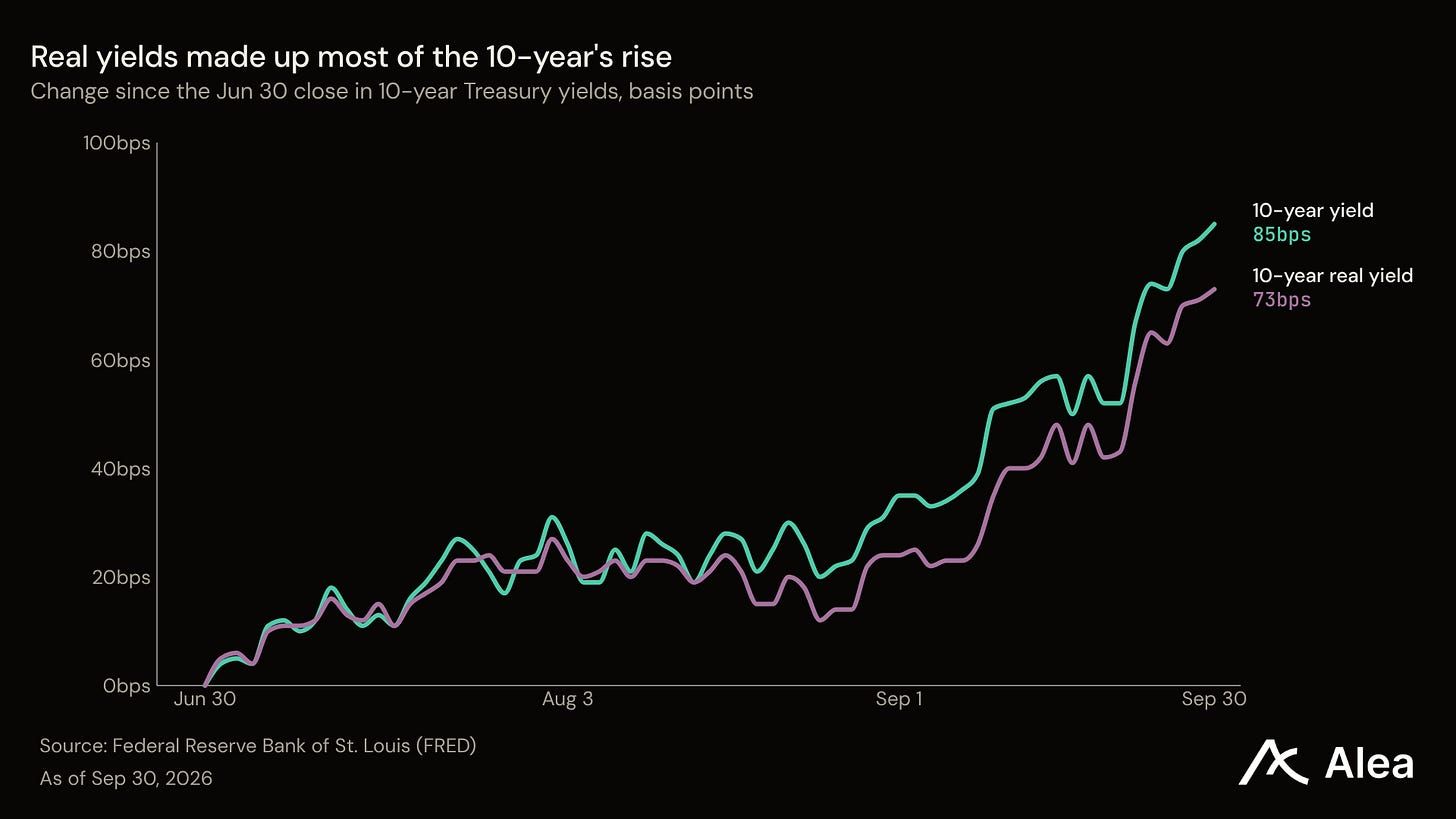
资金成本上升速度快于物价。 10年期实际收益率在季度末收于2.93%,为2008年以来的最高水平,而预期通胀几乎未动。
加密货币买家通过现货基金回归,未使用杠杆资金。 美国现货BTC和ETH基金流入94亿美元,扭转了春季的流出,而永续合约未平仓合约以币计有所下降。
Microsoft和Meta提振了标普500指数。 该指数上涨2.0%,而其中位数成员下跌4.4%。
石油是另一大赢家。 12月Brent上涨34.8%,霍尔木兹海峡持续受争议,两家炼油商进入标普500前八。
债券和借款人因加息而受损。 长期国债下跌10.0%,房屋建筑商和公用事业是13个板块中表现最弱的。
跨资产市场:加密货币和石油领跑本季度
Q3期间有两项成本上升:资金价格和石油价格。 最大涨幅归于加密货币和石油本身,ETH、BTC和12月Brent均上涨超过三分之一。标普500和纳斯达克100指数收于接近起点的位置,长期国债损失了十分之一的价值,美元指数上涨0.3%。
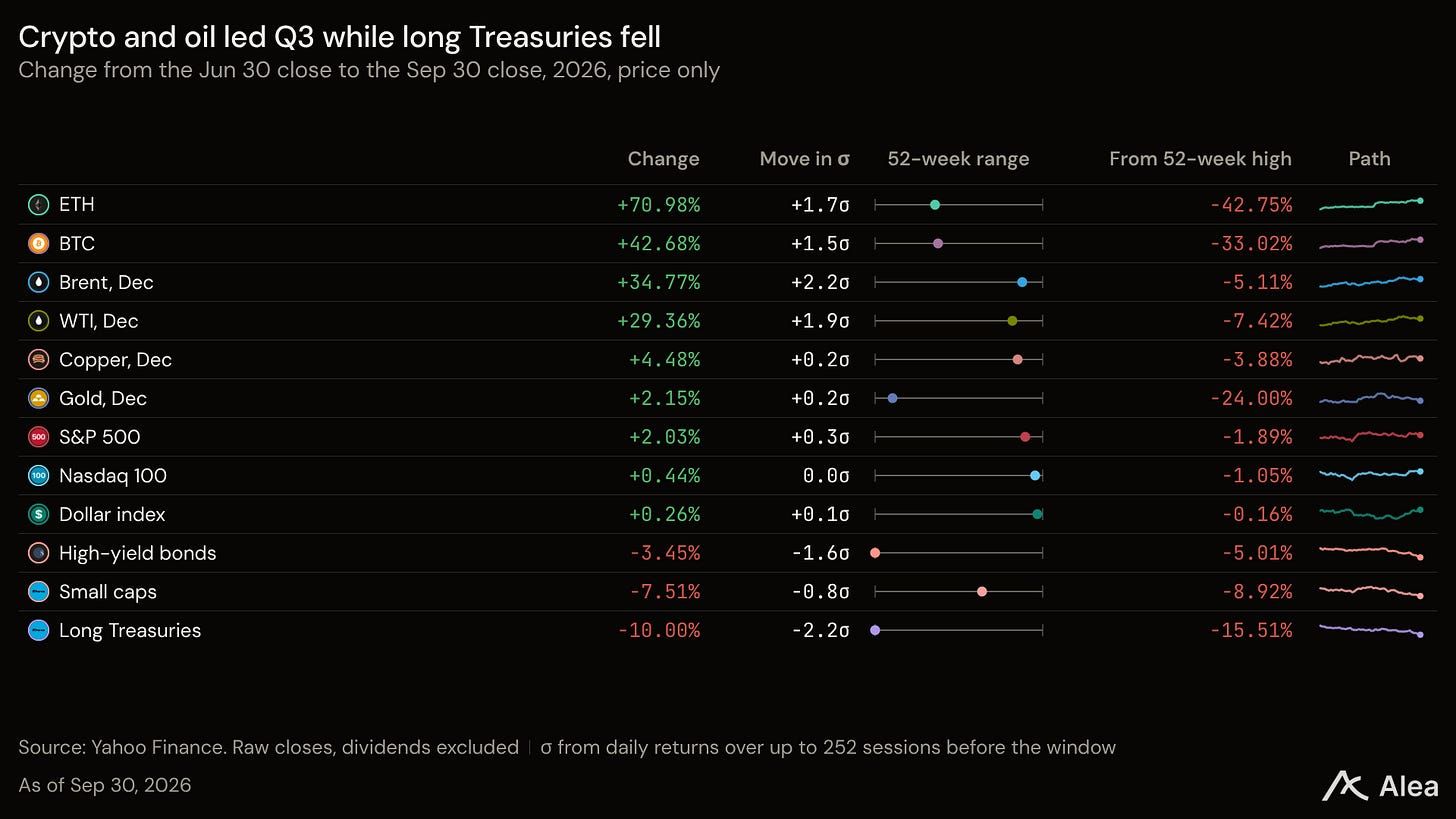
每月领导者轮换,7月以石油领涨,当月近月WTI上涨21.8%,芯片股下跌21.2%。8月加密货币和黄金领涨,BTC上涨25.0%,近月黄金上涨9.1%。9月属于利率,10年期收益率从4.75%升至5.29%,以及最大市值股票,由Meta领涨。整个季度,加密货币参与度广泛,而美股参与度较窄,股指波动率收于起点附近:VIX于9月30日收于16.3,6月30日为16.5。
宏观:加息落地,资金成本上升
市场在Q3大部分时间定价为维持不变。6月30日,Polymarket给9月加息的概率为29.5%,维持不变的概率为62.5%。加息概率于7月22日首次超过50%,次日前月Brent收于100美元上方,一周后三名美联储官员投票支持加息,但多数派拒绝。随后7月非农就业人数减少23,000人,劳工部于8月7日报告,加息概率在一周内降至27.5%。
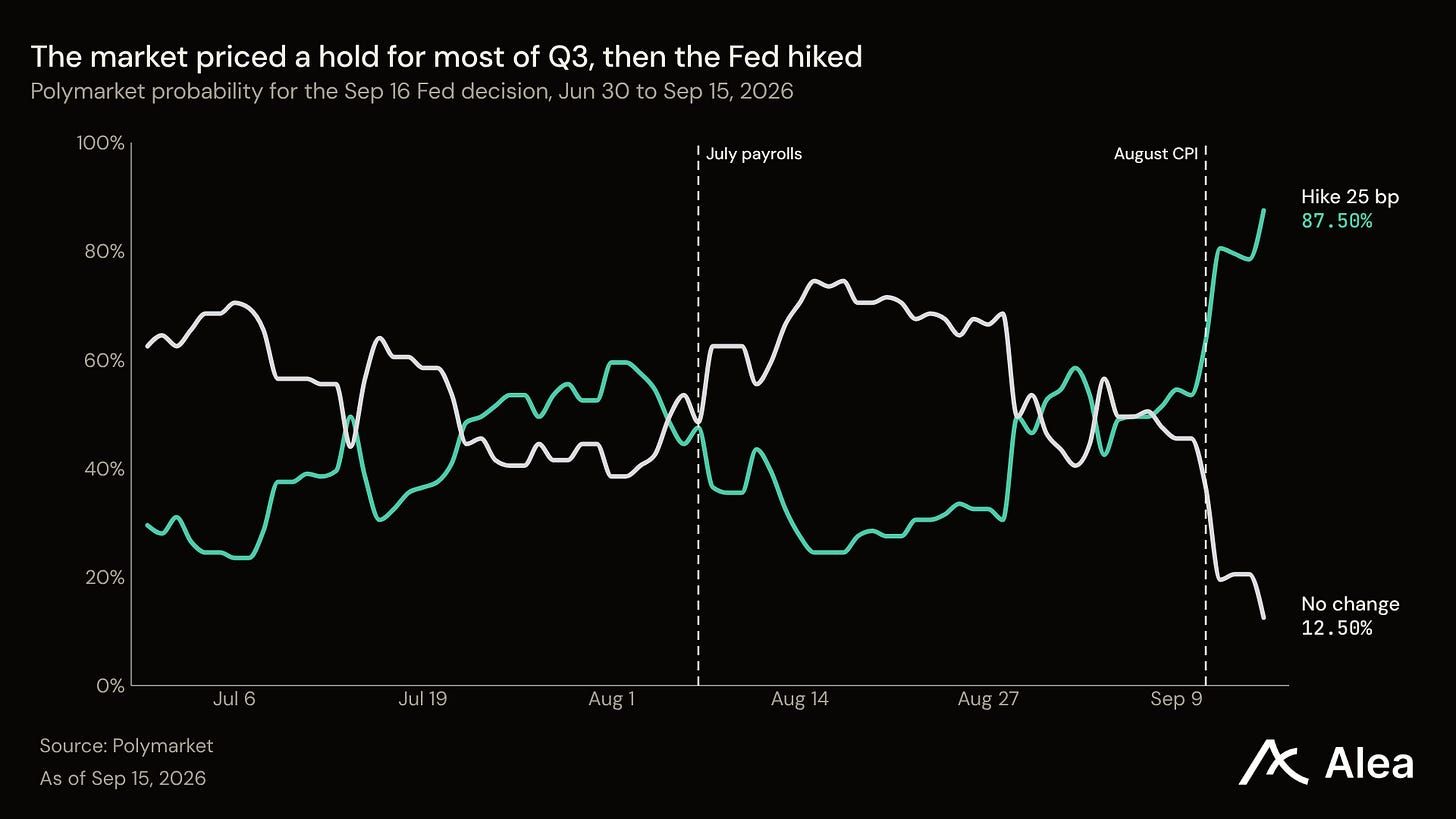
两起事件敲定结果。8月28日在Jackson Hole,美联储主席Kevin Warsh称2%目标为“坚定、固定的目标”。随后8月消费者价格当月上涨0.4%,劳工部于9月11日报告,加息概率至9月15日达到87.5%。美联储次日上调利率区间,无人反对。其声明称经济活动“正以稳健步伐扩张”。在加息概率为87.5%的情况下,决策本身对市场影响不大:长期收益率当日几乎未变,两日后BTC较决策前收盘价高出7.0%。
债券买家要求更高借贷回报,并将通胀预期维持在几乎不变水平。 在国债平价曲线中,10年期上涨85个基点至5.29%。2年期和30年期各上涨约74个基点。10年期实际收益率(买家在预期通胀后锁定的回报)上涨73个基点至2.93%,为2008年11月以来的最高收盘。盈亏平衡通胀率(两项收益率所隐含的通胀率)从2.24%升至2.36%。曲线也趋陡,10年期较2年期的领先优势从30个基点扩大至41个基点。国债于8月13日以5.216%价格出售30年期债券,六天后宣布长期债券回购每笔操作至少40亿美元,是此前上限的两倍。
美联储下次决定将于10月28日作出,季度末第二次加息被定价为较不可能的结果。纽约联储主席John Williams于9月29日表示“无需急于行事”。次日早晨,8月核心PCE价格当月上涨0.2%,商务部报告。至9月30日收盘,Polymarket给10月加息的定价为33.5%,较两天前的68.5%下降。9月非农就业数据(该会议前的最后一份就业报告)定于10月2日发布。