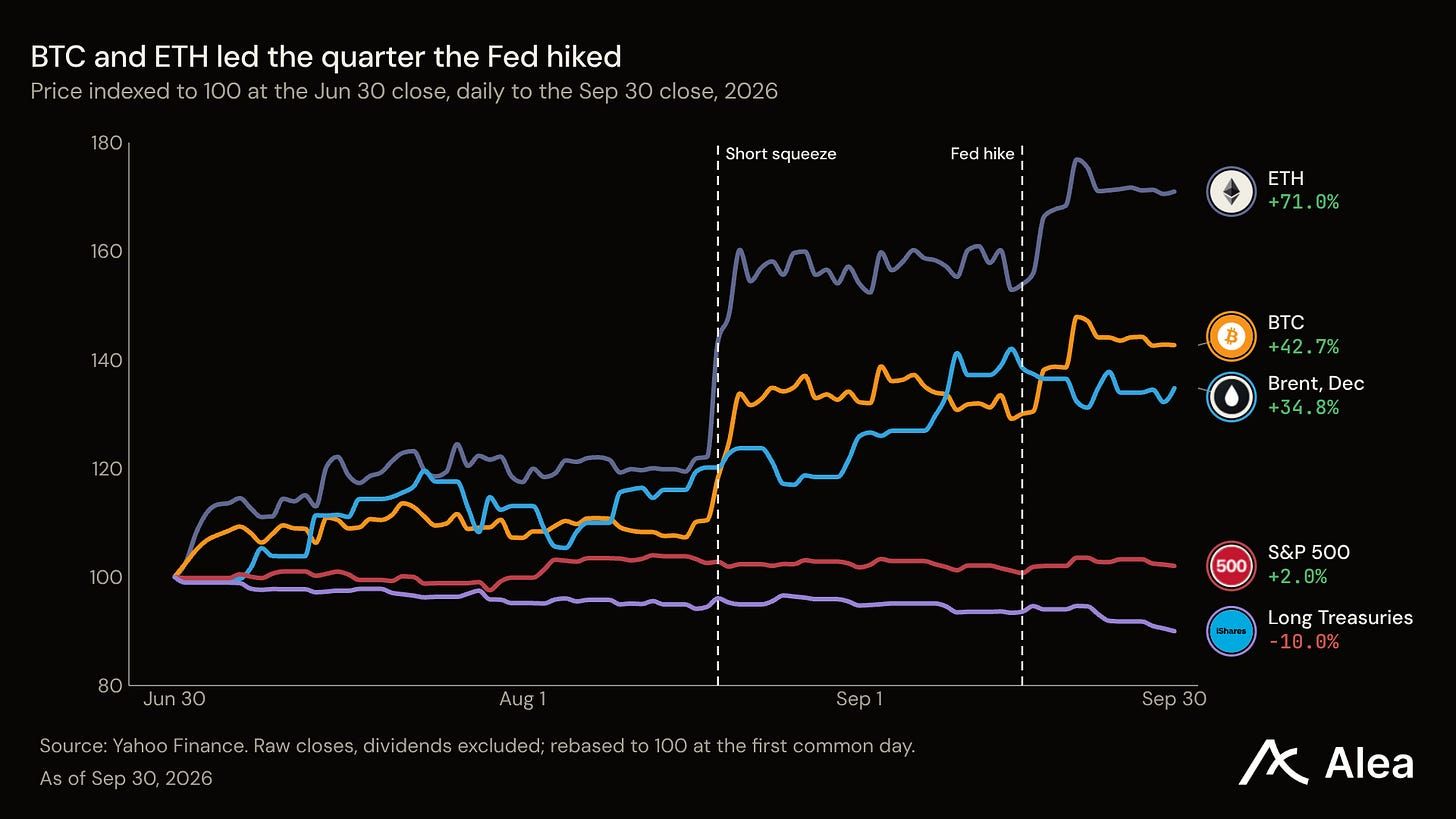
Quando o trimestre começou, Polymarket deu a um aumento de taxa em setembro menos de uma chance em três. O Fed aumentou em 16 de set, seu primeiro aumento desde julho de 2023, e o Treasury de 10 anos fechou em 30 de set a 5,29%, seu maior fechamento desde 2002. O ativo que um aumento deveria prejudicar primeiro subiu mais. BTC ganhou 42,7%, seu melhor trimestre desde o final de 2024, e ETH ganhou 71,0%, seu melhor desde o início de 2021.
Principais pontos
O mercado duvidou do aumento, e o Fed o entregou. Em 30 de jun, a Polymarket precificava um aumento em setembro em 29,5%. O Fed elevou sua faixa para 3,75% a 4,00% em 16 de set, em votação de 12 a 0.
O dinheiro ficou mais caro mais rápido que os preços. O rendimento real de 10 anos fechou o trimestre em 2,93%, o maior desde 2008, enquanto a inflação esperada mal se moveu.
Os compradores de cripto voltaram por meio de fundos à vista, sem dinheiro emprestado. Os fundos à vista de BTC e ETH nos EUA captaram US$ 9,4 bi e reverteram as saídas da primavera, enquanto o interesse aberto de perpétuos caiu em termos de moeda.
Microsoft e Meta impulsionaram o S&P 500. O índice ganhou 2,0% enquanto seu membro mediano perdeu 4,4%.
O petróleo foi o outro vencedor. O Brent de dezembro subiu 34,8% enquanto o Estreito de Ormuz permaneceu contestado, e duas refinarias entraram entre as oito maiores do S&P 500.
Títulos e tomadores perderam terreno com o aumento. Os Treasuries longos caíram 10,0%, e construtoras de imóveis e utilities foram os mais fracos entre 13 grupos setoriais.
Mercado Cross Asset: Cripto e petróleo lideraram o trimestre
Dois custos subiram no 3T: o preço do dinheiro e o preço do petróleo. Os maiores ganhos foram para cripto e para o próprio petróleo, com ETH, BTC e Brent de dezembro cada um encerrando mais de um terço em alta. O S&P 500 e o Nasdaq 100 terminaram perto de onde começaram, os Treasuries longos perderam um décimo de seu valor, e o índice do dólar subiu 0,3%.
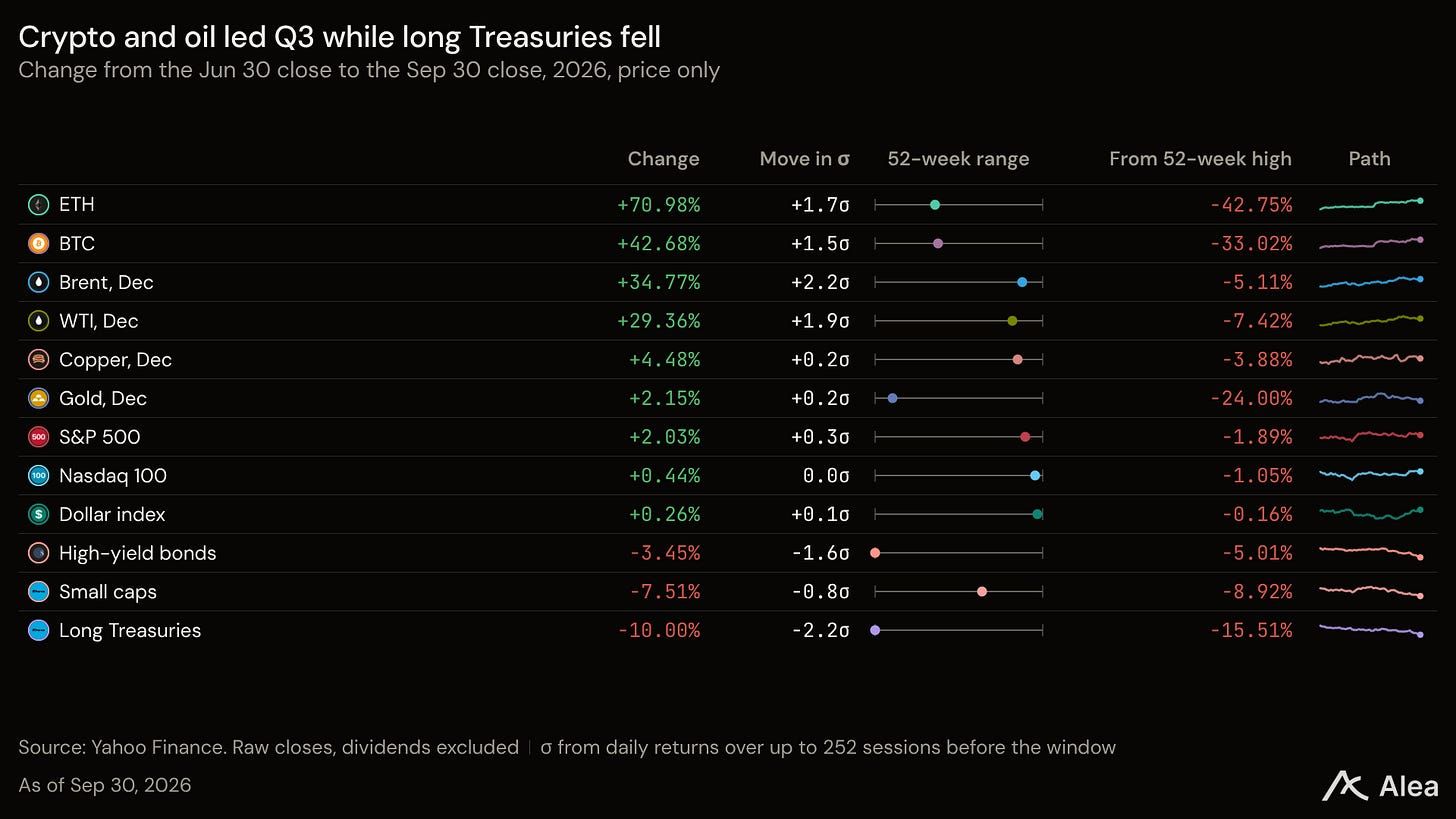
A liderança mudou a cada mês, começando com o petróleo em julho, quando o WTI front-month subiu 21,8% e as ações de chips caíram 21,2%. Cripto e ouro lideraram em agosto, com BTC ganhando 25,0% e ouro front-month 9,1%. Setembro pertenceu às taxas, com o rendimento de 10 anos subindo de 4,75% para 5,29%, e às maiores ações, lideradas pela Meta. Ao longo do trimestre, a participação foi ampla em cripto e restrita em ações dos EUA, e a volatilidade de ações terminou onde começou: o VIX fechou em 30 de set a 16,3, contra 16,5 em 30 de jun.
Macro: O aumento veio, e o dinheiro ficou mais caro
O mercado passou a maior parte do 3T precificando uma manutenção. Em 30 de jun, a Polymarket dava 29,5% de chance para um aumento em setembro e 62,5% para nenhuma mudança. O preço do aumento passou de 50% pela primeira vez em 22 de jul, no dia anterior ao fechamento do Brent front-month acima de US$ 100, e uma semana depois três diretores do Fed votaram por um aumento que a maioria rejeitou. Depois, a folha de pagamento de julho caiu 23 mil, o Departamento do Trabalho divulgou em 7 de ago, e o preço do aumento caiu para 27,5% em uma semana.
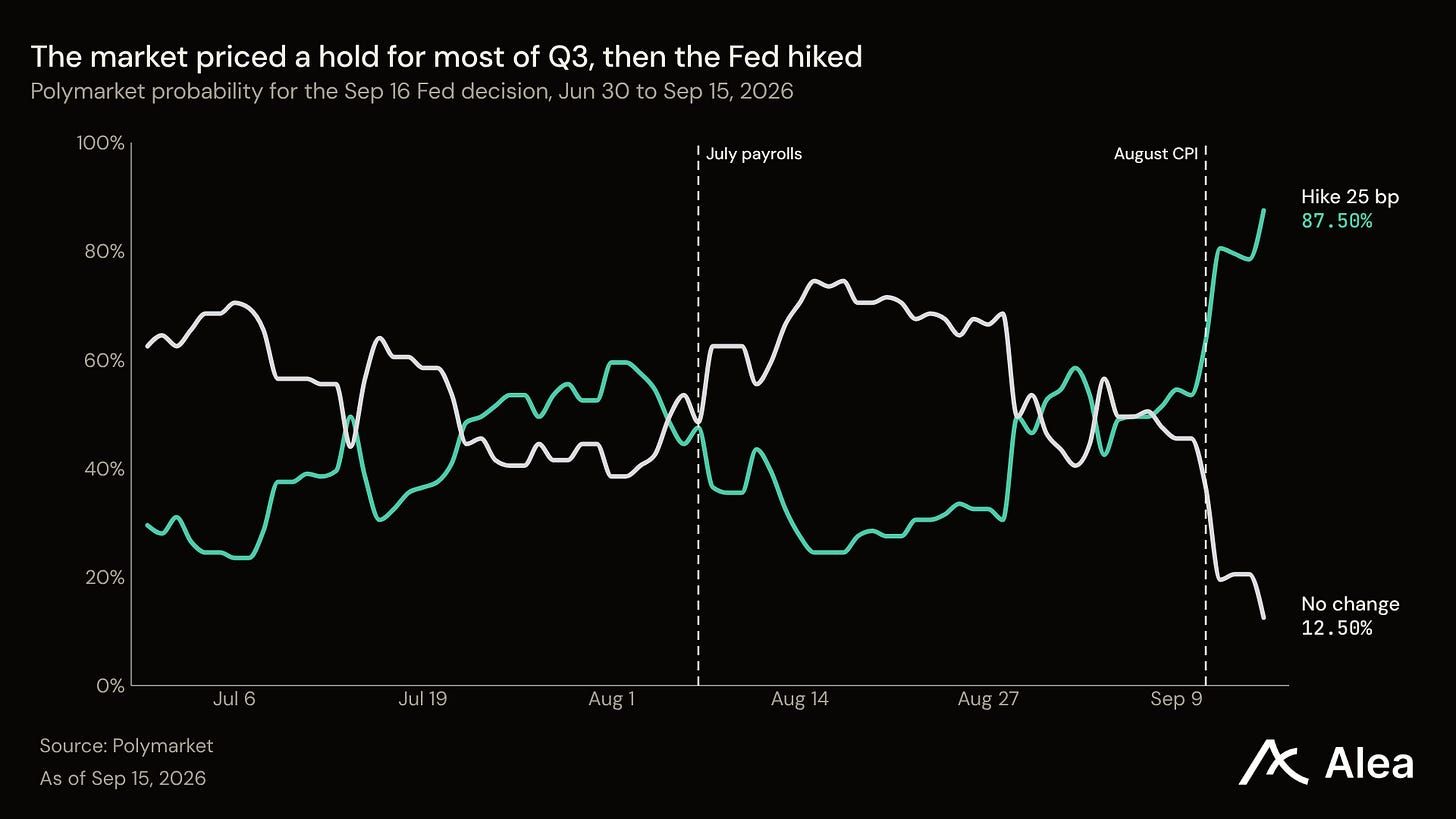
Dois eventos decidiram a questão. Em Jackson Hole, em 28 de ago, o presidente do Fed Kevin Warsh defendeu a meta de 2% como “um alvo firme e fixo”. Os preços ao consumidor de agosto então subiram 0,4% no mês, o Departamento do Trabalho divulgou em 11 de set, e o preço do aumento chegou a 87,5% até 15 de set. O Fed elevou sua faixa no dia seguinte, sem dissidências. Seu comunicado afirmou que a atividade econômica “está se expandindo a um ritmo sólido”. Com o aumento precificado em 87,5%, a própria decisão não moveu muito os mercados: os rendimentos longos mal mudaram no dia, e duas sessões depois o BTC estava 7,0% acima de seu fechamento antes da decisão.
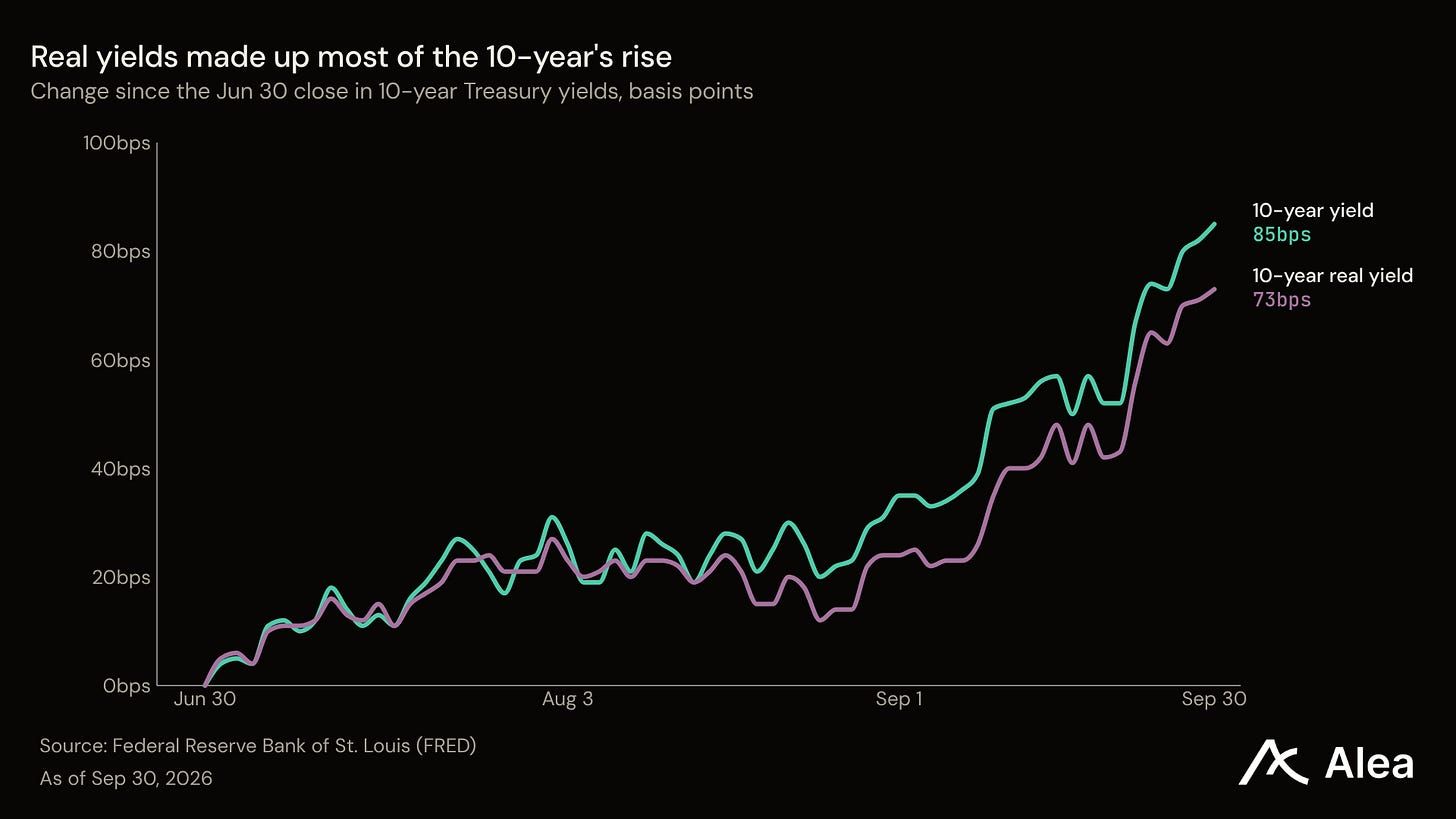
Os compradores de títulos cobraram mais para emprestar e mantiveram sua previsão de inflação quase no mesmo patamar. Na curva par do Tesouro, o de 10 anos subiu 85 pb para 5,29%. O de 2 anos e o de 30 anos cada um subiu cerca de 74 pb. O rendimento real de 10 anos, o retorno que um comprador trava após a inflação esperada, subiu 73 pb para 2,93%, seu maior fechamento desde novembro de 2008. A inflação implícita, a taxa de inflação implícita nesses dois rendimentos, passou de 2,24% para 2,36%. A curva também se inclinou, com a vantagem do de 10 anos sobre o de 2 anos ampliando-se de 30 pb para 41 pb. O Tesouro vendeu títulos de 30 anos a 5,216% em 13 de ago, e seis dias depois anunciou recompras de títulos longos de pelo menos US$ 4 bi por operação, o dobro do máximo anterior.
O Fed decide novamente em 28 de out, e o trimestre terminou com um segundo aumento precificado como o resultado menos provável. O presidente do Federal Reserve de Nova York, John Williams, afirmou em 29 de set que “não há necessidade de urgência”. Na manhã seguinte, os preços núcleo do PCE de agosto subiram 0,2% no mês, o Departamento do Comércio divulgou. Até o fechamento de 30 de set, a Polymarket precificava um aumento em outubro em 33,5%, abaixo dos 68,5% dois dias antes. A folha de pagamento de setembro, o último relatório de empregos antes dessa reunião, está programada para 2 de out.