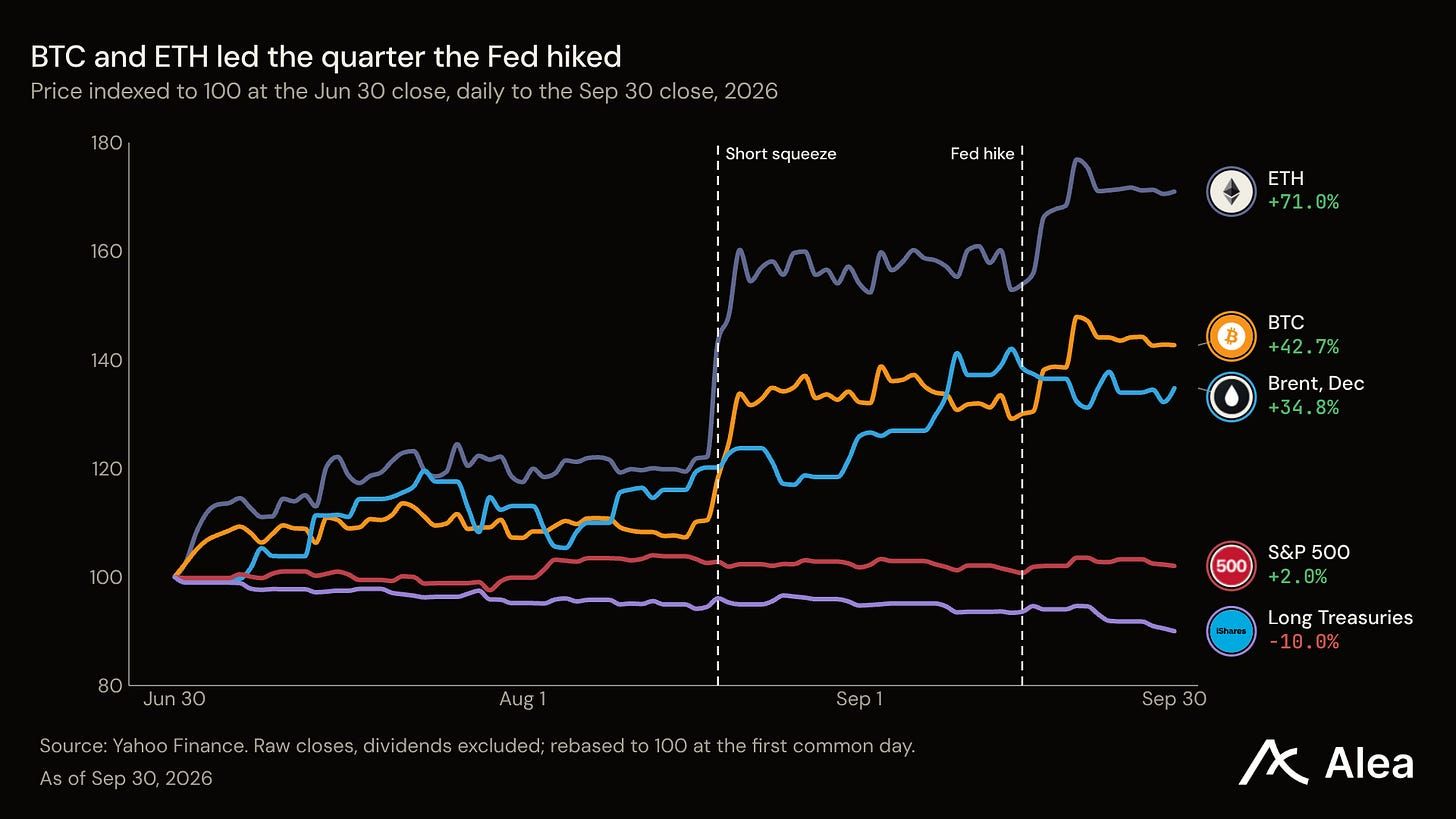
분기가 시작되었을 때, Polymarket은 9월 금리 인상 가능성을 3분의 1 미만으로 평가했습니다. Fed는 2023년 7월 이후 처음으로 9월 16일에 금리를 인상했으며, 10년물 국채는 2002년 이후 최고치인 5.29%로 9월 30일에 마감했습니다. 인상이 가장 먼저 타격을 줄 것으로 예상되는 자산이 가장 많이 상승했습니다. BTC 42.7% 상승하여 2024년 말 이후 최고 분기 실적을 기록했으며, ETH 71.0% 상승하여 2021년 초 이후 최고 실적을 기록했습니다.
Takeaways
시장은 인상을 의심했지만 Fed는 이를 실행했습니다. 6월 30일에 Polymarket은 9월 인상 가능성을 29.5%로 책정했습니다. Fed는 9월 16일에 범위를 3.75%~4.00%로 인상했으며, 투표는 12 대 0으로 통과했습니다.
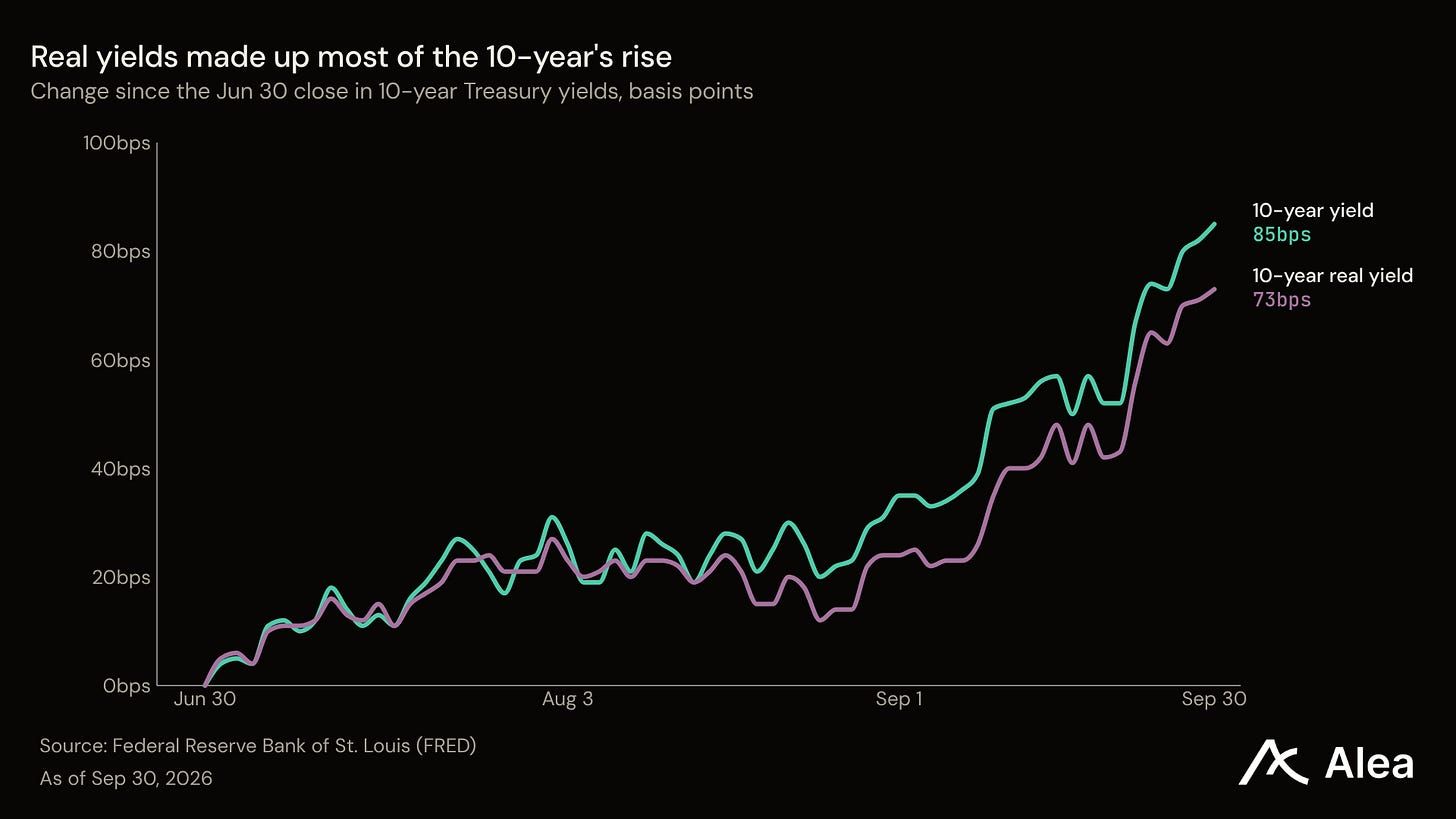
자금 비용이 물가보다 빠르게 상승했습니다. 10년물 실질 수익률은 분기 종료 시 2.93%로 2008년 이후 최고치를 기록했으며, 기대 인플레이션은 거의 움직이지 않았습니다.
암호화폐 매수자들은 차입 없이 현물 펀드를 통해 돌아왔습니다. 미국 현물 BTC 및 ETH 펀드는 94억 달러를 유입하며 봄철 유출을 되돌렸고, 코인 기준 영구 선물 미결제약정은 감소했습니다.
Microsoft와 Meta가 S&P 500을 끌어올렸습니다. 지수는 2.0% 상승한 반면, 중앙값 구성 종목은 4.4% 하락했습니다.
원유가 또 다른 승자였습니다. 12월물 Brent는 Hormuz 해협이 여전히 분쟁 중인 가운데 34.8% 상승했으며, 두 정유사가 S&P 500 상위 8위에 들었습니다.
채권과 차입자들은 인상으로 인해 손실을 입었습니다. 장기 국채는 10.0% 하락했으며, 주택건설사와 유틸리티는 13개 섹터 그룹 중 가장 약세를 보였습니다.
Cross Asset Market: Crypto and Oil Took the Quarter
Q3 동안 두 가지 비용이 상승했습니다: 자금 가격과 원유 가격입니다. 가장 큰 상승은 암호화폐와 원유 자체에 돌아갔으며, ETH, BTC, 12월물 Brent가 각각 3분의 1 이상 상승하며 마감했습니다. S&P 500과 Nasdaq 100은 시작점 근처에서 마감했으며, 장기 국채는 가치의 10분의 1을 잃었고, 달러 지수는 0.3% 상승했습니다.
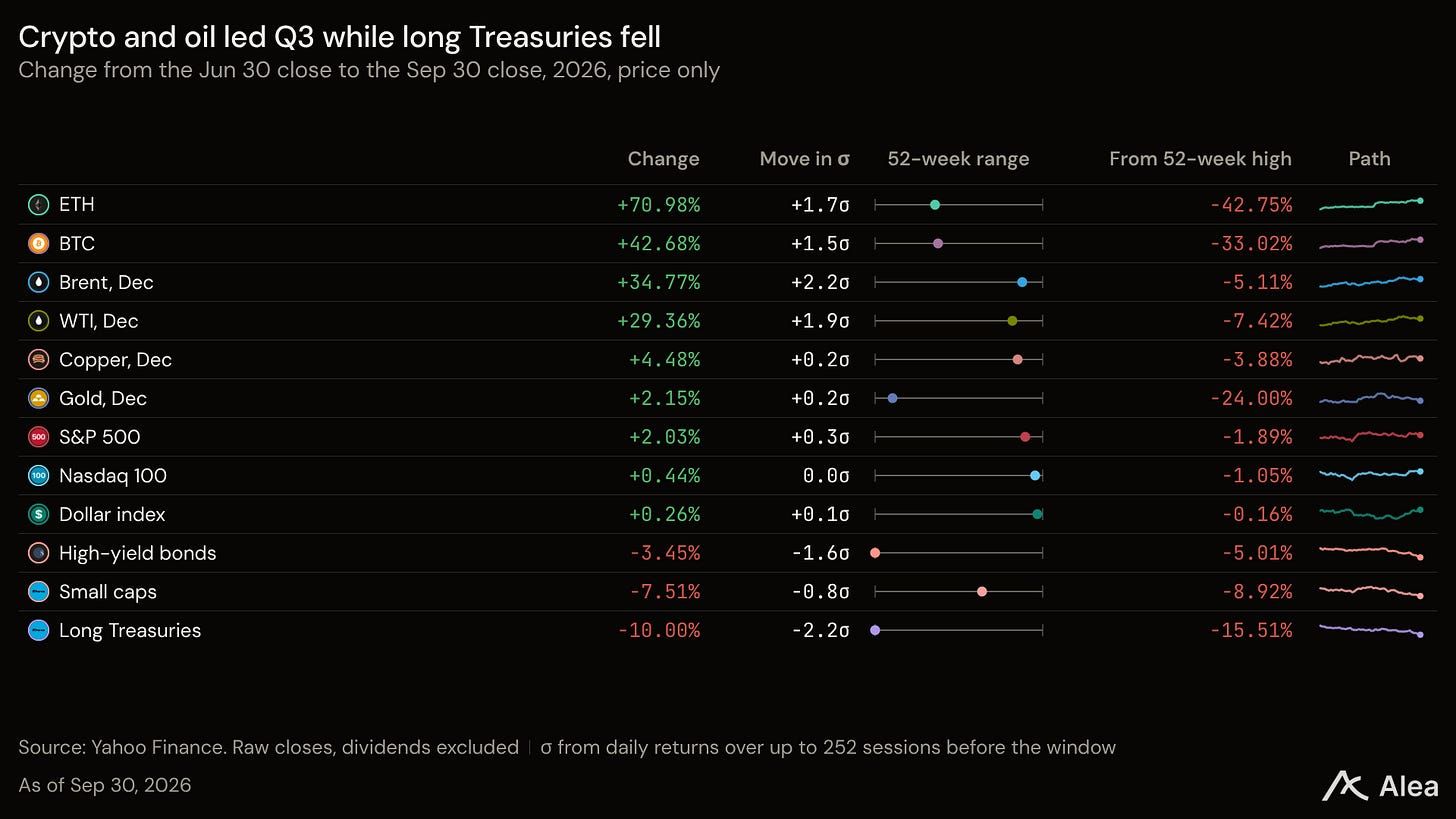
매월 리더십이 바뀌었습니다. 7월에는 원유가 주도했으며, 근월물 WTI는 21.8% 상승한 반면 칩 주식은 21.2% 하락했습니다. 8월에는 암호화폐와 금이 주도했으며, BTC는 25.0% 상승, 근월물 금은 9.1% 상승했습니다. 9월은 금리와 대형주가 주도했으며, 10년물 수익률은 4.75%에서 5.29%로 상승했고 Meta가 이끌었습니다. 분기 동안 암호화폐 참여는 광범위했으나 미국 주식은 제한적이었으며, 주식 변동성은 시작점과 비슷한 수준에서 마감했습니다: VIX는 6월 30일 16.5에서 9월 30일 16.3로 마감했습니다.
Macro: The Hike Came, and Money Got Dearer
시장은 Q3 대부분을 동결로 가격 매겼습니다. 6월 30일에 Polymarket은 9월 인상 가능성을 29.5%, 동결 가능성을 62.5%로 책정했습니다. 인상 가격이 처음으로 50%를 넘은 것은 7월 22일로, 그 다음 날 근월물 Brent가 100달러를 넘어 마감했으며, 일주일 후 세 명의 Fed 관계자가 인상에 찬성표를 던졌으나 다수는 거부했습니다. 이후 7월 고용보고서에서 23,000명 감소가 8월 7일 노동부 발표로 확인되면서 인상 가격은 일주일 만에 27.5%로 하락했습니다.
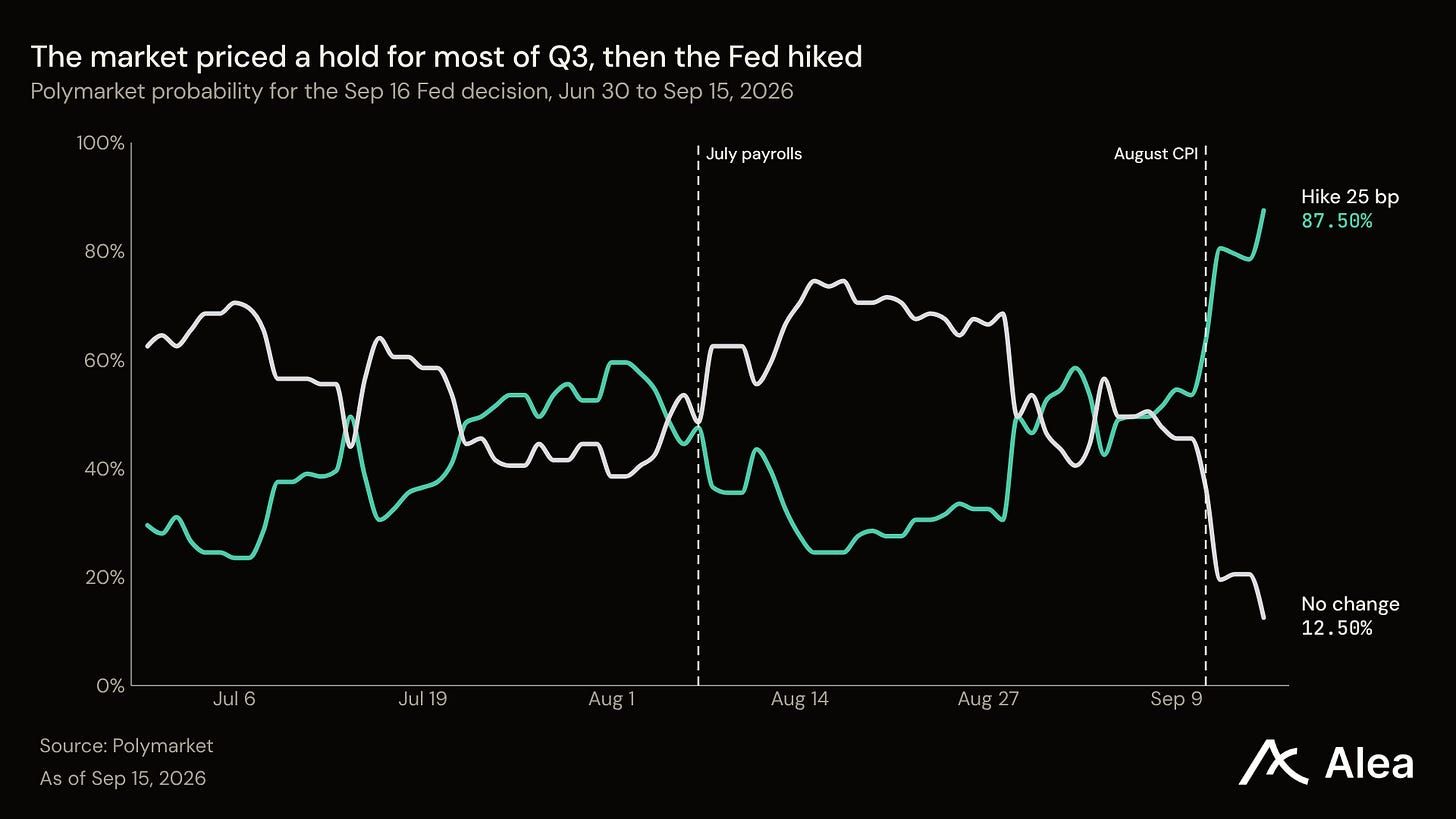
두 가지 이벤트가 이를 결정지었습니다. 8월 28일 Jackson Hole에서 Fed 의장 Kevin Warsh는 2% 목표를 “확고하고 고정된 타깃”이라고 언급했습니다. 이후 8월 소비자물가가 전월 대비 0.4% 상승한 것으로 9월 11일 노동부 발표되면서 인상 가격은 9월 15일까지 87.5%에 도달했습니다. Fed는 다음 날 범위를 인상했으며 반대표는 없었습니다. 성명서에서는 경제 활동이 “견고한 속도로 확장되고 있다”고 밝혔습니다. 인상 가능성이 87.5%로 가격 매겨진 상황에서 결정 자체는 시장에 큰 영향을 주지 않았습니다: 장기 수익률은 당일 거의 변동이 없었으며, 이틀 후 BTC는 결정 전 종가 대비 7.0% 높은 수준에 있었습니다.
채권 매수자들은 대출에 더 높은 비용을 청구했으며, 인플레이션 전망은 거의 그대로 유지했습니다. 재무부 par 커브에서 10년물은 85bp 상승하여 5.29%에 도달했습니다. 2년물과 30년물은 각각 약 74bp 상승했습니다. 기대 인플레이션 차감 후 실질 수익률인 10년물 실질 수익률은 73bp 상승하여 2.93%에 도달했으며, 이는 2008년 11월 이후 최고치입니다. 두 수익률이 내포하는 인플레이션율인 breakeven 인플레이션은 2.24%에서 2.36%로 이동했습니다. 커브도 가팔라졌으며, 10년물과 2년물의 스프레드는 30bp에서 41bp로 확대되었습니다. 재무부는 8월 13일 30년물 채권을 5.216%에 발행했으며, 6일 후에는 장기채 매입을 발표했습니다. 매입 규모는 기존 최대치의 두 배인 최소 40억 달러입니다.
Fed는 다음 결정을 10월 28일에 내리며, 분기 종료 시점에서 두 번째 인상은 가능성이 낮은 결과로 가격 매겨졌습니다. New York Fed 총재 John Williams는 9월 29일 “긴급할 필요는 없다”고 언급했습니다. 다음 날 아침 8월 핵심 PCE 물가가 전월 대비 0.2% 상승한 것으로 Commerce Department 발표했습니다. 9월 30일 종가 기준으로 Polymarket은 10월 인상 가능성을 33.5%로 가격 매겼으며, 이는 이틀 전 68.5%에서 하락한 수치입니다. 해당 회의 전 마지막 고용보고서인 9월 고용보고서는 10월 2일에 발표될 예정입니다.