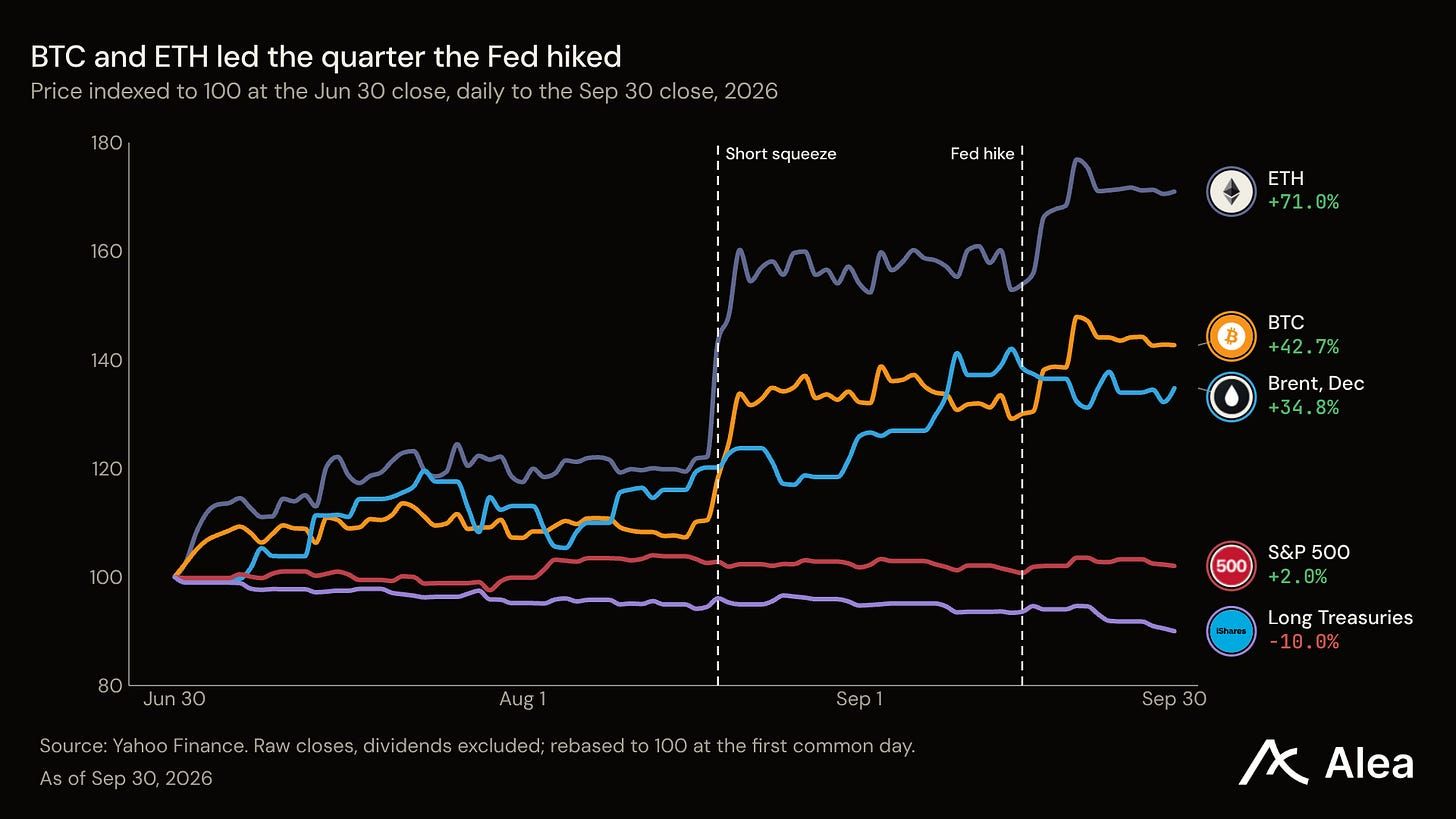
Cuando se abrió el trimestre, Polymarket le dio a un aumento de tasas de septiembre menos de una posibilidad entre tres. La Fed aumentó el 16 de sep, su primer aumento desde julio de 2023, y el Treasury a 10 años cerró el 30 de sep en 5.29%, su cierre más alto desde 2002. El activo que se supone que un aumento debe perjudicar primero subió más. BTC ganó 42.7%, su mejor trimestre desde finales de 2024, y ETH ganó 71.0%, su mejor desde principios de 2021.
Conclusiones
El mercado dudó del aumento, y la Fed lo entregó. El 30 de jun, Polymarket valoró un aumento de septiembre en 29.5%. La Fed elevó su rango a 3.75% a 4.00% el 16 de sep en una votación de 12 a 0.
El dinero se encareció más rápido que los precios. El rendimiento real a 10 años cerró el trimestre en 2.93%, su nivel más alto desde 2008, mientras que la inflación esperada apenas se movió.
Los compradores de cripto regresaron a través de fondos spot, sin dinero prestado. Los fondos spot de BTC y ETH en EE.UU. recibieron 9.4 mil millones de dólares y revirtieron las salidas de la primavera, mientras que el interés abierto perpetuo cayó en términos de monedas.
Microsoft y Meta impulsaron el S&P 500. El índice ganó 2.0% mientras que su miembro mediano perdió 4.4%.
El petróleo fue el otro ganador. El Brent de diciembre subió 34.8% mientras el Estrecho de Ormuz permanecía en disputa, y dos refinadoras se ubicaron entre las ocho principales del S&P 500.
Los bonos y los prestatarios perdieron terreno ante el aumento. Los Treasuries a largo plazo cayeron 10.0%, y los constructores de viviendas y las utilities fueron los más débiles de 13 grupos sectoriales.
Mercado de activos cruzados: Cripto y petróleo lideraron el trimestre
Dos costos subieron en el Q3: el precio del dinero y el precio del petróleo. Las mayores ganancias fueron para cripto y para el propio petróleo, con ETH, BTC y el Brent de diciembre cada uno terminando más de un tercio al alza. El S&P 500 y el Nasdaq 100 cerraron cerca de donde empezaron, los Treasuries a largo plazo perdieron una décima parte de su valor, y el índice del dólar subió 0.3%.
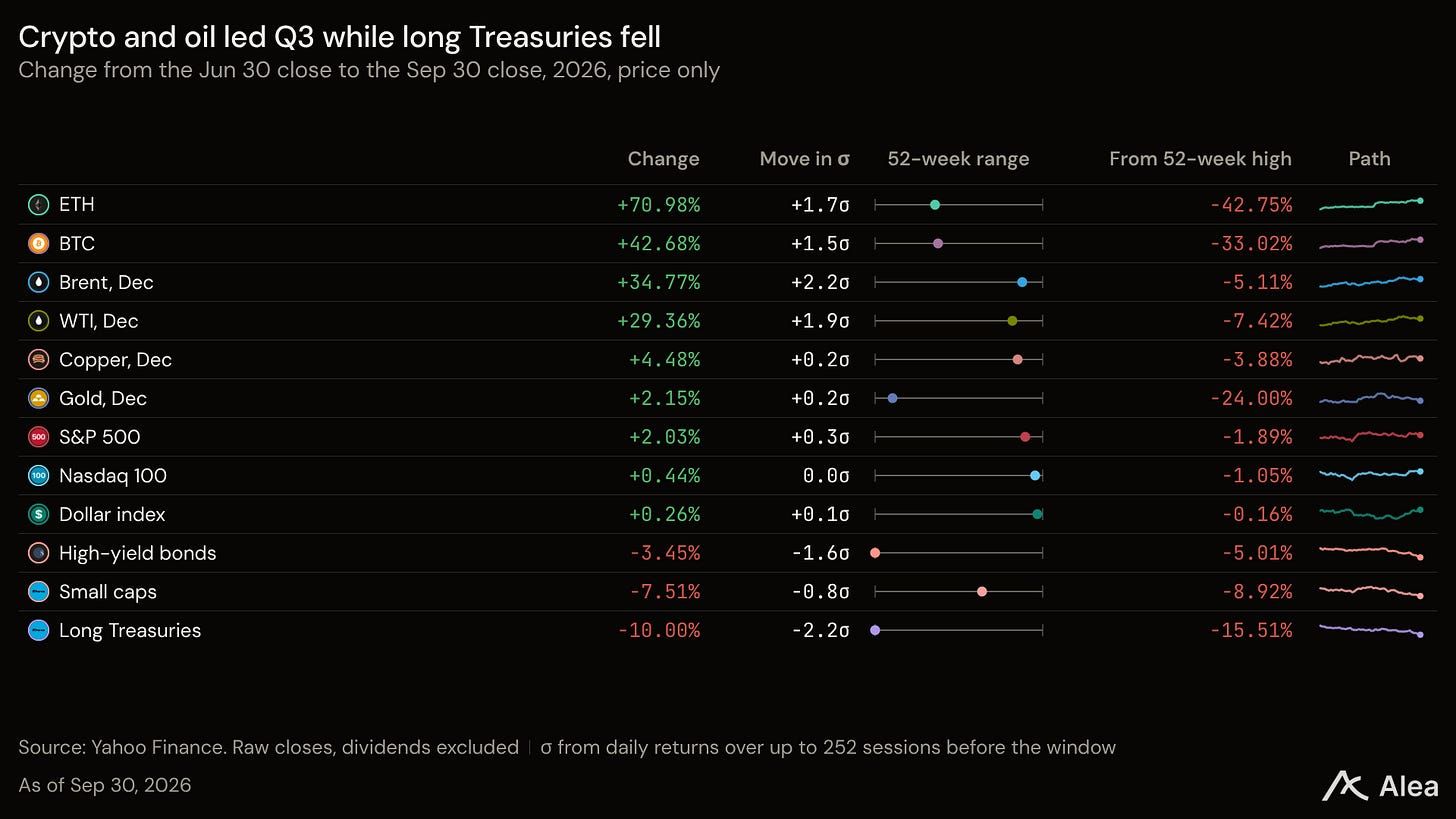
El liderazgo cambió cada mes, comenzando con el petróleo en julio, cuando el WTI de primer mes subió 21.8% y las acciones de chips cayeron 21.2%. Cripto y oro lideraron en agosto, con BTC ganando 25.0% y el oro de primer mes 9.1%. Septiembre perteneció a las tasas, con el rendimiento a 10 años subiendo de 4.75% a 5.29%, y a las acciones más grandes, lideradas por Meta. Durante el trimestre, la participación fue amplia en cripto y escasa en acciones de EE.UU., y la volatilidad de las acciones terminó donde comenzó: el VIX cerró el 30 de sep en 16.3, frente a 16.5 el 30 de jun.
Macro: Llegó el aumento y el dinero se encareció
El mercado pasó la mayor parte del Q3 valorando una pausa. El 30 de jun, Polymarket dio a un aumento de septiembre 29.5% y a ningún cambio 62.5%. El precio del aumento superó por primera vez el 50% el 22 de jul, el día antes de que el Brent de primer mes cerrara por encima de 100 dólares, y una semana después tres funcionarios de la Fed votaron por un aumento que la mayoría rechazó. Luego las nóminas de julio cayeron en 23,000, el Departamento de Trabajo informó el 7 de ago, y el precio del aumento bajó a 27.5% en una semana.
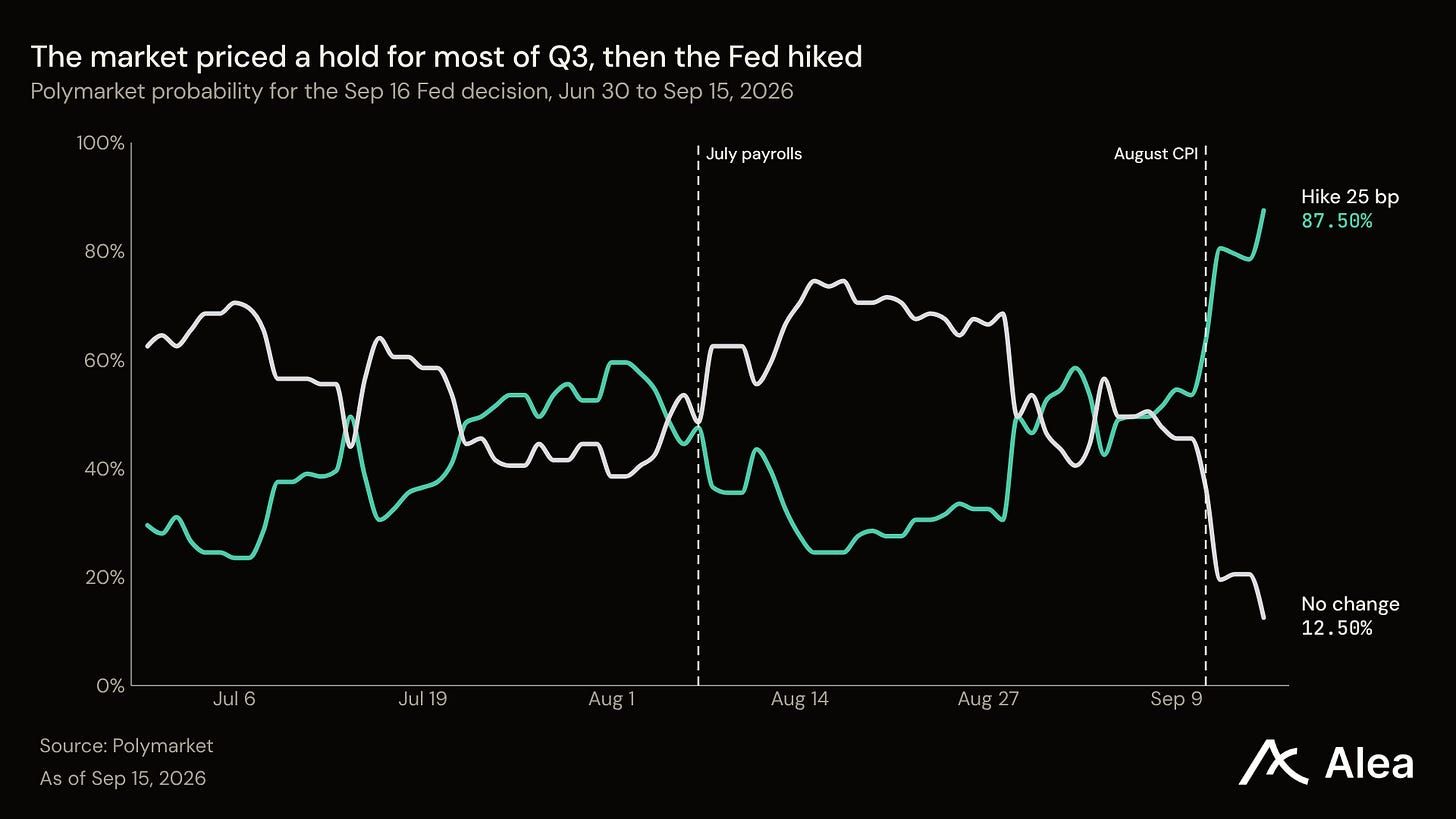
Dos eventos lo decidieron. En Jackson Hole el 28 de ago, el presidente de la Fed Kevin Warsh llamó al objetivo del 2% "una meta firme y fija". Luego los precios al consumidor de agosto subieron 0.4% en el mes, el Departamento de Trabajo informó el 11 de sep, y el precio del aumento alcanzó 87.5% para el 15 de sep. La Fed elevó su rango al día siguiente, sin disidencia. Su comunicado dijo que la actividad económica "se expande a un ritmo sólido". Con el aumento valorado en 87.5%, la decisión en sí no movió mucho los mercados: los rendimientos a largo plazo apenas cambiaron ese día, y dos sesiones después BTC se ubicó 7.0% por encima de su cierre previo a la decisión.
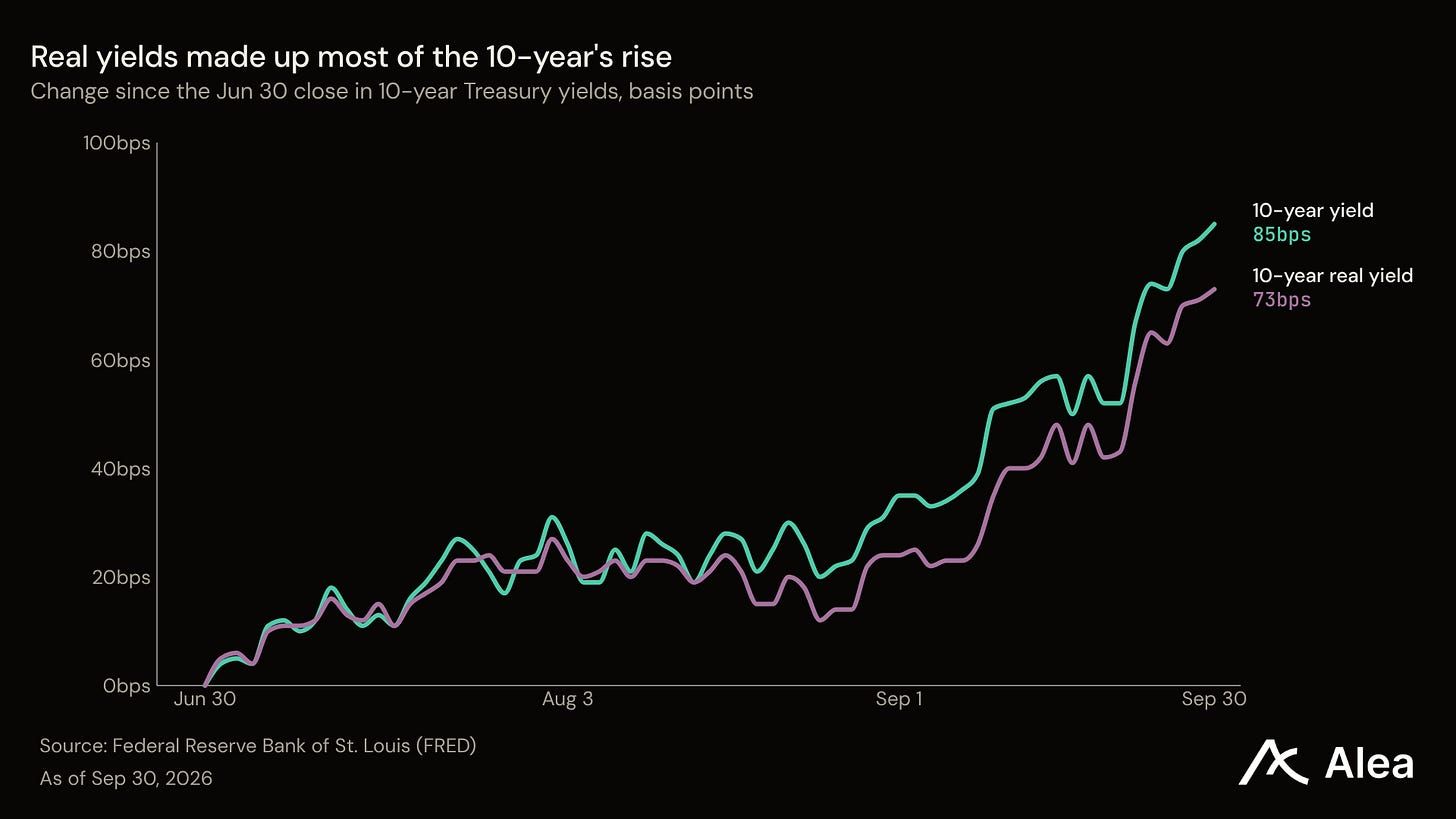
Los compradores de bonos cobraron más por prestar y mantuvieron su pronóstico de inflación casi igual. En la curva par del Treasury, el rendimiento a 10 años subió 85 pb hasta 5.29%. El de 2 años y el de 30 años cada uno subió alrededor de 74 pb. El rendimiento real a 10 años, el retorno que un comprador asegura después de la inflación esperada, subió 73 pb hasta 2.93%, su cierre más alto desde noviembre de 2008. La inflación implícita, la tasa de inflación que implican esos dos rendimientos, pasó de 2.24% a 2.36%. La curva también se empinó, ya que la ventaja del 10 años sobre el 2 años se amplió de 30 pb a 41 pb. El Treasury vendió bonos a 30 años a 5.216% el 13 de ago, y seis días después anunció recompras de bonos a largo plazo de al menos 4 mil millones de dólares por operación, el doble del máximo anterior.
La Fed decide la próxima vez el 28 de oct, y el trimestre terminó con un segundo aumento valorado como el resultado menos probable. El presidente de la Fed de Nueva York John Williams dijo el 29 de sep que "no hay necesidad de urgencia". A la mañana siguiente, los precios PCE subyacentes de agosto subieron 0.2% en el mes, el Departamento de Comercio informó. Para el cierre del 30 de sep, Polymarket valoró un aumento de octubre en 33.5%, bajando desde 68.5% dos días antes. Las nóminas de septiembre, el último informe de empleo antes de esa reunión, están programadas para el 2 de oct.