Làn sóng đầu tiên của các quỹ ETF tiền điện tử cung cấp quyền truy cập vào Bitcoin thông qua các kênh môi giới tiêu chuẩn. Các ETF BTC này đã thu hút >$50B in net inflows cho đến nay qua các tên như IBIT, FBTC, BITB, và nhiều hơn nữa.
ETH, SOL, và HYPE mỗi loại đều tuân theo lộ trình quy định riêng của mình, giải quyết riêng các yêu cầu về custody, giám sát và phân loại. Khi đủ tài sản cá nhân đã vượt qua lộ trình quy định riêng, một rổ tài sản trở nên khả thi. Rổ tài sản là một loại sản phẩm hoàn toàn khác vì nó loại bỏ hoàn toàn các quyết định lựa chọn tài sản và tỷ trọng khỏi bàn của cố vấn.
Trong số này, chúng ta xem xét từng giai đoạn đã giải quyết được điều gì và tại sao việc áp dụng chỉ số đang thay đổi căn bản hệ thống đường ống cơ bản của thị trường.

ETF Wrapper Thực Sự Giải Quyết Điều Gì
Một ETF chuyển đổi tài sản thành chứng khoán niêm yết có thể truy cập qua môi giới, được giữ trong custody được quản lý, định giá trong ngày và có thể đối chiếu trong các hệ thống báo cáo dành cho cổ phiếu. Trước tháng 1/2024, BTC yêu cầu tài khoản sàn giao dịch tiền điện tử, hệ thống custody riêng biệt và khung tuân thủ không được thiết kế cho tài sản kỹ thuật số. Wrapper đã loại bỏ tất cả những điều đó.
GBTC, quỹ tín thác BTC của Grayscale, tính phí 2% mỗi năm dưới dạng sản phẩm closed-end. Khi IBIT ra mắt với mức 0.25%, các nhà đầu tư GBTC đã nhanh chóng chuyển sang.
IBIT là spot Bitcoin ETF của BlackRock được thiết kế để mang lại cho nhà đầu tư khả năng tiếp xúc với BTC thông qua sản phẩm giao dịch trên sàn mà không cần ví, custody trực tiếp hay tài khoản sàn giao dịch. ETHA của BlackRock tuân theo cùng cấu trúc đối với Ethereum.

Làn Sóng Altcoin ETF Năm 2025
BTC đến trước vì CME đã ra mắt hợp đồng tương lai BTC vào tháng 12/2017, tạo ra thỏa thuận chia sẻ giám sát mà SEC yêu cầu trước khi phê duyệt sản phẩm spot, và phán quyết của Tòa án DC Circuit tháng 8/2023 đã buộc phải phê duyệt sau khi SEC từ chối đơn chuyển đổi của Grayscale.
Dưới thời Gensler, SEC đã nêu rõ SOL là chứng khoán trong các hành động thực thi chống lại Binance và Coinbase, khiến SOL ETF trở nên bất khả thi bất kể cơ sở hạ tầng custody hay thị trường tương lai. Điều đã thay đổi là SAB 121, quy tắc kế toán yêu cầu ngân hàng ghi nhận crypto của khách hàng như một khoản nợ trên bảng cân đối, đã bị bãi bỏ vào tháng 1/2025. FDIC cũng gỡ bỏ yêu cầu phê duyệt trước đối với hoạt động crypto của ngân hàng vào tháng 3/2025. Và SEC đã thông qua tiêu chuẩn niêm yết chung vào tháng 9/2025 cho phép các ETP đủ điều kiện niêm yết mà không cần đệ trình thay đổi quy tắc riêng lẻ cho SEC.
Rổ Tài Sản Ủy Quyền Lựa Chọn Tài Sản Cho Chỉ Số
Mua IBIT mang lại khả năng tiếp xúc với Bitcoin, nhưng nó không trả lời các câu hỏi xây dựng danh mục rộng hơn mà cố vấn phải giải quyết trước khi thêm nó. Bitcoin trong lịch sử có biến động hàng năm khoảng 40%. Việc định cỡ đúng yêu cầu biết chính xác ngân sách rủi ro còn lại của phần danh mục còn lại.
Thêm ETH hoặc SOL mang lại lớp phức tạp thứ hai vì mỗi tài sản đại diện cho luận điểm khác nhau về nơi giá trị tích lũy trong stack crypto. Quản lý 3 ETF tài sản đơn lẻ buộc phải đưa ra quyết định tỷ trọng rõ ràng, liên tục mà hầu hết cố vấn truyền thống không được trang bị để thực hiện.
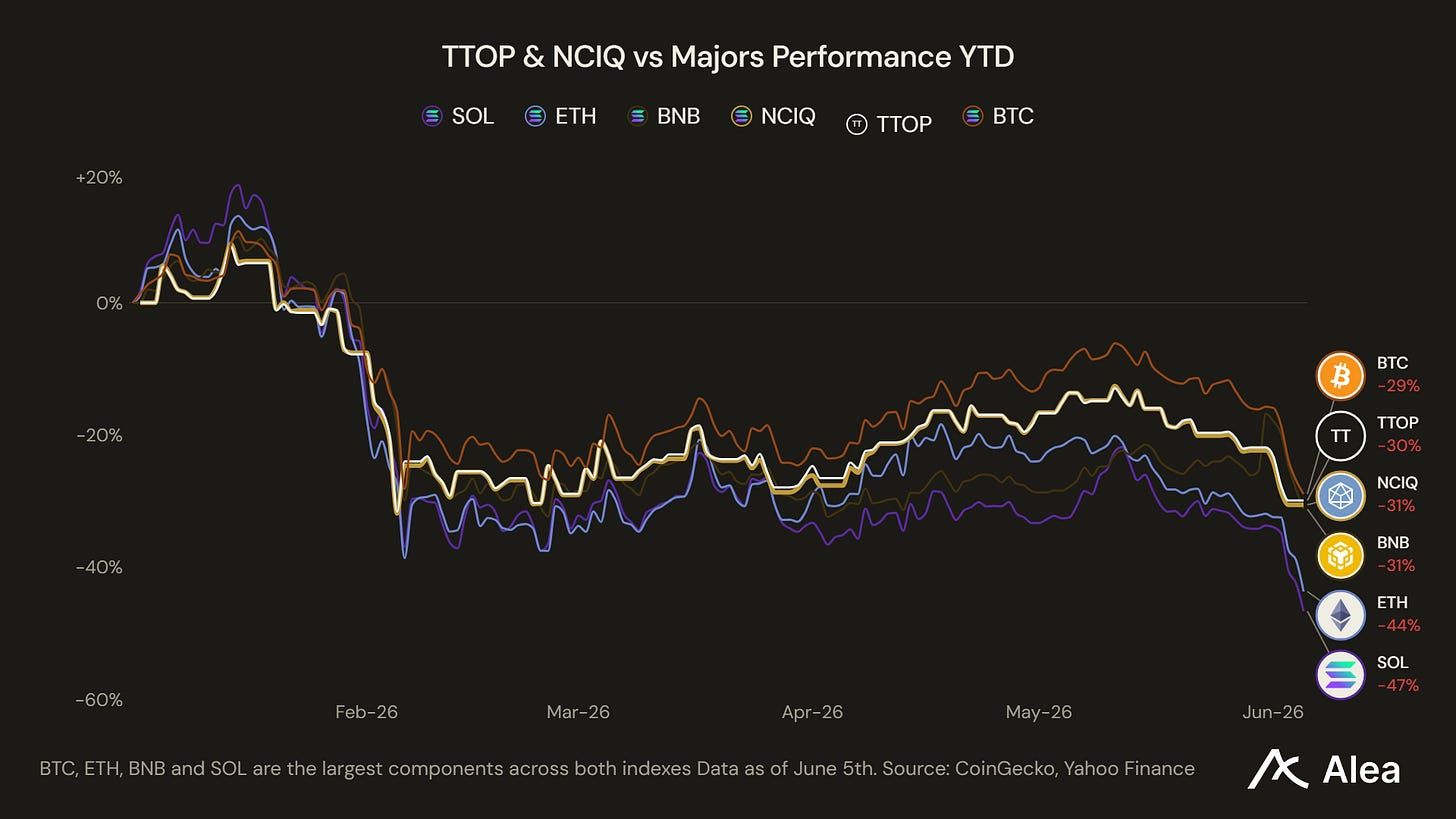
Một rổ như Hashdex’s Crypto Index ETF (NCIQ), Bitwise’s 10 Crypto Index Fund (BITW), hoặc các quỹ chỉ số vốn hóa thị trường rộng do các nhà phát hành như 21shares ra mắt (như FTSE Crypto 10 index ETF của họ) loại bỏ các quyết định thứ hai và thứ ba đó.
Bitwise’s 10 Crypto Index Fund đã hoạt động từ năm 2017 và hiện nắm giữ rổ tài sản crypto trọng số vốn hóa thị trường của các tài sản crypto lớn, cung cấp một trong những ví dụ sớm nhất về việc tiếp xúc crypto được đóng gói như phân bổ lớp tài sản thay vì đặt cược token đơn lẻ.
Chỉ số xử lý việc lựa chọn tài sản và tỷ trọng vốn hóa thị trường nên cố vấn đầu tư chỉ xử lý quy mô sleeve.
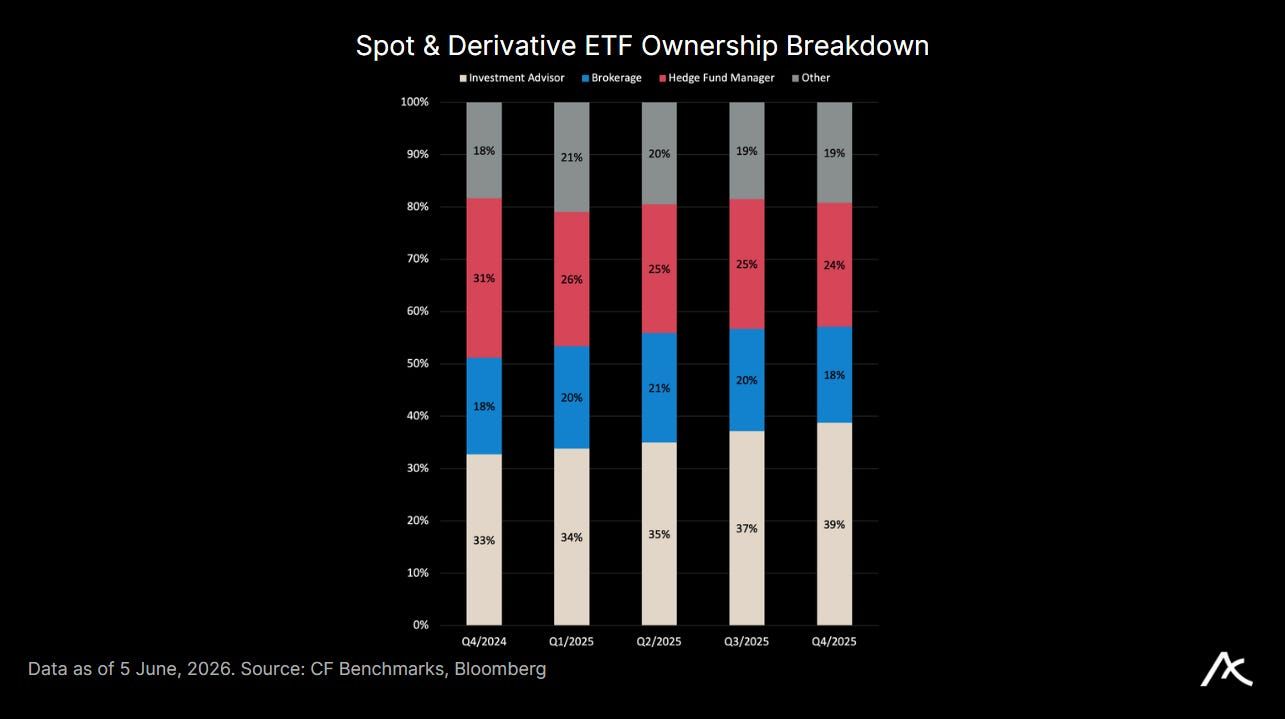
Sự chuyển dịch từ việc chọn tài sản thủ công sang ủy quyền chỉ số trực tiếp quyết định sự pha trộn nhà nắm giữ cơ bản. Khối lượng ETF tài sản đơn lẻ ban đầu tập trung cao ở các quỹ phòng hộ sử dụng BTC ETF làm hàng tồn kho giao dịch basis, mua dài hạn chúng để đối ứng short hợp đồng tương lai CME nhằm kiếm carry.
Registered Investment Advisors (RIAs), ngược lại, thêm vào qua biến động vì vị thế đã trở thành một phần của khung phân bổ, những vị thế này trở thành các lệnh mua thụ động không nhạy cảm với giá. CF Benchmarks phát hiện các cố vấn đầu tư đã tăng vị thế IBIT tổng hợp 145% từ Q4 2024 đến Q4 2025 trong khi quỹ phòng hộ giảm tiếp xúc 28% trong cùng kỳ.
Model Portfolios & Phân Bổ Không Tùy Quyết
Lập luận AUM dính phụ thuộc vào cách cố vấn thực tế triển khai phân bổ. Hầu hết cố vấn tại wirehouse và RIA lớn vận hành model portfolio là các mẫu phân bổ tiêu chuẩn trong đó ủy ban đầu tư thiết lập các hạng mục và tỷ lệ phần trăm, không phải cố vấn cá nhân.
Một ủy ban có thể phê duyệt "2% trong NCIQ" như sleeve crypto nhưng không phê duyệt "0.8% IBIT, 0.5% ETHA, 0.4% trong SOL ETF, và 0.3% trong BHYP” vì đó là việc nắm rõ vị thế về tỷ trọng tương đối giữa BTC, ETH, SOL, và HYPE. Hầu hết ủy ban đầu tư sẽ không thực hiện mức phân tích intra-crypto đó, và compliance sẽ không ký duyệt bốn hạng mục crypto riêng biệt mà không có khung hệ thống đằng sau mỗi cái.
Một khi ETF rổ như NCIQ trở thành hạng mục model portfolio, việc mua trở nên không tùy quyết:
Dòng vốn tự động: Mỗi đồng đô la khách hàng mới được đưa vào model đó tự động mua phần tương ứng của NCIQ.
Cân bằng lại cơ học: Mỗi chu kỳ cân bằng lại khi crypto hoạt động kém so với tỷ trọng mục tiêu sẽ kích hoạt mua tự động, bất kể triển vọng về BTC.
Ma sát thể chế: Việc vào và ra khỏi model portfolio đòi hỏi rất nhiều giấy tờ. Rườm rà này khiến cố vấn rất khó bán hoảng loạn trong các đợt giảm giá.
Đây là lý do tại sao các rổ đa tài sản đại diện cho bước tiến lớn. ETF rổ được nhúng bên trong model portfolio tạo ra nhu cầu không tùy quyết, lặp lại, do cân bằng lại thúc đẩy.