A primeira onda de ETFs de cripto forneceu acesso ao Bitcoin por meio de trilhos de corretagem padrão. Esses ETFs de BTC atraíram >$50B em net inflows até o momento em nomes como IBIT, FBTC, BITB e outros.
ETH, SOL e HYPE seguiram cada um seu próprio caminho regulatório, atendendo separadamente aos requisitos de custódia, vigilância e classificação. Assim que ativos individuais suficientes tiverem percorrido seus próprios caminhos regulatórios, uma cesta se torna possível. Cestas são um tipo de produto completamente diferente, pois retiram inteiramente do assessor as decisões de seleção e ponderação de ativos.
Nesta edição, analisamos o que cada fase resolveu e por que a adoção de índices está mudando fundamentalmente a infraestrutura subjacente do mercado.

O que o Wrapper de ETF Realmente Resolve
Um ETF converte um ativo em um título listado, acessível via corretora, mantido em custódia regulada, precificado intradiário e conciliável dentro de sistemas de reporte construídos para ações. Antes de janeiro de 2024, o BTC exigia uma conta em exchange de cripto, trilhos de custódia separados e estruturas de compliance não projetadas para ativos digitais. O wrapper removeu tudo isso.
GBTC, o trust de BTC da Grayscale, cobrava 2% ao ano como produto closed-end. Quando o IBIT foi lançado a 0,25%, os cotistas do GBTC migraram prontamente.
IBIT é o ETF spot de Bitcoin da BlackRock projetado para oferecer exposição a BTC por meio de um produto negociado em bolsa, sem carteiras, custódia direta ou contas em exchanges. O ETHA da BlackRock segue a mesma estrutura para Ethereum.

A Onda de ETFs de Altcoins de 2025
O BTC veio primeiro porque a CME lançou futuros de BTC em dezembro de 2017, criando o acordo de compartilhamento de vigilância exigido pela SEC antes de aprovar um produto spot, e a decisão do DC Circuit Court de agosto de 2023 forçou essa aprovação após a SEC rejeitar o pedido de conversão da Grayscale.
Sob Gensler, a SEC havia nomeado explicitamente SOL como security em ações de enforcement contra Binance e Coinbase, tornando um ETF de SOL impossível independentemente da infraestrutura de custódia ou mercados de futuros. O que mudou foi a revogação do SAB 121, a regra contábil que exigia que bancos mantivessem cripto de clientes como passivo no balanço, em janeiro de 2025. O FDIC também removeu os requisitos de aprovação prévia para atividades de cripto de bancos em março de 2025. E a SEC adotou padrões genéricos de listagem em setembro de 2025 que permitem que ETPs qualificados sejam listados sem submissões individuais de rule-change à SEC.
Cestas Delegam a Seleção de Ativos ao Índice
Comprar IBIT dá exposição a Bitcoin, mas não responde às questões mais amplas de construção de portfólio que um assessor precisa resolver antes de adicioná-lo. O Bitcoin historicamente apresentou volatilidade anualizada de ~40%. Dimensioná-lo corretamente exige saber exatamente quanto do orçamento de risco do restante do portfólio ainda resta.
Adicionar ETH ou SOL introduz uma segunda camada de complexidade, pois cada ativo representa uma tese fundamentalmente diferente sobre onde o valor se acumula na pilha de cripto. Gerenciar 3 ETFs de ativo único força uma decisão explícita e contínua de ponderação que a maioria dos assessores tradicionais não está preparada para tomar.
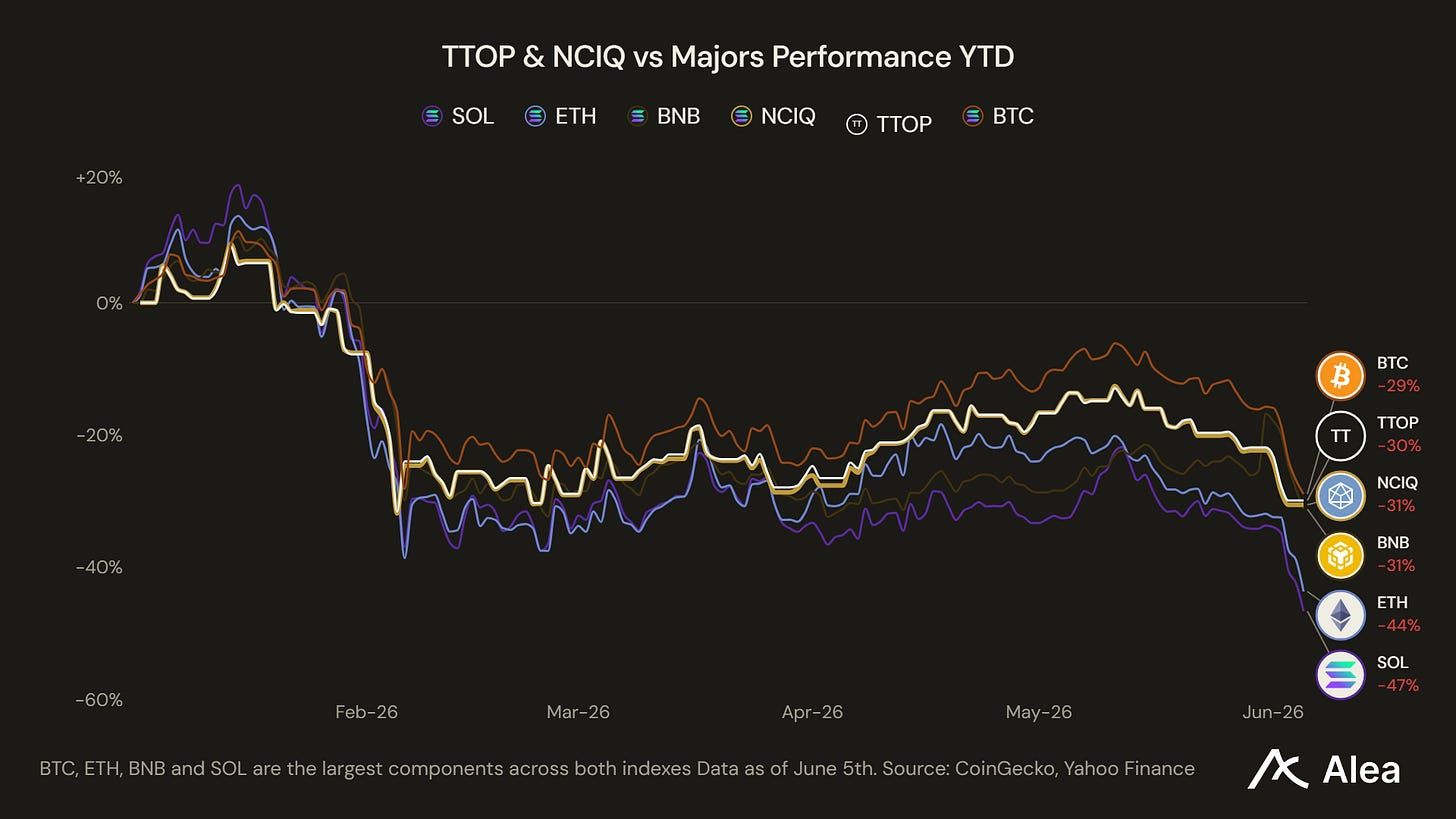
Uma cesta como o Hashdex’s Crypto Index ETF (NCIQ), o Bitwise’s 10 Crypto Index Fund (BITW) ou fundos de índice de market-cap amplo lançados por emissores como 21shares (como seu FTSE Crypto 10 index ETF) remove essas decisões de segunda e terceira ordem.
O Bitwise’s 10 Crypto Index Fund opera desde 2017 e hoje detém uma cesta ponderada por market-cap dos principais ativos cripto, fornecendo um dos primeiros exemplos de exposição a cripto sendo embalada como alocação de classe de ativo em vez de uma aposta em token único.
O índice cuida da seleção de ativos e da ponderação por market-cap, de modo que o assessor de investimentos só precisa definir o tamanho do sleeve.
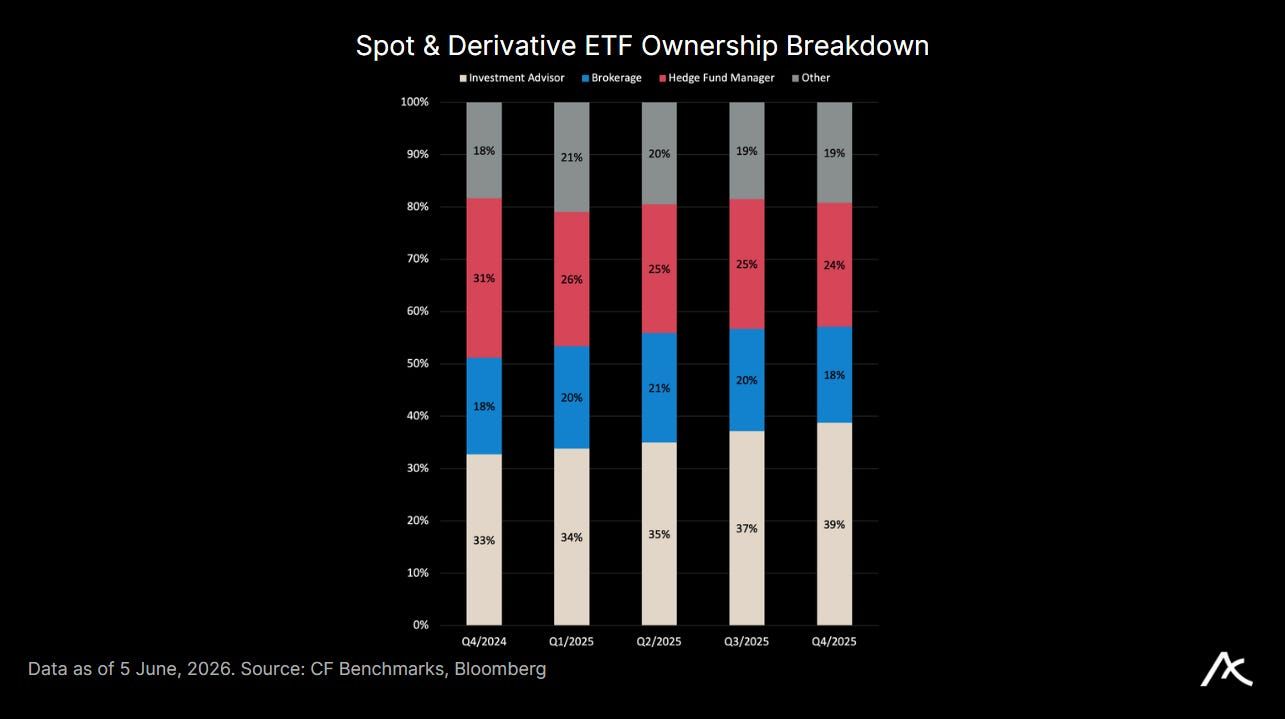
Essa mudança da seleção manual de ativos para a delegação ao índice determina diretamente a composição dos holders subjacentes. O volume inicial dos ETFs de ativo único esteve altamente concentrado entre hedge funds que usavam os ETFs de BTC como inventário para basis-trade, comprando-os contra venda a descoberto de futuros da CME para obter carry.
Registered Investment Advisors (RIAs), por outro lado, adicionaram durante a volatilidade porque a posição passou a fazer parte de um framework de alocação; esses se tornam bids passivos insensíveis a preço. CF Benchmarks constatou que os assessores de investimento aumentaram sua posição agregada em IBIT em 145% do 4T 2024 ao 4T 2025, enquanto os hedge funds reduziram a exposição em 28% no mesmo período.
Model Portfolios & Alocação Não Discricionária
O argumento de AUM sticky depende de como os assessores realmente implantam as alocações. A maioria dos assessores em wirehouses e RIAs maiores utiliza model portfolios, que são templates de alocação padronizados nos quais um comitê de investimentos define os itens e percentuais, não o assessor individual.
Um comitê pode aprovar “2% em NCIQ” como sleeve de cripto, mas não “0,8% IBIT, 0,5% ETHA, 0,4% em um ETF de SOL e 0,3% em BHYP”, pois isso significa tomar uma posição explícita sobre os pesos relativos entre BTC, ETH, SOL e HYPE. A maioria dos comitês de investimento não realiza esse nível de análise intra-cripto, e o compliance não aprovará quatro itens de linha de cripto separados sem um framework sistemático por trás de cada um.
Uma vez que um ETF de cesta como NCIQ se torna um item de linha de model portfolio, a compra se torna não discricionária:
Inflows Automatizados: Todo novo dólar de cliente direcionado para esse model compra automaticamente sua parcela pro-rata de NCIQ.
Rebalanceamento Mecânico: Todo ciclo de rebalanceamento em que cripto fica abaixo do peso-alvo dispara compras automáticas, independentemente da visão sobre BTC.
Atrito Institucional: Entrar e sair de um model portfolio exige muita papelada. Essa burocracia torna muito difícil para os assessores venderem no pânico durante quedas de mercado.
É por isso que cestas multi-ativo representam um grande avanço. ETFs de cesta incorporados dentro de um model portfolio criam demanda não discricionária, recorrente e impulsionada por rebalanceamento.