암호화폐 ETF의 첫 번째 물결은 표준 브로커리지 레일을 통해 비트코인에 대한 접근성을 제공했습니다. 이러한 BTC ETF는 IBIT, FBTC, BITB 등 다양한 종목을 통해 현재까지 >$50B의 순유입을 유치했습니다.
ETH, SOL, HYPE는 각각 별도의 규제 경로를 따랐으며, 보관, 감시, 분류 요건을 개별적으로 충족했습니다. 충분한 개별 자산이 자체 규제 경로를 통과하면 바스켓 상품이 가능해집니다. 바스켓은 자산 선정과 비중 결정의 책임을 전적으로 어드바이저에게서 덜어주는 완전히 다른 유형의 상품입니다.
이번 호에서는 각 단계가 해결한 문제와 인덱스 도입이 시장의 근본적인 인프라를 어떻게 변화시키고 있는지 살펴봅니다.

ETF 래퍼가 실제로 해결하는 것
ETF는 자산을 상장 증권으로 전환하여 브로커리지에서 접근 가능하고, 규제된 보관소에 보관되며, 장중 가격이 책정되고, 주식용 보고 시스템 내에서 조정 가능하게 만듭니다. 2024년 1월 이전에는 BTC를 보유하려면 암호화폐 거래소 계좌, 별도의 보관 레일, 디지털 자산용으로 설계되지 않은 컴플라이언스 프레임워크가 필요했습니다. 래퍼는 이 모든 것을 제거했습니다.
GBTC, Grayscale의 BTC 트러스트는 폐쇄형 상품으로 연 2%의 수수료를 부과했습니다. IBIT가 0.25%로 출시되자 GBTC 보유자들은 즉시 이동했습니다.
IBIT은 BlackRock의 현물 Bitcoin ETF로, 투자자에게 지갑, 직접 보관, 거래소 계좌 없이 BTC 노출을 제공하는 거래소 상장 상품입니다. BlackRock의 ETHA도 Ethereum에 대해 동일한 구조를 따릅니다.

2025년 알트코인 ETF 물결
BTC가 가장 먼저 나온 이유는 CME가 2017년 12월 BTC 선물을 출시하여 SEC가 현물 상품 승인 전에 요구했던 감시 공유 계약을 만들었고, DC 순회법원의 2023년 8월 판결이 SEC가 Grayscale의 전환 신청을 거부한 후 승인을 강제했기 때문입니다.
Gensler 집권 당시 SEC는 Binance와 Coinbase에 대한 집행 조치에서 SOL을 명시적으로 증권으로 지목했기 때문에, 보관 인프라나 선물 시장과 무관하게 SOL ETF는 불가능했습니다. 달라진 점은 SAB 121로, 고객 암호화폐를 대차대조표 부채로 보유하도록 요구하는 회계 규칙이 2025년 1월 폐지된 것입니다. FDIC도 2025년 3월 은행의 암호화폐 관련 활동에 대한 사전 승인 요건을 제거했습니다. 그리고 SEC는 2025년 9월 일반 상장 기준을 채택하여 적격 ETP가 개별 규칙 변경 제출 없이 상장할 수 있게 했습니다.
바스켓은 자산 선정을 인덱스에 위임한다
IBIT을 매수하면 Bitcoin 노출이 생기지만, 어드바이저가 추가하기 전에 해결해야 하는 broader 포트폴리오 구성 질문에는 답하지 않습니다. Bitcoin은 역사적으로 연간 변동성이 약 40%에 달합니다. 적절한 비중을 정하려면 나머지 포트폴리오가 감당할 수 있는 위험 예산이 정확히 얼마인지 알아야 합니다.
ETH나 SOL을 추가하면 각 자산이 암호화폐 스택에서 가치가 축적되는 위치에 대해 근본적으로 다른 논제를 대표하기 때문에 복잡성이 두 번째 층으로 증가합니다. 3개의 개별 단일 자산 ETF를 관리하려면 대부분의 전통적 어드바이저가 감당하기 어려운 명시적이고 지속적인 비중 결정이 필요합니다.
Hashdex의 Crypto Index ETF (NCIQ), Bitwise의 10 Crypto Index Fund (BITW), 또는 21shares와 같은 발행사가 출시한 시가총액 지수 펀드(예: FTSE Crypto 10 index ETF)와 같은 바스켓은 두 번째와 세 번째 결정을 제거합니다.
Bitwise의 10 Crypto Index Fund는 2017년부터 운용되어 왔으며 현재 주요 암호화폐 자산의 시가총액 가중 바스켓을 보유하고 있어, 암호화폐 노출이 단일 토큰 베팅이 아닌 자산군 배분으로 포장되는 초기 사례 중 하나를 제공합니다.
인덱스는 자산 선정과 시가총액 비중을 처리하므로 투자 어드바이저는 슬리브 규모만 결정하면 됩니다.
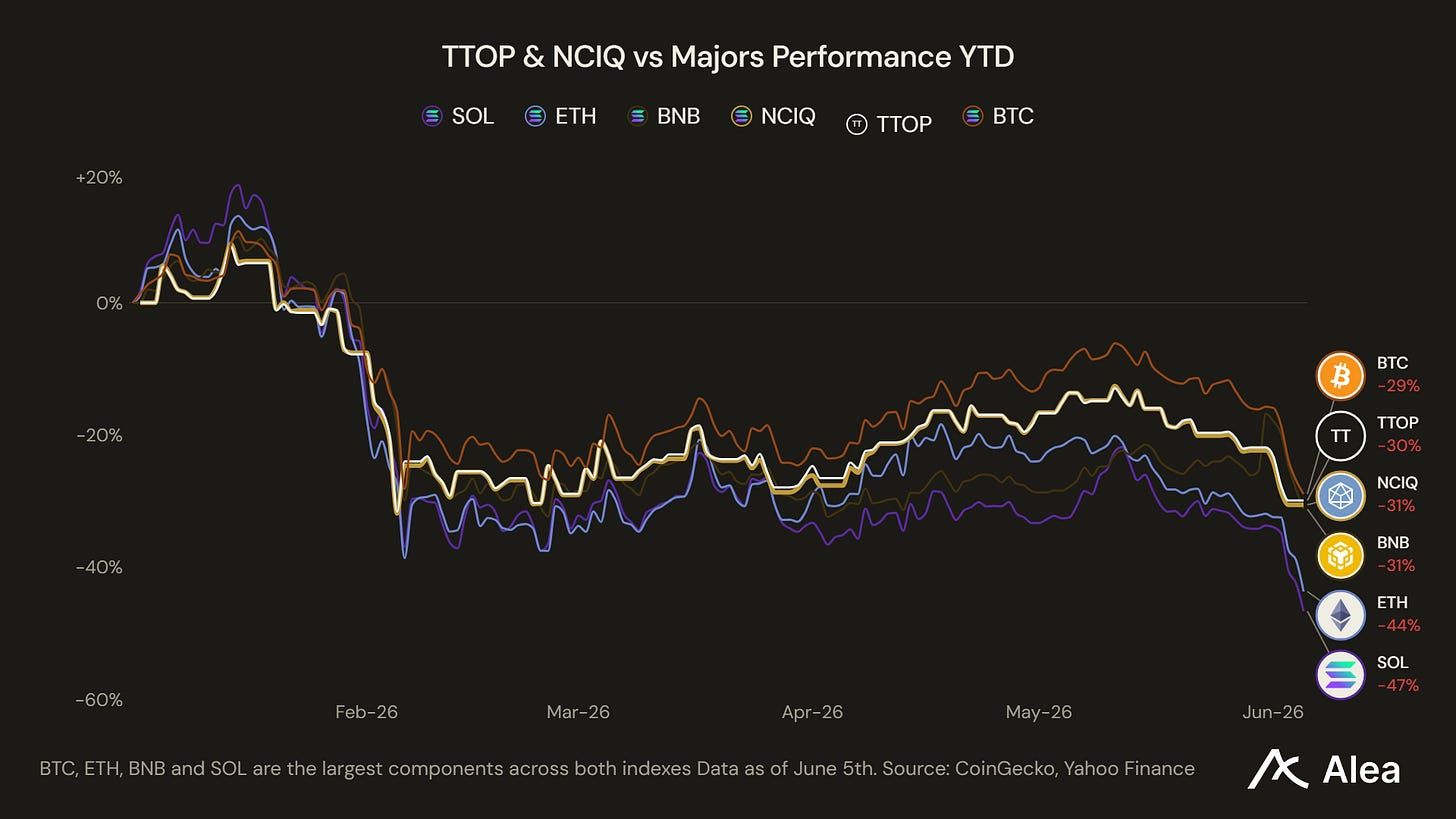
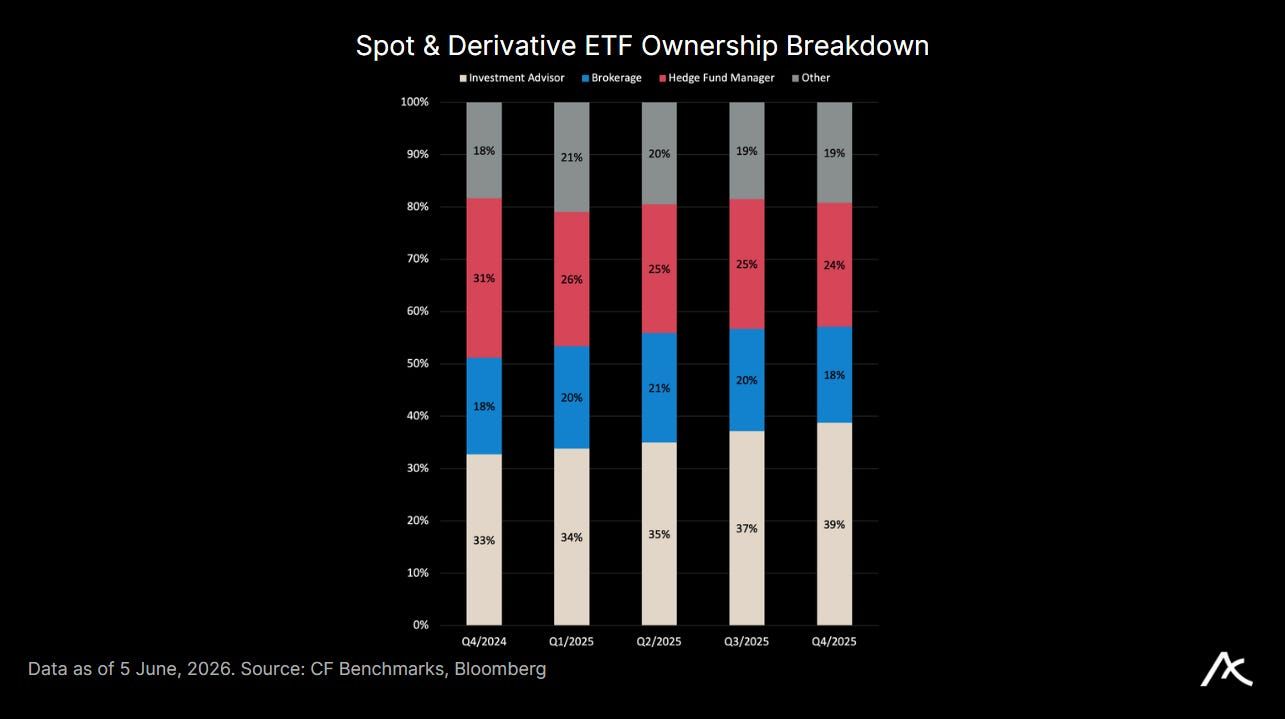
수동 자산 선정에서 인덱스 위임으로의 전환은 근본적인 보유자 구성을 직접 결정합니다. 초기 단일 자산 ETF 거래량은 BTC ETF를 베이시스 트레이드 재고로 활용하는 헤지펀드에 크게 집중되어 있었으며, CME 선물을 숏으로 잡고 롱 포지션을 취해 캐리를 얻었습니다.
반면 Registered Investment Advisors (RIAs)는 변동성에도 불구하고 배분 프레임워크의 일부가 된 포지션을 추가했으며, 이들은 가격에 민감하지 않은 패시브 bid가 됩니다. CF Benchmarks에 따르면 투자 어드바이저의 IBIT 보유량은 2024년 4분기부터 2025년 4분기까지 145% 증가한 반면, 헤지펀드는 같은 기간 동안 노출을 28% 줄였습니다.
모델 포트폴리오 및 비재량 배분
스티키 AUM 주장은 어드바이저가 실제로 배분을 어떻게 실행하는지에 따라 달라집니다. 대부분의 wirehouse와 대형 RIA 어드바이저는 모델 포트폴리오를 운용하며, 이는 개별 어드바이저가 아닌 투자위원회가 항목과 비율을 설정하는 표준화된 배분 템플릿입니다.
위원회는 "NCIQ에 2%"를 암호화폐 슬리브로 승인할 수는 있지만, "0.8% IBIT, 0.5% ETHA, 0.4% SOL ETF, 0.3% BHYP"는 승인하지 않을 것입니다. 이는 BTC, ETH, SOL, HYPE 간의 상대 비중에 대해 명시적인 입장을 취하는 것이기 때문입니다. 대부분의 투자위원회는 그 수준의 intra-crypto 분석을 수행하지 않으며, 컴플라이언스 부서도 각 항목에 대한 체계적인 프레임워크 없이 4개의 별도 암호화폐 항목을 승인하지 않을 것입니다.
NCIQ와 같은 바스켓 ETF가 모델 포트폴리오 항목이 되면 매수는 비재량적이 됩니다:
자동 유입: 해당 모델에 유입되는 모든 신규 고객 자금은 자동으로 NCIQ의 비례 지분을 매수합니다.
기계적 리밸런싱: 암호화폐가 목표 비중을 하회하는 모든 리밸런싱 주기에서 BTC 전망과 무관하게 자동 매수가 발생합니다.
기관적 마찰: 모델 포트폴리오에 진입하고 이탈하는 데는 많은 서류 작업이 필요합니다. 이 관료적 절차 때문에 어드바이저가 시장 하락 시 패닉 매도를 하기가 매우 어렵습니다.
이것이 바로 멀티 자산 바스켓이 큰 도약인 이유입니다. 모델 포트폴리오에 내장된 바스켓 ETF는 비재량적이고 반복적이며 리밸런싱 주도의 수요를 창출합니다.