La primera ola de ETFs de cripto proporcionó acceso a Bitcoin a través de rieles de corretaje estándar. Estos ETFs de BTC atrajeron >$50B en flujos netos hasta la fecha en nombres como IBIT, FBTC, BITB, y más.
ETH, SOL y HYPE siguieron cada uno su propio camino regulatorio, cumpliendo por separado los requisitos de custodia, vigilancia y clasificación. Una vez que suficientes activos individuales han despejado sus propias vías regulatorias, una canasta se vuelve posible. Las canastas son un tipo de producto completamente diferente porque quitan por completo las decisiones de selección de activos y ponderación del plato del asesor.
En esta edición, analizamos qué resolvió cada fase y por qué la adopción de índices está cambiando fundamentalmente la infraestructura subyacente del mercado.

Qué resuelve realmente el envoltorio ETF
Un ETF convierte un activo en un valor cotizado accesible a través de corretaje, mantenido en custodia regulada, con precio intradía y conciliable dentro de sistemas de reporte diseñados para acciones. Antes de enero de 2024, BTC requería una cuenta en un exchange de cripto, rieles de custodia separados y marcos de cumplimiento no diseñados para activos digitales. El envoltorio eliminó todo eso.
GBTC, el trust de BTC de Grayscale, cobraba 2% anual como producto de capital cerrado. Cuando IBIT se lanzó al 0.25%, los tenedores de GBTC rotaron de inmediato.
IBIT es el ETF spot de Bitcoin de BlackRock diseñado para dar a los inversores exposición a BTC a través de un producto cotizado en bolsa sin billeteras, custodia directa ni cuentas de exchange. ETHA de BlackRock sigue la misma estructura para Ethereum.

La ola de ETFs de altcoins 2025
BTC llegó primero porque CME lanzó futuros de BTC en diciembre de 2017, creando el acuerdo de intercambio de vigilancia que la SEC requería antes de aprobar un producto spot, y la sentencia de agosto de 2023 del Tribunal de Circuito de DC forzó esa aprobación después de que la SEC rechazara la solicitud de conversión de Grayscale.
Bajo Gensler, la SEC había nombrado explícitamente a SOL como un valor en acciones de cumplimiento contra Binance y Coinbase, haciendo imposible un ETF de SOL independientemente de la infraestructura de custodia o los mercados de futuros. Lo que cambió fue SAB 121, la regla contable que exigía a los bancos mantener cripto de clientes como un pasivo en el balance, que fue derogada en enero de 2025. La FDIC también eliminó los requisitos de aprobación previa para actividades cripto de bancos en marzo de 2025. Y la SEC adoptó estándares genéricos de listado en septiembre de 2025 que permiten que los ETPs que cumplan los requisitos se listen sin presentaciones individuales de cambio de regla ante la SEC.
Las canastas delegan la selección de activos al índice
Comprar IBIT da exposición a Bitcoin, pero no responde las preguntas más amplias de construcción de cartera que un asesor debe resolver antes de añadirlo. Bitcoin ha registrado históricamente una volatilidad anualizada de ~40%. Dimensionarlo correctamente requiere saber exactamente cuánto presupuesto de riesgo le queda al resto de la cartera.
Añadir ETH o SOL introduce una segunda capa de complejidad, ya que cada activo representa una tesis fundamentalmente diferente sobre dónde se acumula el valor en la pila cripto. Gestionar 3 ETFs de activo único obliga a tomar una decisión explícita y continua de ponderación que la mayoría de los asesores tradicionales no están en posición de tomar.
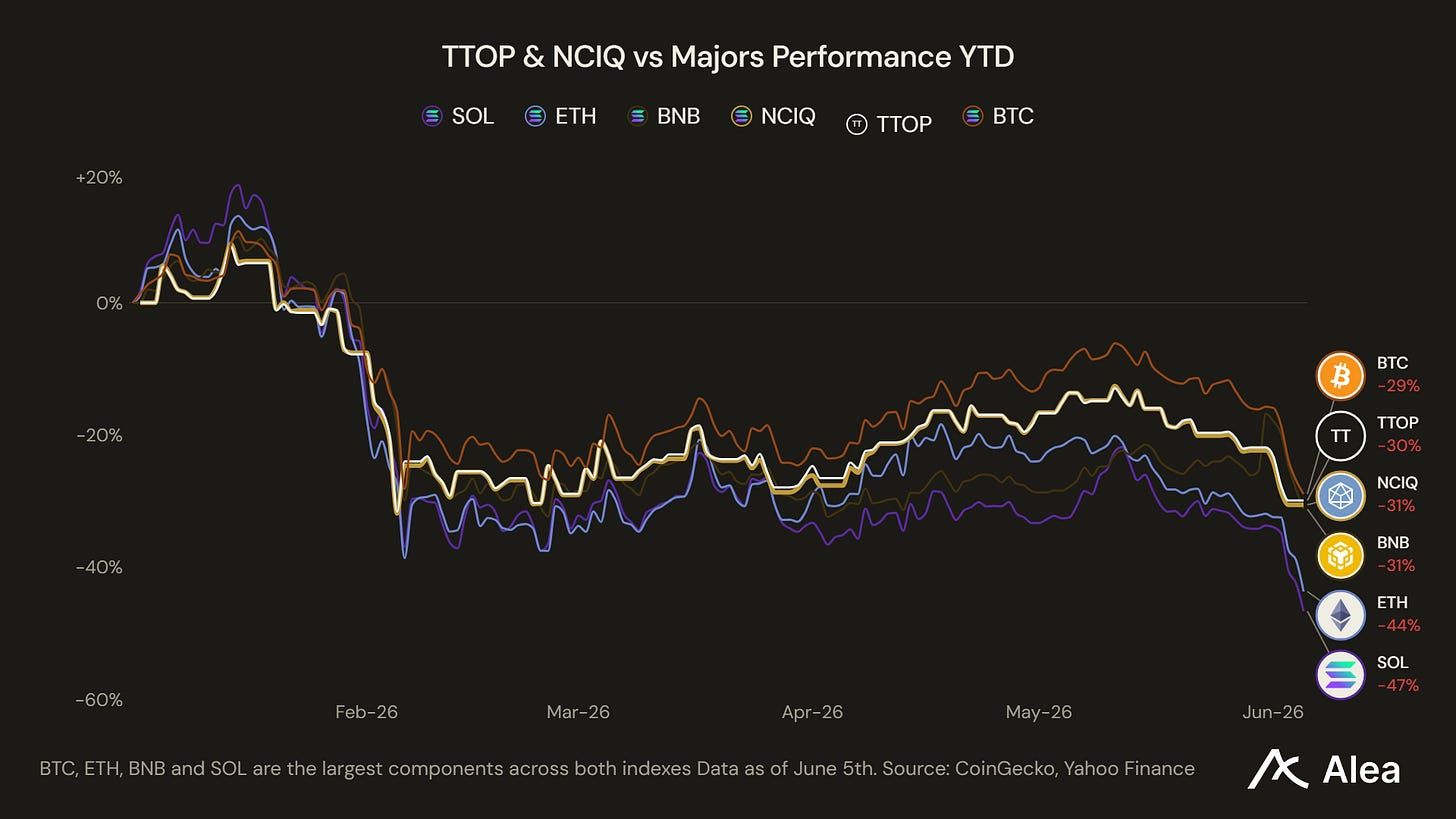
Una canasta como el ETF de Índice Cripto de Hashdex (NCIQ), el Fondo de Índice 10 Cripto de Bitwise (BITW), o los fondos de índice de capitalización de mercado amplia lanzados por emisores como 21shares (como su ETF del índice FTSE Crypto 10) elimina esas decisiones segunda y tercera.
El Fondo de Índice 10 Cripto de Bitwise opera desde 2017 y hoy mantiene una canasta ponderada por capitalización de mercado de los principales activos cripto, proporcionando uno de los primeros ejemplos de exposición cripto empaquetada como una asignación de clase de activo en lugar de una apuesta a un solo token.
El índice se encarga de la selección de activos y la ponderación por capitalización de mercado, por lo que el asesor de inversiones solo maneja el tamaño del sleeve.
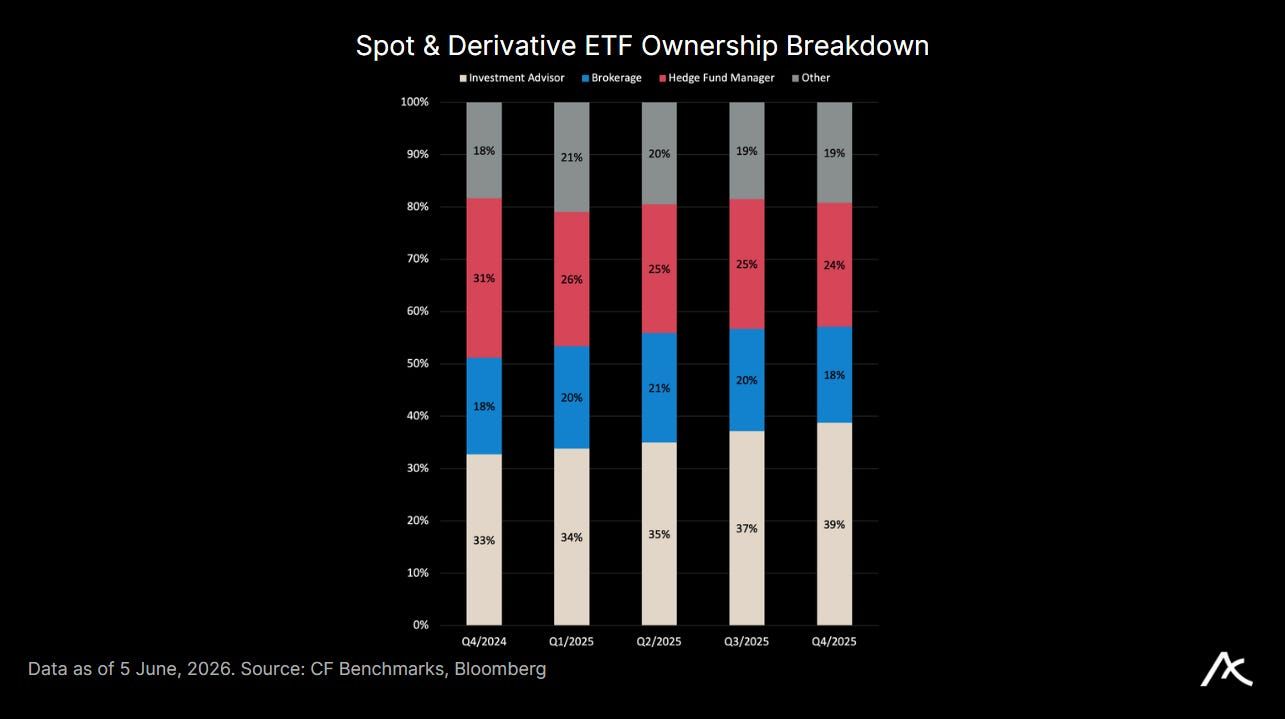
Este cambio de la selección manual de activos a la delegación en índices dicta directamente la mezcla de tenedores subyacente. El volumen inicial de ETFs de activo único estuvo altamente concentrado entre hedge funds que usaban los ETFs de BTC como inventario para operaciones de base, comprándolos en largo contra futuros cortos de CME para ganar carry.
Los Asesores de Inversiones Registrados (RIAs), en cambio, añadieron a través de la volatilidad porque la posición se había convertido en parte de un marco de asignación; estos se convierten en ofertas pasivas insensibles al precio. CF Benchmarks encontró que los asesores de inversión aumentaron su posición agregada en IBIT un 145% desde el Q4 2024 hasta el Q4 2025, mientras que los hedge funds redujeron su exposición un 28% en el mismo período.
Modelos de cartera y asignación no discrecional
El argumento de AUM pegajoso depende de cómo los asesores despliegan realmente las asignaciones. La mayoría de los asesores en wirehouses y RIAs más grandes ejecutan modelos de cartera que son plantillas de asignación estandarizadas donde un comité de inversiones establece las partidas y porcentajes, no el asesor individual.
Un comité puede aprobar "2% en NCIQ" como sleeve cripto pero no "0.8% IBIT, 0.5% ETHA, 0.4% en un ETF de SOL y 0.3% en BHYP" porque eso implica tomar una posición explícita sobre las ponderaciones relativas entre BTC, ETH, SOL y HYPE. La mayoría de los comités de inversión no realizarán ese nivel de análisis intra-cripto, y el cumplimiento no aprobará cuatro partidas cripto separadas sin un marco sistemático detrás de cada una.
Una vez que un ETF de canasta como NCIQ se convierte en una partida de modelo de cartera, la compra se vuelve no discrecional:
Flujos automatizados: Cada nuevo dólar de cliente canalizado hacia ese modelo compra automáticamente su parte proporcional de NCIQ.
Rebalanceo mecánico: Cada ciclo de rebalanceo en el que cripto subperforma su peso objetivo activa compras automáticas, independientemente de la perspectiva sobre BTC.
Fricción institucional: Entrar y salir de un modelo de cartera requiere mucho papeleo. Este trámite hace que sea muy difícil para los asesores vender por pánico durante las caídas del mercado.
Por eso las canastas multi-activo representan un gran avance. Los ETFs de canasta integrados dentro de un modelo de cartera crean demanda no discrecional, recurrente y impulsada por rebalanceo.