The Flow Brief es un escaneo de mitad de semana, centrado en gráficos, de hacia dónde se movió el capital cripto a través de flujos de ETF, cestas sectoriales, derivados y mercados de predicción.
Nuestro boletín semanal insignia, Pulse, cubre el panorama completo. Lee el último Pulse

The Weekly Tape
El rebote de alivio obtuvo su confirmación esta semana. BTC cayó a $61.6K antes del dato de CPI del martes antes de recuperar $64K en cuestión de horas tras la publicación, manteniendo ahora una segunda semana de recuperación desde los mínimos de 21 meses en $58K.

La capitalización total del mercado cripto añadió ~$200B en la última semana y ahora se sitúa en ~$2.4T, extendiendo la recuperación de la semana pasada.

Los ETF spot de Bitcoin y Ethereum en EE.UU. registraron ~$500M en salidas el lunes a pesar de las perspectivas positivas a principios de julio, cuando los flujos finalmente se volvieron positivos. Los ETF de ETH vieron una salida similar el lunes.
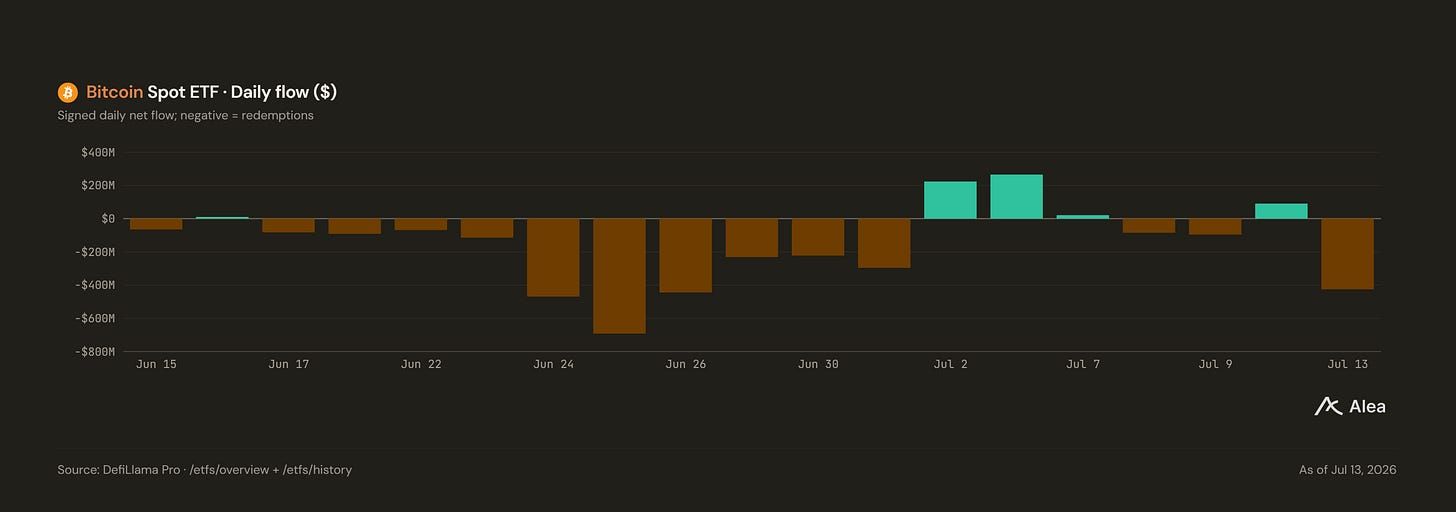
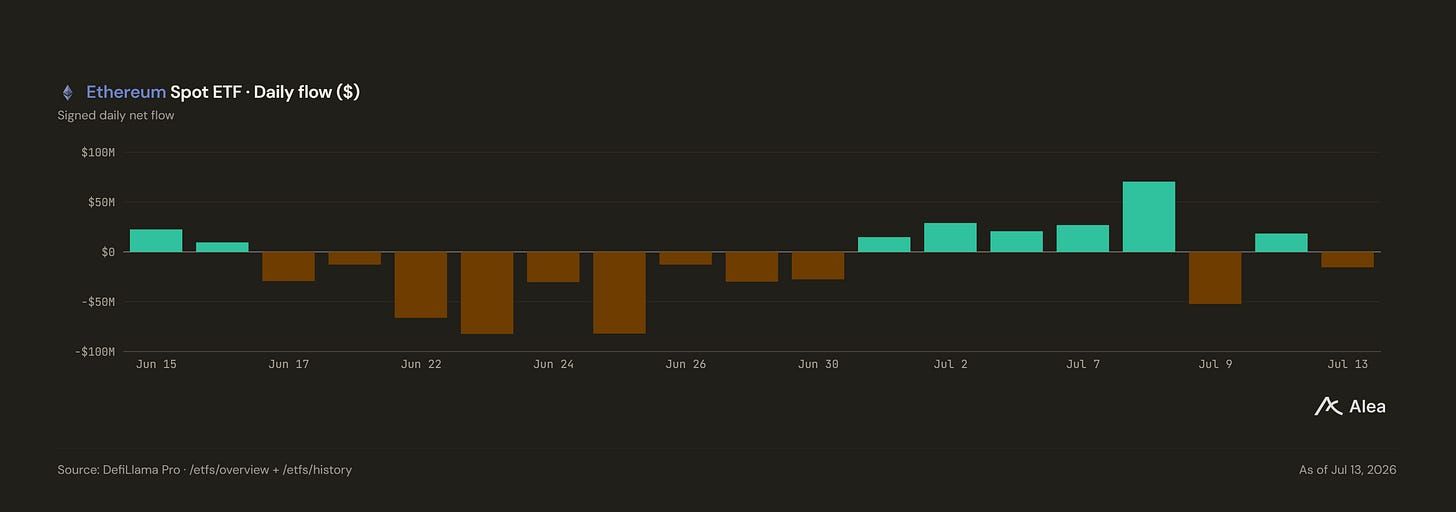
Los ETF de HYPE se han mantenido relativamente planos las últimas dos semanas.
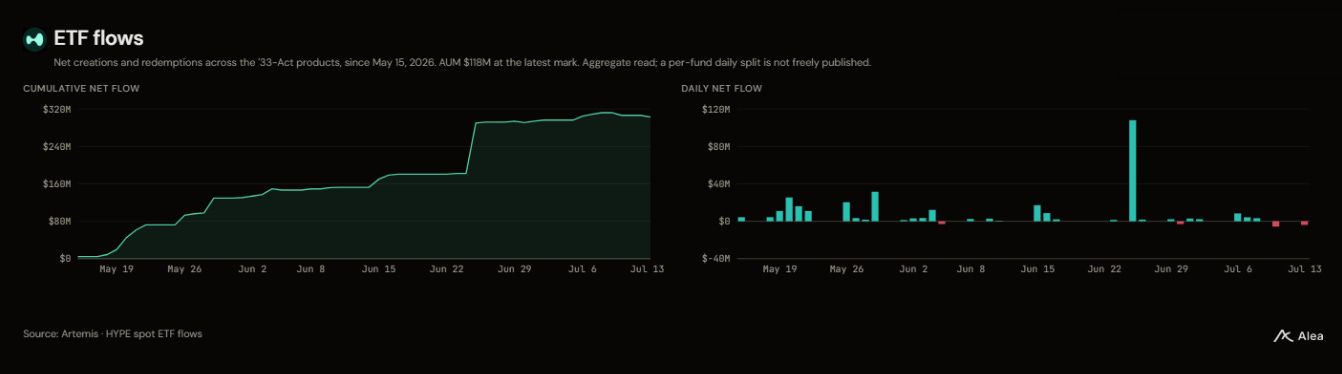
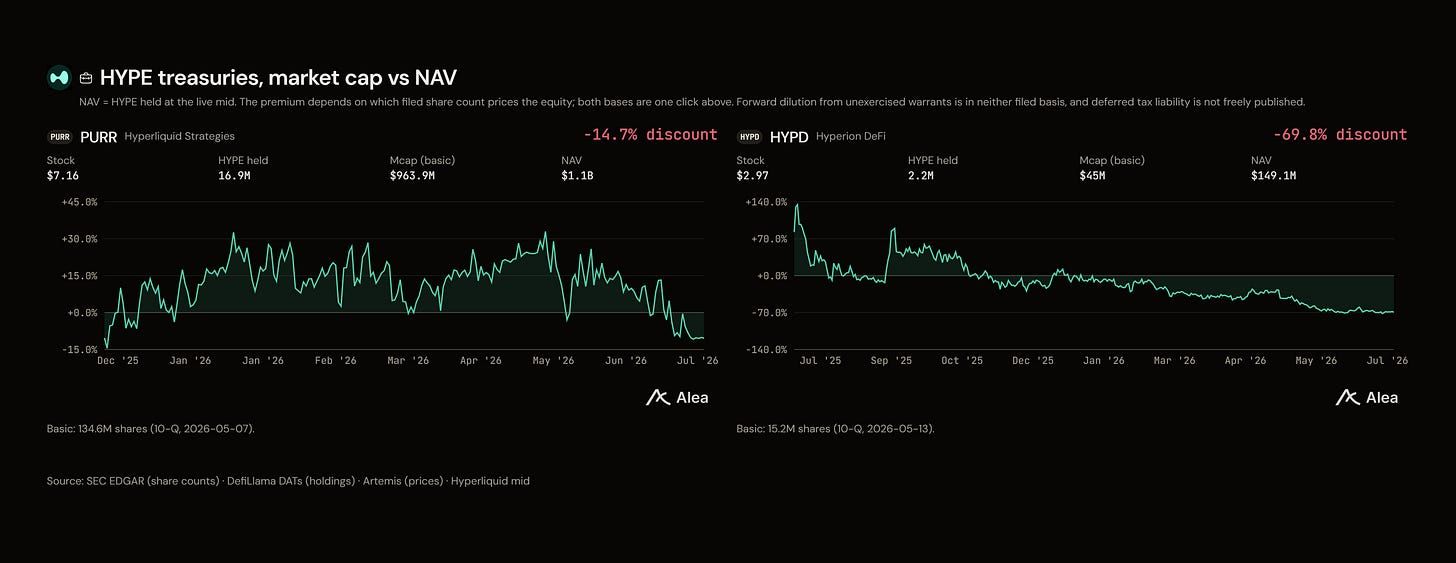
Sin embargo, los DATs de HYPE están viendo caer su mNAV por debajo de 1x.
El 8-K del 13 de julio de Strategy muestra que las tenencias de BTC permanecen sin cambios en 843,775 mientras que la reserva en USD creció $450M hasta un total de $3.0B, extendiendo la pista de dividendos sin tocar la pila de BTC esta vez. Esto ocurre tras la venta de 3,588 BTC de la semana pasada para financiar los dividendos del Q2.
El CPI de junio se situó en 3.5% frente a un consenso de 3.8%, con el core en 2.6% y el headline cayendo 0.4% mes a mes, la mayor caída mensual desde abril de 2020.
Este dato tuvo más peso de lo habitual porque la Fed de Warsh pasó las últimas semanas debatiendo abiertamente una subida del 29 de julio, por lo que BTC estaba descontando riesgo de subida en lugar de esperar un recorte.
The Casino Moved to Robinhood Chain
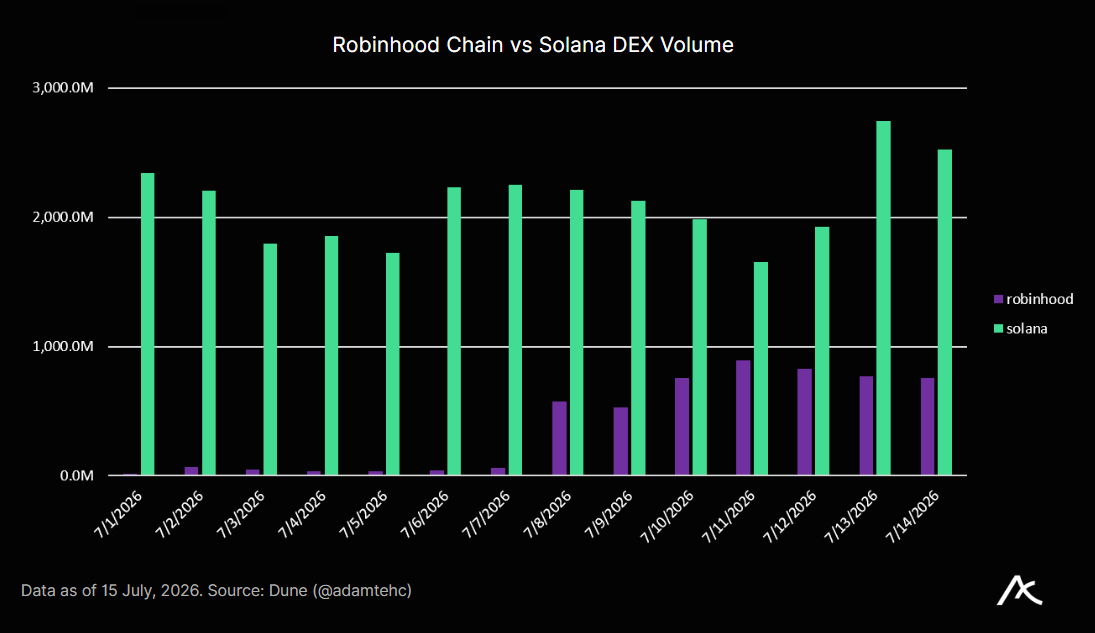
Robinhood Chain sigue siendo el principal tema de conversación por segunda semana consecutiva, ya que la actividad del launchpad se ha hecho con el flujo de la cadena. El TVL actual se sitúa en $175M mientras que los volúmenes DEX promedian más de $700M al día durante la última semana.
El elemento central es Noxa. NOXA.fun, el launchpad nativo de la cadena, generó $2.33M en comisiones de protocolo el 11 de julio, aproximadamente 4x lo que tomó Pump.fun el mismo día, y recaudó ~$7.66M en comisiones durante la semana. El 13 de julio el equipo quemó el 40% del suministro de tokens.
Sin embargo, disputas internas sobre el reparto de ingresos provocaron que el deployer se desactivara en medio de una racha exitosa, haciendo que perdieran millones en comisiones diarias mientras los volúmenes siguen subiendo.
El otro lado de ese flujo es Solana, donde el resurgimiento liderado por Ansem de la semana pasada se está enfriando a medida que el dólar marginal de trinchera migra al nuevo venue.
Derivatives Positioning
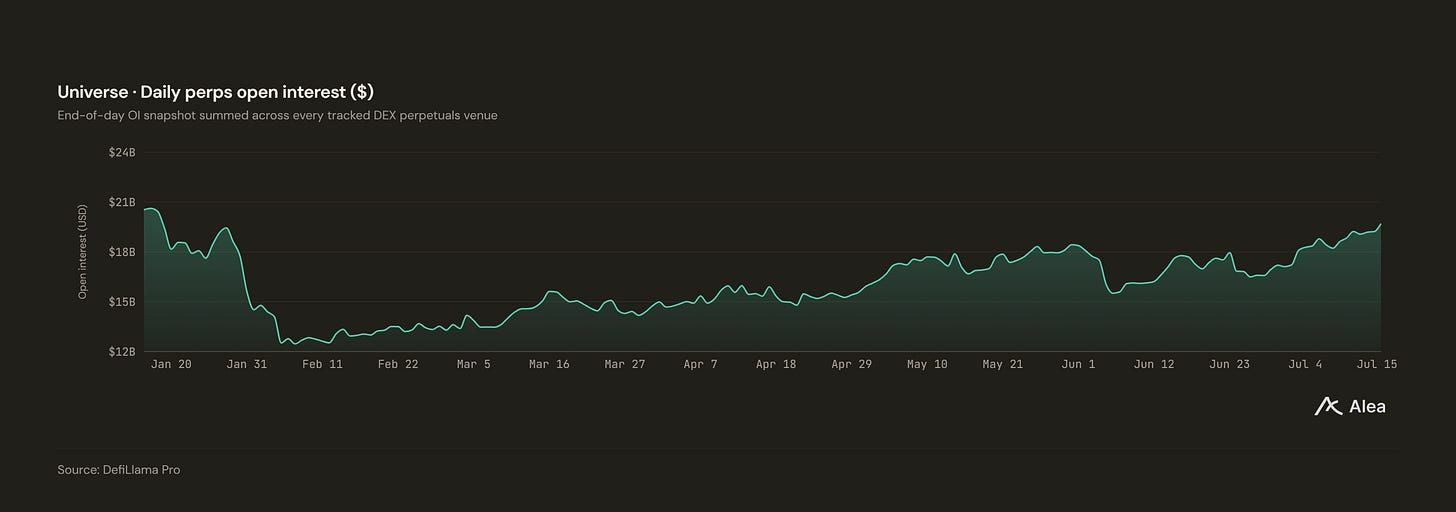
El interés abierto agregado de perp DEX se sitúa en $19.2B, aumentando lentamente desde la cifra de $17-18B de la semana pasada. Tras el dato de CPI se añadieron ~$500M de OI durante la noche.
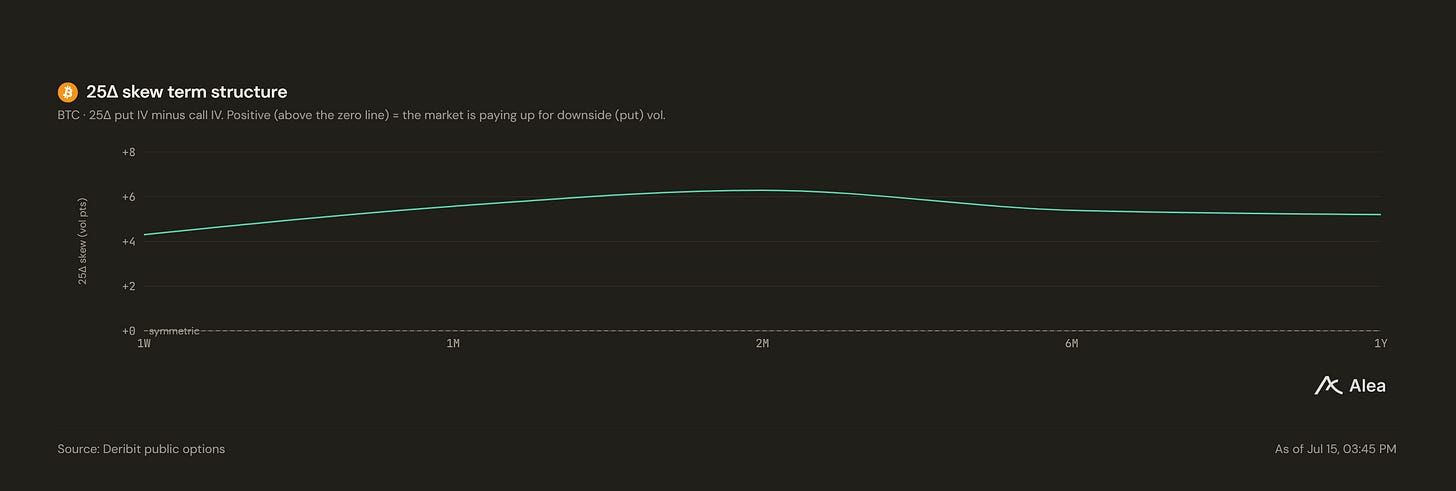
El skew de 25-delta de BTC es el indicador de si los desks creyeron el dato. La semana pasada la curva se situó positiva en todos los tenores, +7.5pts a 1W desvaneciéndose a +5.6pts a 1Y, con coberturas concentradas en el frente.
La curva de esta semana vio caer el tenor de 1W 3.2pts, el mayor movimiento en cualquier punto de la curva, por lo que las coberturas realmente eran sobre la decisión del 29 de julio. Pero la joroba en 2M (+6.3pts) ahora se sitúa sobre la ventana de septiembre, lo que significa que los desks trasladaron la protección al siguiente evento en lugar de retirarla.
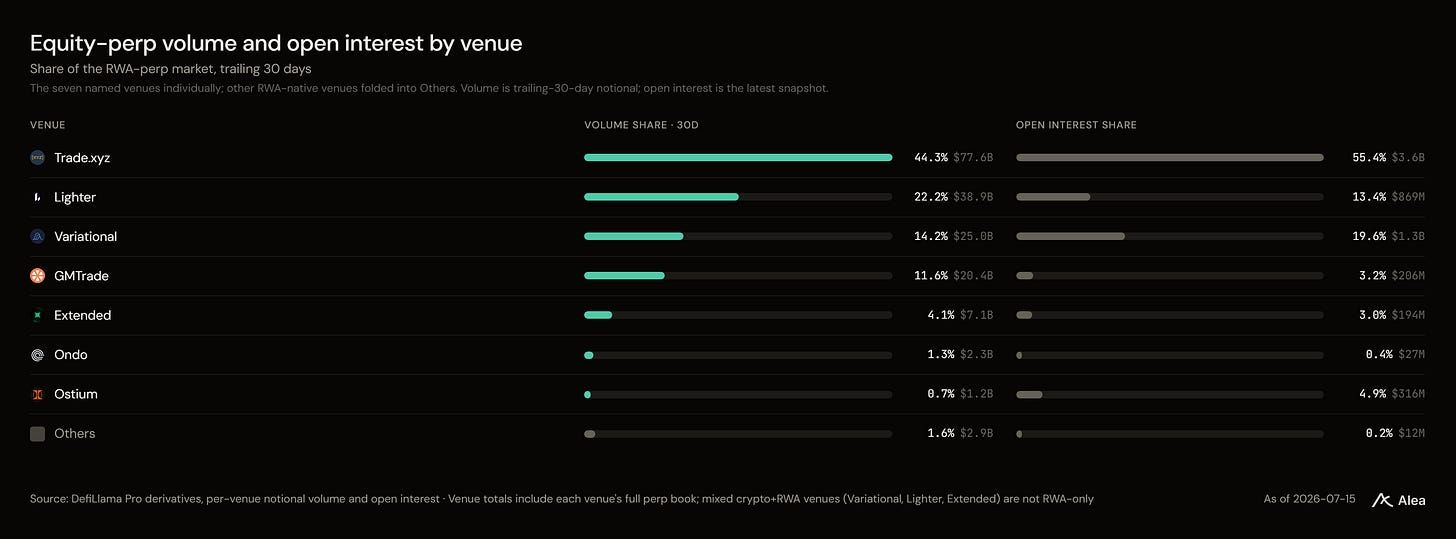
En Hyperliquid, el interés abierto de HIP-3 se mantiene en $3.6B con TradeXYZ aún por encima del 95% del volumen builder-market. En las plataformas de perps RWA onchain, TradeXYZ mantiene una cuota mayoritaria del 55%.
Prediction Markets
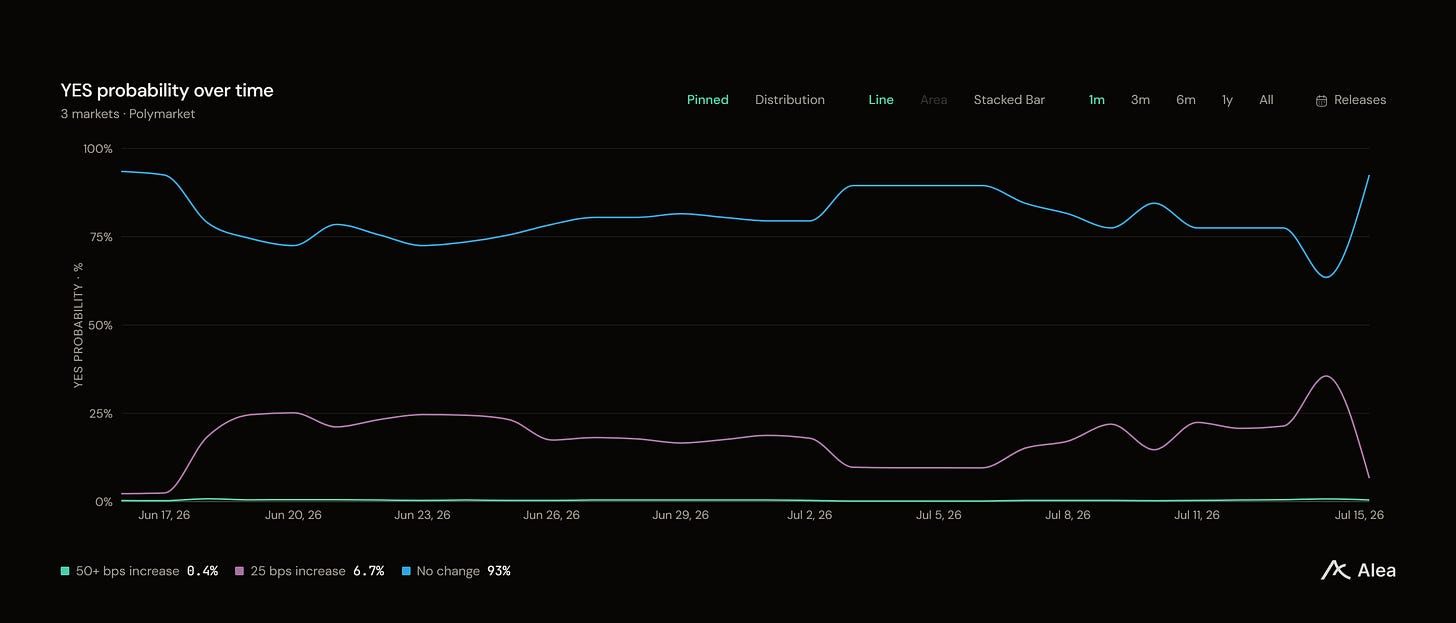
El mercado de FOMC del 29 de julio de Polymarket ahora se sitúa en 93% hold, 7% para una subida de 25bps, y menos del 1% para un recorte. Las probabilidades de subida subieron a principios de julio antes de reajustarse en minutos tras la publicación del CPI, y los traders apostando por cero recortes en todo 2026 aún mantienen el 79.8%, por lo que el dato eliminó la cola de subida sin añadir una puja de relajación.
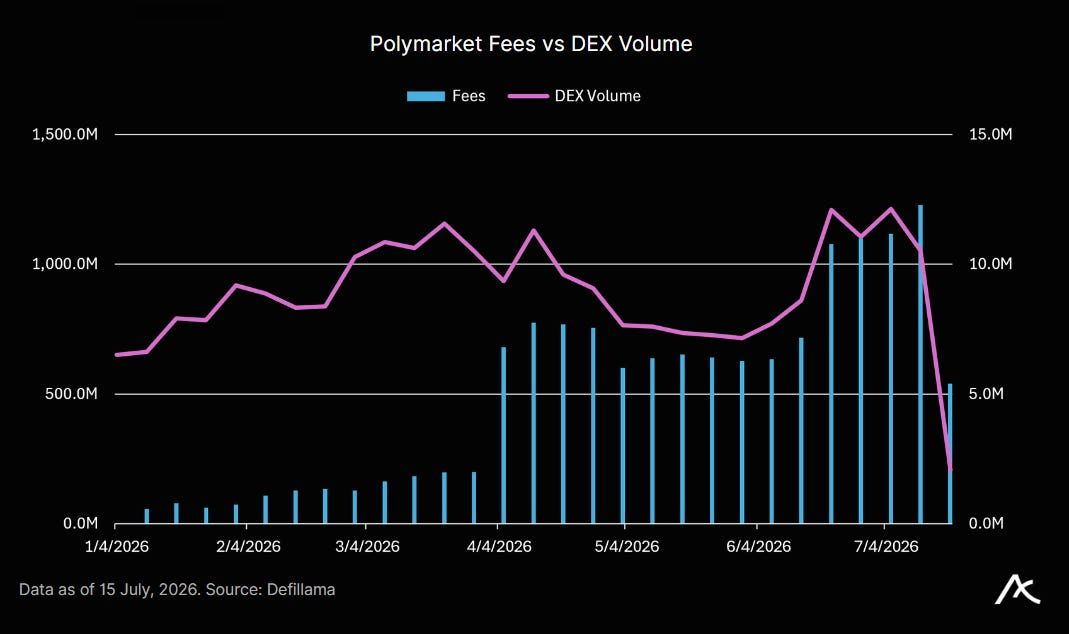
La Copa del Mundo sigue impulsando el volumen de la plataforma, con el mercado de Winner superando los $4B+ acumulados y la Final a solo días de distancia. Polymarket ha vuelto a batir un nuevo récord en comisiones generadas, alcanzando $12.2M mientras los volúmenes se mantienen por encima de $1B.
Summary
El miedo macro que ancló a BTC en sus mínimos era específico, una subida del 29 de julio, y el CPI del martes lo eliminó. El rebote llegó con $134M en liquidaciones de cortos y las probabilidades de la Fed reajustándose al 93% hold, aunque el posicionamiento indica que el alivio se cree a corto plazo mientras la protección se traslada a septiembre. Los ETF de ETH y BTC vieron salidas el lunes revirtiendo sus entradas positivas de principios de julio, mientras que los ETF de HYPE se han mantenido planos.
Bajo el macro, el capital risk-on marginado está apareciendo en apuestas de memecoins en nuevas cadenas. El launchpad de Robinhood Chain superó 4x a Pump.fun en su segunda semana. Si ese flujo es un régimen o una rotación temporal es la pregunta de la próxima semana.

Full report suite: Deep Dives, Perspectives, Blueprints, Theses, Benchmarks, Memos & Pulse.
Protocol Data Rooms: Portales estandarizados de due diligence con analíticas en vivo, matrices de riesgo y seguimiento de gobernanza en más de 24 protocolos.
Podcast Digest & Summit Digest: Conclusiones clave de las conversaciones que dan forma a los mercados, para que no tengas que escuchar todos los podcasts.
Governance Tracker: Feeds de propuestas en vivo y actividad de votación en los principales protocolos.
Acceso completo al archivo histórico de investigación.