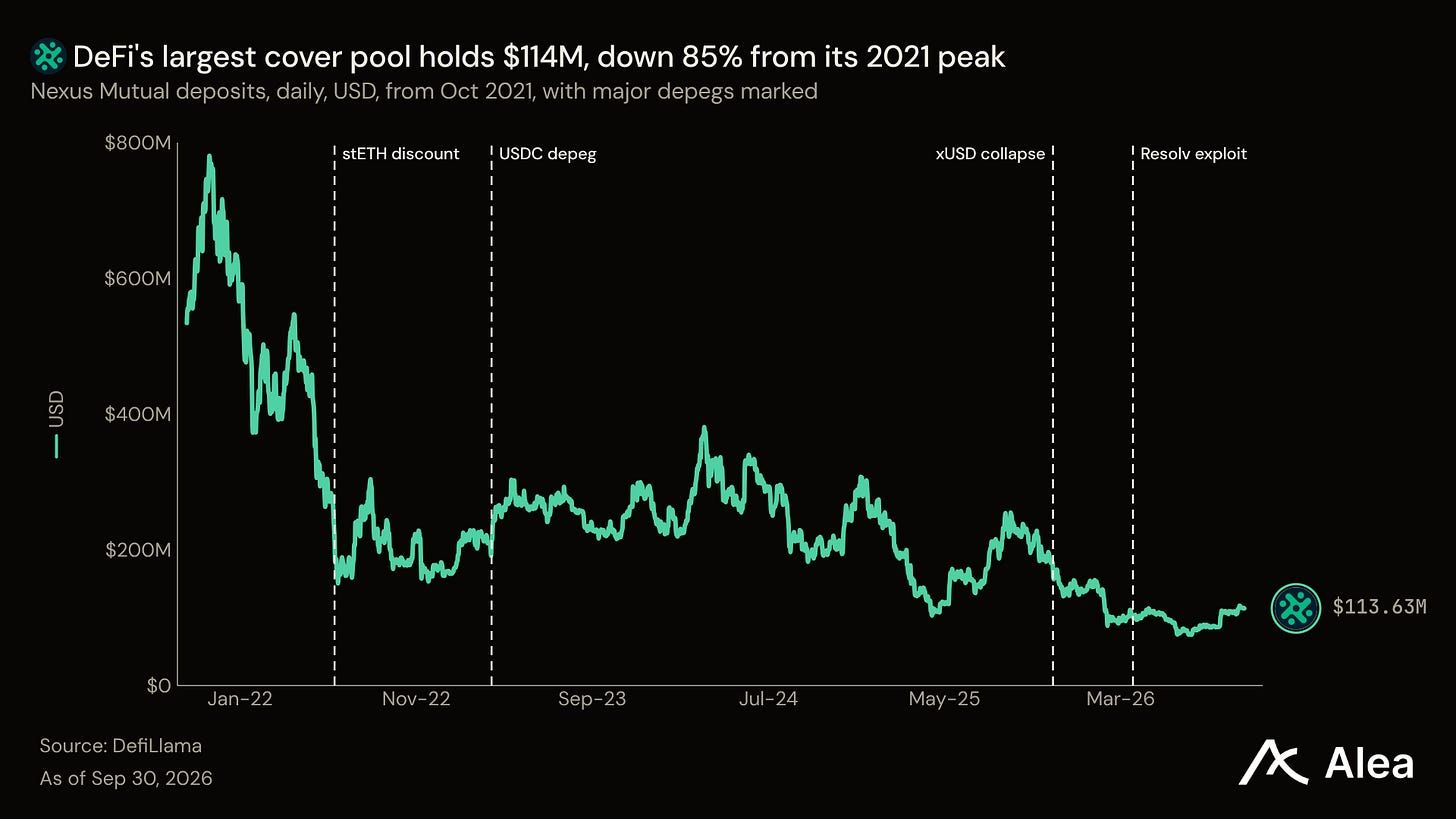
DeFi paga a você um rendimento para manter seus tokens, e esses tokens ainda podem cair abaixo do valor que prometem. Segurar essa queda permaneceu caro porque as pessoas que vendem cobertura mantêm seu capital fora do rendimento que cobrem. Os pools de cobertura do DeFi detêm cerca de US$ 130 milhões contra US$ 94,7 bilhões em depósitos, ou 14 centavos por US$ 100. O maior, Nexus Mutual, está 85% abaixo de seu pico de 2021. Tapir, agora ativo na Base, divide um depósito que gera rendimento em dois. Metade é coberta contra os primeiros 50% de uma perda, e a outra metade assume essa perda primeiro e ganha mais. Ambas as metades continuam a ganhar o rendimento do depósito.
Principais pontos
Os vendedores de cobertura da Tapir continuam ganhando o rendimento que cobrem. Ambos os tokens da Tapir mantêm o mesmo ativo que gera rendimento, o que significa que o dinheiro por trás da cobertura nunca sai do rendimento. O vendedor ganha o rendimento do ativo mais o preço da cobertura.
Uma única regra define todos os pagamentos. DP mantém seu valor total até o ativo cair 50%, e YB perde 2% para cada 1% de queda. Uma fórmula baseada em preços de oráculos paga ambos os lados no vencimento, sem necessidade de reivindicação ou votação.
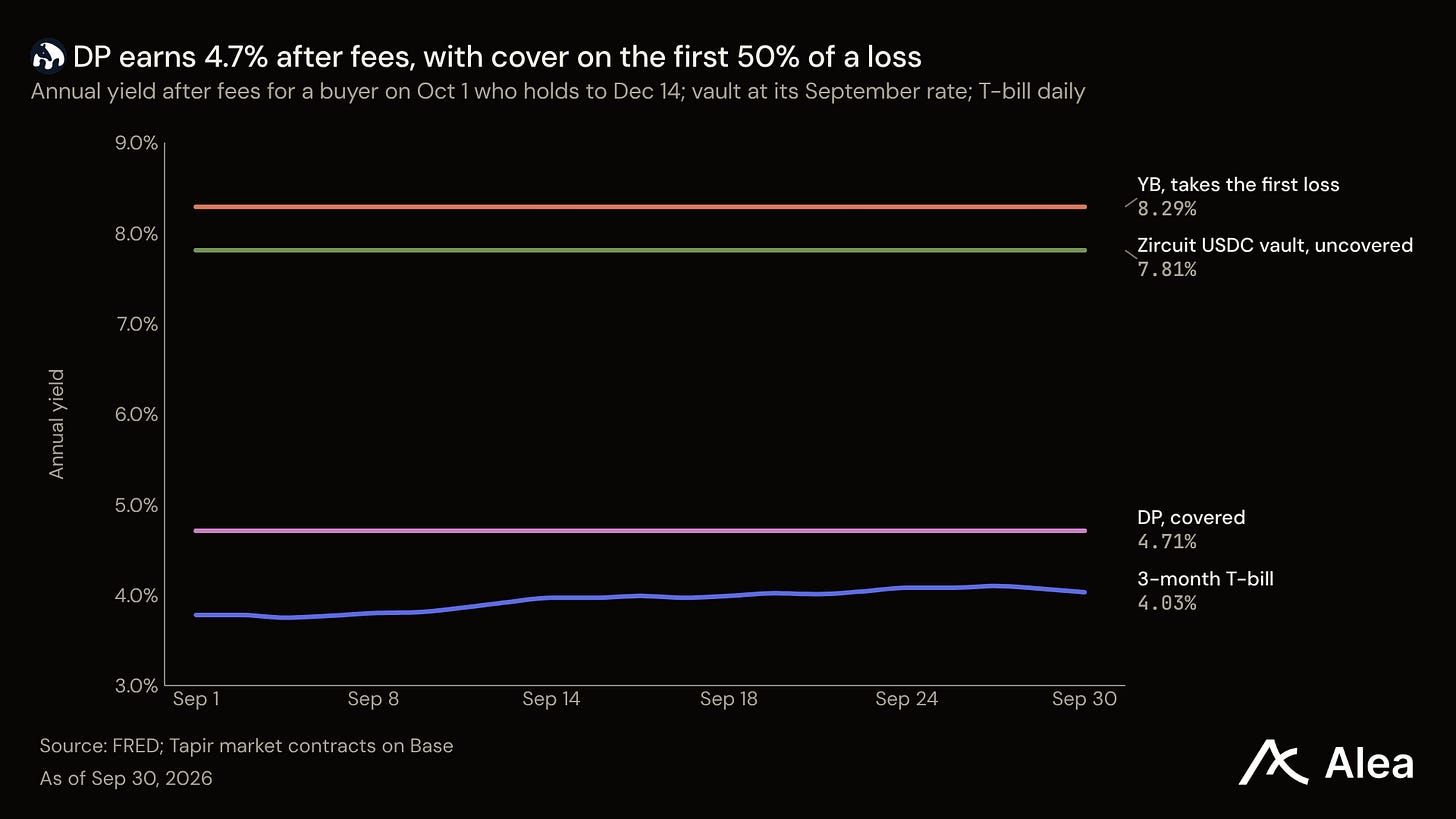
Um detentor do vault de USDC da Zircuit Finance agora pode escolher um lado. DP paga cerca de 4,7% ao ano após taxas e mantém seu valor em uma queda de até 50%. YB paga cerca de 8,3% e assume a perda primeiro. O vault sem cobertura rendeu uma taxa anual de 7,8% em setembro, e os T-bills de 3 meses pagam 4,03%.
Tapir cobra 0,22% em cada saída, definido como um décimo do rendimento que um prazo deve gerar. Seu plano de tokens envia metade de todas as taxas para recomprar e queimar TPR. Os pontos foram lançados em 25 de setembro, e a Tapir afirmou que definirá uma data de lançamento do token quando seus depósitos atingirem US$ 10 milhões.
Um depósito se torna dois tokens
Um token que gera rendimento paga a você por mantê-lo. Uma cota de vault cresce à medida que o vault rende, e um token de ETH staked cresce com as recompensas de staking. Cada um promete manter um valor enquanto rende. Uma desancoragem quebra essa promessa: o token cai abaixo do valor que rastreia, ou o vault por trás dele perde dinheiro.
Tapir divide cada token base pela metade em um token DP (protegido contra desancoragem) e um token YB (rendimento impulsionado). Sem perda, cada DP e cada YB resgata por um token base no vencimento. Ambos os lados ganham o rendimento total, pois o próprio ativo base que gera rendimento cresce.
Quando o ativo cai, YB paga DP. Divida US$ 2.000 do ativo e você terá US$ 1.000 de DP e US$ 1.000 de YB. Após uma queda de 10%, seu DP ainda vale US$ 1.000 e seu YB vale US$ 800, que juntos totalizam os US$ 1.800 que o ativo agora vale.
Esse exemplo segue uma regra que você pode aplicar a qualquer caso. DP mantém seu valor até o ativo cair 50%, e YB perde 2% para cada 1% de queda do ativo. Acima de 50%, YB vale zero, e DP vale o dobro do que o ativo sem cobertura mantém.
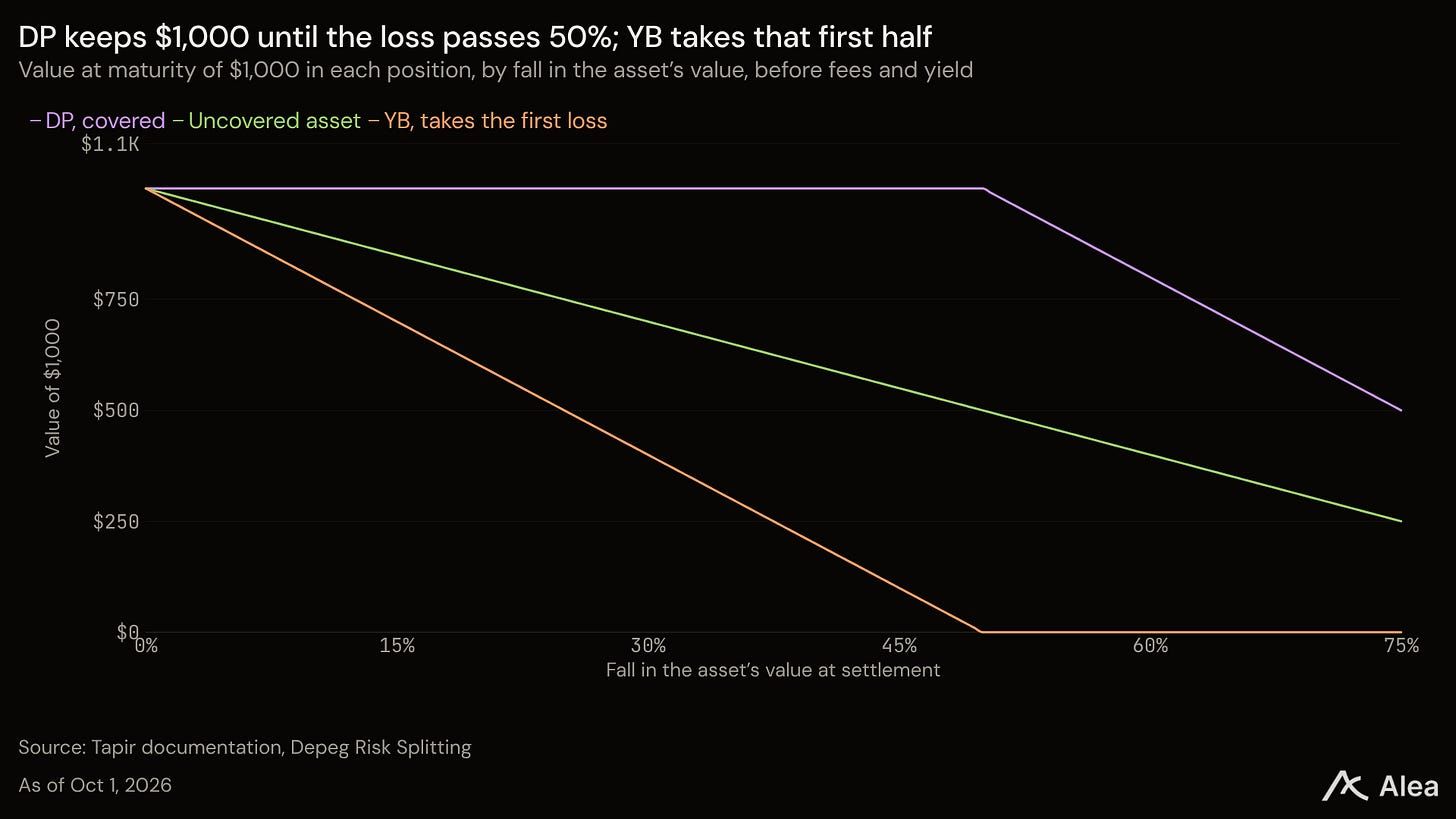
O limite de 50% mantém cada DP totalmente financiado. Cada DP tem um YB por trás dele, e um YB não pode perder mais do que seu próprio valor. É por isso que a Tapir não precisa de reserva separada.
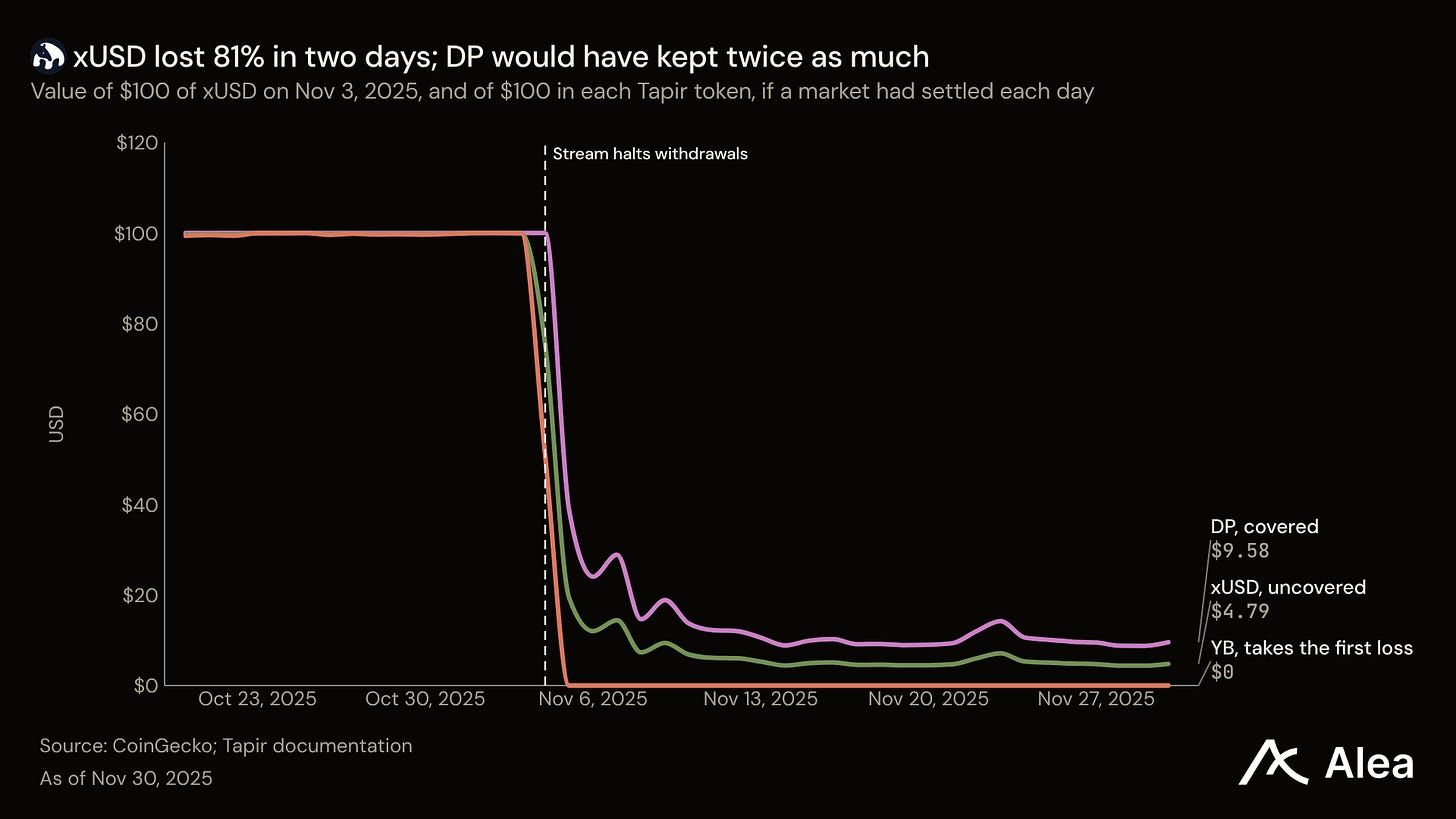
O xUSD da Stream Finance mostra o que acontece além do limite. xUSD era um token de dólar que pagava rendimento. Em 4 de novembro de 2025, a Stream divulgou uma perda de US$ 93 milhões em um gestor de fundos externo e interrompeu os saques. Nos dois dias seguintes, xUSD caiu 81%.
Tapir nunca listou xUSD porque os protocolos ainda não estavam ativos, mas sua fórmula mostra o que um detentor de DP teria mantido. Aplicada ao preço do xUSD em 5 de novembro, teria pago aos detentores de DP US$ 39 para cada US$ 100 que mantinham no pico de 3 de novembro, o dobro dos US$ 19 restantes para detentores sem cobertura. Os detentores de YB teriam perdido tudo, que é a primeira perda pela qual são pagos para assumir.
No vencimento, o pool compara dois preços. O high watermark é o melhor nível que o ativo atingiu durante o prazo, e o preço de fechamento é a mediana dos dias recentes. Um fechamento que fica 0,1% ou mais atrás do high watermark dispara o pagamento pelo oráculo da Tapir. Essa fórmula substitui a necessidade de reivindicação.
O que você pode fazer no primeiro mercado
O primeiro mercado da Tapir foi lançado em 22 de setembro, no vault de USDC da Zircuit Finance na Base. O vault empresta USDC a gestores de fundos e mercados de empréstimos on-chain, e seu valor da cota ganhou 0,64% nos 30 dias até 1º de outubro, uma taxa de 7,8% ao ano. O mercado vence em 14 de dezembro, com termos indicando que DP cobre dois eventos: uma desancoragem do USDC e uma queda no valor da cota do vault.
O app da Tapir oferece quatro ações:
Cubra seu depósito com DP. Em 1º de outubro, DP pagava cerca de 4,7% ao ano, contra 7,8% do vault sem cobertura.
Ganhe mais pela primeira perda com YB. YB pagava cerca de 8,3% ao ano.
Forneça liquidez. Provedores de liquidez ganham a taxa de swap de 0,08% nas negociações de DP e YB, além de pontos sobre essas taxas.
Ganhe pontos. Detentores de DP e YB ganham pontos para cada dia UTC completo que mantêm. Cada ponto finalizado converte em um token TPR.
Ambos os rendimentos são após taxas. Eles assumem um comprador em 1º de outubro que mantém até 14 de dezembro e um vault que mantém sua taxa de 30 dias, e contam a taxa de swap de 0,08% e a taxa de saída de 0,22%.
O acesso é feito por meio de um formulário de solicitação que a Tapir publicou enquanto a liquidez é construída.
O que diferencia a Tapir
A cobertura em DeFi encolheu nos últimos cinco anos. Nexus Mutual, o maior pool de cobertura, registrou US$ 113,6 milhões em depósitos em 30 de setembro, 85% abaixo dos US$ 780,6 milhões de novembro de 2021. Ao longo desses anos, USDC, xUSD e USR da Resolv quebraram suas paridades. Os 31 protocolos na categoria de seguros do DeFi registraram cerca de US$ 130 milhões no total.
Em um podcast de 8 de julho, o cofundador da Tapir, Marko, disse que o capital de cobertura geralmente fica em ativos que não rendem o yield que cobrem. Esse capital ocioso define o preço. Um vendedor que cobre um ativo de 5% com capital que não rende precisa de mais de 5% em prêmios antes que a operação compense.
Tapir remove esse custo. Um detentor de YB vende cobertura e ainda mantém o ativo que gera rendimento, e YB ganha o rendimento do ativo mais o preço da cobertura. É por isso que YB paga 8,3% em um vault que paga 7,8%. O design da Tapir permite que o vendedor mantenha o rendimento subjacente.
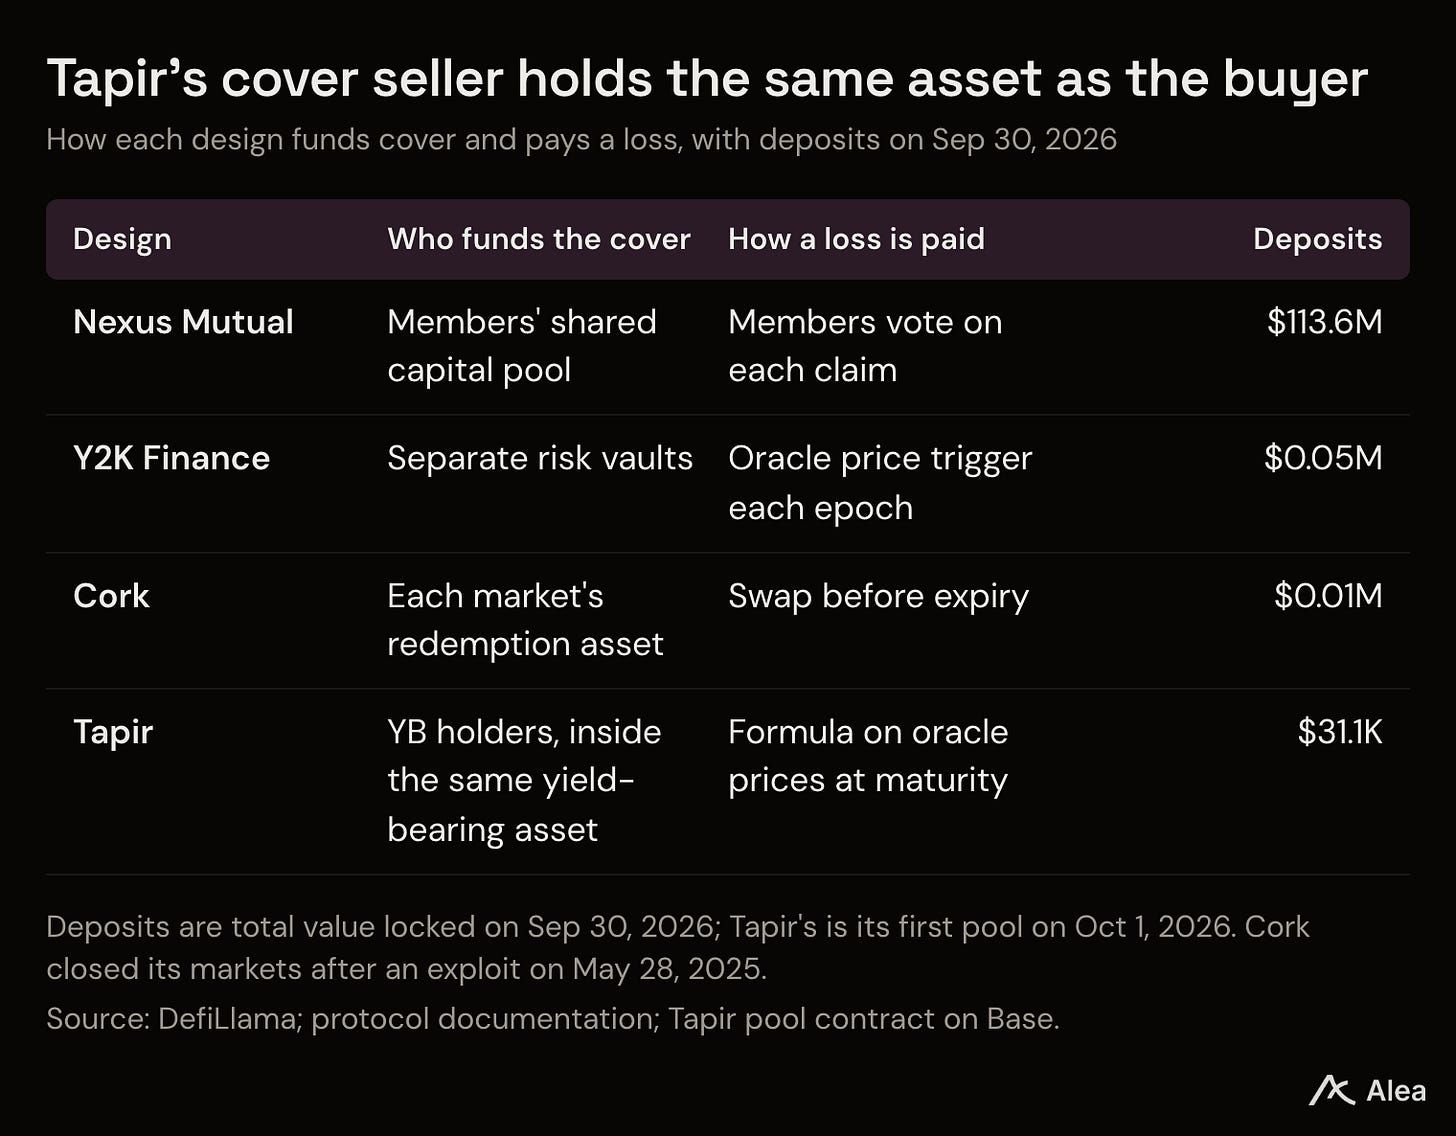
Outros designs financiam a cobertura de outras maneiras. Nexus Mutual agrupa o capital de seus membros, e os membros votam em cada reivindicação. Y2K Finance pareou vaults de hedge com vaults de risco e pagou com base em um preço de oráculo. Cork vendeu swaps de desancoragem até um exploit fechar seus mercados em 28 de maio de 2025.