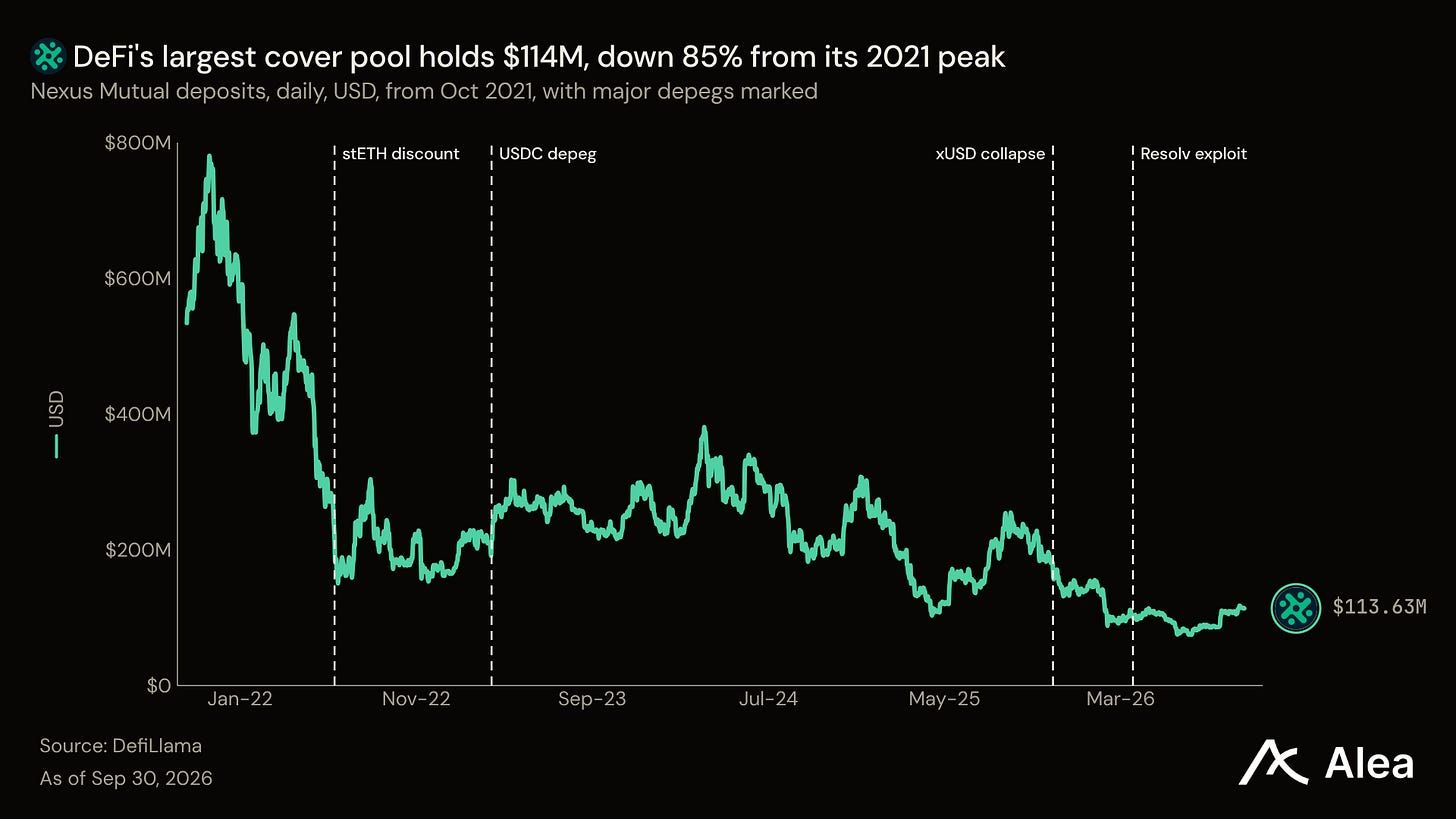
DeFi는 토큰을 보유하는 대가로 수익을 지급하지만, 그 토큰은 약속한 가치 아래로 떨어질 수 있습니다. 그 하락을 보장하는 것은 커버 판매자들이 보장하는 수익 외부에 자본을 유지하기 때문에 비용이 많이 들었습니다. DeFi의 커버 풀은 $94.7B 예치금에 대해 약 $130M을 보유하고 있으며, 이는 $100당 14센트입니다. 가장 큰 Nexus Mutual은 2021년 고점 대비 85% 하락했습니다. 현재 Base에서 운영 중인 Tapir는 수익을 발생시키는 예치금을 둘로 나눕니다. 한쪽 절반은 손실의 첫 50%에 대해 보장되고, 다른 절반은 그 손실을 먼저 감수하며 더 많은 수익을 얻습니다. 양쪽 모두 예치금의 수익을 계속 얻습니다.
Takeaways
Tapir의 커버 판매자는 자신이 보장하는 수익을 계속 얻습니다. Tapir의 두 토큰 모두 동일한 수익 발생 자산을 보유하므로, 커버 뒤에 있는 자금이 수익에서 벗어나지 않습니다. 판매자는 자산의 수익과 커버 가격을 모두 얻습니다.
하나의 규칙이 모든 지급을 결정합니다. DP는 자산이 50% 하락할 때까지 전체 가치를 유지하며, YB는 1% 하락할 때마다 2%를 잃습니다. 오라클 가격에 기반한 공식이 만기 시 양쪽에 지급하며, 청구하거나 투표할 필요가 없습니다.
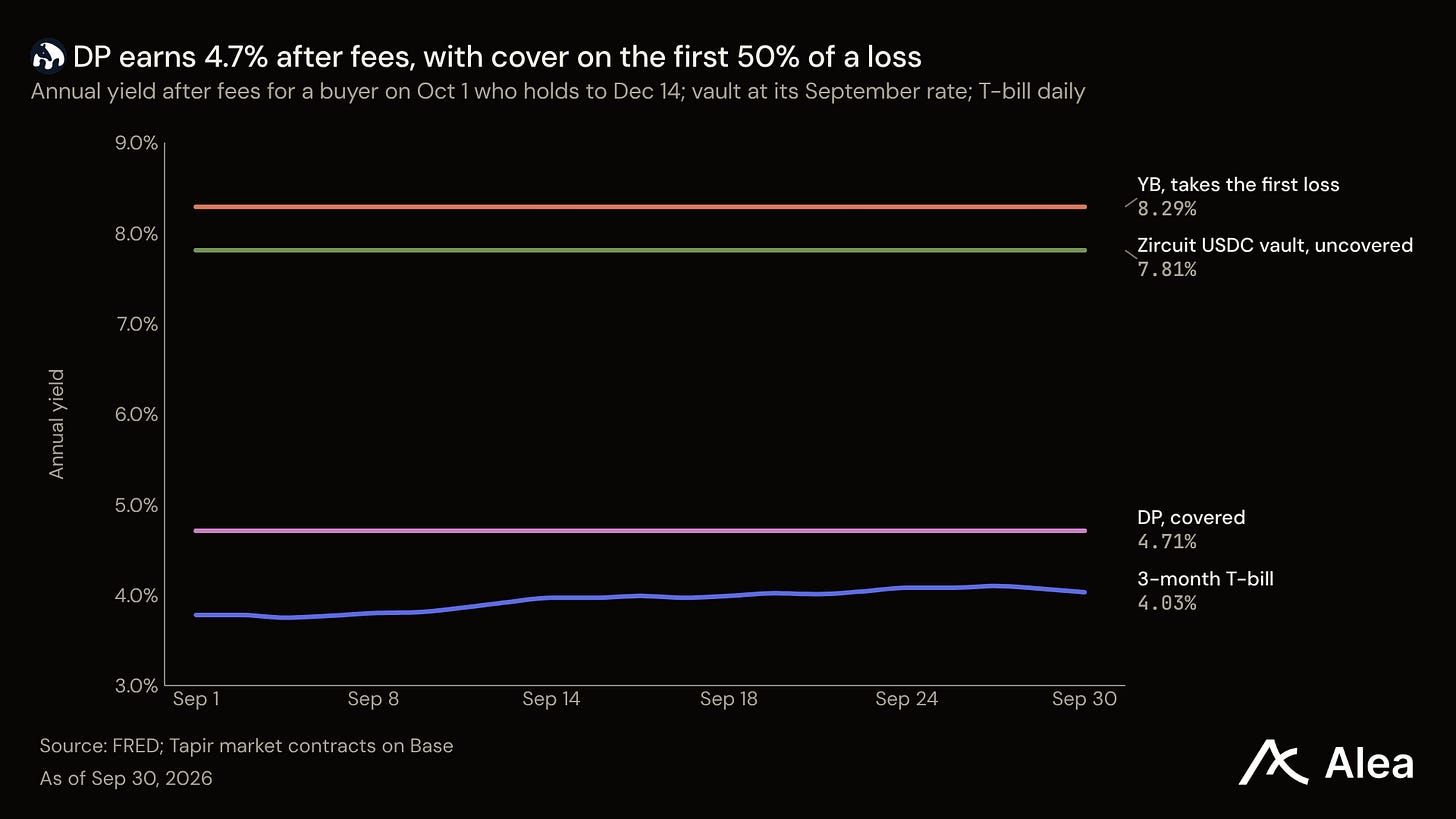
Zircuit Finance의 USDC 볼트 보유자는 이제 한쪽을 선택할 수 있습니다. DP는 수수료 후 연 약 4.7%를 지급하며 50% 하락까지 가치를 유지합니다. YB는 연 약 8.3%를 지급하며 손실을 먼저 감수합니다. 미보장 볼트는 9월에 연 7.8%를 기록했으며, 3개월물 T-bill은 4.03%를 지급합니다.
Tapir는 각 출금 시 0.22%를 부과하며, 이는 기간 동안 예상되는 수익의 10분의 1로 설정됩니다. 토큰 계획에 따라 모든 수수료의 절반이 TPR을 매입해 소각하는 데 사용됩니다. Points는 9월 25일에 출시되었으며, Tapir는 예치금이 $10M에 도달하면 토큰 출시일을 설정할 것이라고 밝혔습니다.
하나의 예치금이 두 개의 토큰이 됩니다
수익 발생 토큰은 보유하는 대가로 수익을 지급합니다. 볼트 지분은 볼트가 수익을 내면서 증가하고, 스테이킹된 ETH 토큰은 스테이킹 보상과 함께 증가합니다. 각각은 수익을 내는 동안 가치를 유지하겠다고 약속합니다. 디페그는 그 약속을 깨뜨립니다. 즉, 토큰이 추적하는 가치 아래로 떨어지거나 뒤에 있는 볼트가 손실을 입는 경우입니다.
Tapir는 각 기본 토큰을 절반으로 나누어 DP 토큰(디페그 보호)과 YB 토큰(수익 증대)으로 분할합니다. 손실이 없으면 각 DP와 YB는 만기 시 하나의 기본 토큰으로 상환됩니다. 기본 수익 발생 자산 자체가 증가하므로 양쪽 모두 전체 수익을 얻습니다.
자산이 하락하면 YB가 DP에 지급합니다. 자산 $2,000를 분할하면 $1,000의 DP와 $1,000의 YB를 보유하게 됩니다. 10% 하락 후 DP는 여전히 $1,000의 가치가 있고 YB는 $800의 가치가 되어, 자산이 현재 가치인 $1,800가 됩니다.
이 예시는 모든 경우에 적용할 수 있는 하나의 규칙을 따릅니다. DP는 자산이 50% 하락할 때까지 가치를 유지하며, YB는 자산이 1% 하락할 때마다 2%를 잃습니다. 50%를 넘으면 YB는 가치가 없어지고, DP는 미보장 자산이 남은 가치의 두 배가 됩니다.
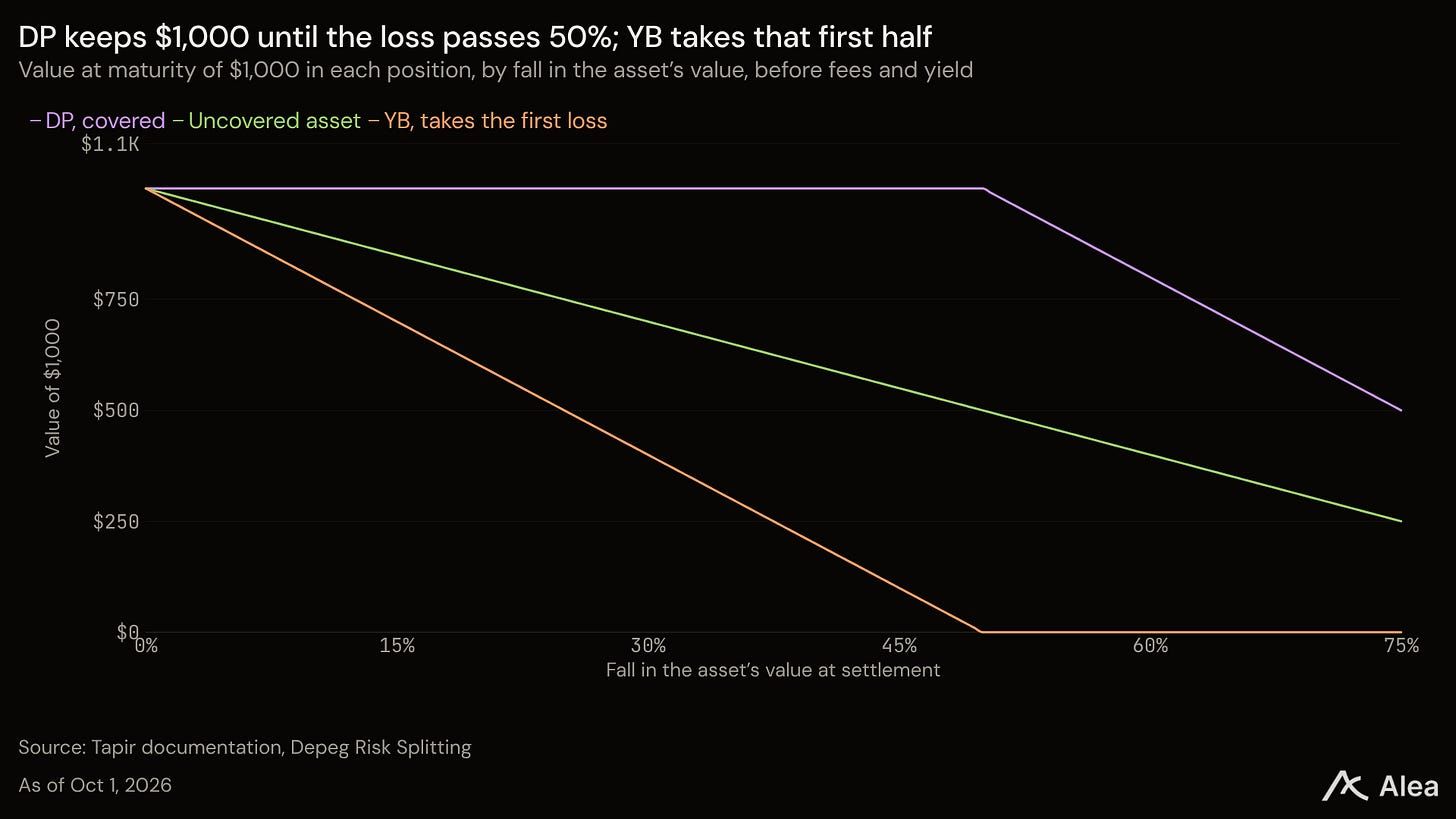
50% 한도는 모든 DP가 완전히 자금화되도록 보장합니다. 각 DP 뒤에는 하나의 YB가 있으며, YB는 자신의 가치 이상을 잃을 수 없습니다. 따라서 Tapir는 별도의 준비금이 필요 없습니다.
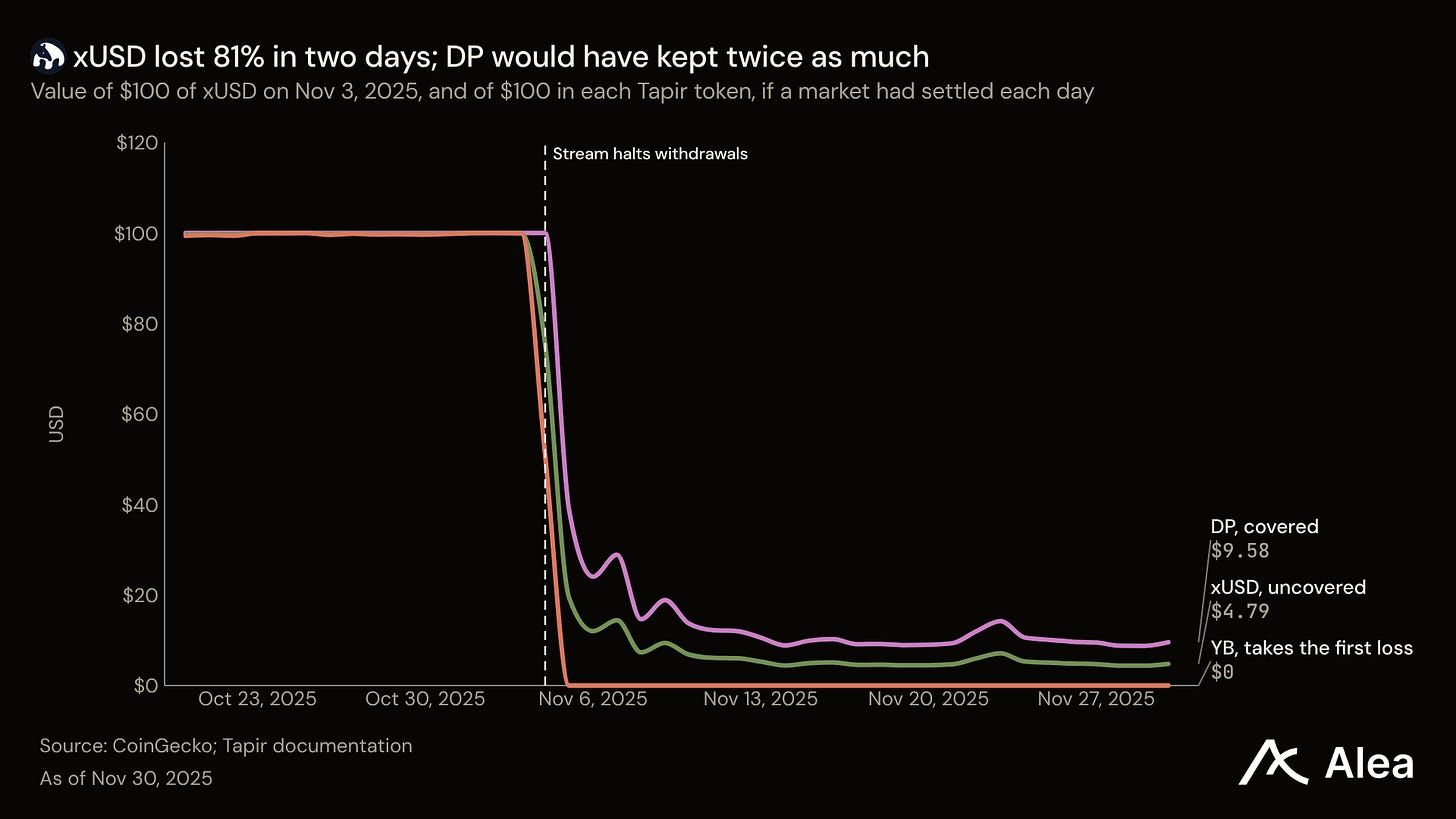
Stream Finance의 xUSD는 한도를 넘었을 때의 상황을 보여줍니다. xUSD는 수익을 지급하는 달러 토큰이었습니다. 2025년 11월 4일, Stream은 외부 펀드 매니저에서 $93M 손실을 공개하고 출금을 중단했습니다. 이후 이틀 동안 xUSD는 81% 하락했습니다.
Tapir는 프로토콜이 아직 운영되지 않아 xUSD를 상장하지 않았지만, 공식은 DP 보유자가 유지했을 금액을 보여줍니다. 11월 5일 xUSD 가격에 적용하면, 11월 3일 고점에서 보유한 $100당 DP 보유자에게 $39를 지급했을 것이며, 이는 미보장 보유자가 남긴 $19의 두 배입니다. YB 보유자는 모든 것을 잃었을 것이며, 이는 그들이 감수하도록 보상받는 첫 손실입니다.
만기 시 풀은 두 가격을 비교합니다. 고점 워터마크는 기간 동안 자산이 도달한 최고 수준이며, 종가는 최근 며칠의 중간값입니다. 종가가 고점 워터마크보다 0.1% 이상 낮으면 Tapir의 오라클이 지급을 트리거합니다. 이 공식은 청구 과정을 대체합니다.
첫 번째 시장에서 할 수 있는 일
Tapir의 첫 번째 시장은 9월 22일 Base의 Zircuit Finance USDC 볼트에서 출시되었습니다. 이 볼트는 USDC를 펀드 매니저와 온체인 대출 시장에 대출하며, 10월 1일까지 30일 동안 지분 가치가 0.64% 상승하여 연 7.8%의 비율을 기록했습니다. 시장은 12월 14일 만기이며, 조건에 따라 DP는 USDC 디페그와 볼트 지분 가치 하락이라는 두 가지 이벤트를 보장합니다.
Tapir 앱은 네 가지 작업을 제공합니다:
DP로 예치금을 보장하세요. 10월 1일 기준 DP는 미보장 볼트의 7.8%에 비해 연 약 4.7%를 지급했습니다.
YB로 첫 손실에 대해 더 많은 수익을 얻으세요. YB는 연 약 8.3%를 지급했습니다.
유동성을 제공하세요. 유동성 제공자는 DP와 YB 거래에 대한 0.08% 스왑 수수료와 해당 수수료에 대한 포인트를 얻습니다.
포인트를 적립하세요. DP와 YB 보유자는 보유한 각 UTC 일수에 대해 포인트를 적립합니다. 확정된 각 포인트는 하나의 TPR 토큰으로 전환됩니다.
두 수익률 모두 수수료 차감 후입니다. 10월 1일에 매수해 12월 14일까지 보유하고, 볼트가 30일 비율을 유지한다고 가정하며, 0.08% 스왑 수수료와 0.22% 출금 수수료를 포함합니다.
접근은 유동성이 쌓이는 동안 Tapir가 게시한 요청 양식을 통해 이루어집니다.
Tapir가 다른 점
DeFi의 커버는 5년 동안 축소되었습니다. 가장 큰 커버 풀인 Nexus Mutual은 9월 30일 $113.6M의 예치금을 기록했으며, 이는 2021년 11월 $780.6M에서 85% 하락한 수치입니다. 그동안 USDC, xUSD, Resolv의 USR 모두 페그를 이탈했습니다. DeFi 보험 카테고리의 31개 프로토콜은 총 약 $130M을 기록했습니다.
7월 8일 팟캐스트에서 Tapir 공동 창립자 Marko는 커버 자본이 보장하는 수익을 얻지 못하는 자산에 머무르는 경우가 일반적이라고 말했습니다. 그 유휴 자본이 가격을 결정합니다. 5% 자산을 보장하는 판매자가 아무것도 얻지 못하는 자본으로 거래하려면, 거래가 수익을 내기 전에 5% 이상의 프리미엄이 필요합니다.
Tapir는 그 비용을 제거합니다. YB 보유자는 커버를 판매하면서도 수익 발생 자산을 보유하며, YB는 자산의 수익과 커버 가격을 모두 얻습니다. 그래서 YB는 7.8%를 지급하는 볼트에서 8.3%를 지급합니다. Tapir의 설계는 판매자가 기초 수익을 유지할 수 있게 합니다.
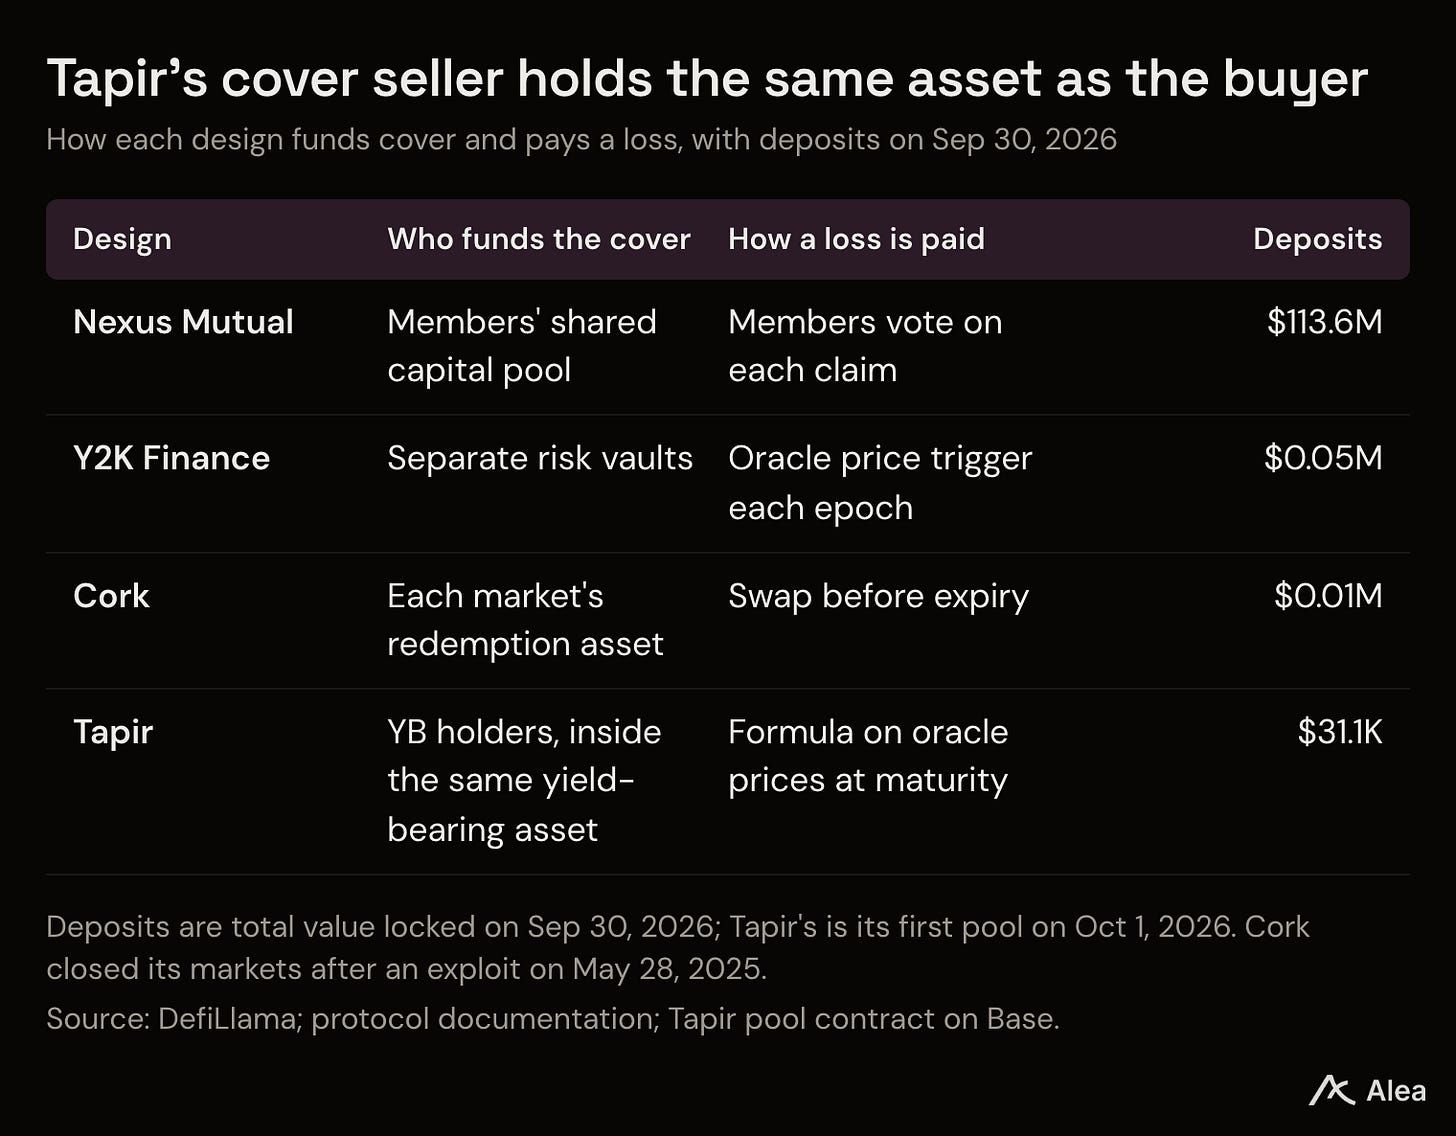
다른 설계는 다른 방식으로 커버를 자금화합니다. Nexus Mutual은 회원 자본을 풀링하며, 각 청구에 대해 회원이 투표합니다. Y2K Finance는 헤지 볼트와 리스크 볼트를 짝지어 오라클 가격으로 지급했습니다. Cork는 2025년 5월 28일 익스플로잇으로 시장이 폐쇄될 때까지 디페그 스왑을 판매했습니다.