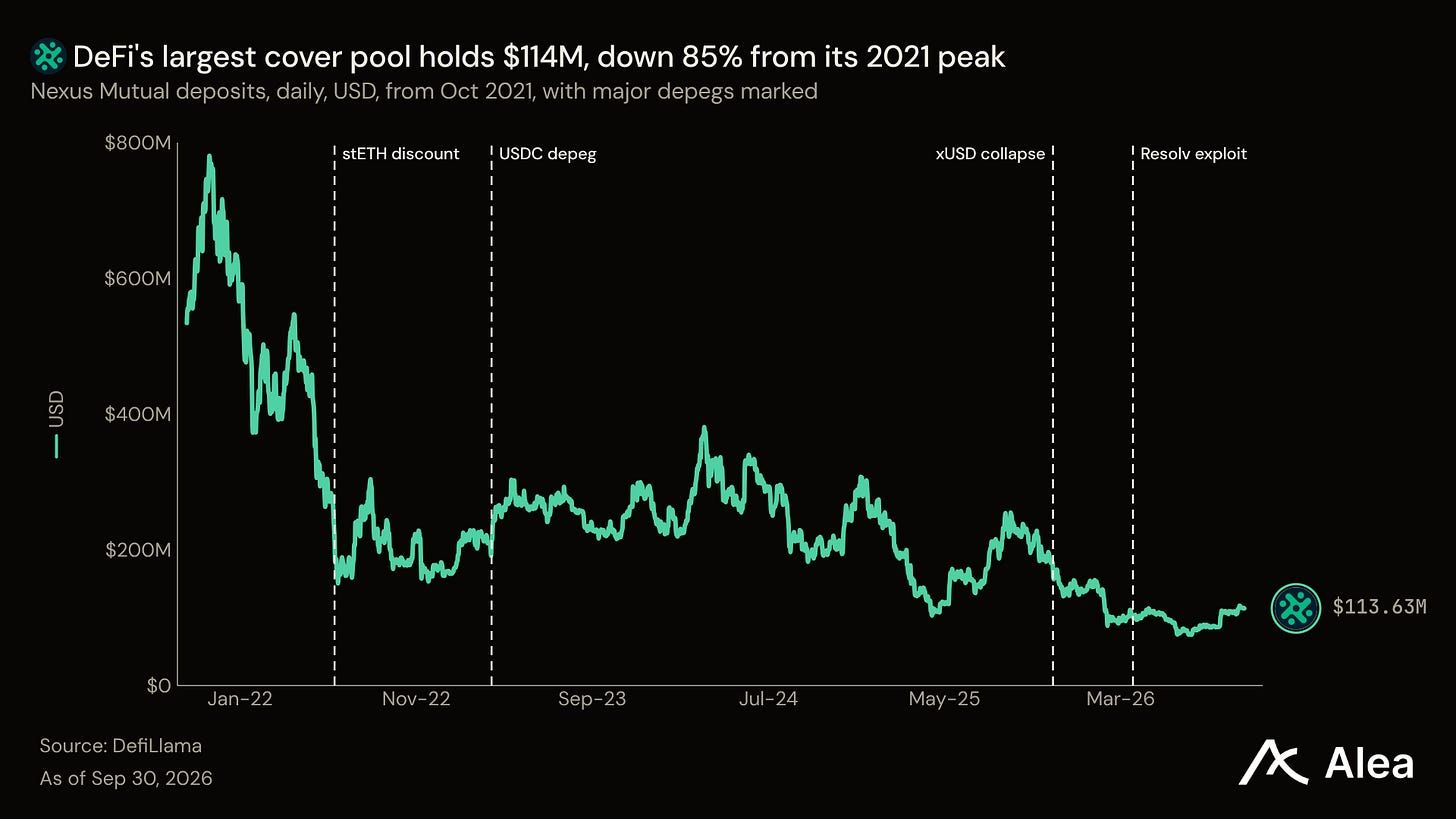
DeFi te paga un rendimiento por mantener sus tokens, y esos tokens aún pueden caer por debajo del valor que prometen. Asegurar esa caída ha seguido siendo costoso porque las personas que venden cobertura mantienen su capital fuera del rendimiento que cubren. Los pools de cobertura de DeFi tienen alrededor de $130M contra $94.7B de depósitos, o 14 centavos por cada $100. El más grande, Nexus Mutual, está un 85% abajo desde su pico de 2021. Tapir, ahora en vivo en Base, divide un depósito que genera rendimiento en dos. Una mitad está cubierta contra el primer 50% de una pérdida, y la otra mitad asume esa pérdida primero y gana más. Ambas mitades siguen ganando el rendimiento del depósito.
Conclusiones
Los vendedores de cobertura de Tapir siguen ganando el rendimiento que cubren. Ambos tokens de Tapir mantienen el mismo activo que genera rendimiento, lo que significa que el dinero detrás de la cobertura nunca abandona el rendimiento. El vendedor gana el rendimiento del activo más el precio de la cobertura.
Una regla establece cada pago. DP mantiene su valor total hasta que el activo cae un 50%, y YB pierde un 2% por cada 1% de caída. Una fórmula sobre precios de oráculos paga a ambos lados al vencimiento, sin necesidad de presentar un reclamo ni votar.
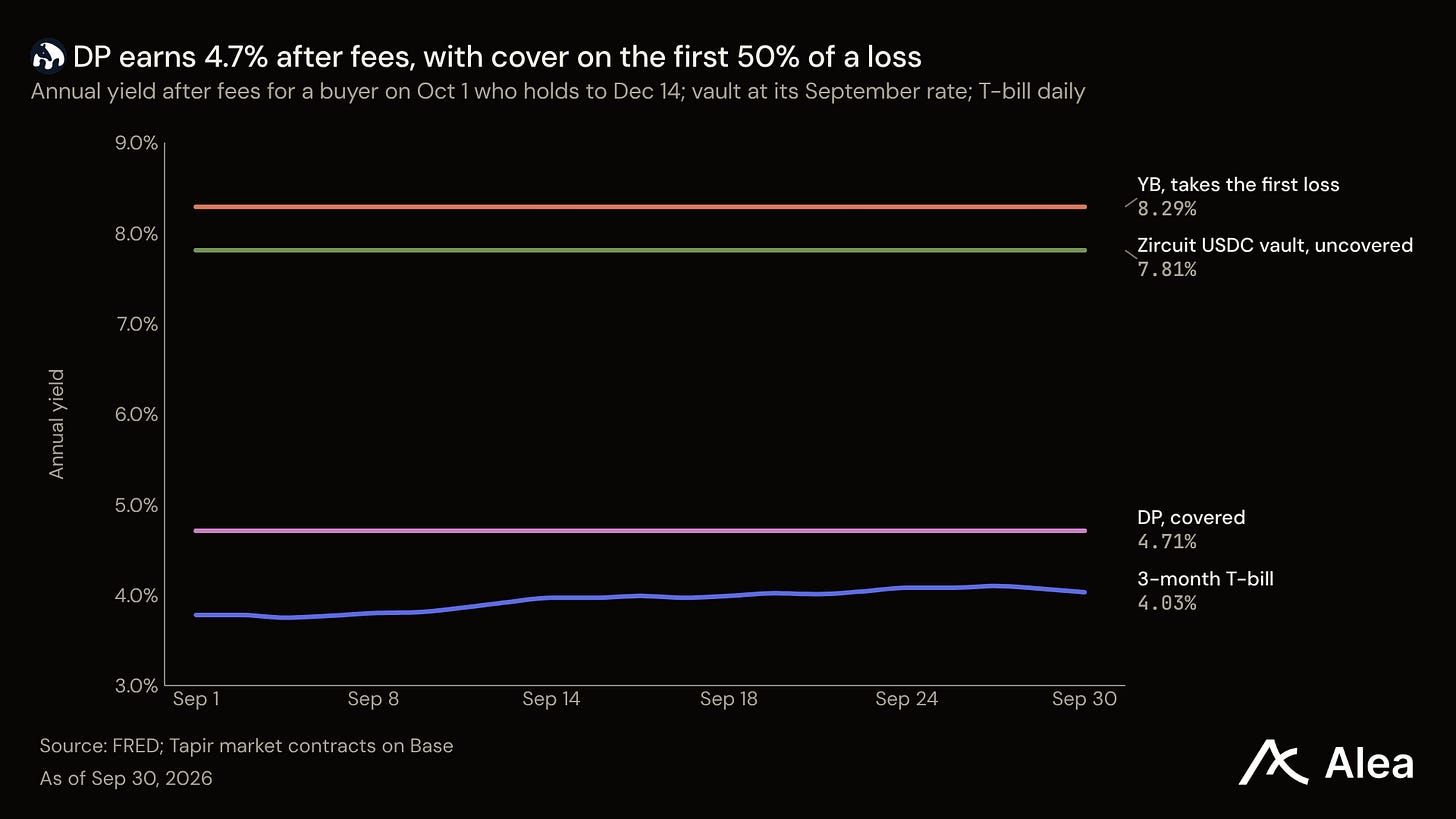
Un titular del vault de USDC de Zircuit Finance ahora puede elegir un lado. DP paga alrededor del 4.7% anual después de comisiones y mantiene su valor ante una caída del 50%. YB paga alrededor del 8.3% y asume la pérdida primero. El vault sin cobertura obtuvo una tasa anual del 7.8% en septiembre, y los T-bills a 3 meses pagan 4.03%.
Tapir cobra un 0.22% en cada salida, fijado en una décima parte del rendimiento que se espera que gane un plazo. Su plan de tokens envía la mitad de todas las comisiones para recomprar y quemar TPR. Los puntos se lanzaron el 25 de septiembre, y Tapir indicó que fijará una fecha de lanzamiento del token cuando sus depósitos alcancen los $10M.
Un depósito se convierte en dos tokens
Un token que genera rendimiento te paga por mantenerlo. Una participación en un vault crece a medida que el vault genera rendimientos, y un token de ETH en staking crece con las recompensas de staking. Cada uno promete mantener un valor mientras genera rendimientos. Una desvinculación rompe esa promesa: el token cae por debajo del valor que rastrea, o el vault detrás pierde dinero.
Tapir divide cada token base por la mitad en un token DP (protegido contra desvinculación) y un token YB (rendimiento potenciado). Sin pérdidas, cada DP y cada YB se canjean por un token base al vencimiento. Ambos lados ganan el rendimiento completo, ya que el propio activo base que genera rendimiento crece.
Cuando el activo cae, YB paga a DP. Divide $2,000 del activo y mantienes $1,000 de DP y $1,000 de YB. Tras una caída del 10%, tu DP sigue valiendo $1,000 y tu YB vale $800, que juntos suman los $1,800 que vale ahora el activo.
Ese ejemplo sigue una regla que puedes aplicar a cualquier caso. DP mantiene su valor hasta que el activo cae un 50%, y YB pierde un 2% por cada 1% que cae el activo. Pasado el 50%, YB no vale nada, y DP vale el doble de lo que queda del activo sin cobertura.
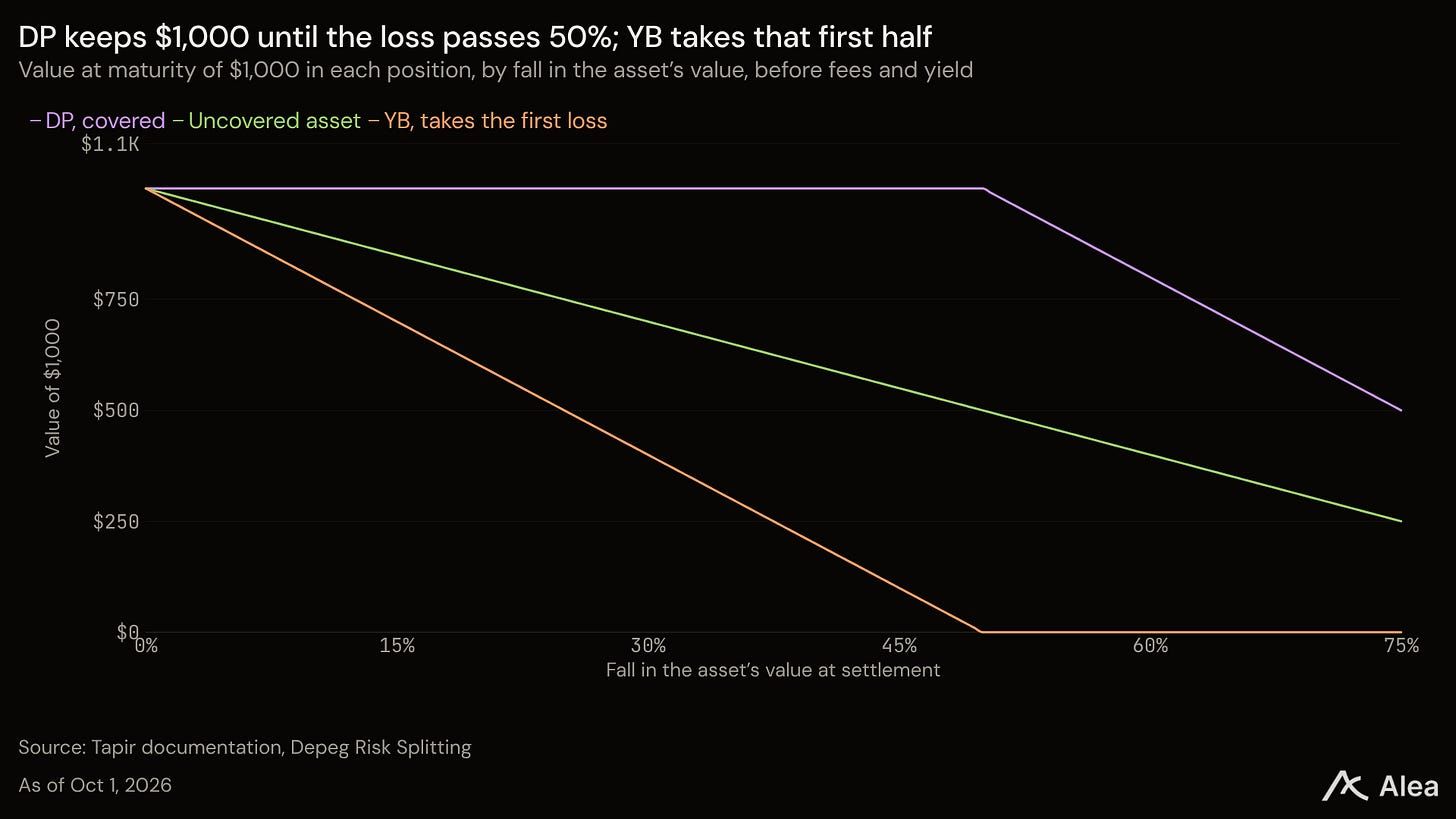
El límite del 50% mantiene cada DP completamente financiado. Cada DP tiene un YB detrás, y un YB no puede perder más que su propio valor. Por eso Tapir no necesita una reserva separada.
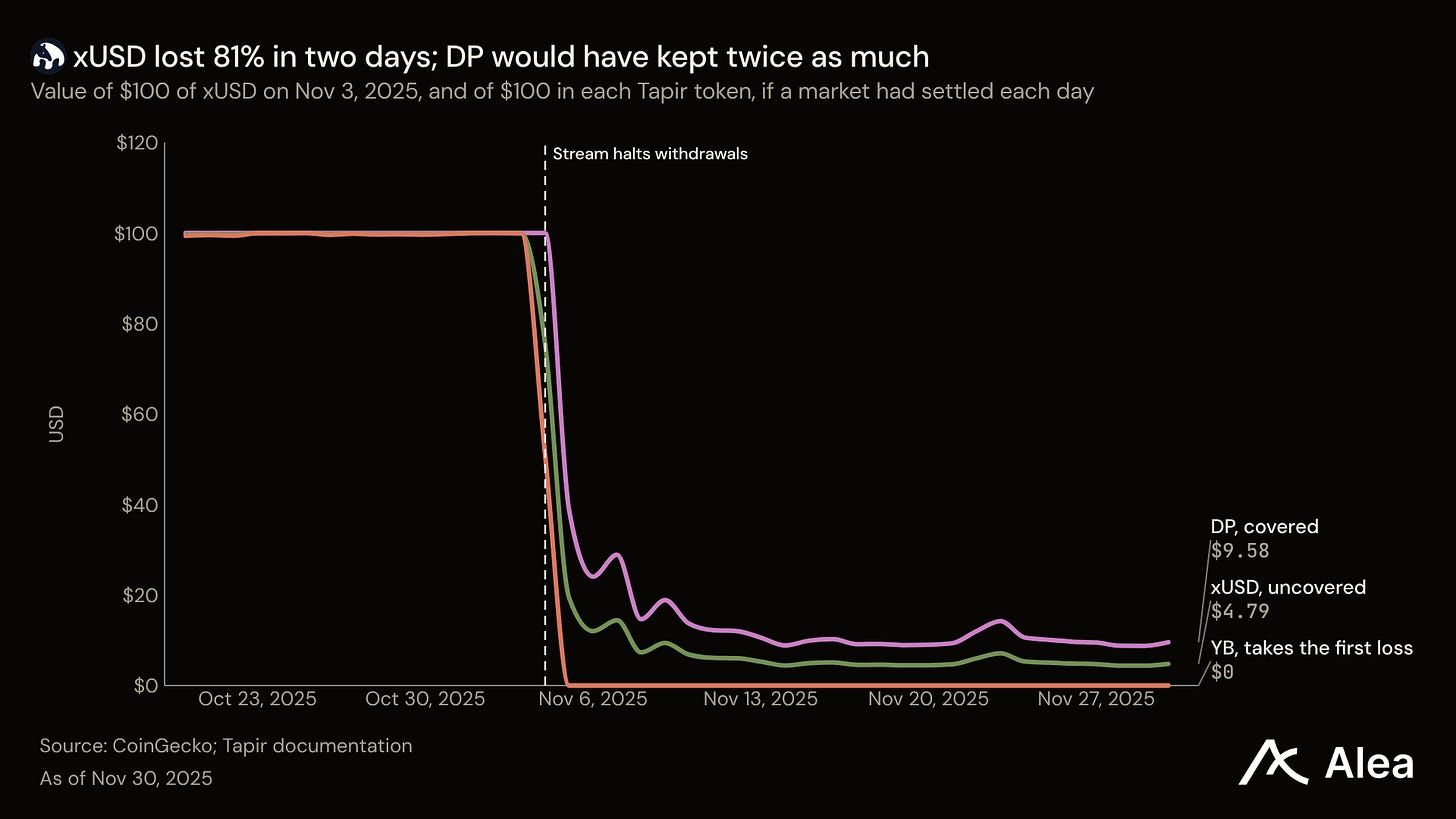
xUSD de Stream Finance muestra qué pasa más allá del límite. xUSD era un token dólar que pagaba un rendimiento. El 4 de noviembre de 2025, Stream reveló una pérdida de $93M en un gestor de fondos externo y detuvo los retiros. En los dos días siguientes, xUSD cayó un 81%.
Tapir nunca listó xUSD porque el protocolo aún no estaba en vivo, pero su fórmula muestra lo que un titular de DP habría conservado. Aplicada al precio de xUSD el 5 de noviembre, habría pagado a los titulares de DP $39 por cada $100 que tenían en el máximo del 3 de noviembre, el doble de los $19 que quedaron para los titulares sin cobertura. Los titulares de YB habrían perdido todo, que es la primera pérdida por la que se les paga.
Al vencimiento, el pool compara dos precios. El high watermark es el mejor nivel que alcanzó el activo durante el plazo, y el precio de cierre es la mediana de los días recientes. Un cierre que quede 0.1% o más por debajo del high watermark activa el pago mediante el oráculo de Tapir. Esta fórmula reemplaza la necesidad de presentar un reclamo.
Qué puedes hacer en el primer mercado
El primer mercado de Tapir se lanzó el 22 de septiembre, en el vault de USDC de Zircuit Finance en Base. El vault presta USDC a gestores de fondos y mercados de préstamos onchain, y su valor de participación ganó un 0.64% en los 30 días hasta el 1 de octubre, una tasa del 7.8% anual. El mercado vence el 14 de diciembre, con términos que indican que DP cubre dos eventos: una desvinculación de USDC y una caída en el valor de la participación del vault.
La app de Tapir ofrece cuatro acciones:
Cubre tu depósito con DP. El 1 de octubre, DP pagaba alrededor del 4.7% anual, frente al 7.8% del vault sin cobertura.
Gana más por la primera pérdida con YB. YB pagaba alrededor del 8.3% anual.
Proporciona liquidez. Los proveedores de liquidez ganan la comisión de swap del 0.08% en operaciones de DP y YB, más puntos sobre esas comisiones.
Gana puntos. Los titulares de DP y YB ganan puntos por cada día UTC completo que mantienen. Cada punto finalizado se convierte en un token TPR.
Ambos rendimientos son después de comisiones. Asumen un comprador el 1 de octubre que mantiene hasta el 14 de diciembre y un vault que mantiene su tasa de 30 días, y cuentan la comisión de swap del 0.08% y la comisión de salida del 0.22%.
El acceso se realiza a través de un formulario de solicitud que Tapir publicó mientras se construye liquidez.
Qué distingue a Tapir
La cobertura en DeFi ha disminuido durante cinco años. Nexus Mutual, el pool de cobertura más grande, registró $113.6M de depósitos el 30 de septiembre, un 85% abajo desde los $780.6M de noviembre de 2021. Durante esos años, USDC, xUSD y USR de Resolv rompieron sus paridades. Los 31 protocolos de la categoría de seguros de DeFi registraron alrededor de $130M en total.
En un podcast del 8 de julio, el cofundador de Tapir, Marko, dijo que el capital de cobertura suele estar en activos que no generan el rendimiento que cubren. Ese capital inactivo fija el precio. Un vendedor que cubre un activo del 5% con capital que no genera nada necesita más del 5% en primas antes de que la operación sea rentable.
Tapir elimina ese costo. Un titular de YB vende cobertura y aún mantiene el activo que genera rendimiento, y YB gana el rendimiento del activo más el precio de la cobertura. Por eso YB paga 8.3% en un vault que paga 7.8%. El diseño de Tapir permite al vendedor mantener el rendimiento subyacente.
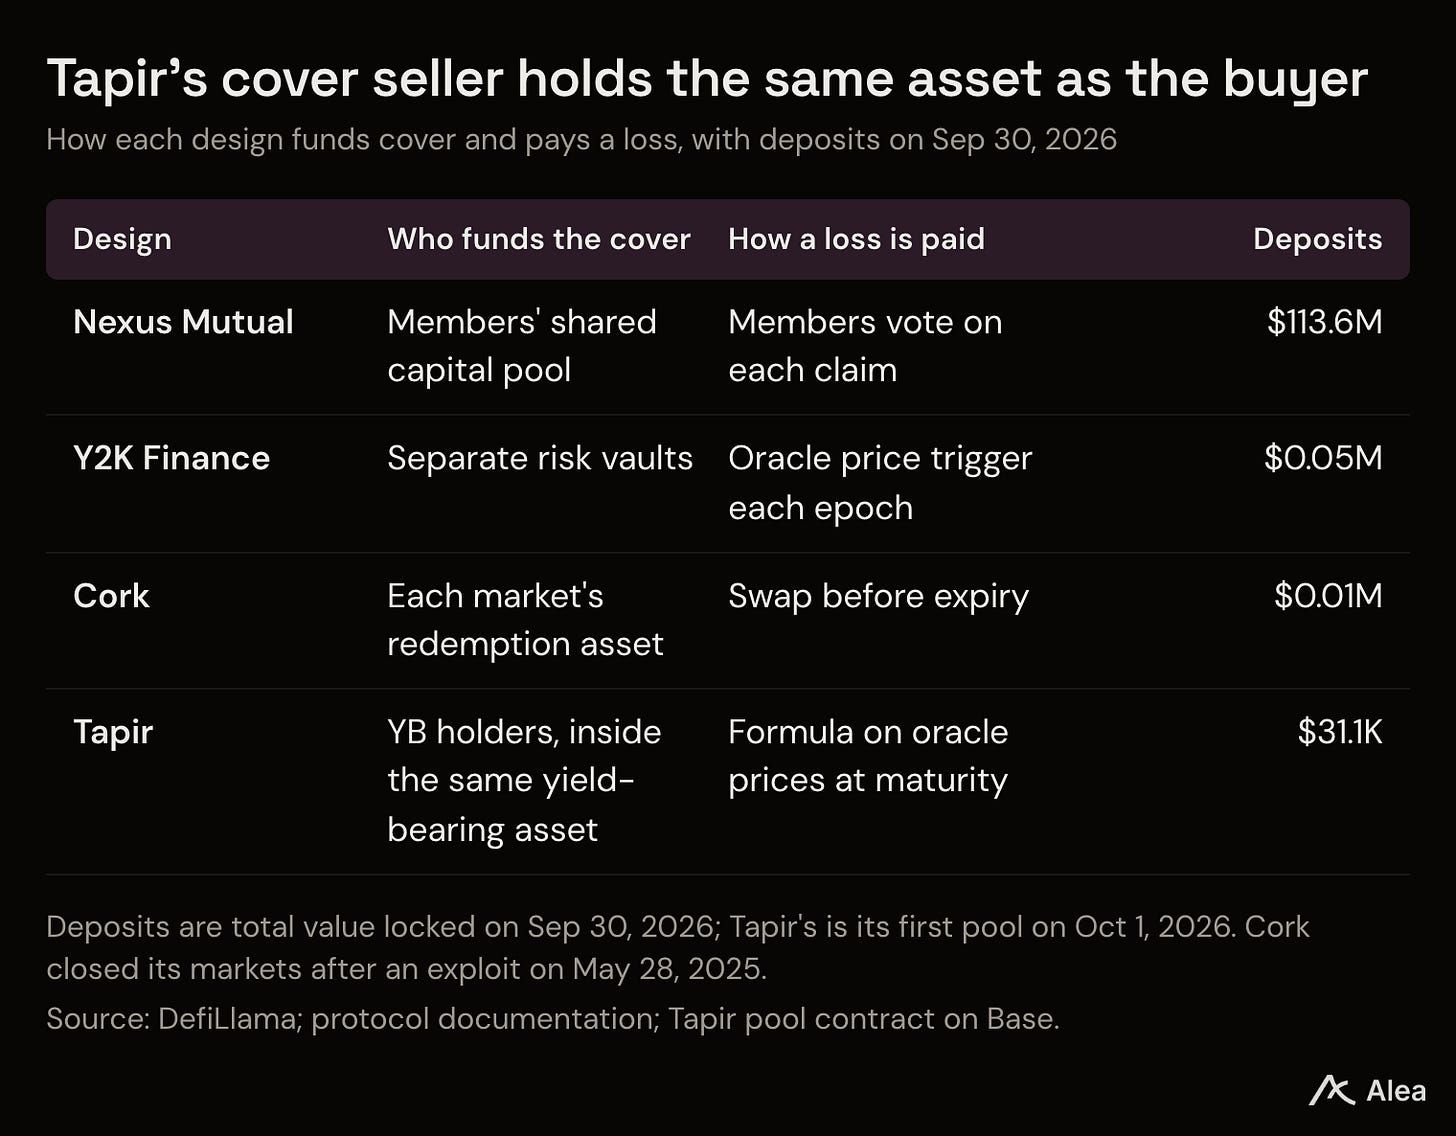
Otros diseños financian la cobertura de otras formas. Nexus Mutual agrupa el capital de sus miembros, y los miembros votan cada reclamo. Y2K Finance emparejó vaults de cobertura con vaults de riesgo y pagó según un precio de oráculo. Cork vendió swaps de desvinculación hasta que un exploit cerró sus mercados el 28 de mayo de 2025.