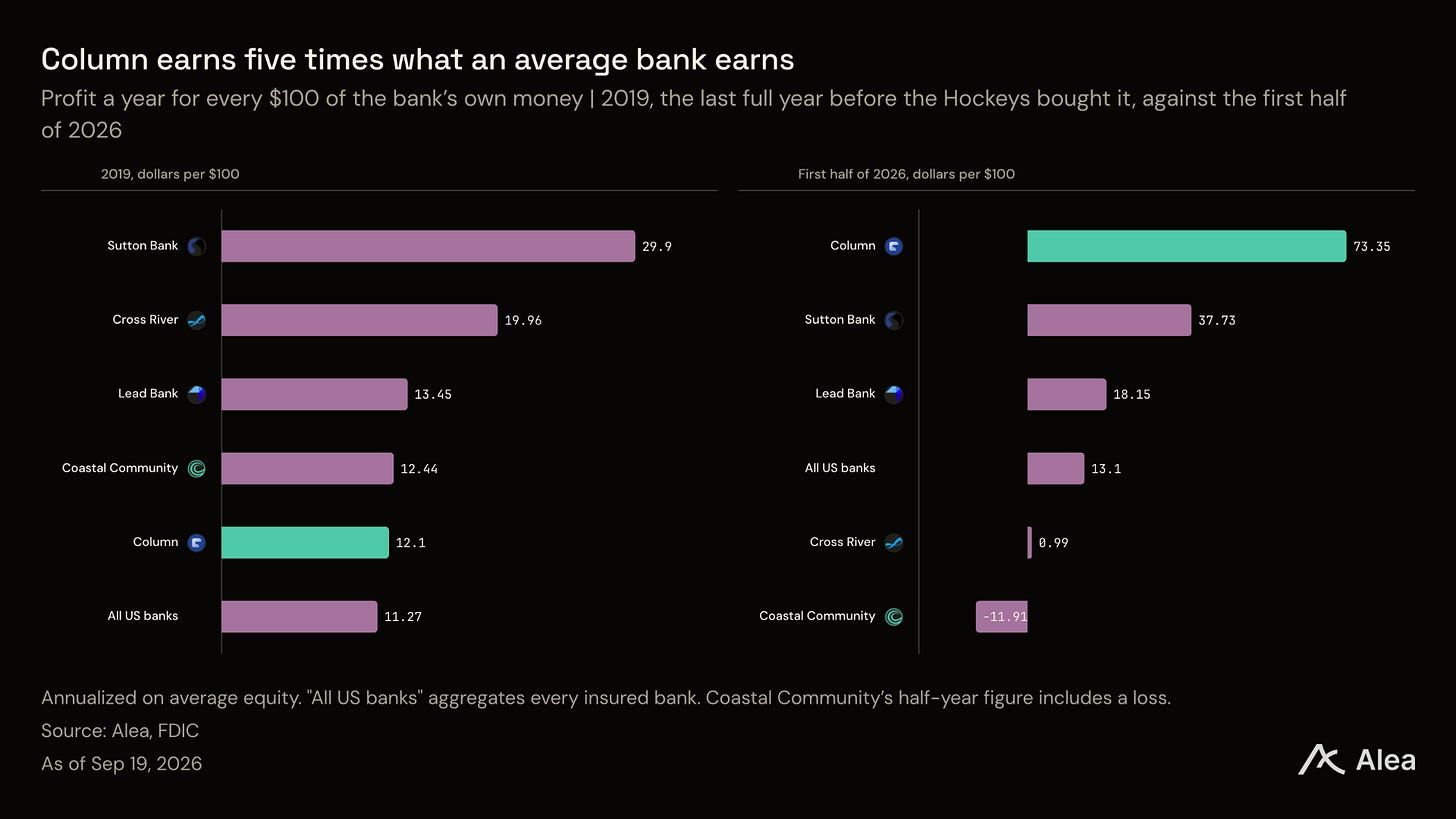
Mọi người sáng lập fintech trong thập kỷ qua đều thuê một ngân hàng. William Hockey đã mua một cái. Ông và Annie Hockey đã trả khoảng $50M cho một ngân hàng chi nhánh đơn ở Chico, California, sau đó dành hai năm để làm cho nó tệ hơn, vì họ đang viết lại mọi phần mềm bên trong nó. Vào năm 2019, ngân hàng đó là bình thường. Mỗi $100 mà chủ sở hữu giữ bên trong nó mang lại $12 lợi nhuận mỗi năm, gần như bất kỳ ngân hàng Mỹ nào cũng quản lý được. Bây giờ nó mang lại $73, tăng 506%.
Điểm chính
Column có giấy phép của chính phủ để giữ tiền gửi. Ngân hàng này cũng tự viết sổ cái ghi nhận quyền sở hữu và tự phê duyệt thanh toán thẻ. Hầu như không có ngân hàng nào làm việc thứ ba.
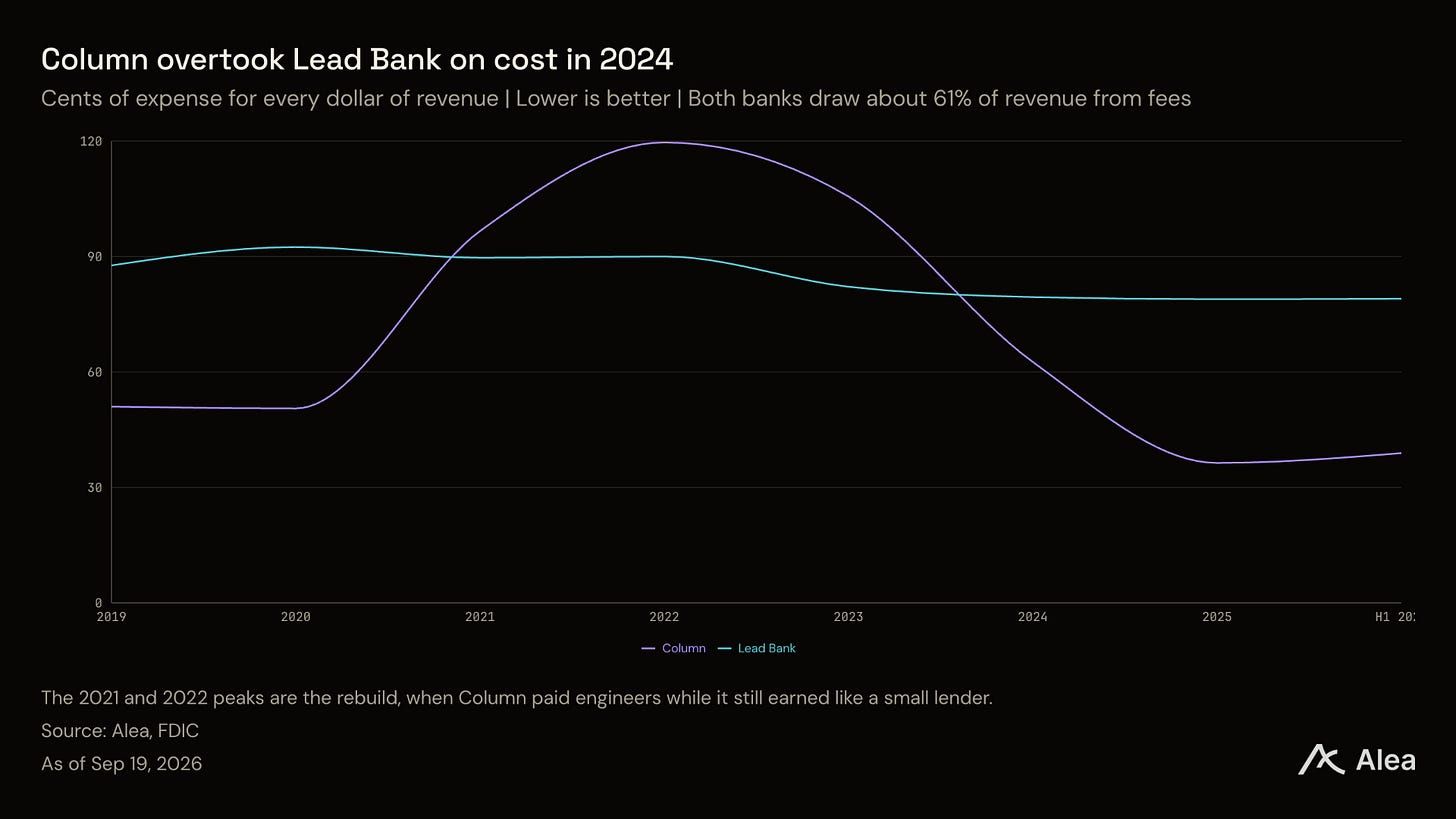
Sở hữu những mảng này thể hiện qua chi phí vận hành. Column chi 39 cents để kiếm một đô la. Lead Bank chi 79 cents, và cả hai đều thu khoảng 61% doanh thu từ phí.
Ngân hàng hiện kiếm nhiều hơn từ phí so với cho vay. Phí đạt $77.2M trong nửa đầu năm 2026, nhiều hơn cả năm 2025.
Chủ thẻ có thể chi tiêu một đô la kỹ thuật số ngay khi nó đến, mà không cần giữ trước tại công ty thẻ.
Những gì một fintech thường phải thuê
Giữ tiền của người khác cần giấy phép từ chính phủ. Giấy phép đó mất nhiều năm và một khoản tiền lớn cho luật sư. Các cơ quan quản lý hiếm khi cấp cho một công ty không có lịch sử, và fintech thay vào đó làm điều hợp lý. Họ trả một ngân hàng nhỏ để giữ tiền gửi theo giấy phép của ngân hàng đó, sau đó xây dựng ứng dụng lên trên.
Thuê giấy phép chỉ là hóa đơn đầu tiên. Một công ty muốn giữ tiền và đặt thẻ lên trên sẽ thuê một loạt công ty khác. Một ngân hàng để giữ charter. Một bên trung gian để giữ sổ cái ghi nhận ai sở hữu những đồng đô la nào. Một công ty thẻ để phê duyệt mỗi khoản thanh toán khi nó xảy ra. Và một chuyên gia cho tiền rời khỏi quốc gia. Mỗi bên đều lấy một phần, và không bên nào có thể thấy sổ sách của bên kia.
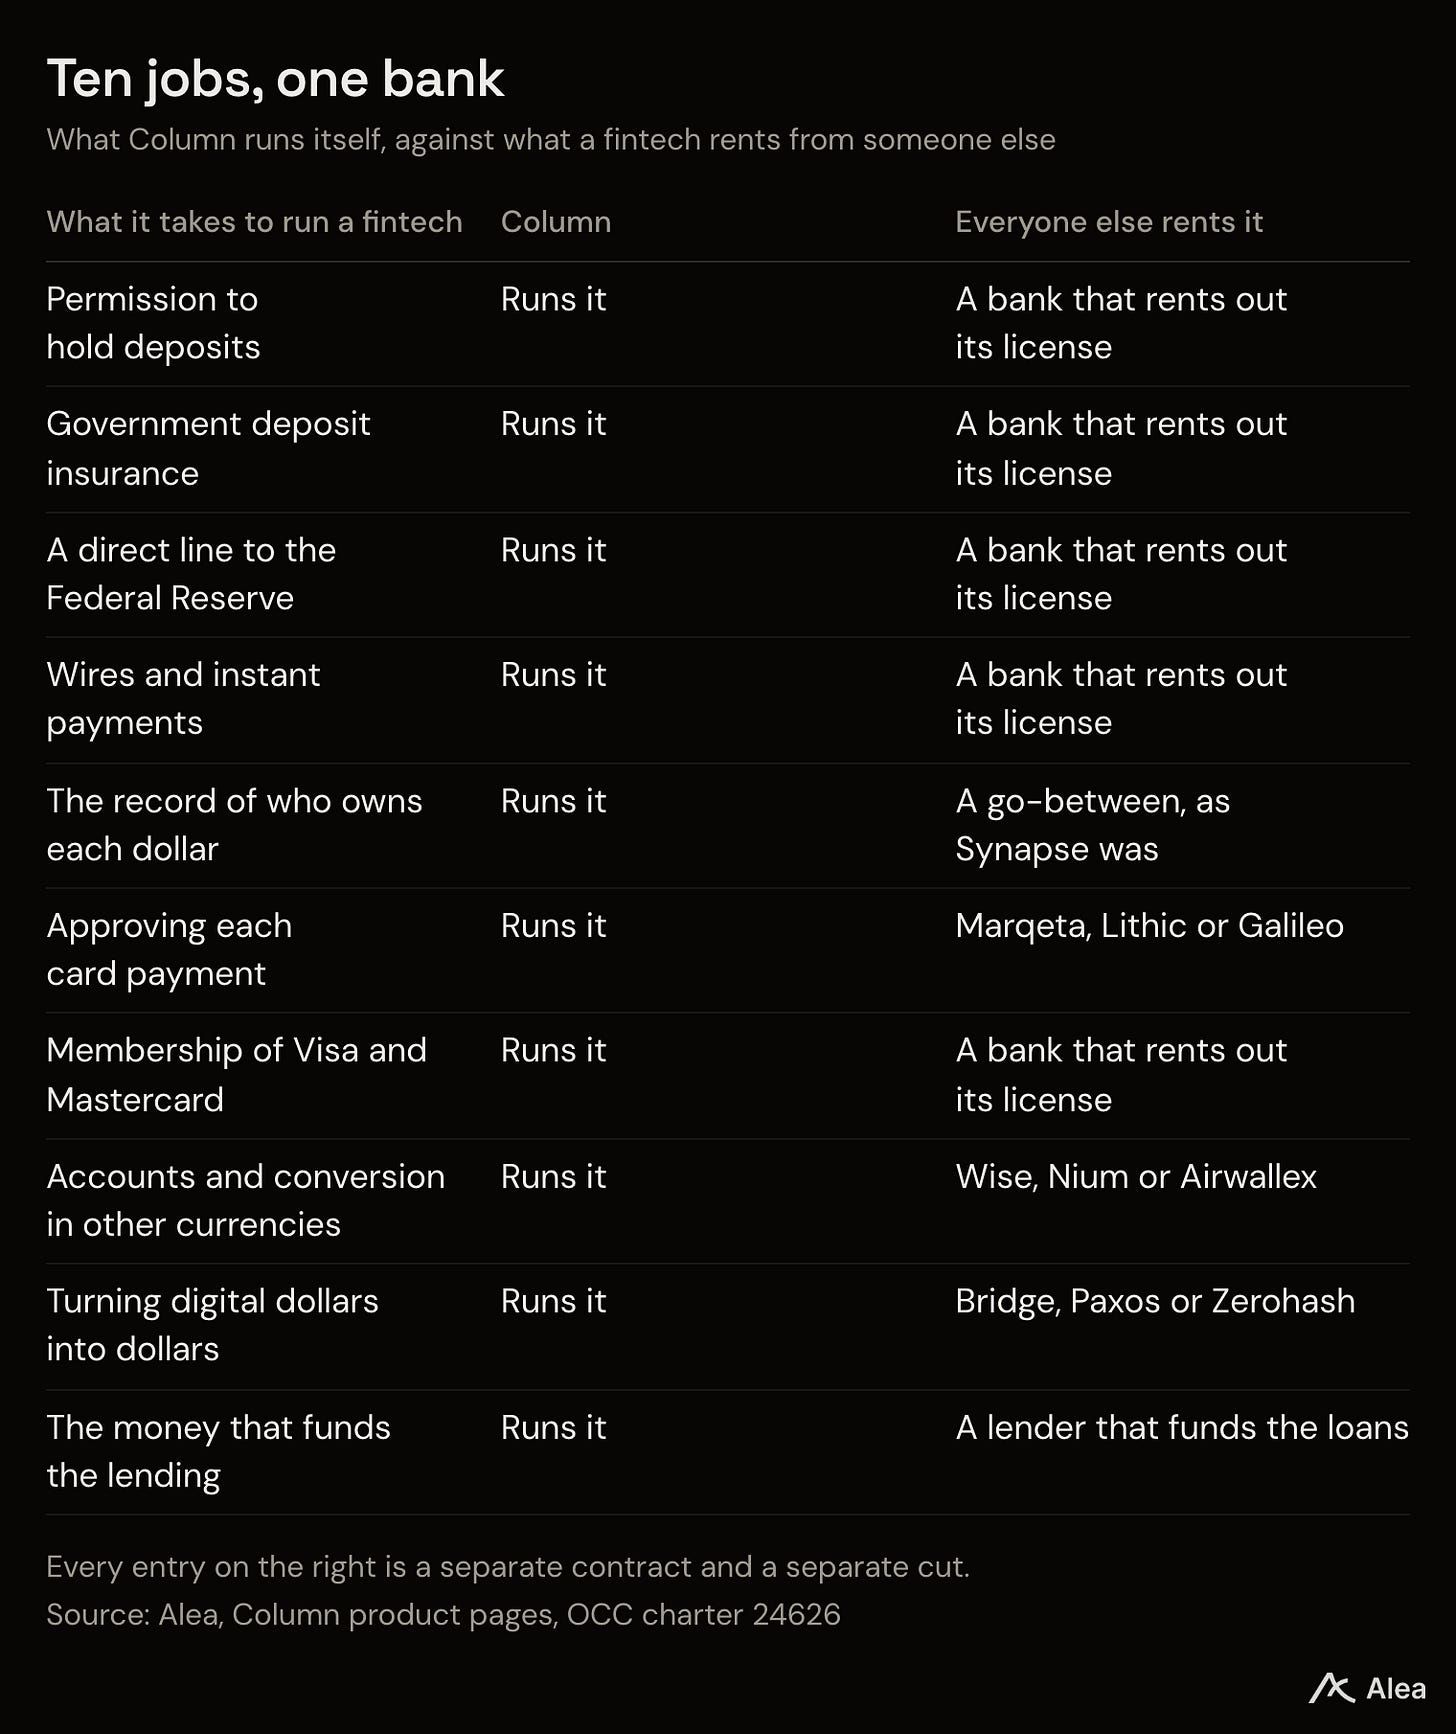
Column tự làm tất cả những công việc đó. Họ giữ charter và tự xây dựng sổ cái để theo dõi ai sở hữu cái gì. Họ phát hành thẻ trên cả Visa và Mastercard, không có ngân hàng nào ở giữa. Họ cũng vận hành phần cứng riêng, kết nối trực tiếp với Cục Dự trữ Liên bang trong nước và Swift ở nước ngoài.
Hockey nói rõ: "Thay vì ghép nối các ngân hàng, nhà điều phối, bộ xử lý phát hành và hàng tá nhà cung cấp khác, giờ bạn chỉ cần một ngân hàng."
Ai thực sự sử dụng dịch vụ ngân hàng của Column
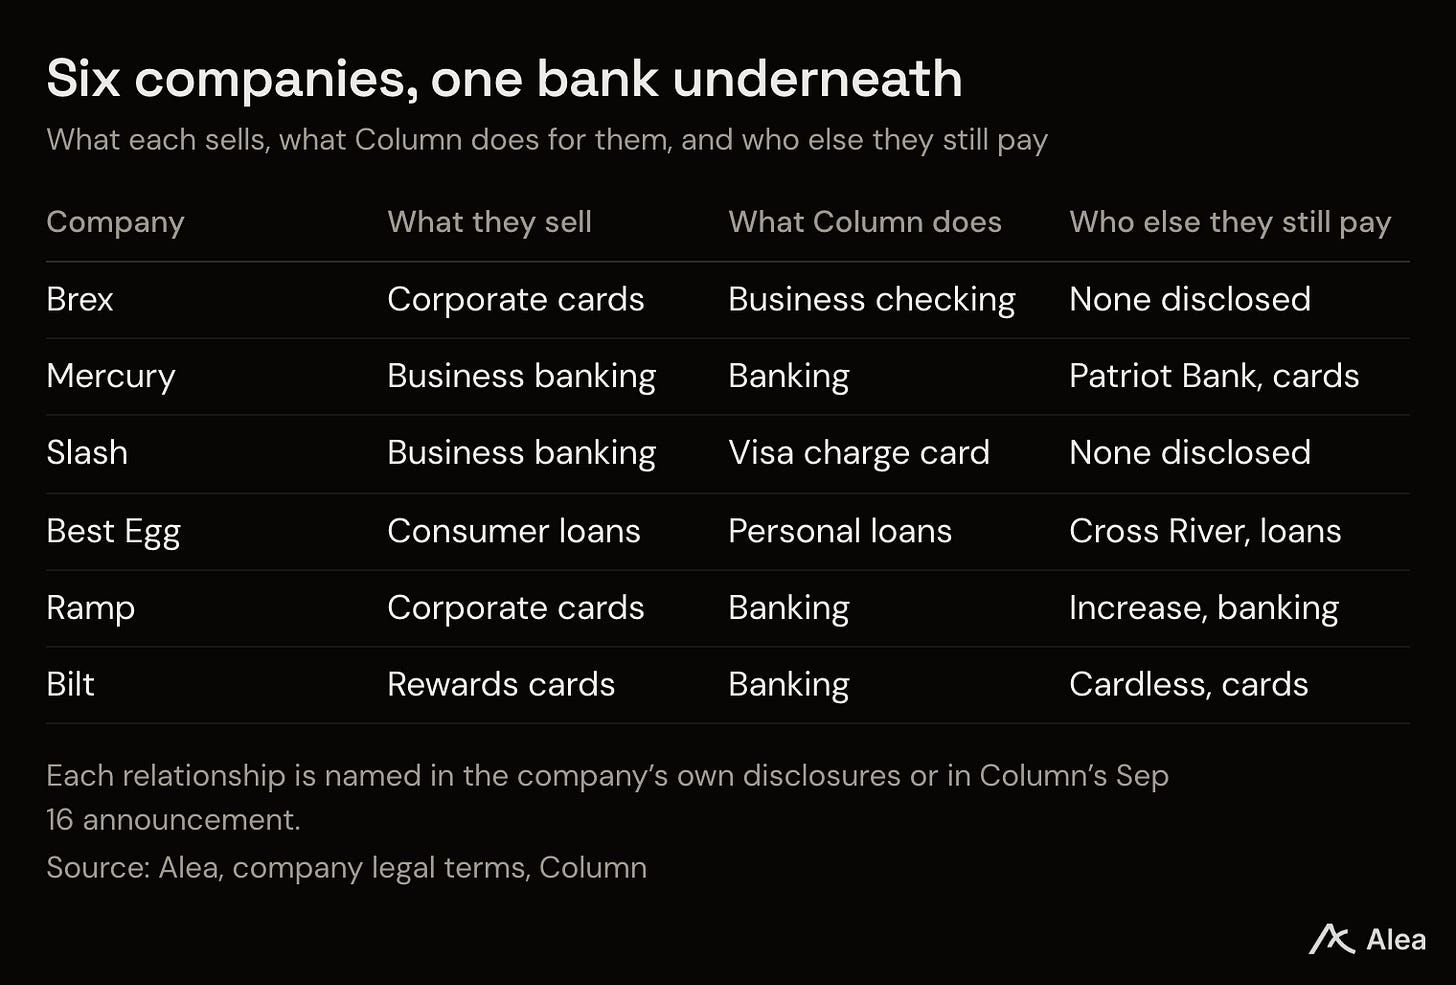
Bạn có thể kiểm tra danh sách khách hàng, vì một ngân hàng phải được nêu tên trong các công bố của đối tác. Brex công bố rằng Column giữ tài khoản séc doanh nghiệp của họ. Mercury nêu rõ rằng hoạt động ngân hàng của họ chạy qua cả Choice Financial và Column. Slash xác nhận rằng Column phát hành thẻ Platinum của họ trên Visa. Best Egg công bố rằng các khoản vay cá nhân của họ đến từ Cross River hoặc Column. Ramp, Bilt và Kapital được nêu là khách hàng khi Column ra mắt vào ngày 16 tháng 9.
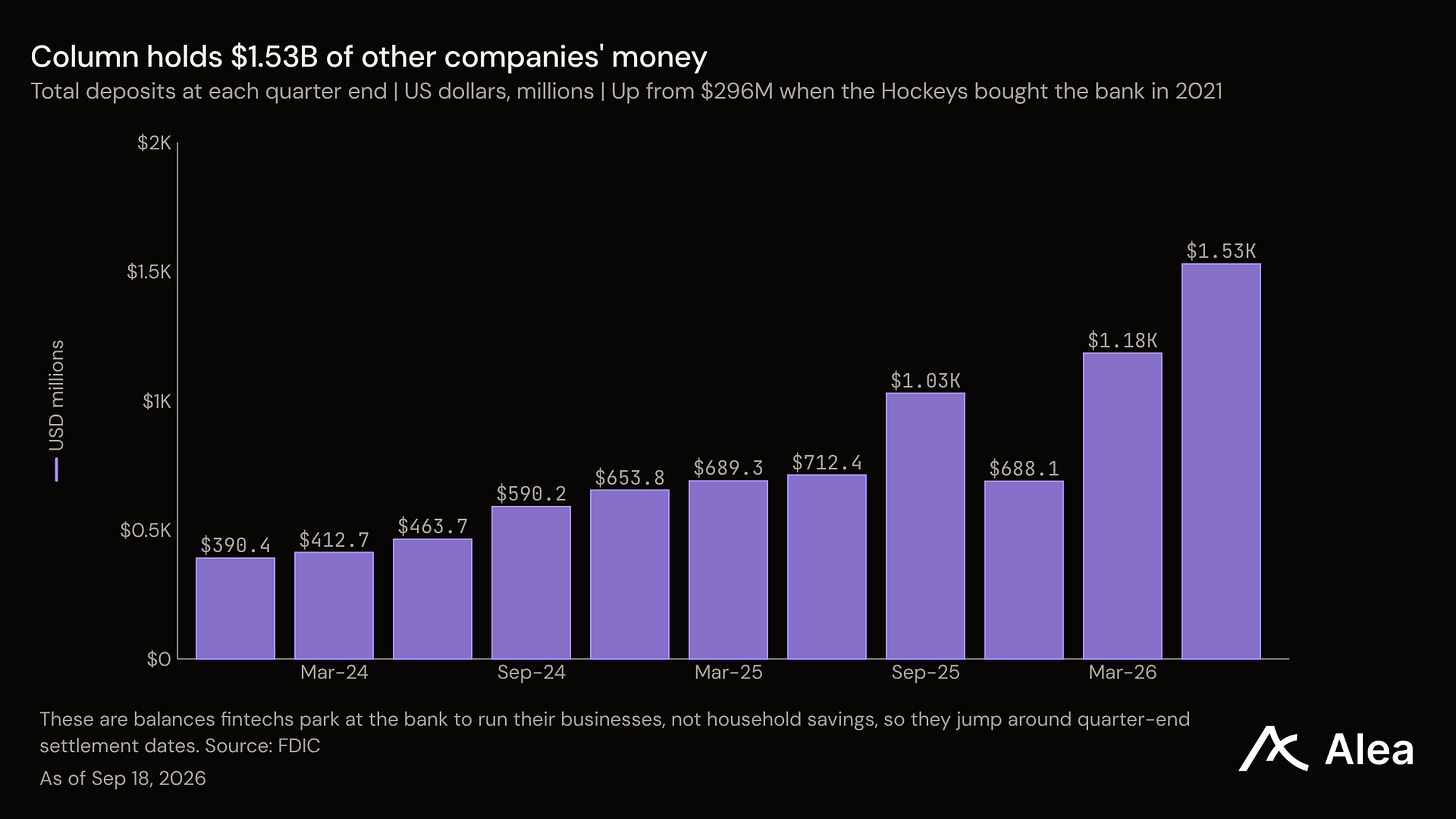
Tiền gửi tăng lên $1.53B vào cuối tháng 6, tăng từ $296M đầu năm 2021. Đây là tiền mà các fintech gửi vào ngân hàng để vận hành doanh nghiệp, và nó dao động theo ngày thanh toán. Con số giảm xuống $688M vào cuối tháng 12 trước khi tăng hơn gấp đôi trong sáu tháng.
Tại sao tiền của bạn cần có tên trên đó
Một tài khoản ngân hàng có tên của bạn, nhưng tiền được giữ qua ứng dụng thường không có.
Ví dụ, Synapse đứng giữa các ứng dụng fintech và ngân hàng đối tác, gộp số dư của hàng nghìn khách hàng vào một tài khoản lớn, và giữ sổ cái ghi nhận ai sở hữu phần nào trong cơ sở dữ liệu riêng. Cơ sở dữ liệu đó đã thất bại. Công ty nộp đơn phá sản vào ngày 22 tháng 4 năm 2024, và người quản lý tài sản báo cáo rằng $65M đến $96M tiền khách hàng bị mất. Những người nghĩ họ giữ tiền gửi được bảo hiểm không có cách nào chứng minh những đồng đô la nào là của họ.
Column xây dựng tài khoản theo cách ngược lại. Khi giữ tiền cho khách hàng của một nền tảng, mỗi khách hàng nhận được một tài khoản có số trong sổ sách của chính ngân hàng. Các tài khoản ngoại tệ mới của Column cũng mang số tài khoản dưới tên chính khách hàng.
Ngân hàng giữ danh sách, và ngân hàng là nơi chính phủ kiểm tra (Column chưa từng bị hành động thực thi từ cơ quan quản lý).
Chi phí vận hành một ngân hàng do bạn tự viết
Viết lại một ngân hàng tốn kém khi đang làm và rẻ sau đó. Các ngân hàng giữ sổ sách trên phần mềm do một số ít nhà cung cấp bán, nơi mọi thay đổi đều là một ticket và một khoản phí. Đội ngũ của Hockey đã loại bỏ điều đó và tự viết. Trong hai năm, ngân hàng trả lương cho kỹ sư trong khi vẫn kiếm tiền như một tổ chức cho vay nhỏ. Đó là toàn bộ câu chuyện về con số năm 2022: 119.64%, hoặc $1.20 chi phí cho mỗi $1.00 doanh thu.
Bây giờ xem Lead Bank, nơi thu 61.9% doanh thu từ phí, gần như chính xác với 60.8% của Column. Cả hai ngân hàng kiếm tiền theo cùng cách. Nhưng Lead Bank vẫn kiếm được $18 mỗi năm trên mỗi $100 tiền riêng, so với $73 của Column.
Những gì được phát hành vào ngày 16 tháng 9
Stablecoin đặt một địa chỉ đô la kỹ thuật số trên cùng sổ sách với tài khoản ngân hàng. Column ra mắt nó với Slash và Brex, chạy trên Solana và Ethereum, và kết nối với Swift, RTP, ACH và séc, là những đường ống mà đô la di chuyển qua. Theo cách này, tiền mà một nền tảng thường giữ trước không còn cần thiết. Một nền tảng có thể nhận USDC lúc 9 giờ tối thứ Bảy và chi trả ngay sau đó.
Phát hành thẻ full-stack là mảnh còn thiếu. Một chương trình thẻ thường cần ba công ty: một ngân hàng để thanh toán với mạng lưới, một bộ xử lý để phê duyệt mỗi khoản thanh toán, và ai đó để tài trợ chi tiêu cho đến khi chủ thẻ thanh toán.
Hầu như không có ngân hàng nào thực hiện việc phê duyệt, đây là phần kỹ thuật nhất trong ba. Column giờ làm tất cả, và thẻ của họ có thể được hỗ trợ bởi stablecoin hoặc thanh toán bằng chúng.
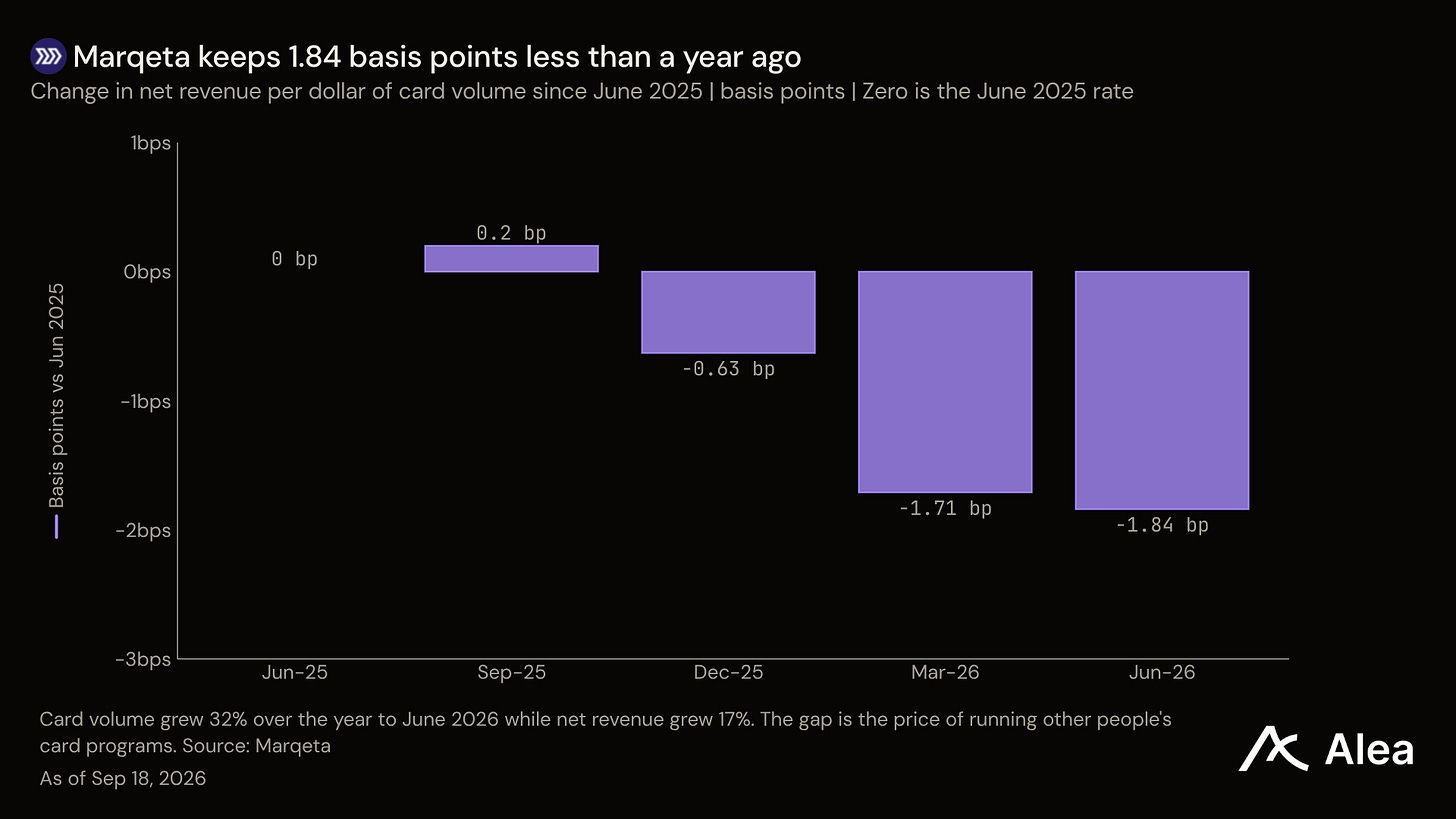
Lớp phê duyệt đó giữ lại ít hơn mỗi đô la nó xử lý mỗi quý. Marqeta, một công ty niêm yết chỉ làm xử lý thẻ, báo cáo $120.4B thanh toán thẻ trong quý tháng 6, tăng 32% so với cùng kỳ năm trước. Doanh thu sau chi phí mạng lưới tăng 17% so với cùng kỳ năm trước, lên $176.0M. Khối lượng tăng gấp đôi tốc độ doanh thu, và Marqeta công bố rằng một khách hàng cung cấp 41% doanh thu.
Ngân hàng toàn cầu và đa tiền tệ hoàn thiện bộ. Column ra mắt tài khoản đô la và tiền tệ địa phương cho khách hàng bên ngoài Mỹ, với chuyển đổi tức thì giữa chúng và kết nối với hệ thống thanh toán tức thì của châu Âu. Họ đã di chuyển hàng trăm tỷ đô la mỗi năm qua biên giới.