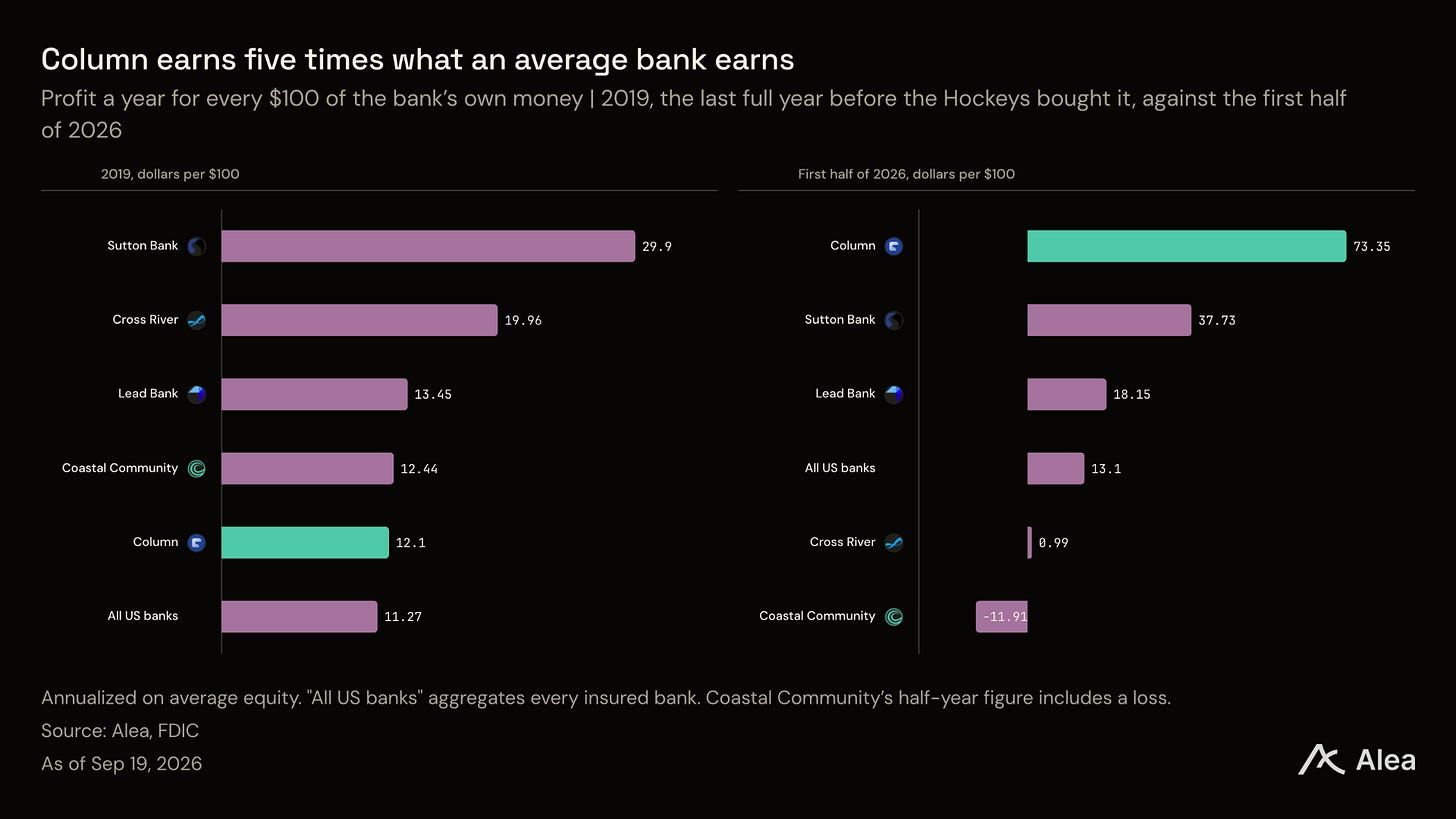
Todo fundador de fintech da última década alugou um banco. William Hockey comprou um. Ele e Annie Hockey pagaram cerca de $50M por um banco de agência única em Chico, Califórnia, e depois passaram dois anos piorando-o, porque estavam reescrevendo cada pedaço de software dentro dele. Em 2019, aquele banco era comum. Cada $100 que seus proprietários mantinham dentro dele retornavam como $12 de lucro por ano, aproximadamente o que qualquer banco americano conseguia. Agora retorna como $73, aumento de 506%.
Principais conclusões
A Column tem permissão do governo para manter depósitos. Ela também escreveu seu próprio registro de quem possui o quê e aprova seus próprios pagamentos com cartão. Quase nenhum banco faz o terceiro.
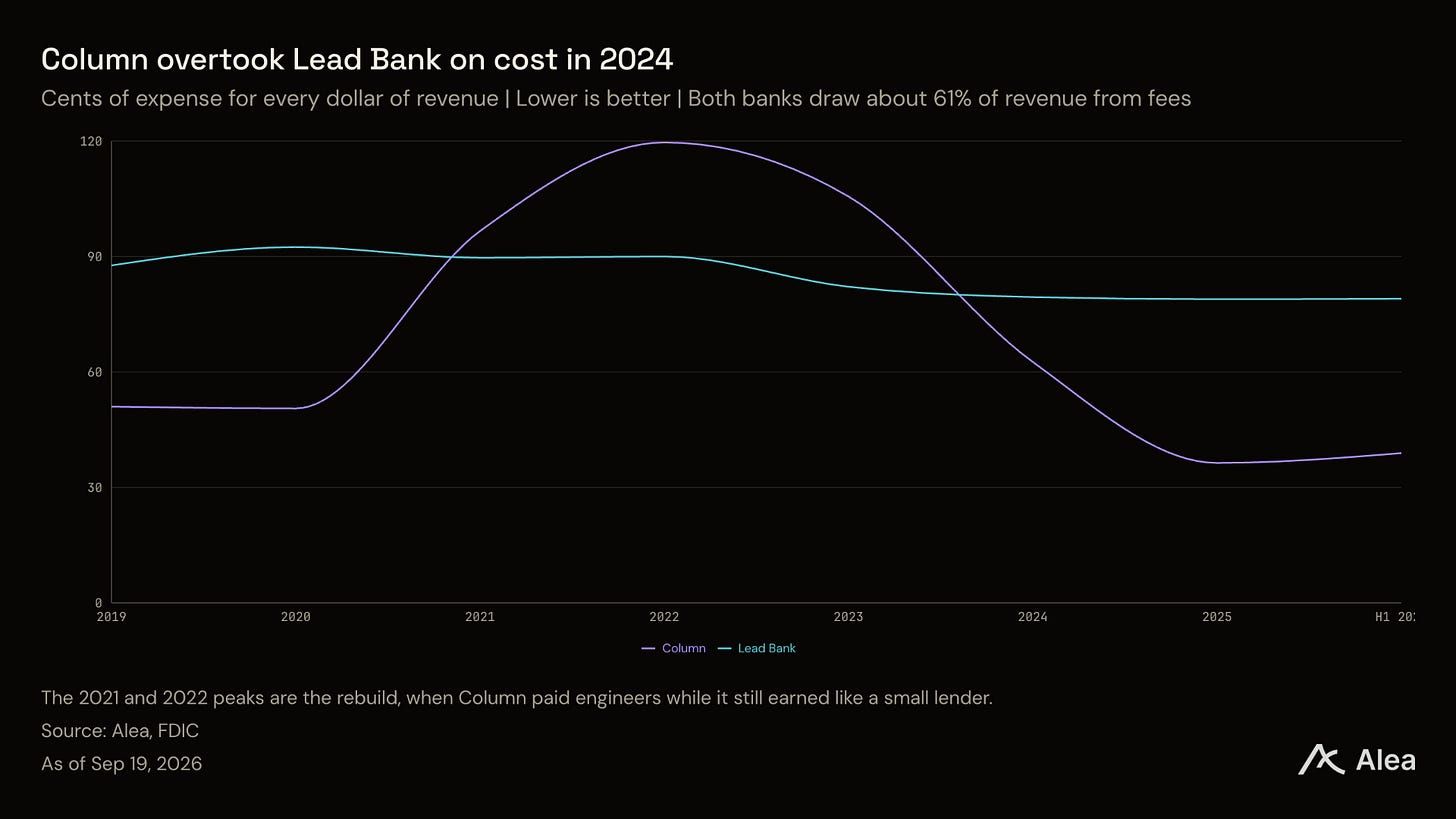
Possuir essas peças aparece no que o banco gasta. A Column gasta 39 centavos para ganhar um dólar. A Lead Bank gasta 79 centavos, e ambas obtêm cerca de 61% de sua receita de taxas.
O banco agora ganha mais com taxas do que com empréstimos. As taxas chegaram a $77.2M no primeiro semestre de 2026, mais que o total de 2025.
Um titular de cartão pode gastar um dólar digital no segundo em que ele chega, sem nada estacionado primeiro em uma empresa de cartões.
O que uma fintech normalmente precisa alugar
Manter o dinheiro de outras pessoas exige permissão do governo. Essa permissão leva anos e uma fortuna em advogados. Os reguladores raramente entregam uma para uma empresa sem histórico, e uma fintech faz a coisa sensata: paga um banco pequeno para manter os depósitos sob a licença desse banco e depois constrói o app por cima.
Alugar a licença é apenas a primeira conta. Uma empresa que quer manter dinheiro e colocar um cartão em cima contrata uma série de outras firmas. Um banco para manter a carta-patente. Um intermediário para manter o registro de quem possui quais dólares. Uma empresa de cartões para aprovar cada pagamento conforme ele acontece. E um especialista para dinheiro saindo do país. Cada um fica com uma parte, e nenhum deles consegue ver os registros dos outros.
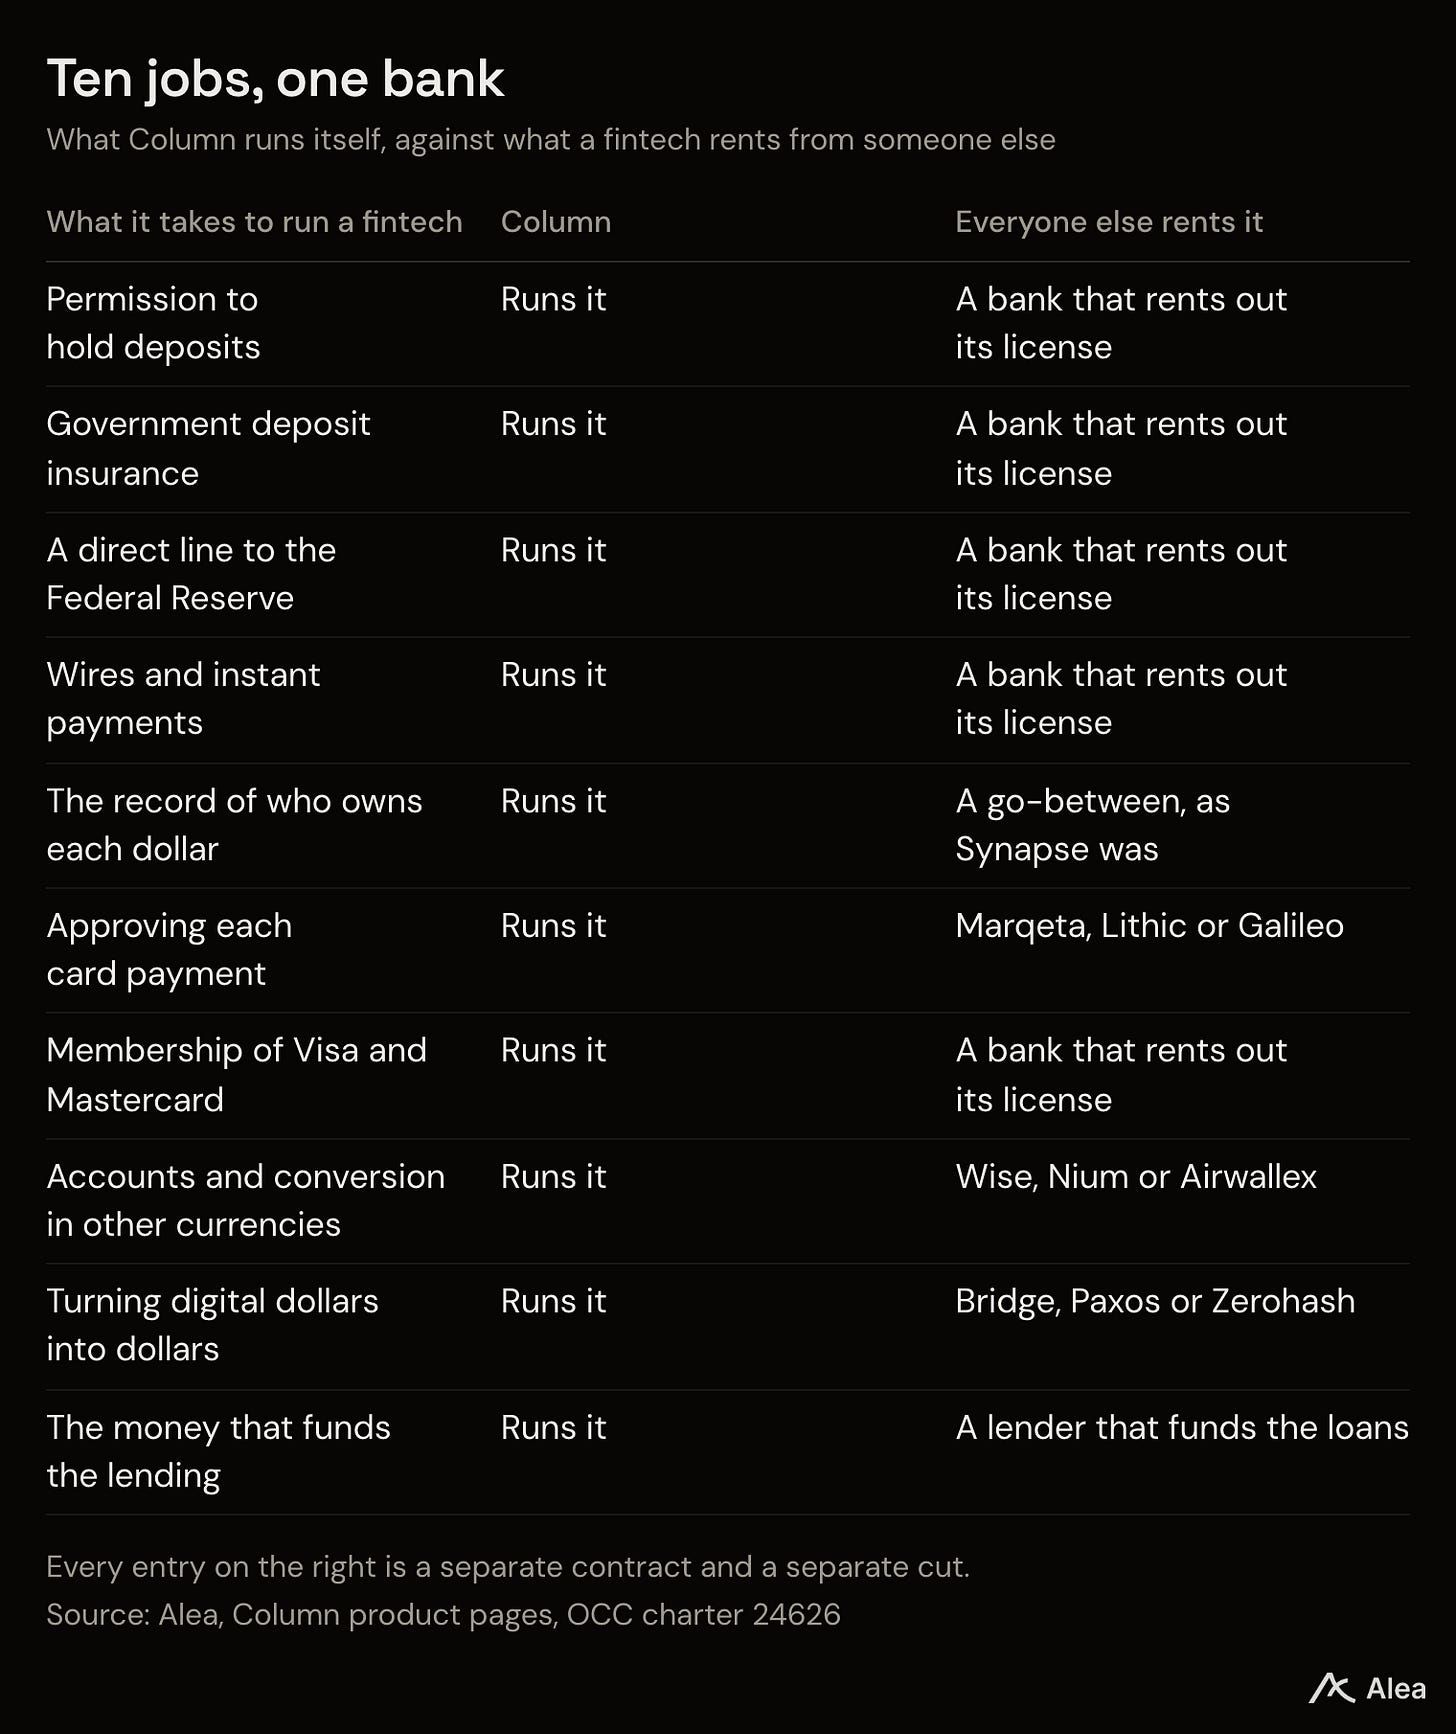
A Column faz todos esses trabalhos sozinha. Ela mantém a carta-patente e construiu seu próprio ledger para rastrear quem possui o quê. Ela emite cartões tanto na Visa quanto na Mastercard, sem outro banco no meio. Ela também opera seu próprio hardware, conectado diretamente ao Federal Reserve em casa e à Swift no exterior.
Hockey coloca de forma clara: "Em vez de costurar bancos, orquestradores, processadores de emissão e uma dúzia de outros fornecedores, agora você precisa apenas de um banco."
Quem realmente faz banco com a Column
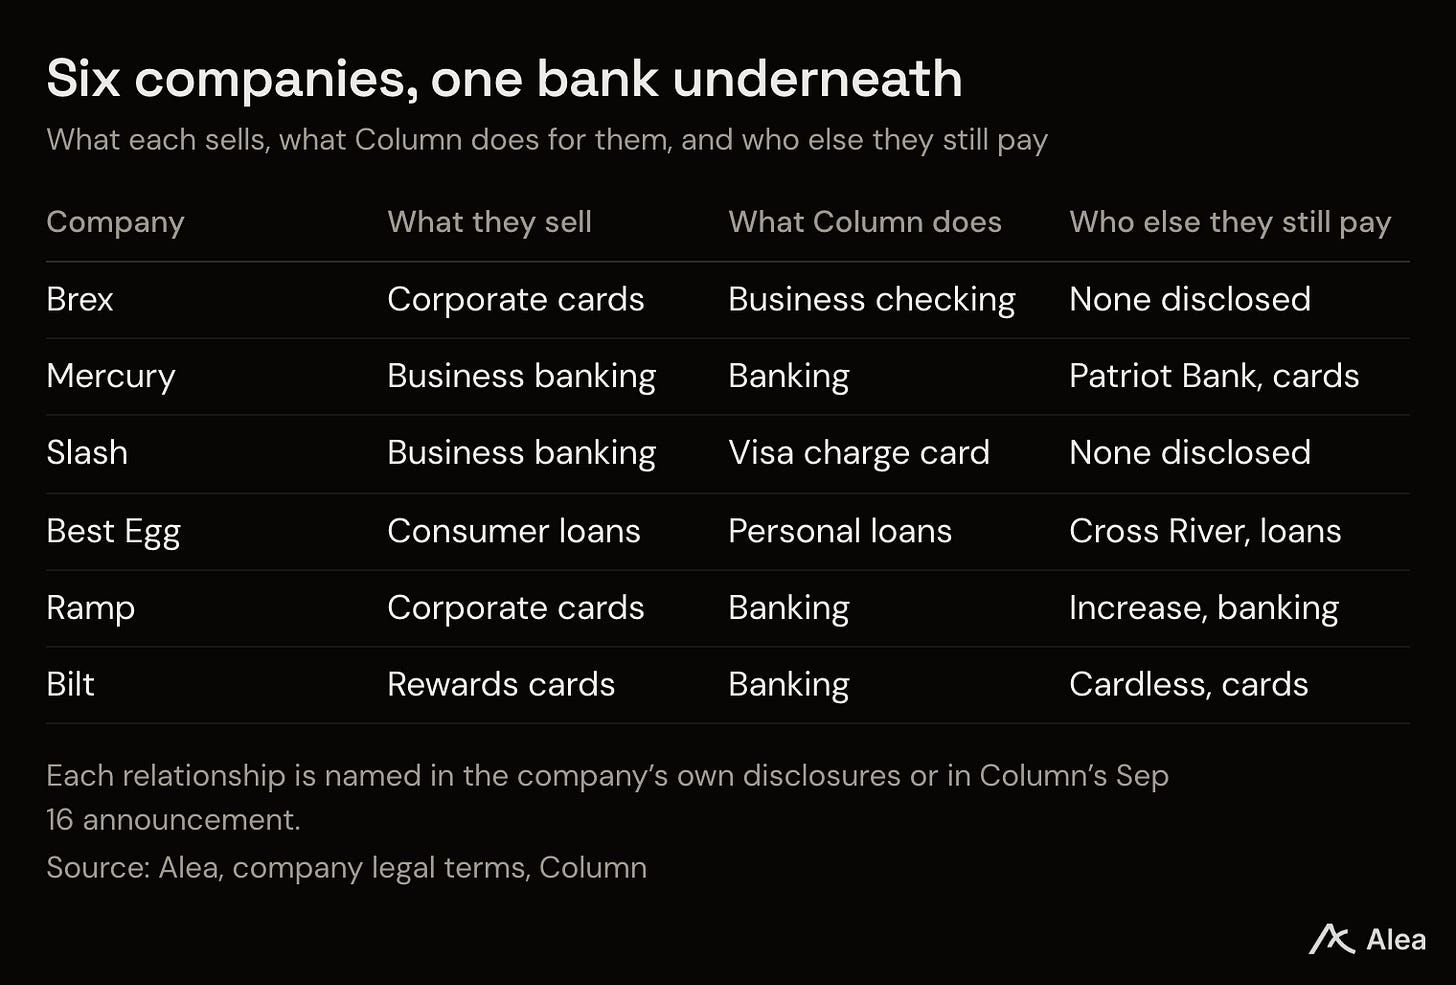
Você pode verificar a lista de clientes, porque um banco precisa ser nomeado nas próprias divulgações de seus parceiros. A Brex divulgou que a Column mantém sua conta corrente empresarial. A Mercury afirmou que suas operações bancárias passam pela Choice Financial e pela Column. A Slash confirmou que a Column emite seu cartão Platinum na Visa. A Best Egg divulgou que seus empréstimos pessoais vêm da Cross River ou da Column. Ramp, Bilt e Kapital foram nomeados como clientes quando a Column lançou em 16 de setembro.
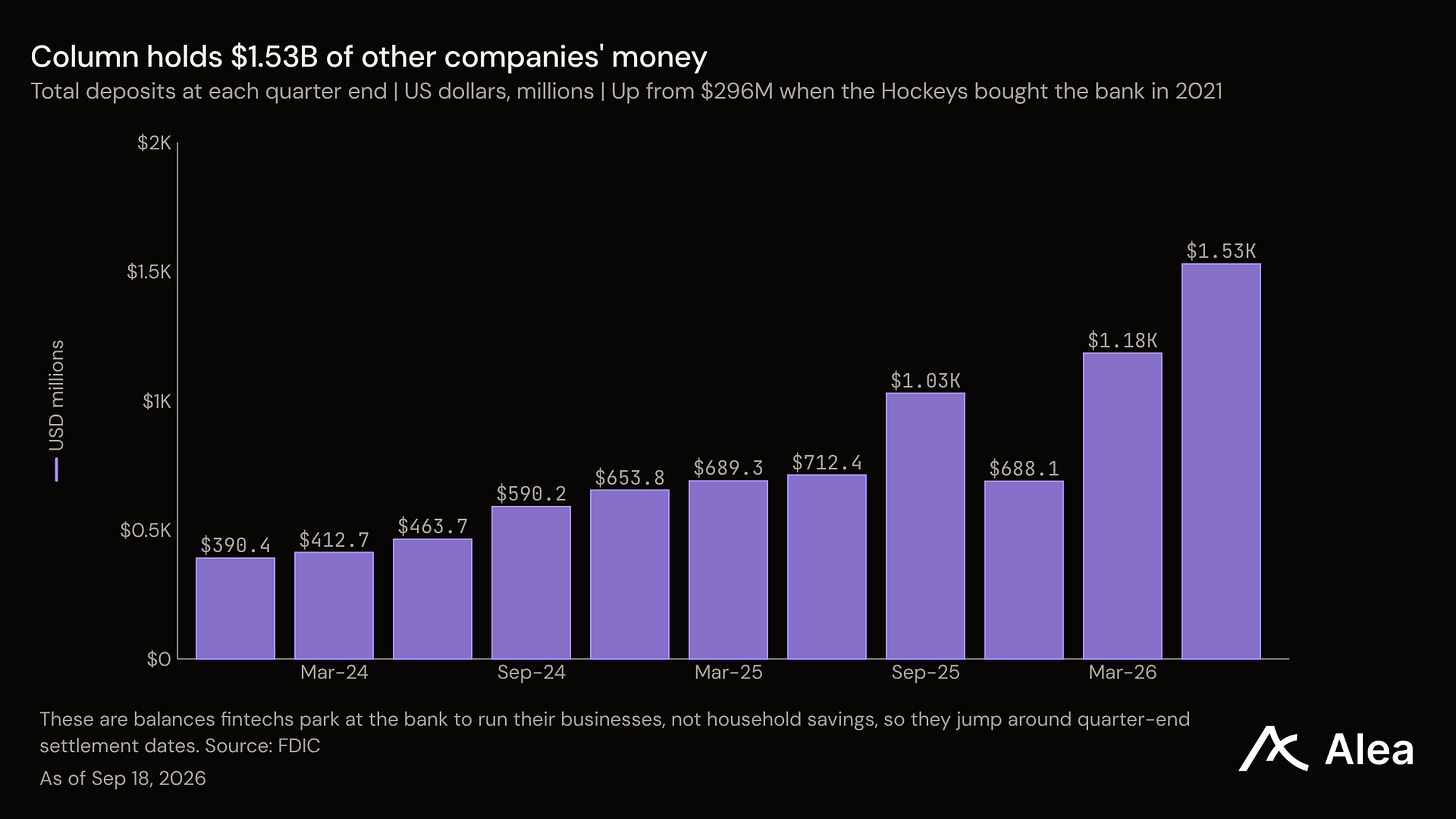
Os depósitos subiram para $1.53B no final de junho, de $296M no início de 2021. Esse é o dinheiro que as fintechs estacionam no banco para administrar seus negócios, e ele oscila com as datas de liquidação. O valor caiu para $688M no final de dezembro antes de mais que dobrar em seis meses.
Por que seu dinheiro precisa de um nome
Uma conta bancária tem seu nome nela, mas o dinheiro mantido por meio de um app frequentemente não tem.
Como exemplo, a Synapse ficava entre apps de fintech e seus bancos parceiros, reunia os saldos de milhares de clientes em uma grande conta e mantinha o registro de quem possuía qual fatia em seu próprio banco de dados. Esse banco de dados falhou. A empresa pediu falência em 22 de abril de 2024, e o síndico relatou que $65M a $96M de dinheiro de clientes estavam desaparecidos. Pessoas que pensavam ter depósitos segurados não tinham como provar quais dólares eram seus.
A Column constrói as contas de forma inversa. Quando ela mantém dinheiro para os clientes de uma plataforma, cada cliente recebe uma conta numerada nos próprios livros do banco. As novas contas em moeda estrangeira da Column também trazem um número de conta no nome do próprio cliente.
O banco mantém a lista, e o banco é o que o governo examina (a Column nunca teve uma ação de fiscalização de um regulador).
O que custa operar um banco que você mesmo escreveu
Reescrever um banco é caro enquanto você faz isso e barato depois. Os bancos mantêm seus registros em software vendido por um punhado de fornecedores, onde toda mudança é um ticket e uma taxa. A equipe de Hockey jogou isso fora e escreveu o próprio. Por dois anos o banco pagou engenheiros enquanto ainda ganhava como um pequeno credor. Essa é toda a história do número de 2022: 119.64%, ou $1.20 de despesa para cada $1.00 de receita.
Agora pegue a Lead Bank, que obtém 61.9% de sua receita de taxas, quase exatamente os 60.8% da Column. Ambos os bancos ganham da mesma forma. Mas a Lead Bank ainda ganha $18 por ano em cada $100 de seu próprio dinheiro, contra $73 da Column.
O que foi lançado em 16 de setembro
Stablecoins colocam um endereço de dólar digital nos mesmos livros que a conta bancária. A Column lançou isso com a Slash e a Brex, opera na Solana e na Ethereum, e conecta com Swift, RTP, ACH e cheques, que são os canais por onde os dólares viajam. Dessa forma, o dinheiro que uma plataforma normalmente estaciona com antecedência deixa de ser necessário. Uma plataforma pode receber USDC às 21h de um sábado e pagar em um segundo depois.
Emissão completa de cartões é a peça que faltava. Um programa de cartões normalmente precisa de três empresas: um banco para liquidar com as redes, um processador para aprovar cada pagamento e alguém para financiar os gastos até o titular do cartão pagar.
Quase nenhum banco faz a aprovação, que é a mais técnica das três. A Column agora faz tudo isso, e seus cartões podem ser lastreados por stablecoins ou liquidados nelas.
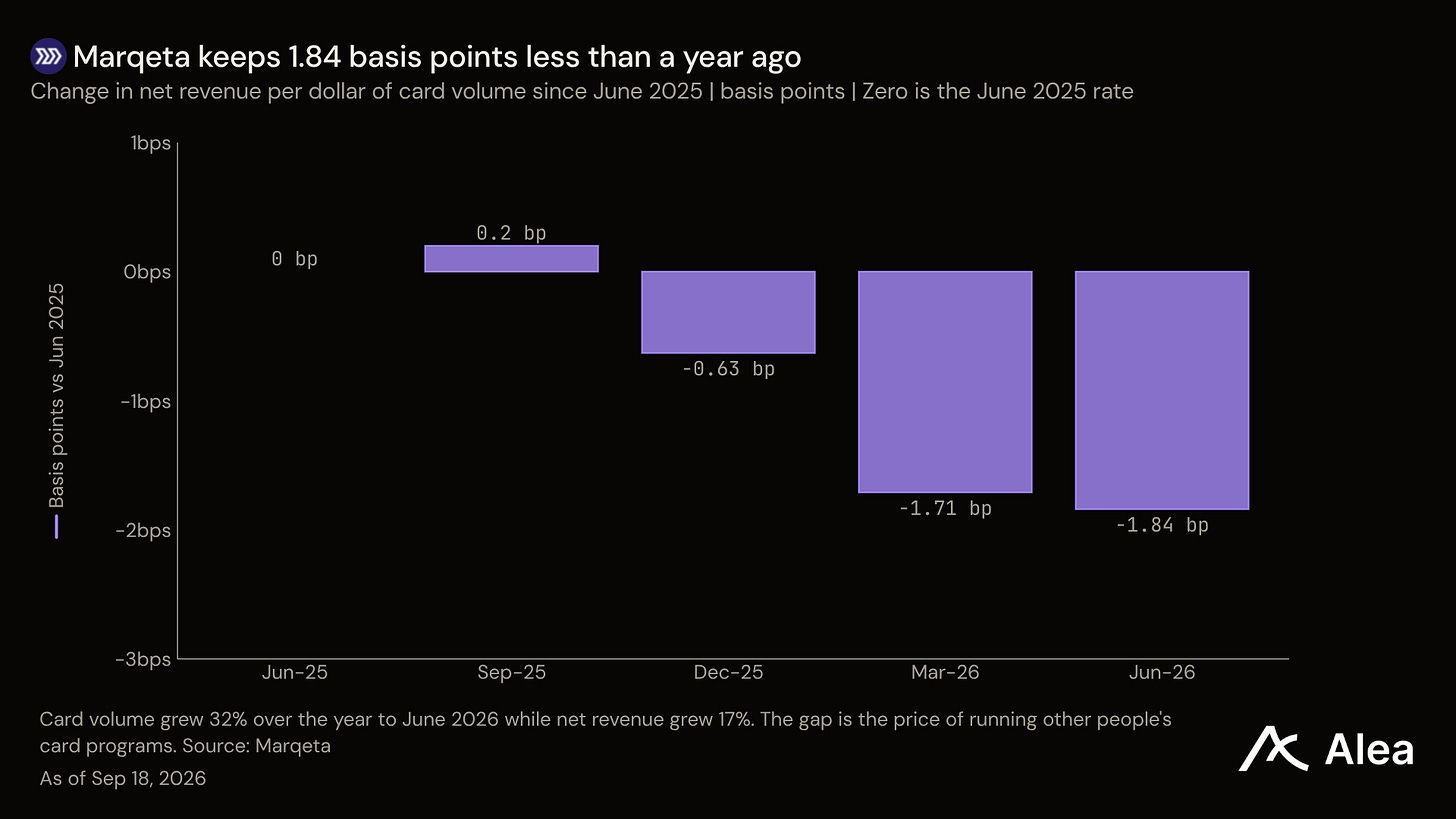
Essa camada de aprovação retém menos de cada dólar que processa a cada trimestre. A Marqeta, uma empresa listada que faz apenas processamento de cartões, relatou $120.4B em pagamentos com cartão no trimestre de junho, aumento de 32% em relação ao ano anterior. Sua receita após custos de rede subiu 17% em relação ao ano anterior, para $176.0M. O volume cresceu no dobro da taxa da receita, e a Marqeta divulgou que um cliente fornece 41% dela.
Banco global e multimoeda completam o conjunto. A Column lançou contas em dólar e em moeda local para clientes fora dos EUA, com conversão instantânea entre elas e conexão com os sistemas de pagamento instantâneo da Europa. Ela já movimenta centenas de bilhões de dólares por ano através das fronteiras.