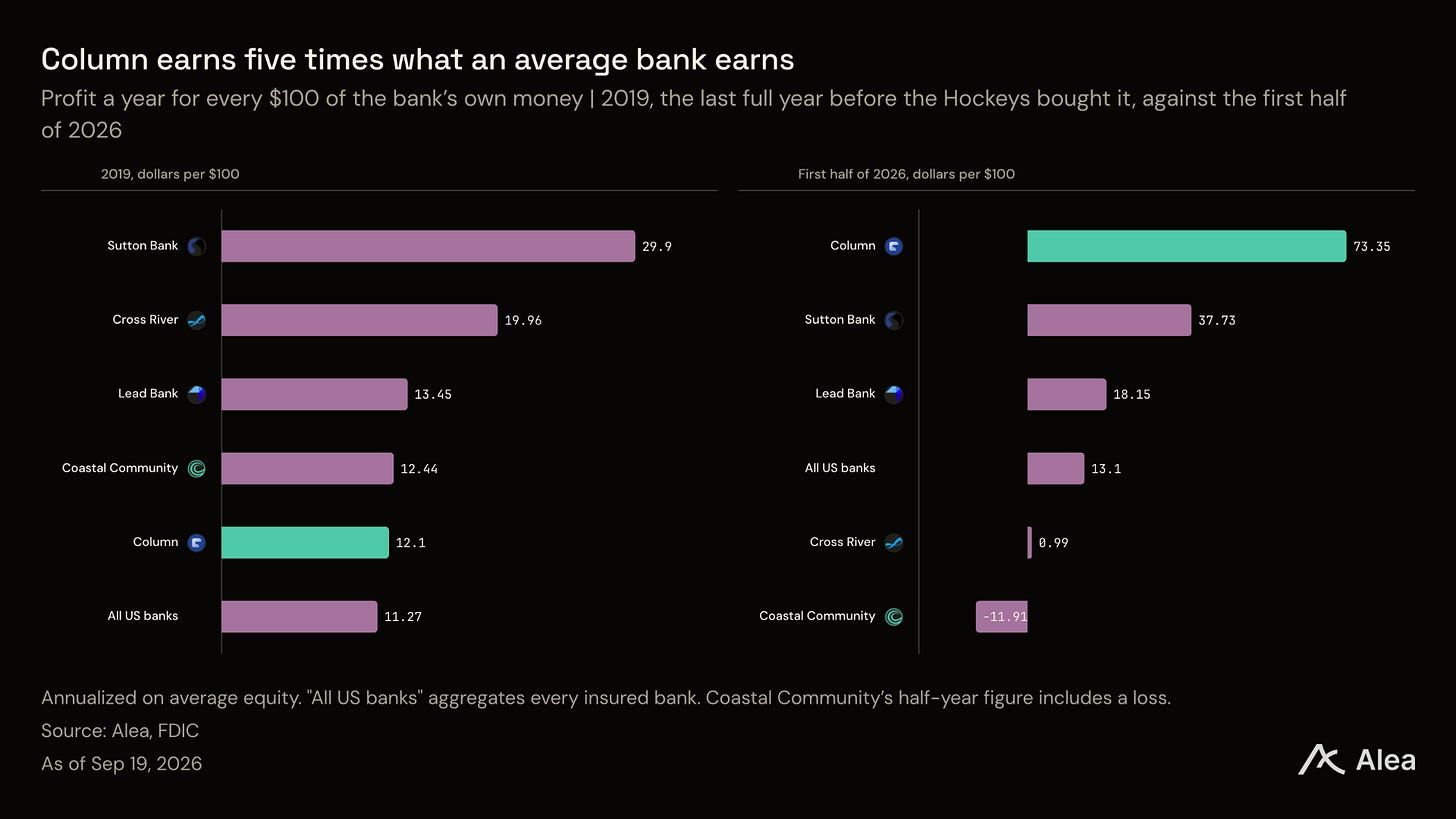
지난 10년 동안의 모든 핀테크 창업자들은 은행을 임대했다. William Hockey는 하나를 샀다. 그와 Annie Hockey는 Chico, California에 있는 단일 지점 은행을 약 $50M에 구입한 후, 내부의 모든 소프트웨어를 다시 작성했기 때문에 2년 동안 그것을 더 나쁘게 만들었다. 2019년으로 돌아가면 그 은행은 평범했다. 소유주들이 그 안에 보관한 $100마다 연간 $12의 이익으로 돌아왔는데, 이는 대략 어떤 미국 은행이 관리하는 수준이었다. 이제는 $73로 돌아오며, 506% 증가했다.
주요 내용
Column은 예금을 보유할 수 있는 정부 허가를 받았다. 또한 자체적으로 소유권 기록을 작성하고 카드 결제를 직접 승인한다. 거의 어떤 은행도 세 번째 작업을 수행하지 않는다.
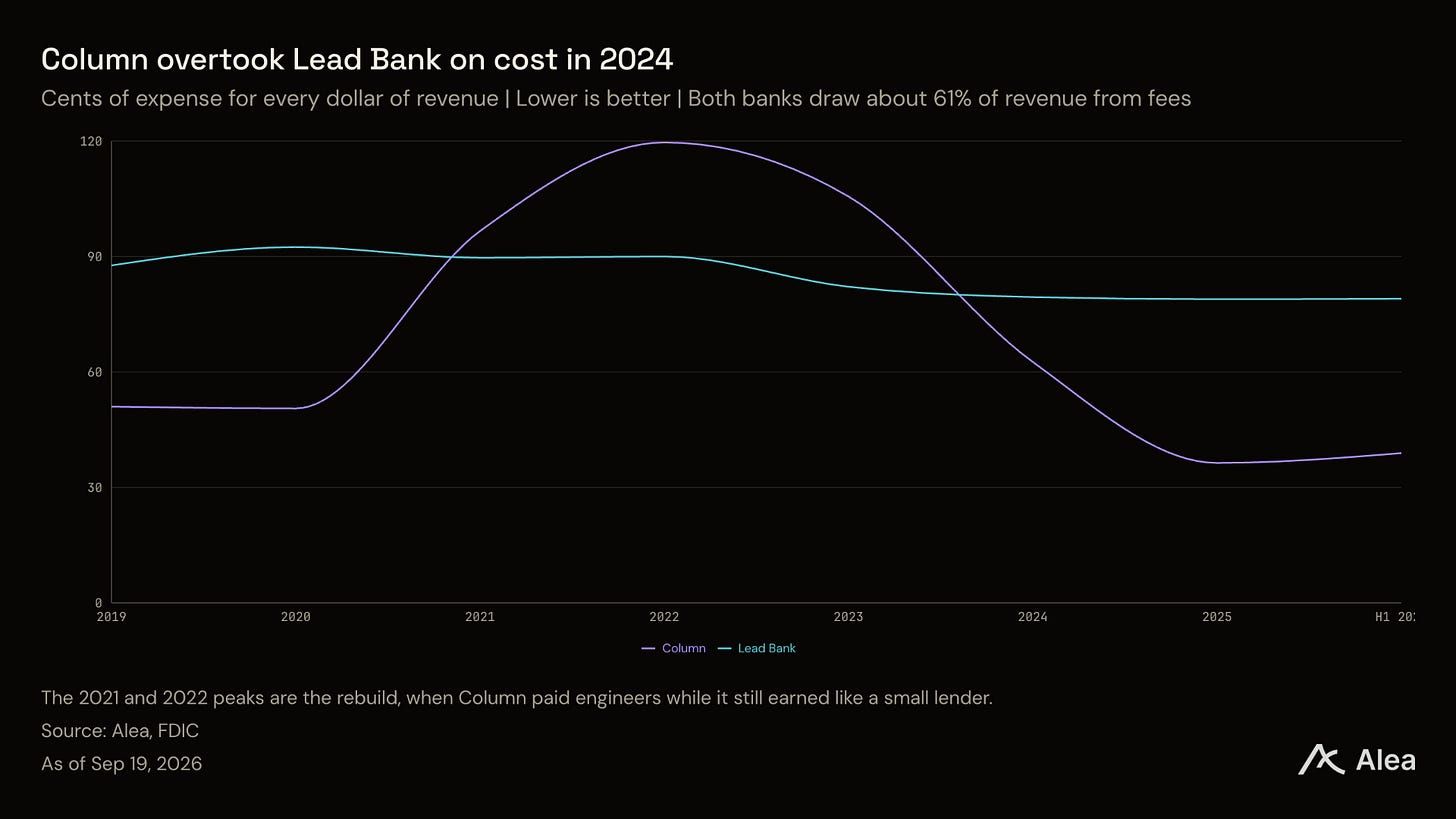
이러한 요소들을 소유하는 것은 은행의 지출에 반영된다. Column은 $1를 벌기 위해 39센트를 지출한다. Lead Bank는 79센트를 지출하며, 둘 다 수익의 약 61%를 수수료에서 얻는다.
이 은행은 이제 대출보다 수수료에서 더 많은 수익을 올린다. 수수료는 2026년 상반기에 $77.2M에 도달했으며, 이는 2025년 전체 수수료를 넘어선다.
카드 소지자는 디지털 달러가 도착하는 즉시 사용할 수 있으며, 카드 회사에 먼저 예치할 필요가 없다.
핀테크가 일반적으로 임대해야 하는 것
다른 사람의 돈을 보유하려면 정부의 허가가 필요하다. 그 허가는 수년의 시간과 막대한 변호사 비용이 든다. 규제 당국은 이력이 없는 회사에 허가를 거의 내주지 않으며, 핀테크는 대신 합리적인 선택을 한다. 소규모 은행에 비용을 지불해 해당 은행의 라이선스 아래 예금을 보유한 후, 그 위에 앱을 구축한다.
라이선스 임대는 첫 번째 비용일 뿐이다. 돈을 보유하고 그 위에 카드를 올리려는 회사는 다른 여러 기업을 고용해야 한다. 차터를 보유할 한 은행, 누가 어떤 달러를 소유하는지 기록을 유지할 중개자, 각 결제를 승인할 카드 회사, 그리고 해외 송금을 위한 전문가 한 명. 각자는 수수료를 취하며, 서로의 기록을 볼 수 없다.
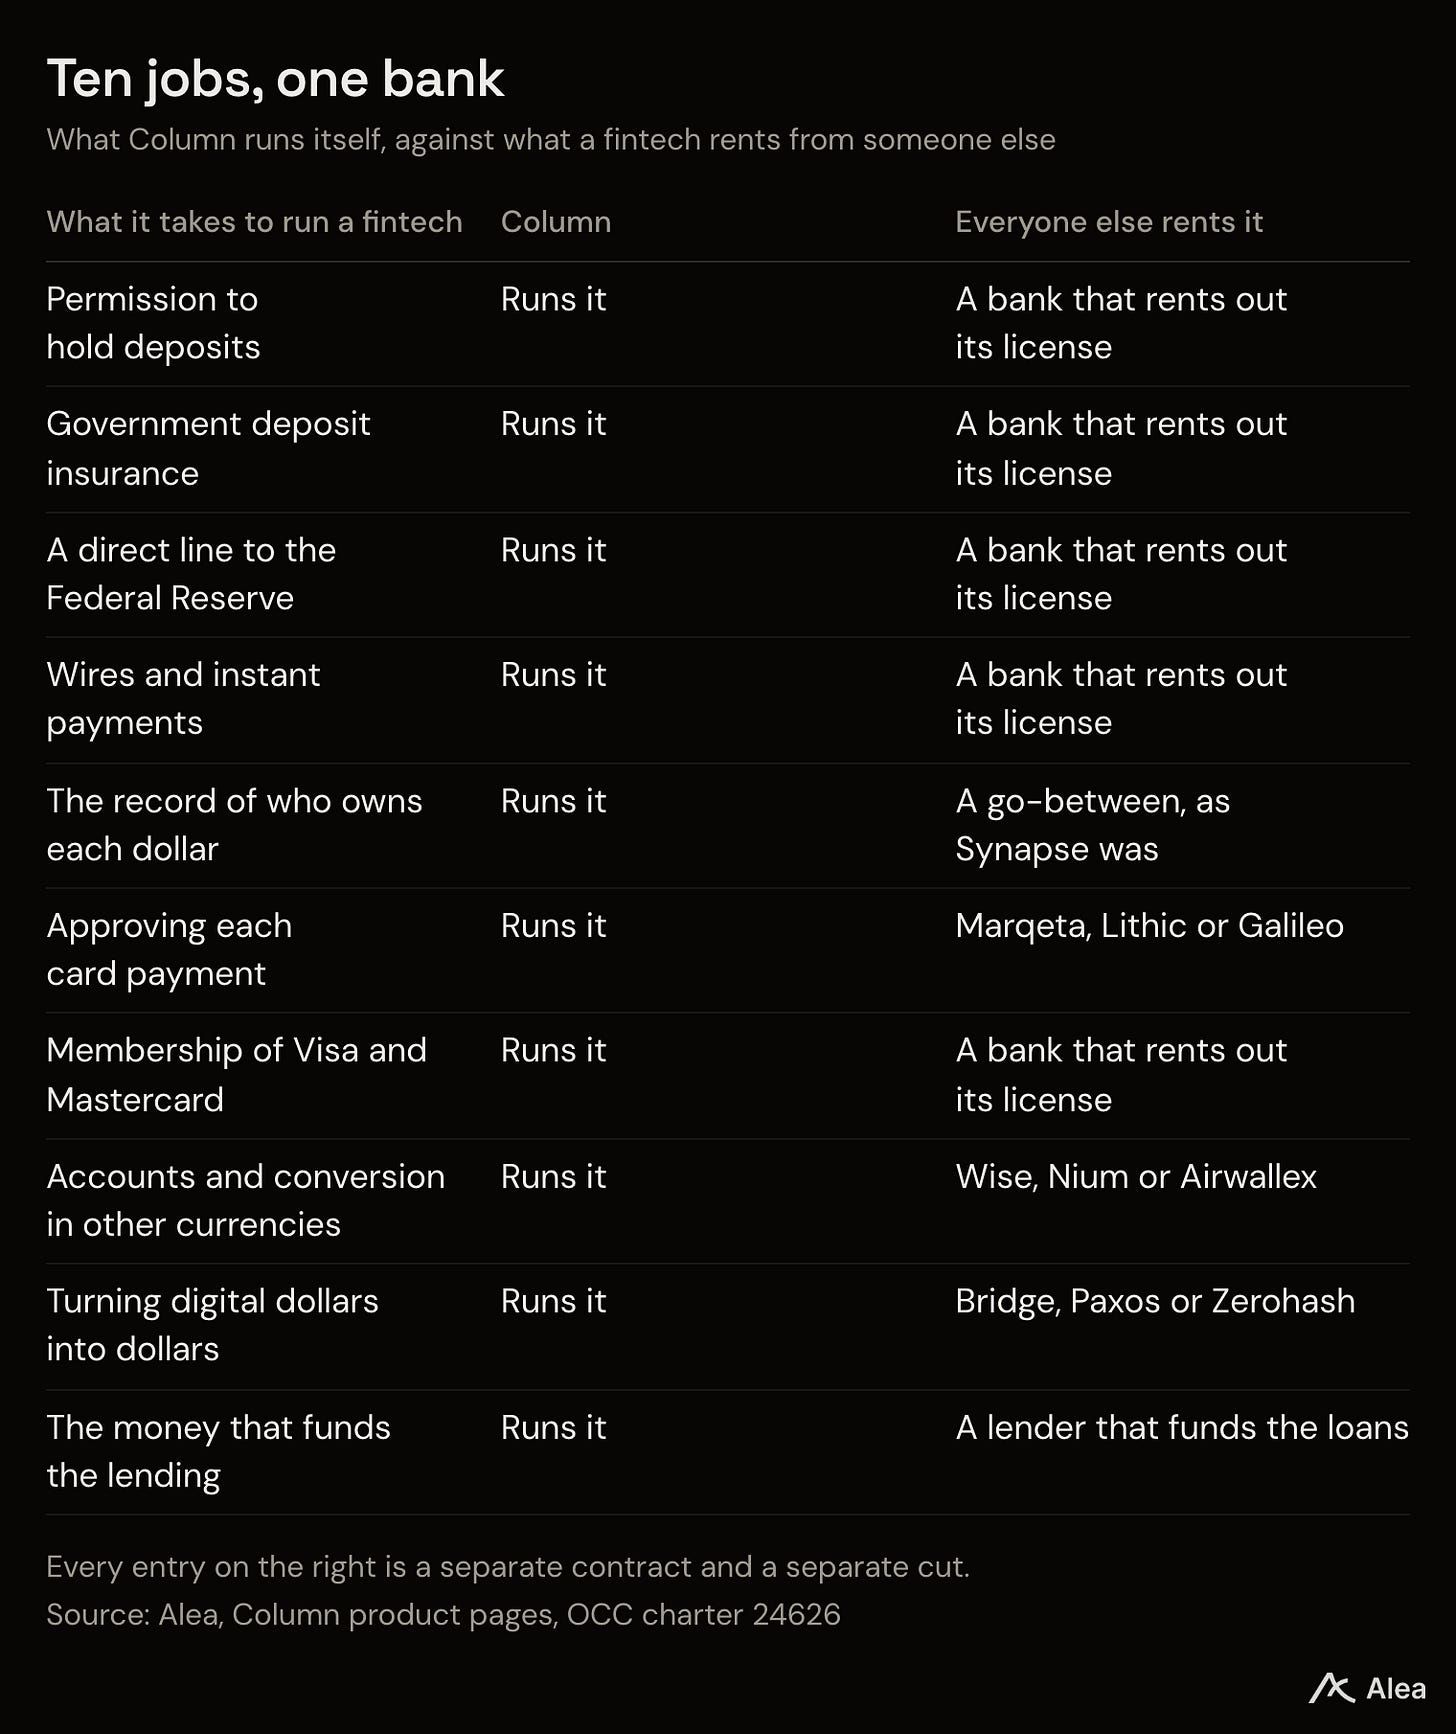
Column은 이 모든 작업을 직접 수행한다. 차터를 보유하고 소유권을 추적하기 위한 자체 원장을 구축했다. 다른 은행 없이 Visa와 Mastercard 모두에서 카드를 발급한다. 또한 자체 하드웨어를 운영하며, 국내에서는 Federal Reserve, 해외에서는 Swift에 직접 연결된다.
Hockey는 이를 명확히 말했다: "은행, 오케스트레이터, 발급 프로세서 및 수십 개의 다른 벤더를 연결하는 대신, 이제 하나의 은행만 필요하다."
Column과 실제로 거래하는 고객
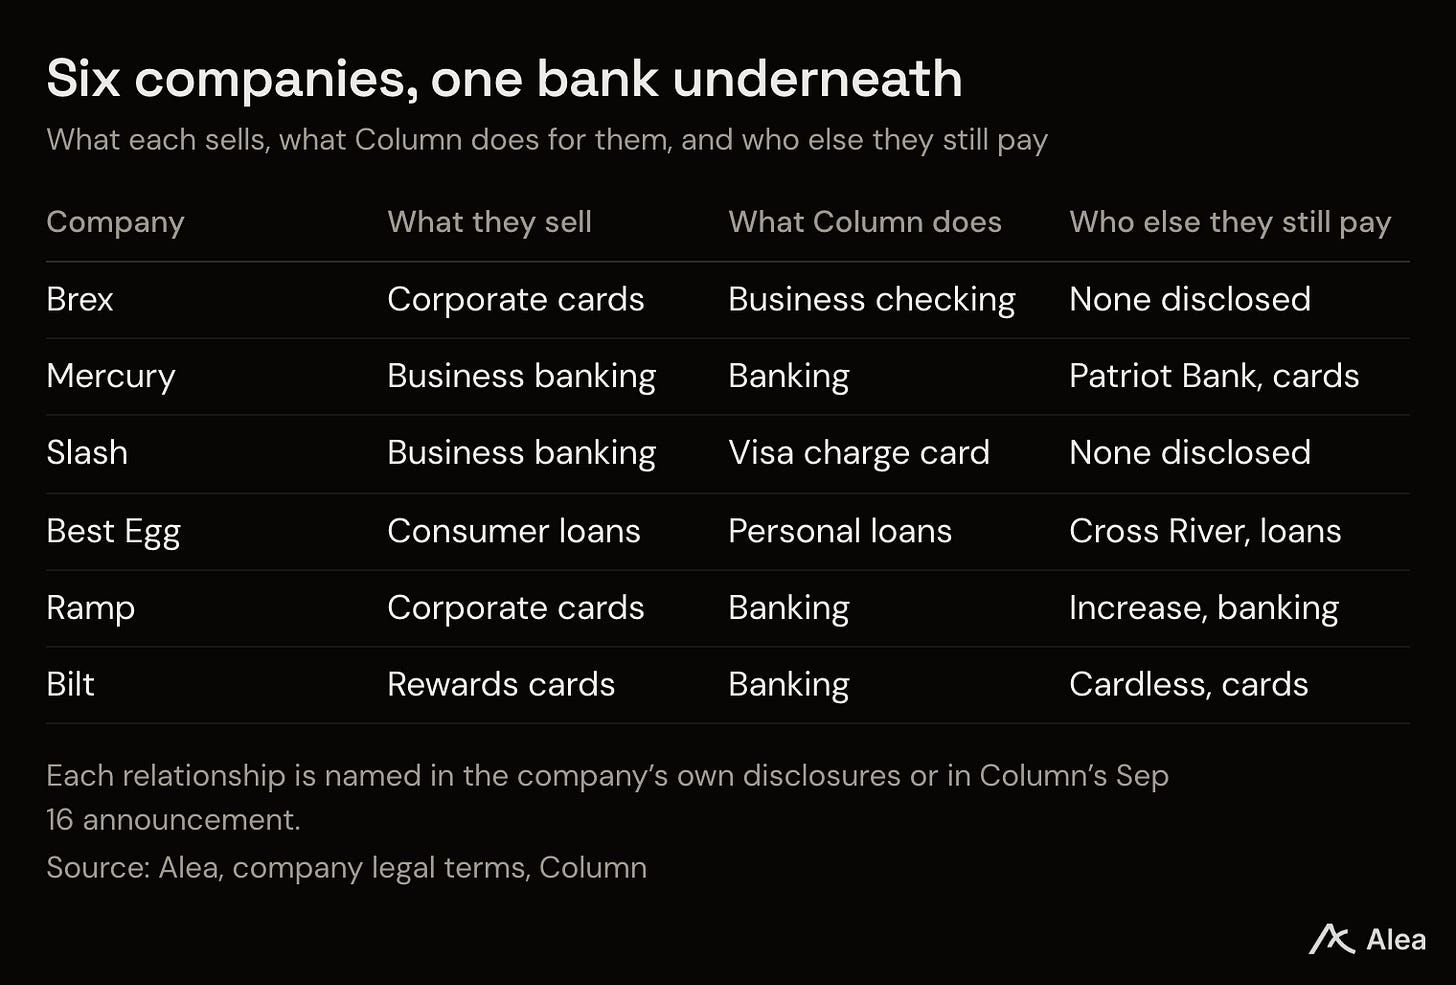
은행은 파트너의 공시에서 이름을 밝혀야 하므로 고객 목록을 확인할 수 있다. Brex는 공시에서 Column이 자사 비즈니스 당좌예금을 보유한다고 밝혔다. Mercury는 명시했다. Slash는 확인했다. Best Egg는 공시했다. Ramp, Bilt, Kapital은 Column이 9월 16일 출시했을 때 고객으로 언급되었다.
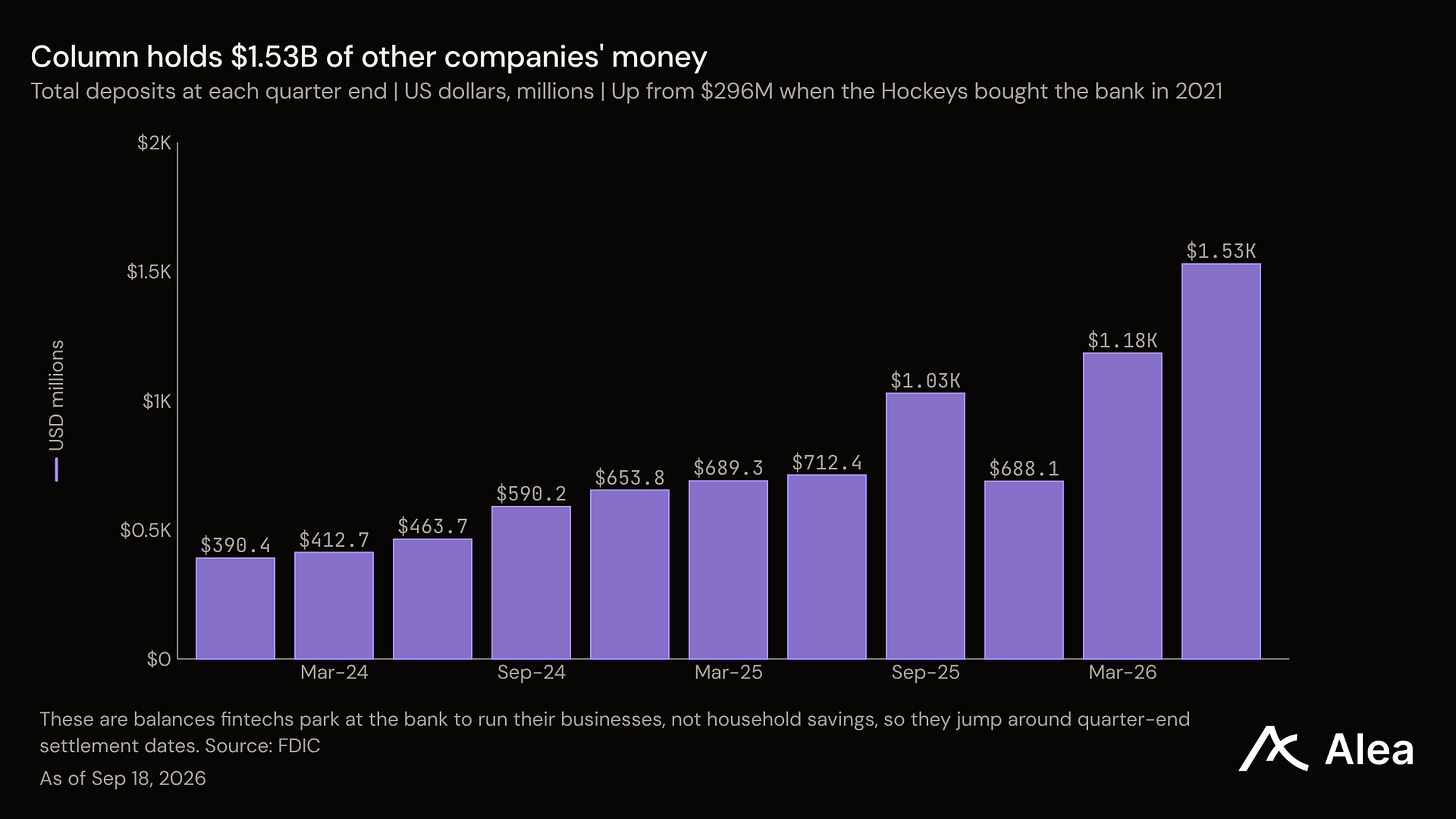
예금은 6월 말 $1.53B로 상승했으며, 2021년 초 $296M에서 증가했다. 이는 핀테크들이 사업 운영을 위해 은행에 예치하는 자금으로, 결제일에 따라 변동한다. 12월 말에는 $688M로 감소했다가 6개월 만에 두 배 이상 증가했다.
돈에 이름이 필요한 이유
은행 계좌에는 사용자의 이름이 있지만, 앱을 통해 보유된 돈은 종종 그렇지 않다.
예를 들어, Synapse는 핀테크 앱과 파트너 은행 사이에 위치해 수천 명의 고객 잔고를 하나의 큰 계좌로 풀링하고, 누가 어떤 부분을 소유하는지에 대한 기록을 자체 데이터베이스에 보관했다. 그 데이터베이스가 실패했다. 이 회사는 2024년 4월 22일 파산을 신청했고, 관재인은 보고했다. 예금보험에 가입된 예금을 보유하고 있다고 생각한 사람들은 어떤 달러가 자신의 것인지 증명할 방법이 없었다.
Column은 반대 방식으로 계좌를 구축한다. 플랫폼 고객을 위해 돈을 보유할 때, 각 고객은 은행 자체 장부 내에 번호가 매겨진 계좌를 받는다. Column의 새로운 외화 계좌도 고객 본인 이름으로 계좌번호를 보유한다.
은행이 목록을 보관하며, 정부가 검사하는 대상은 은행이다(Column은 규제 당국으로부터 단 한 번도 집행 조치를 받은 적이 없다).
스스로 작성한 은행을 운영하는 데 드는 비용
은행을 다시 작성하는 것은 진행 중일 때는 비용이 많이 들지만, 이후에는 저렴하다. 은행들은 소수의 벤더가 판매하는 소프트웨어에 기록을 보관하며, 모든 변경에는 티켓과 수수료가 발생한다. Hockey의 팀은 이를 폐기하고 자체 소프트웨어를 작성했다. 2년 동안 은행은 소규모 대출 기관처럼 수익을 올리면서도 엔지니어들에게 비용을 지불했다. 그것이 2022년 수치의 전체 이야기다: 119.64%, 즉 $1.00의 수익당 $1.20의 비용.
이제 Lead Bank를 보자. 이 은행은 수익의 61.9%를 수수료에서 얻으며, Column의 60.8%와 거의 정확히 일치한다. 두 은행은 같은 방식으로 수익을 올린다. 그러나 Lead Bank는 여전히 자체 자금 $100당 연간 $18를 버는 반면, Column은 $73를 번다.
9월 16일에 출시된 것
스테이블코인은 디지털 달러 주소를 은행 계좌와 동일한 장부에 올려놓는다. Column은 Slash 및 Brex와 함께 출시했으며, Solana와 Ethereum에서 운영하고 Swift, RTP, ACH, 수표 등 달러가 이동하는 파이프라인에 연결한다. 이 방식으로 플랫폼이 일반적으로 미리 예치해야 하는 돈이 더 이상 필요하지 않게 된다. 플랫폼은 토요일 오후 9시에 USDC를 받고 즉시 지불할 수 있다.
풀스택 카드 발급은 누락된 부분이었다. 카드 프로그램은 일반적으로 세 개의 회사가 필요하다: 네트워크와 정산할 은행, 각 결제를 승인할 프로세서, 카드 소지자가 지불할 때까지 지출을 자금 조달할 누군가.
거의 어떤 은행도 승인을 수행하지 않는데, 이는 세 가지 중 가장 기술적인 부분이다. Column은 이제 이 모든 것을 수행하며, 카드는 스테이블코인으로 뒷받침되거나 스테이블코인으로 정산될 수 있다.
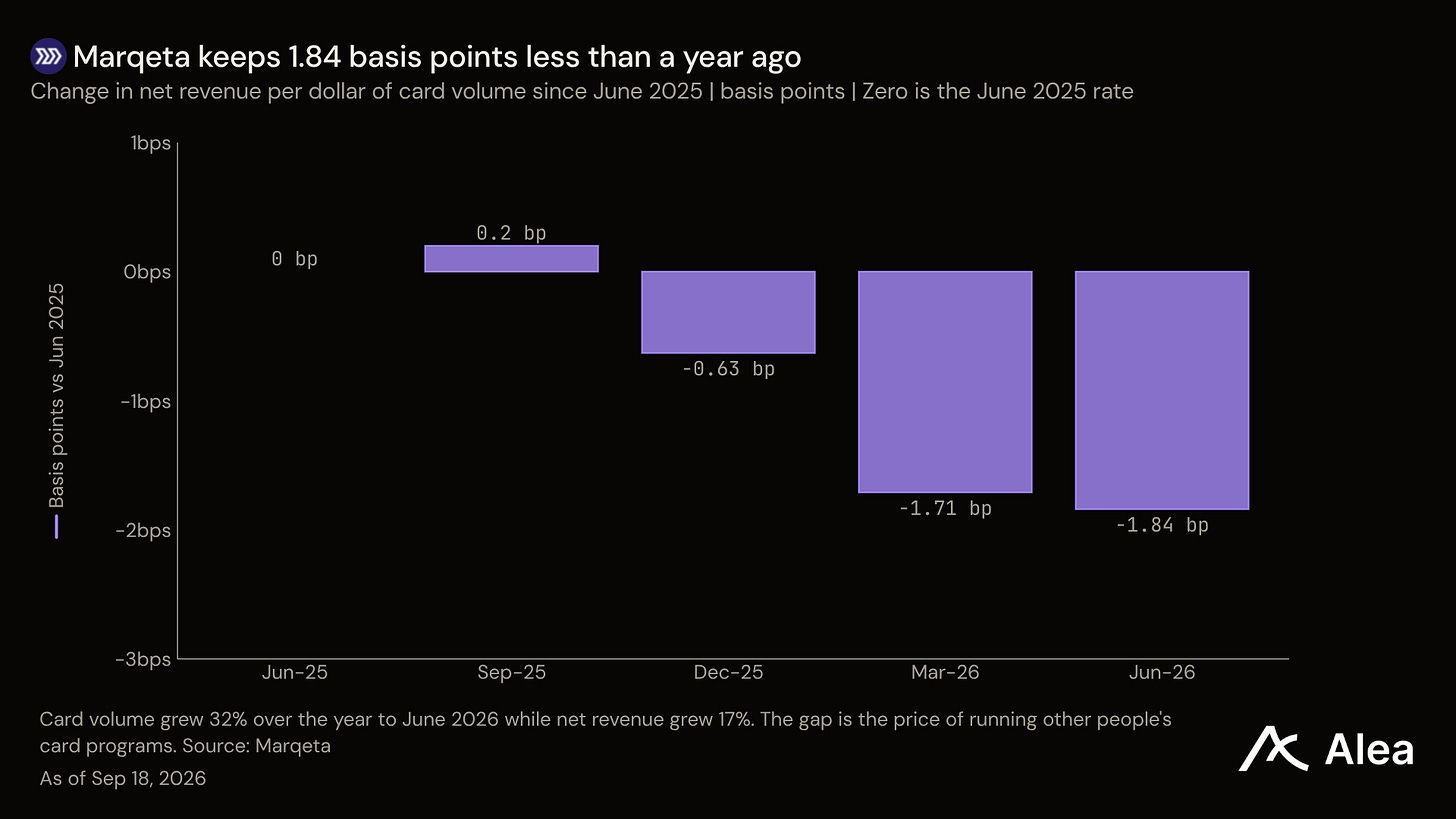
그 승인 계층은 처리하는 달러당 분기마다 더 적은 부분을 유지한다. 카드 처리만 하는 상장 기업 Marqeta는 6월 분기에 $120.4B의 카드 결제를 보고했으며, 전년 대비 32% 증가했다. 네트워크 비용 차감 후 수익은 전년 대비 17% 증가해 $176.0M에 달했다. 거래량은 수익의 두 배 속도로 성장했으며, Marqeta는 공시했다. 한 고객이 이 중 41%를 공급한다.
글로벌 뱅킹과 다중통화가 세트를 완성한다. Column은 미국 외 고객을 위한 달러 및 현지 통화 계좌를 출시했으며, 이들 간 즉시 전환과 유럽의 즉시 결제 시스템 연결을 제공한다. 이미 국경을 넘어 연간 수천억 달러를 이동시킨다.