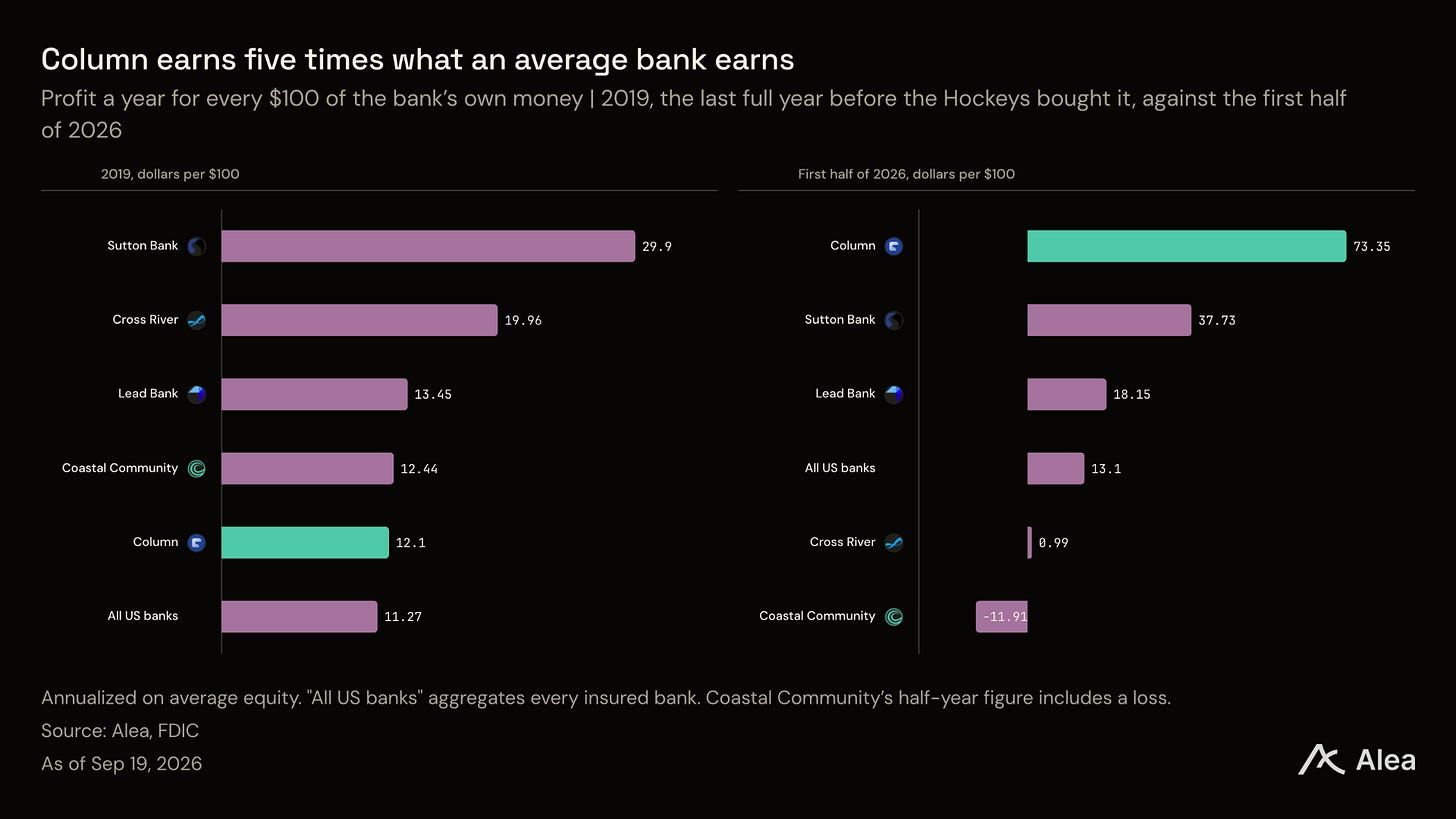
Cada fundador de fintech de la última década alquiló un banco. William Hockey compró uno. Él y Annie Hockey pagaron alrededor de $50M por un banco de una sola sucursal en Chico, California, luego pasaron dos años empeorándolo, porque estaban reescribiendo cada pieza de software dentro de él. En 2019 ese banco era ordinario. Cada $100 que sus dueños mantenían dentro regresaba como $12 de ganancia al año, aproximadamente lo que cualquier banco estadounidense lograba. Ahora regresa como $73, un 506%.
Conclusiones
Column tiene el permiso del gobierno para mantener depósitos. También escribió su propio registro de quién posee qué y aprueba sus propios pagos con tarjeta. Casi ningún banco hace lo tercero.
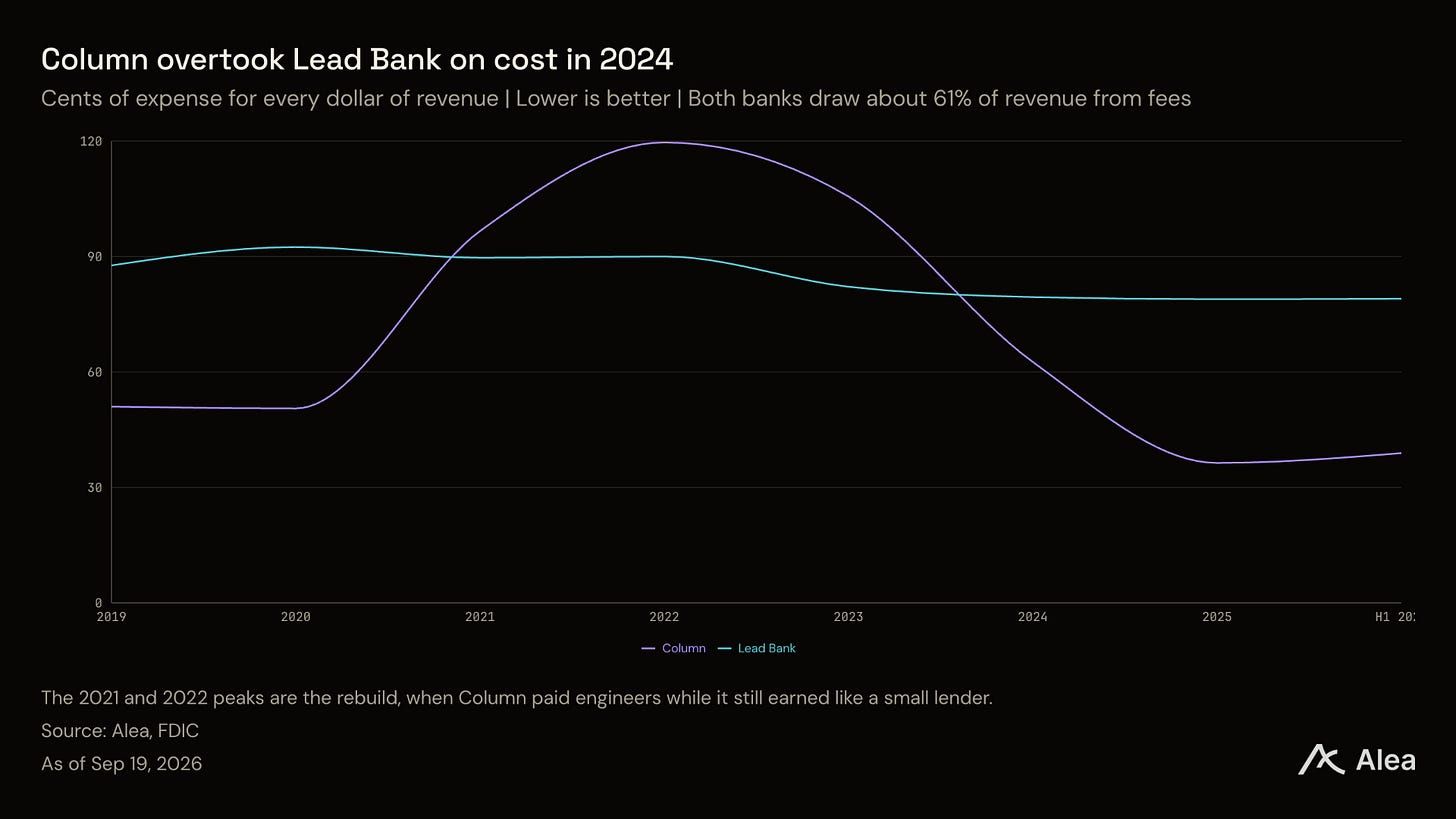
Poseer esas piezas se refleja en lo que el banco gasta. Column gasta 39 centavos para ganar un dólar. Lead Bank gasta 79 centavos, y ambos obtienen alrededor del 61% de sus ingresos de comisiones.
El banco ahora gana más de comisiones que de préstamos. Las comisiones alcanzaron $77.2M en la primera mitad de 2026, más que todo 2025.
Un titular de tarjeta puede gastar un dólar digital en el segundo en que llega, sin nada estacionado primero en una empresa de tarjetas.
Lo que normalmente tiene que alquilar un fintech
Mantener el dinero de otras personas requiere permiso del gobierno. Ese permiso toma años y una fortuna en abogados. Los reguladores rara vez lo entregan a una empresa sin historial, y un fintech hace lo sensato en su lugar. Paga a un banco pequeño para mantener los depósitos bajo la licencia de ese banco, luego construye la app encima.
Alquilar la licencia es solo la primera factura. Una empresa que quiere mantener dinero y poner una tarjeta encima contrata a una serie de otras firmas. Un banco para mantener la licencia. Un intermediario para llevar el registro de quién posee qué dólares. Una empresa de tarjetas para aprobar cada pago a medida que ocurre. Y un especialista para el dinero que sale del país. Cada uno se lleva una parte, y ninguno puede ver los registros de los demás.
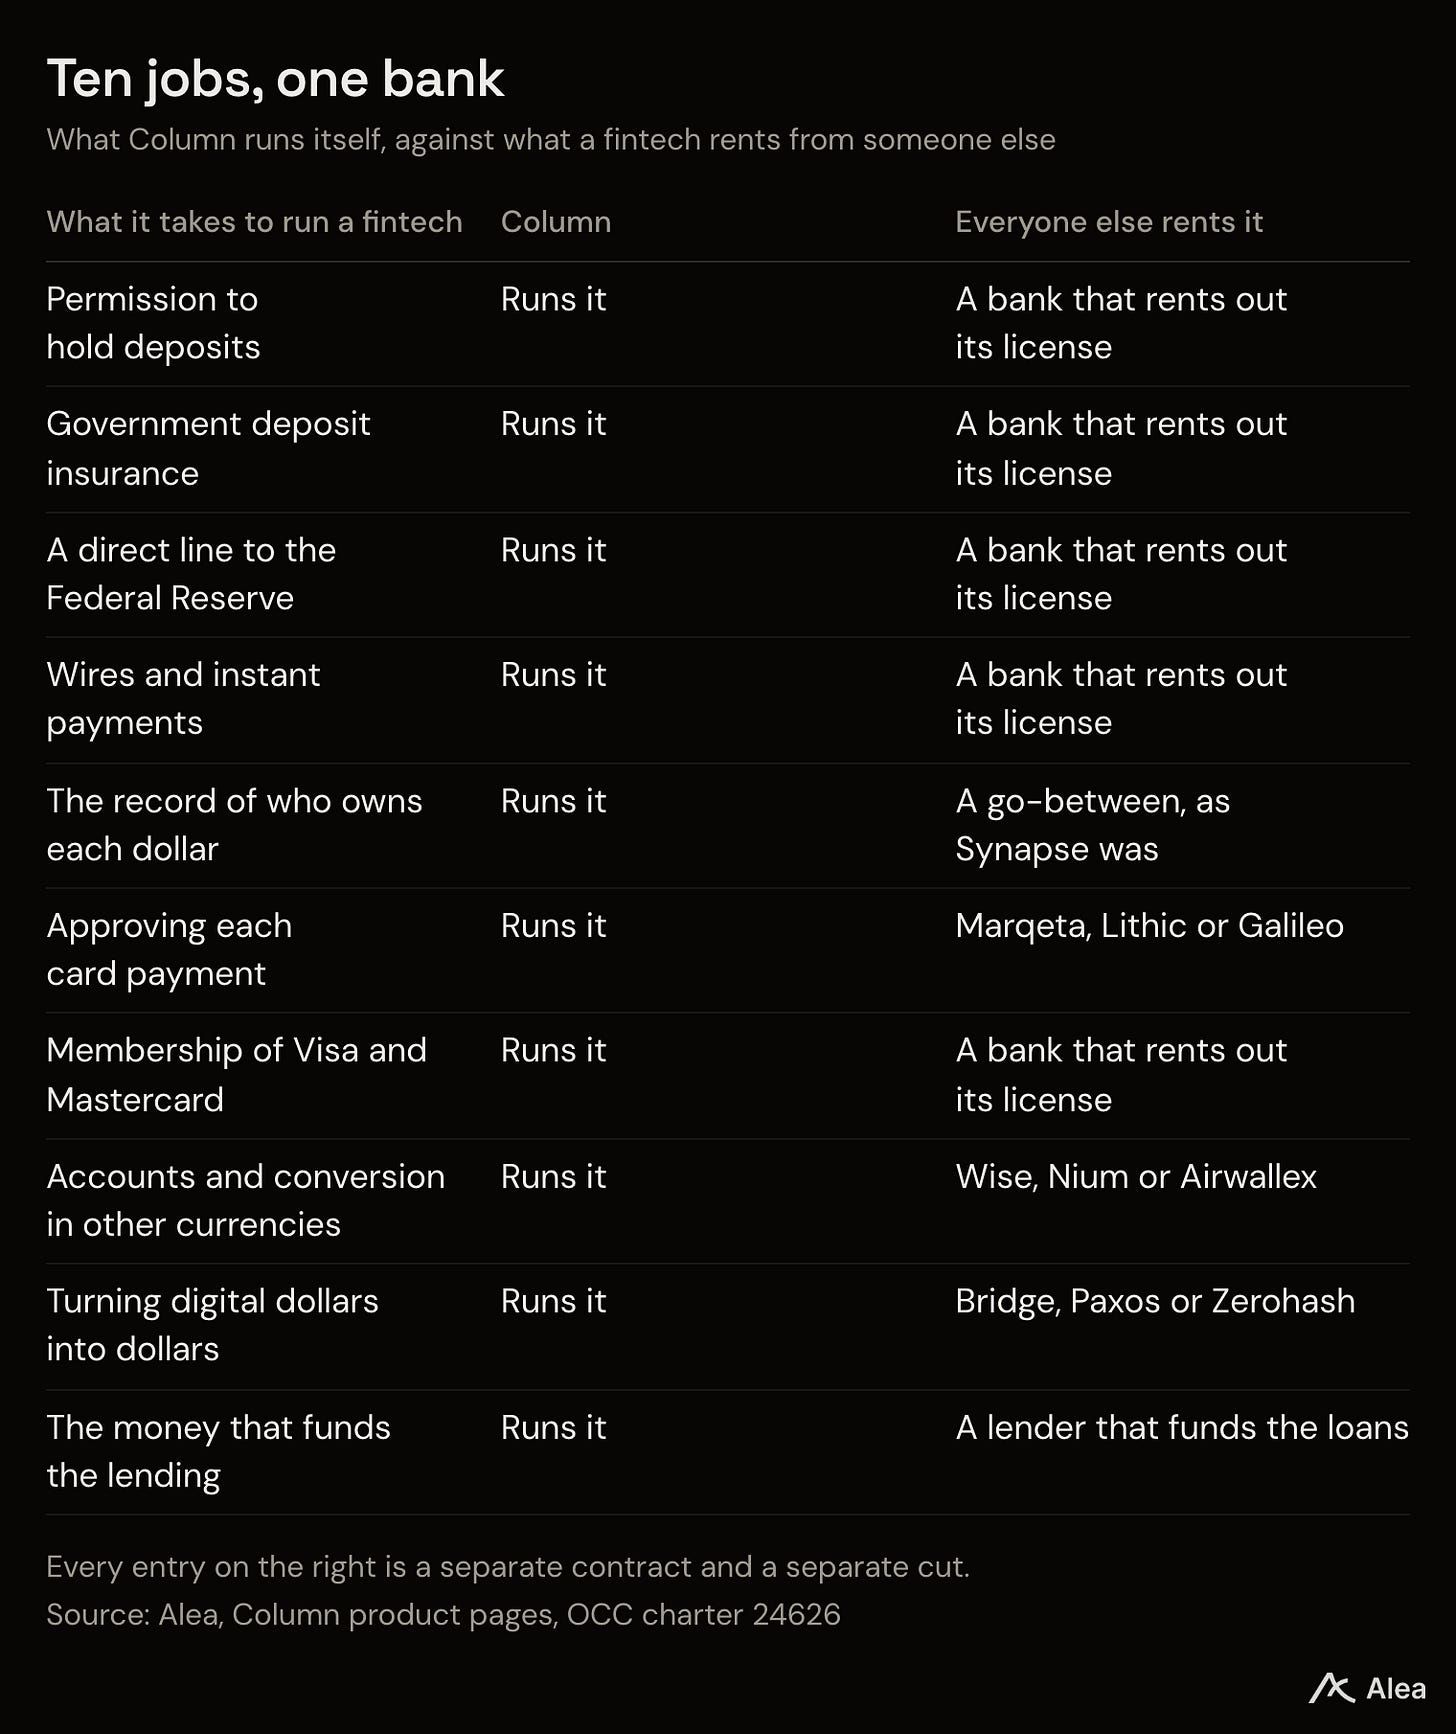
Column hace cada uno de esos trabajos por sí mismo. Mantiene la licencia y construyó su propio libro mayor para rastrear quién posee qué. Emite tarjetas tanto en Visa como en Mastercard, sin otro banco en el medio. También ejecuta su propio hardware, conectado directamente a la Reserva Federal en casa y a Swift en el extranjero.
Hockey lo expresa claramente: "En lugar de unir bancos, orquestadores, procesadores de emisión y una docena de otros proveedores, ahora solo necesitas un banco."
Quiénes realmente operan con Column
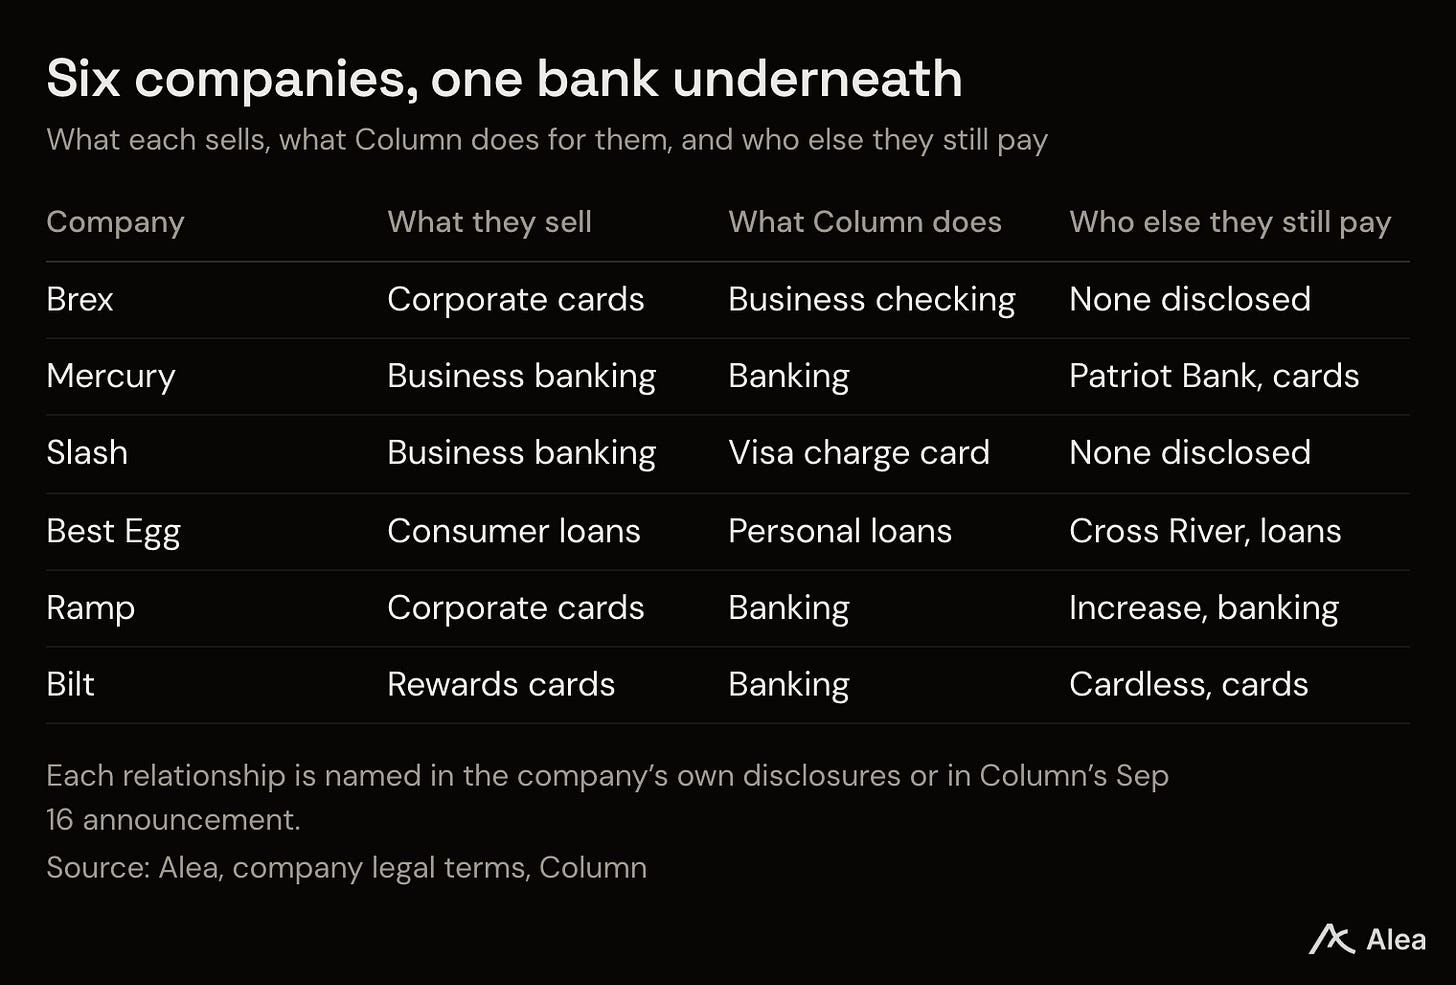
Puedes consultar la lista de clientes, porque un banco debe ser nombrado en las propias divulgaciones de sus socios. Brex divulgó que Column mantiene su cuenta corriente empresarial. Mercury declaró que sus operaciones bancarias se realizan a través de Choice Financial y Column. Slash confirmó que Column emite su tarjeta Platinum en Visa. Best Egg divulgó que sus préstamos personales provienen de Cross River o Column. Ramp, Bilt y Kapital fueron nombrados como clientes cuando Column lanzó el 16 de septiembre.
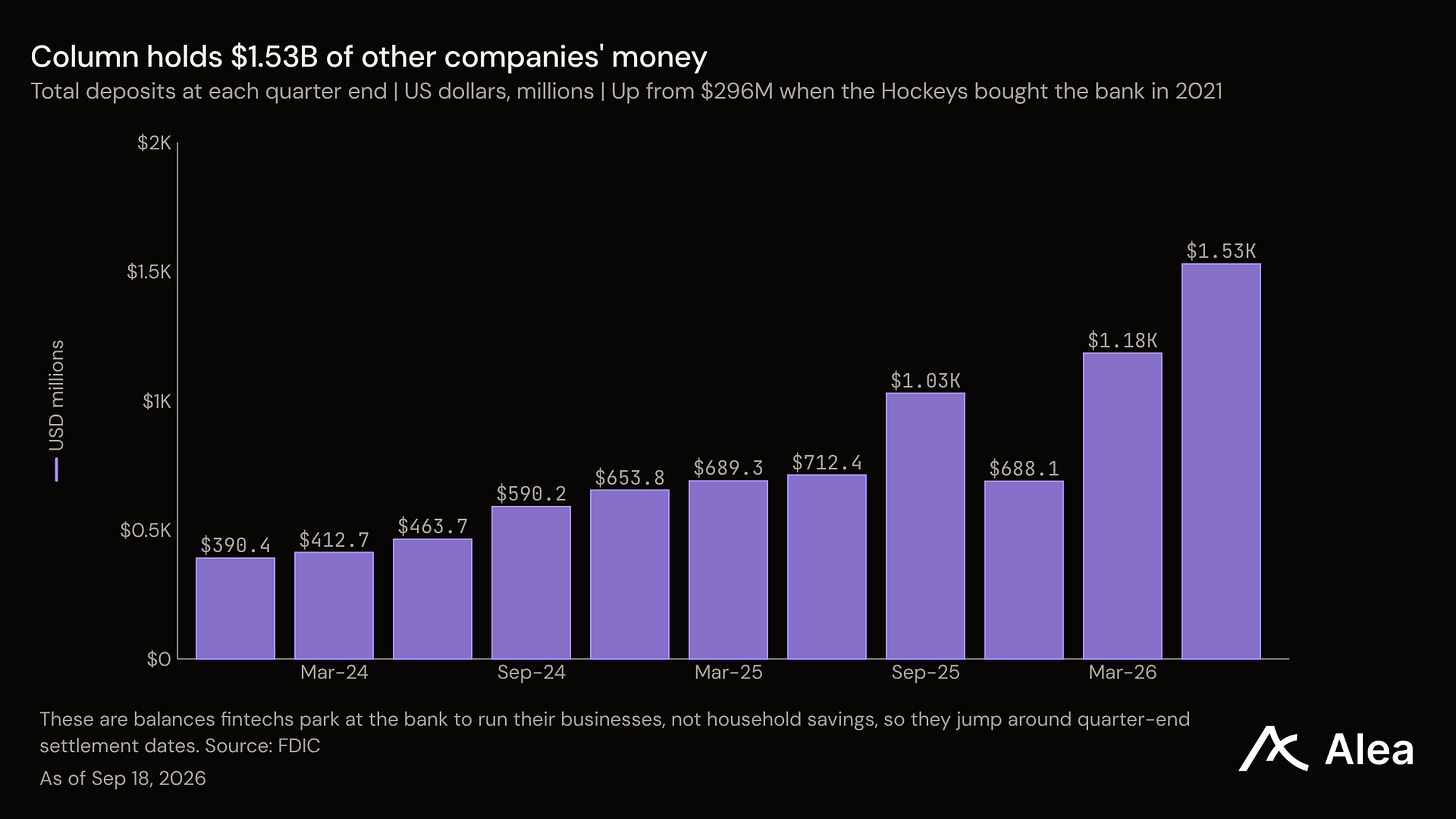
Los depósitos aumentaron a $1.53B a finales de junio, desde $296M a principios de 2021. Este es dinero que los fintechs depositan en el banco para operar sus negocios, y fluctúa con sus fechas de liquidación. La cifra cayó a $688M a finales de diciembre antes de más que duplicarse en seis meses.
Por qué tu dinero necesita un nombre
Una cuenta bancaria tiene tu nombre, pero el dinero mantenido a través de una app a menudo no.
Como ejemplo, Synapse se ubicó entre las apps fintech y sus bancos socios, agrupó los saldos de miles de clientes en una sola cuenta grande y mantuvo el registro de quién poseía qué porción en su propia base de datos. Esa base de datos falló. La firma se declaró en quiebra el 22 de abril de 2024, y el síndico informó que faltaban entre $65M y $96M de dinero de clientes. Las personas que pensaban tener depósitos asegurados no tenían forma de probar qué dólares eran suyos.
Column construye las cuentas de otra manera. Cuando mantiene dinero para los clientes de una plataforma, cada cliente obtiene una cuenta numerada dentro de los propios libros del banco. Las nuevas cuentas en moneda extranjera de Column también llevan un número de cuenta a nombre del propio cliente.
El banco mantiene la lista, y el banco es el que examina el gobierno (Column nunca ha tenido una acción de cumplimiento de un regulador).
Lo que cuesta operar un banco que escribiste tú mismo
Reescribir un banco es caro mientras lo haces y barato después. Los bancos mantienen sus registros en software vendido por un puñado de proveedores, donde cada cambio es un ticket y una tarifa. El equipo de Hockey lo descartó y escribió el suyo propio. Durante dos años el banco pagó a ingenieros mientras aún ganaba como un prestamista pequeño. Esa es toda la historia del número de 2022: 119.64%, o $1.20 de gasto por cada $1.00 de ingresos.
Ahora toma Lead Bank, que obtiene el 61.9% de sus ingresos de comisiones, casi exactamente el 60.8% de Column. Ambos bancos ganan de la misma manera. Pero Lead Bank aún gana $18 al año por cada $100 de su propio dinero, frente a los $73 de Column.
Lo que se lanzó el 16 de septiembre
Stablecoins pone una dirección de dólar digital en los mismos libros que la cuenta bancaria. Column lo lanzó con Slash y Brex, lo ejecuta en Solana y Ethereum, y lo conecta a Swift, RTP, ACH y cheques, que son los conductos por los que viajan los dólares. De esta manera, el dinero que una plataforma normalmente estaciona por adelantado deja de ser necesario. Una plataforma puede aceptar USDC a las 9pm de un sábado y pagarlo un segundo después.
Emisión de tarjetas full-stack es la pieza que faltaba. Un programa de tarjetas normalmente necesita tres empresas: un banco para liquidar con las redes, un procesador para aprobar cada pago y alguien para financiar el gasto hasta que el titular de la tarjeta pague.
Casi ningún banco hace la aprobación, que es la más técnica de las tres. Column ahora hace todo eso, y sus tarjetas pueden estar respaldadas por stablecoins o liquidarse en ellas.
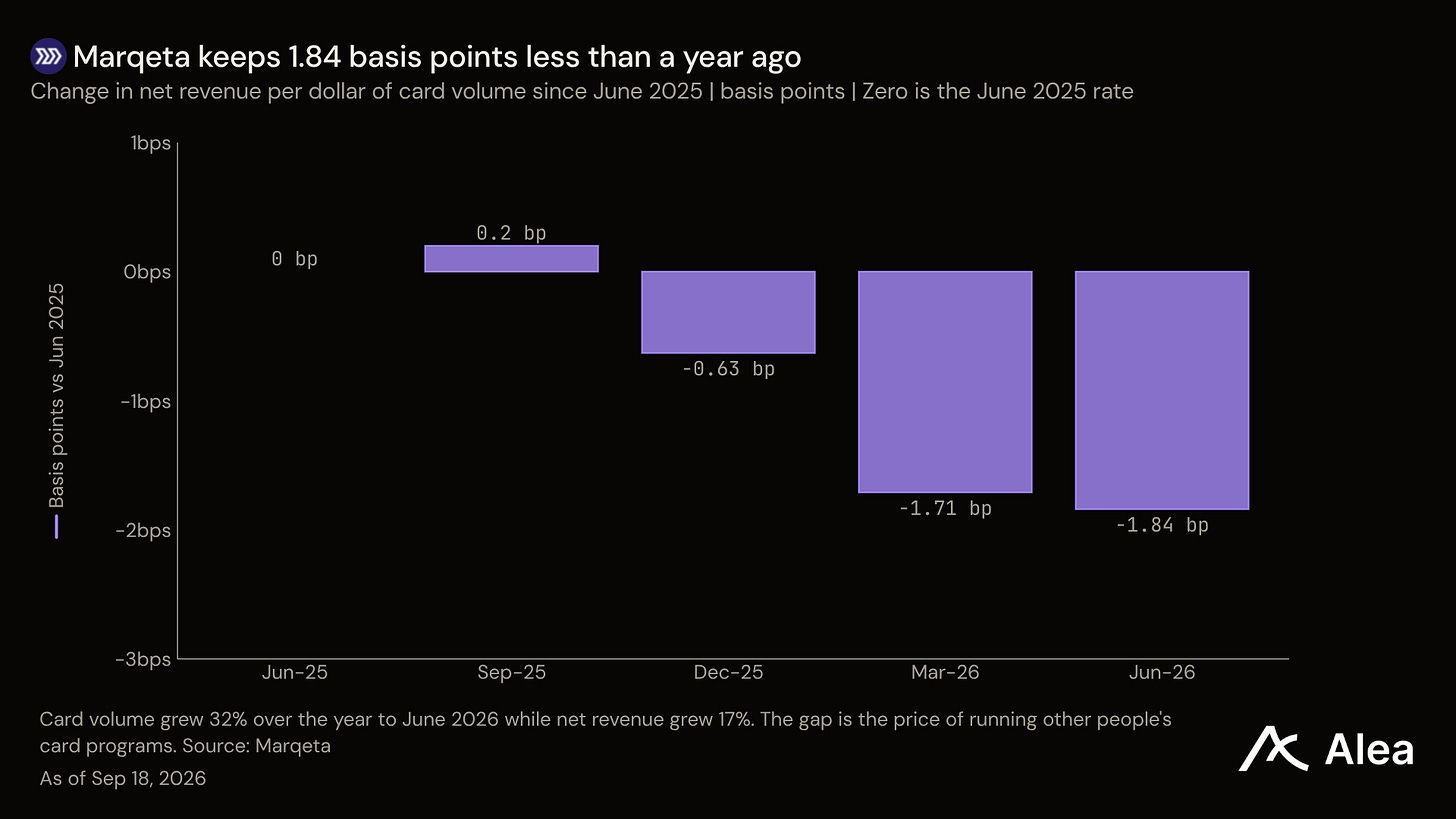
Esa capa de aprobación retiene menos de cada dólar que maneja cada trimestre. Marqeta, una empresa cotizada que hace procesamiento de tarjetas y nada más, reportó $120.4B en pagos con tarjeta en el trimestre de junio, un 32% más interanual. Sus ingresos después de costos de red aumentaron un 17% interanual, hasta $176.0M. El volumen creció al doble de la tasa de ingresos, y Marqeta divulgó que un cliente suministra el 41% de ellos.
Banca global y multimoneda completan el conjunto. Column lanzó cuentas en dólares y en moneda local para clientes fuera de EE.UU., con conversión instantánea entre ellas y una conexión a los sistemas de pago instantáneo de Europa. Ya mueve cientos de miles de millones de dólares al año a través de fronteras.