CodecFlow(或 CODEC)是执行层,允许 AI 代理通过共享智能堆栈控制机器人和软件。它标准化数据,提供运营商市场,并通过 CODEC 代币奖励贡献者。
自从我们第一篇关于 Codec 的文章以来,AI 领域已经发生了巨大的变化。AI 基础设施的资本支出在超大规模厂商、GPU 制造商和原材料供应商之间激增,而机器人和类人形机器人也日益先进。这一繁荣也暴露出需要强大的协同层来将数字 AI 模型连接到物理机器和企业工作流的程度。
在本期中,我们将探讨自 2024 年底以来 AI 资本支出和硬件供应链如何加速,为什么机器人/类人形的采用和 RPA 需求正汇聚到像 CodecFlow 这样的协同层,以及在 Codec 生态系统中需要关注的事项。

Codec 是什么以及为何重要
如果您尚未阅读我们之前的文章,您可以在此处找到。若未阅读,简要概述是 Codec 是一个共享层,连接数字 AI 与物理硬件智能。它的工作方式如下:
统一数据:来自传感器输入的通用数据模式,使机器人和软件代理对其环境拥有共享的理解。
可组合的运营商:开发者将模块化技能(视觉、语言、导航)发布到市场。这些运营商可以组合并实现货币化,使用户能够构建代理工作流,而无需从头开始重建。
结构与市场:分布式计算路由器确保这些运营商可以在任何硬件或云上运行,而市场负责发现和版税。
复合飞轮:当运营商得到改进时,性能提升会在所有已连接的机器人之间传播……采用推动更多贡献,形成复合反馈循环。
这种设计使 Codec 与典型的 AI 工具区别开来。它不是单一服务或模型,而是旨在成为所有机器人和代理的协同层。随着 AI 的物理层面成形,这一角色变得更加重要。
新的 AI 资本支出周期与机器人激增?
自 2024 年底以来,AI 基础设施支出大幅增长。Google 宣布计划在 2026 年将资本支出提升至超过 1800 亿美元,主要用于服务器和数据中心,以满足日益增长的 AI 计算需求。高盛估计,超大规模厂商的累计 AI 资本支出在 2026 年可能达到 5270 亿美元,高于之前的 4650 亿美元。
即使在快速增长之后,资本支出在第三季度仍同比增长 75%,尽管 AI 支出仅占全球 GDP 的 0.8%,相当于 1990 年代后期电信繁荣的水平,需在 2026 年调整后约为 7000 亿美元的等值规模。
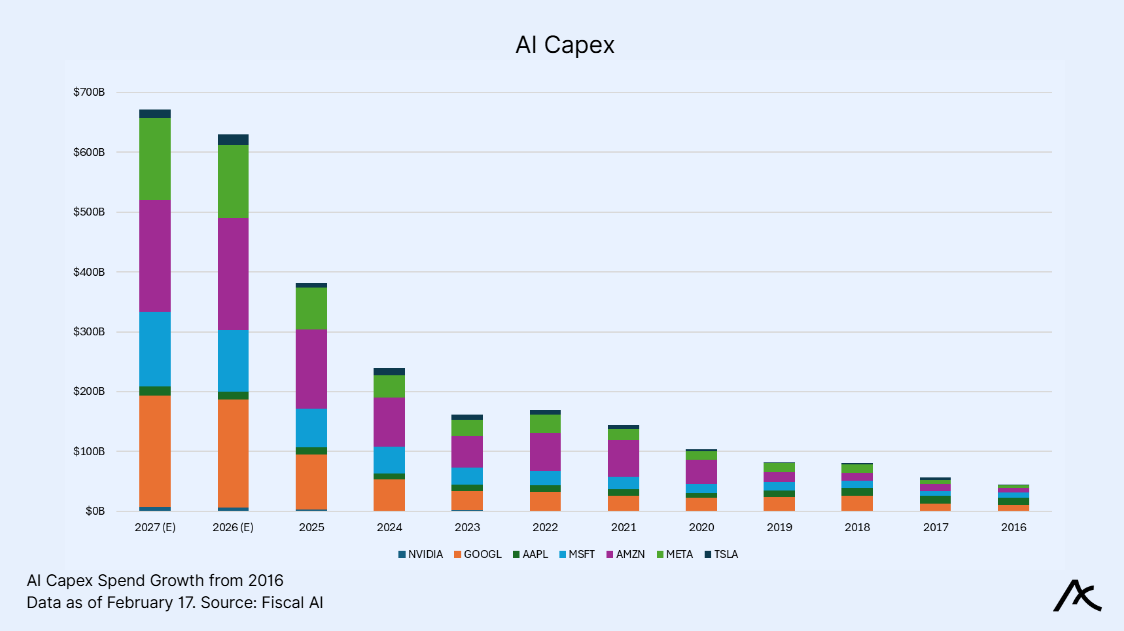
这意味着资本支出周期仍有充足的空间,赢家不仅限于云巨头。GPU 制造商、晶圆厂以及原材料供应商(铜、稀土、HBM)现在被视为 AI 供应链的一部分。预计 2026 年将是机器人领域的关键年份,许多项目将从演示转向商业部署。
机器人初创公司的风险投资从 2024 年不足 100 亿美元增长至 2025 年超过 500 亿美元。值得注意的融资包括 ScaleAI 的 143 亿美元融资、Figure 的 10 亿美元融资、Apptronik 的 9.35 亿美元融资、Galbot 的 3 亿美元融资、Unitree 的超过 1 亿美元融资以及即将上市……您明白我的意思。
尽管过去一年类人形机器人的进展令人印象深刻,许多演示仍面临笨拙、高功耗和安全性等问题。这凸显了需要一个强大的智能层来管理任务、与控制系统集成并跨平台适配。
核心更新:CodecFlow 有何变化?
自我们上篇文章以来,Codec 已发布 SimArena,将仿真入门和环境创建转化为开发者分发的切入点。
SimArena 旨在让机器人仿真更快启动、更易修改且开放可扩展,其工作流包括 (i) 在浏览器中运行完整的机器人仿真,(ii) 根据文本提示生成 3D 物理世界(由 World Labs 提供),(iii) 插入自定义机器人/传感器以映射真实条件,(iv) 贡献可重用的仿真数据。所有这些均为开源。
从战略角度看,仿真是机器人领域最大的隐藏瓶颈之一(环境搭建、资产流水线、物理验证、迭代循环)。如果 SimArena 真正降低了“获得首个有用仿真”的成本/时间,Codec 能在团队选择模型堆栈、控制框架或部署基础设施之前,捕获机器人开发工作流的最早阶段。
此外,AI 投资的激增意味着更多计算资源、更多机器人和更多数据。构建类人形机器人、RPA 软件和工业物联网的公司需要一个协同层,将其硬件与模块化技能和推理引擎相连接。CodecFlow 的统一数据模式和运营商市场正是为此而设计。