“tokenization”一词因其单数形式,容易让人以为加密货币的承诺是将金融置于一个共享区块链之上。这与现实相去甚远,大量已上线的 L1、L2 和 appchain 便是明证。
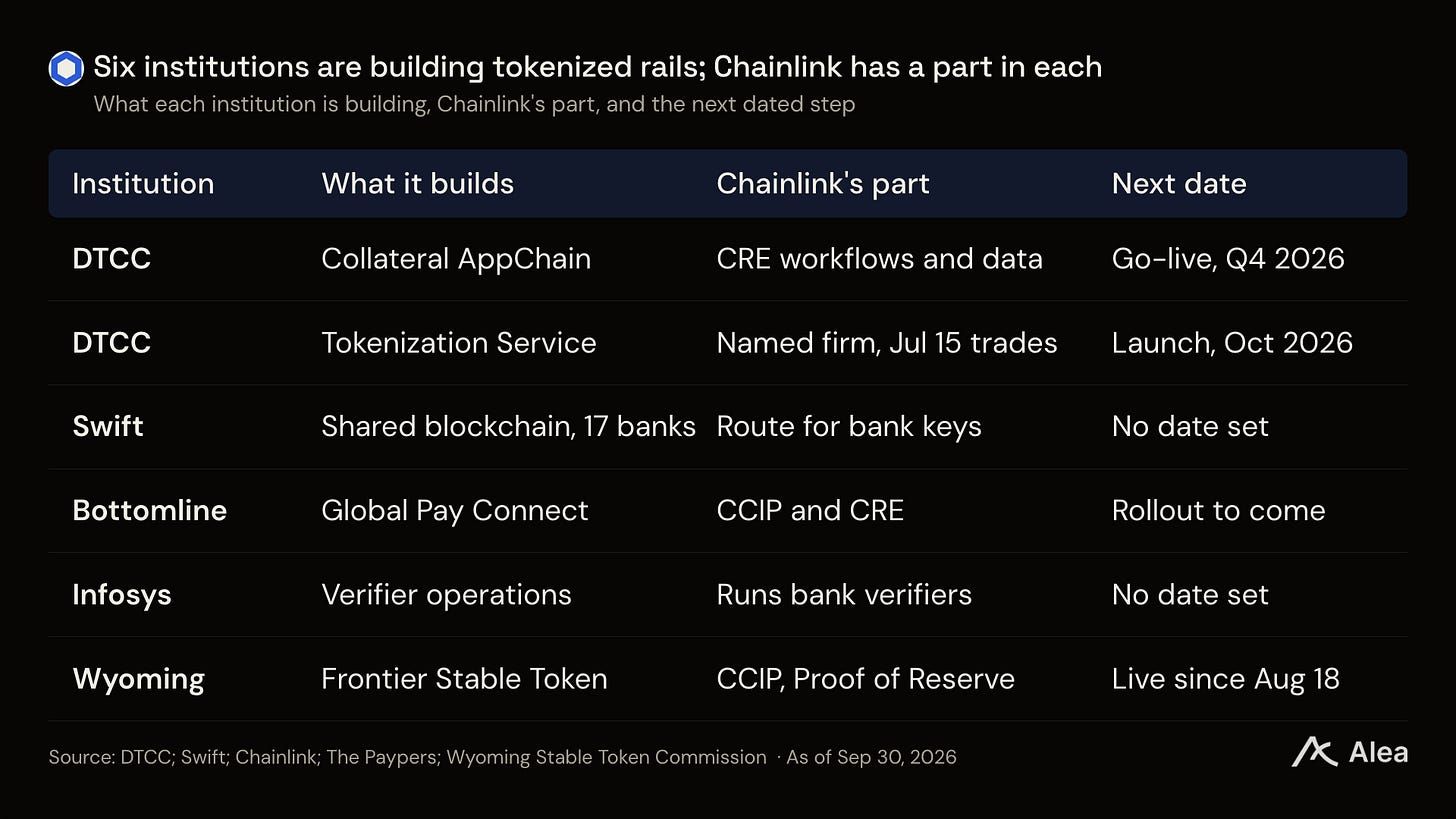
银行也在构建许多这样的区块链。它们正在构建自己的代币化存款区块链。此外还有 Swift 的一个共享区块链,以及 DTCC 的另外两个区块链,后者已开展生产级交易。每新增一条区块链,银行就需要再建立一个连接。
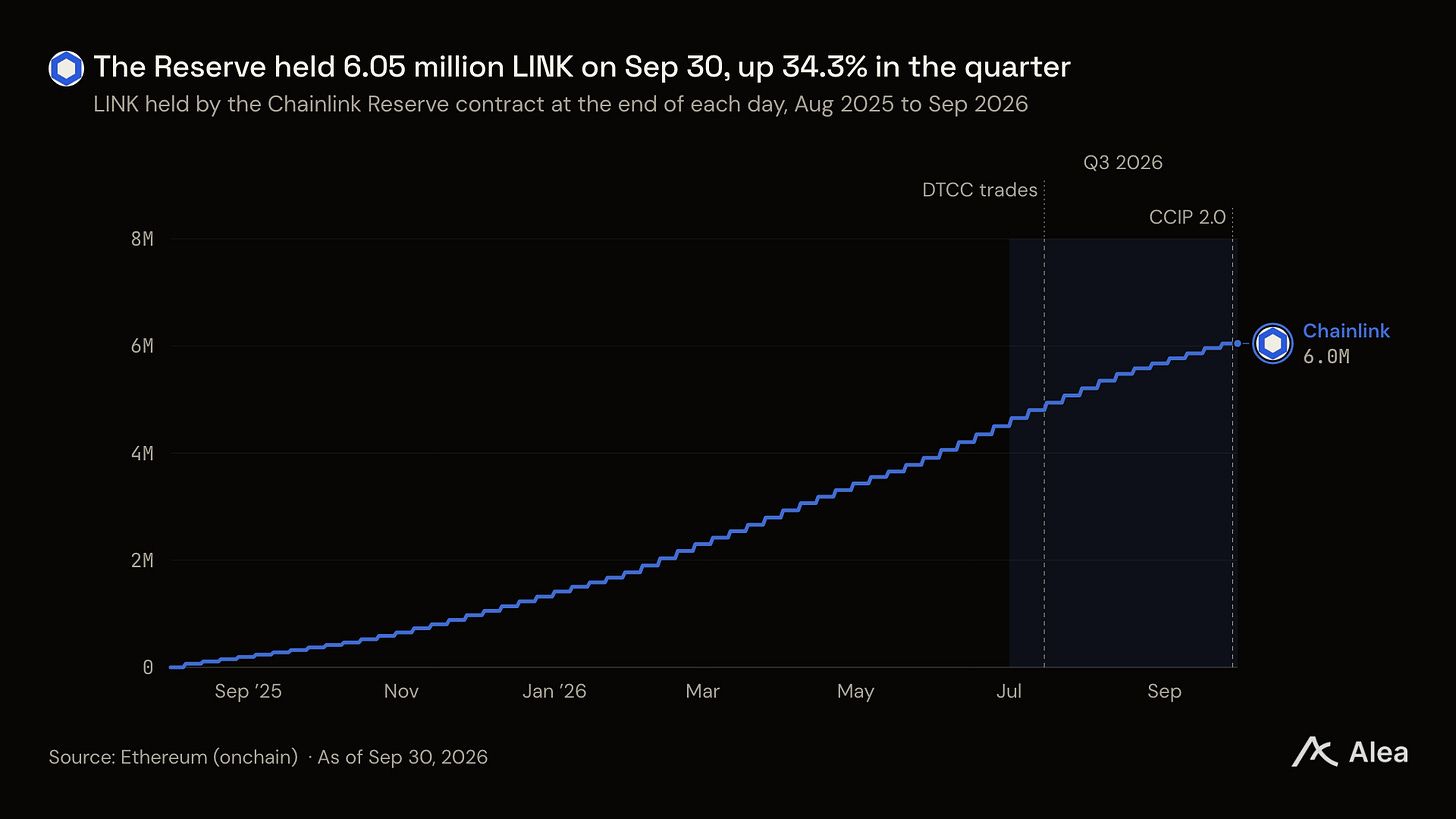
Chainlink 提供了一层服务,银行可在此层保管密钥和规则,同时连接其他所有区块链。Chainlink's Payment Abstraction 已将收入转为 LINK。Chainlink Reserve 持有 的 605 万枚代币(截至 9 月 30 日),本季度增长 34.3%。
要点
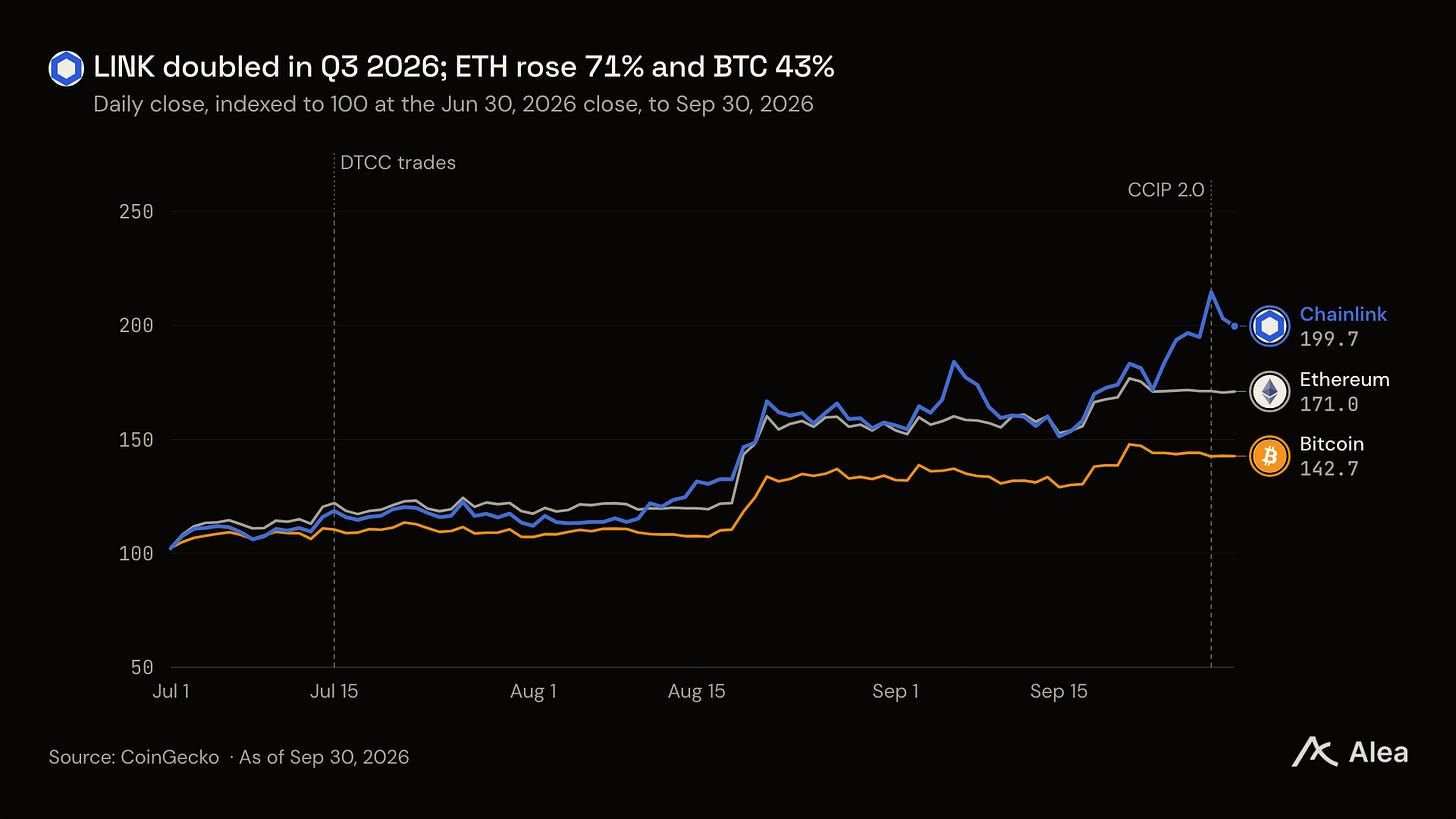
更多区块链意味着更多可销售的连接。 Swift 于 7 月 开放其共享区块链供使用,17 家银行正准备进行支付试点;DTCC 于同月 在 Besu 和 Canton 上完成首批代币化美国证券的生产级交易。每条新区块链都需要价格、转账和跨链工作流。
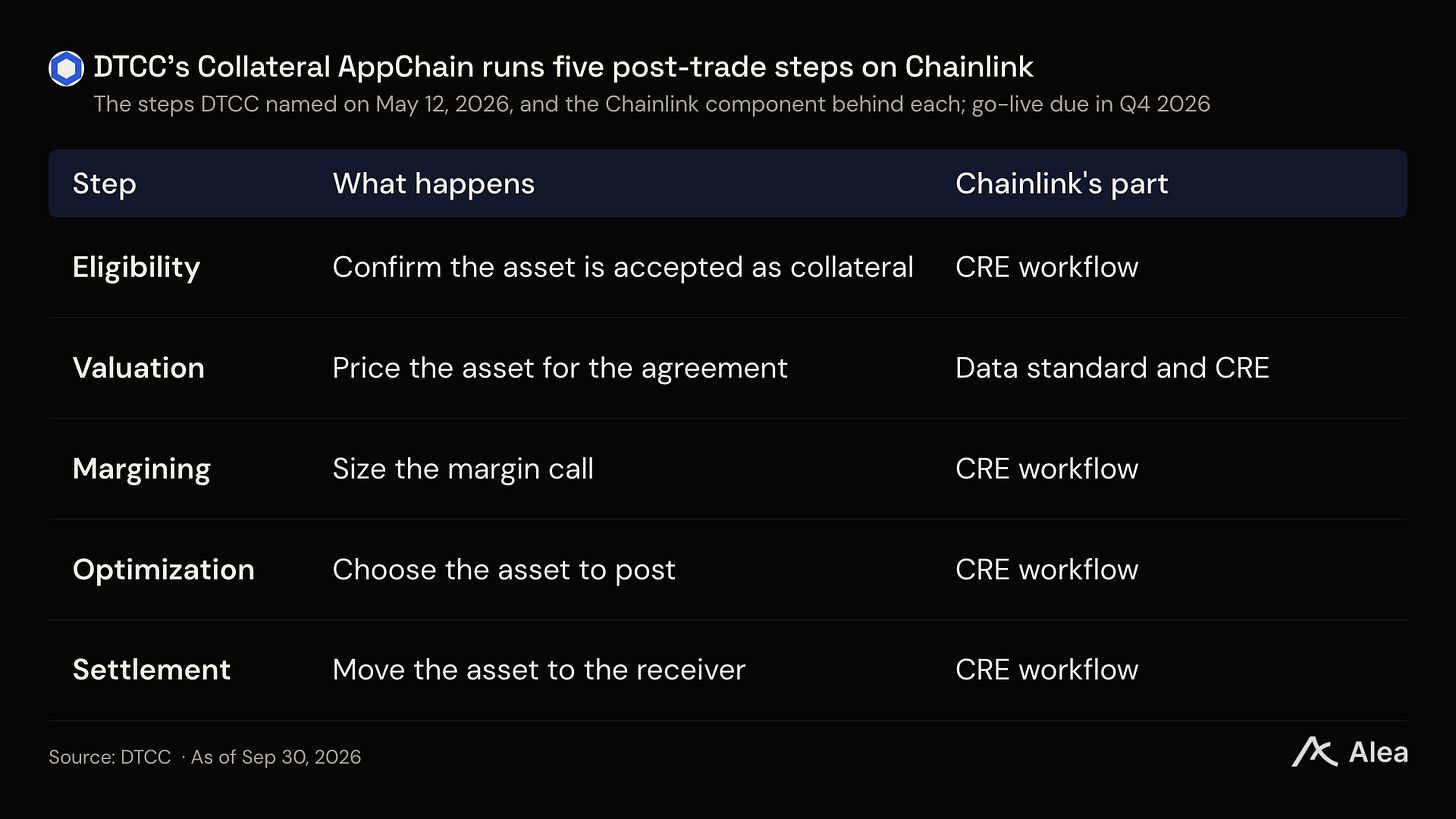
抵押品是首个迁移的工作流。 DTCC 的 Collateral AppChain 预计第四季度上线,将在 Chainlink 的 Runtime Environment (CRE) 上运行资格、估值、保证金和结算流程,进一步巩固 Chainlink 作为市场基础设施的角色。
银行购买控制权,已有供应商转售这些服务。 自 9 月 28 日起,Chainlink 的 Cross-Chain Interoperability Protocol (CCIP) 2.0 版本已支持 机构为每笔转账添加自有验证器和合规规则。Bottomline 和 Infosys 于 9 月签约,将 Chainlink 带给其银行客户。
Chainlink 保护了依赖预言机的价值中约五分之三。 即 366 亿美元,超过 Chronicle、RedStone 和 Pyth 的总和。
收入每周通过 Reserve 转为 LINK。 2026 年每季度约 1500 万美元,其持仓从 450 万枚增至 605 万枚。
Link:NYC 将于 10 月 29 日举行,DTCC 已定于 第四季度上线 AppChain。
每条新区块链都是另一个连接
银行既不想也不需要等待单一区块链获胜。Swift 的设计已将每家银行的代币化存款保留在该银行,同时通过共享区块链匹配和轧差银行间的债务。Swift 与其成员 共同构建了该区块链,ANZ、BNP Paribas、Citi、HSBC、Standard Chartered 和 UBS 等 17 家银行正准备在其上进行支付试点。DTCC 对证券采取了相同路线。它 于 7 月 在私有区块链(Besu)和公有区块链(Canton)上完成了交易,这一多链方案兼顾了弹性、可扩展性和选择性。
这使得银行需要连接多条区块链,同时保护一套签名密钥。Chainlink 的解决方案是 Chainlink’s Runtime Environment (CRE),一个工作流层,可将银行现有系统连接至每条区块链,同时银行保留对其密钥的控制。
Swift 的区块链 于 8 月 在 HSBC 和 Standard Chartered 之间上线。9 月 28 日,Chainlink 宣布 正致力于为其他银行提供接入该链的路径。联合创始人 Sergey Nazarov 在 The Rollup 播客中指出,这种碎片化对 Chainlink 有利,因为每条新区块链都需要与其他链的中立连接。在英格兰银行的 Synchronisation Lab 中,Chainlink 展示了 CRE 同步央行货币与代币化资产的场景。
抵押品率先迁移
Nazarov 还将抵押品管理称为“传统金融一直在等待的行业杀手级应用”。
抵押品是首个自然用例,因为可在夜间移动的资产能够满足夜间保证金要求。DTCC 于 7 月 15 日将此投入生产,当时 J.P. Morgan 使用 代币化资产满足 CME Group 的保证金要求。DTCC 将 Chainlink 列为参与这些交易的 30 多家公司之一,而 Chainlink 的 CRE 编排了 J.P. Morgan 的保证金交易。
更大的承诺即将到来。DTCC 的 Collateral AppChain 是一个面向抵押品提供方、接收方、三方代理和托管人的共享平台。它将使用 CRE 和 Chainlink 的数据标准实现“资格、估值、保证金、抵押品优化、结算及相关交易后流程”。该平台预计第四季度上线。
Chainlink 正在 DTCC 之外提供相同的工作流。它于 9 月 30 日宣布 Fulcrum,并在 Sibos 上进行了 DTCC 演示。该产品允许机构比较不同场所的融资条款,并将每笔协议路由至所选场所。这使 Chainlink 从价格来源转变为融资流程本身,而银行每天都在运行这一流程。
专为银行控制而建,通过银行供应商销售
银行的风险委员会负责审批控制措施,CCIP 2.0 将这些控制权交到银行手中。转账仍需 Chainlink 默认的 16 个节点运营商委员会签名,但机构现在可以额外添加自有验证器,合规规则也会随资产跨链传递。