La palabra “tokenization”, porque está en forma singular, predispone a pensar que la promesa de crypto era poner las finanzas en una blockchain compartida. Eso no podría estar más lejos de la realidad, como ya lo evidencia el gran número de L1s, L2s y appchains que están en vivo.
Los bancos también están construyendo muchos. Están construyendo sus propias blockchains de tokenized-deposit. También una compartida en Swift, y otras dos en DTCC, donde ya se realizan operaciones en producción. Cada nueva blockchain añade una conexión que un banco debe asegurar.
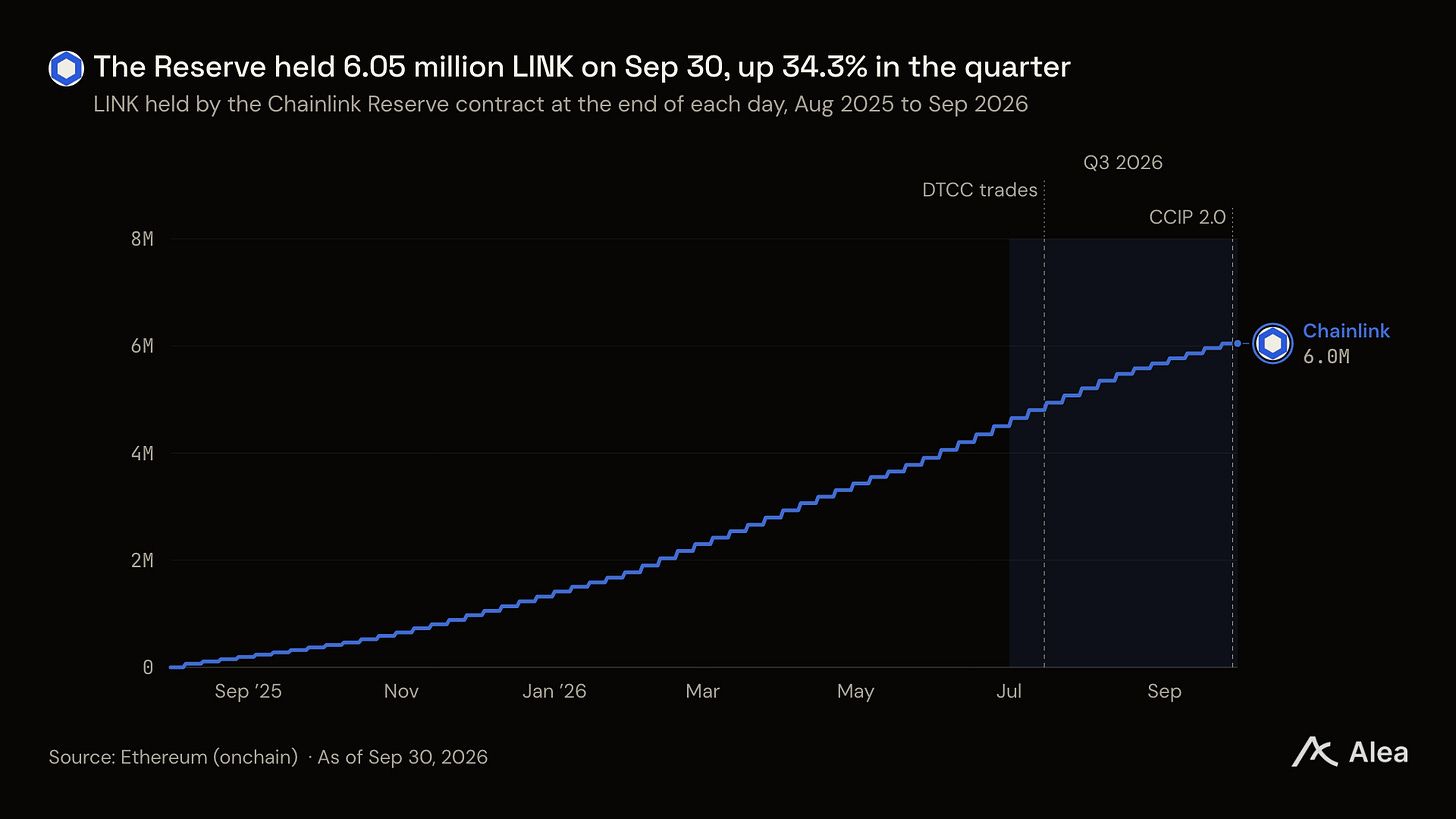
Chainlink vende la capa donde un banco mantiene sus claves y reglas mientras alcanza todas las demás blockchains. Chainlink's Payment Abstraction ya convierte sus ingresos en LINK. Chainlink Reserve mantenía 6,05 millones de tokens el 30 de septiembre, un 34,3% más en el trimestre.
Conclusiones
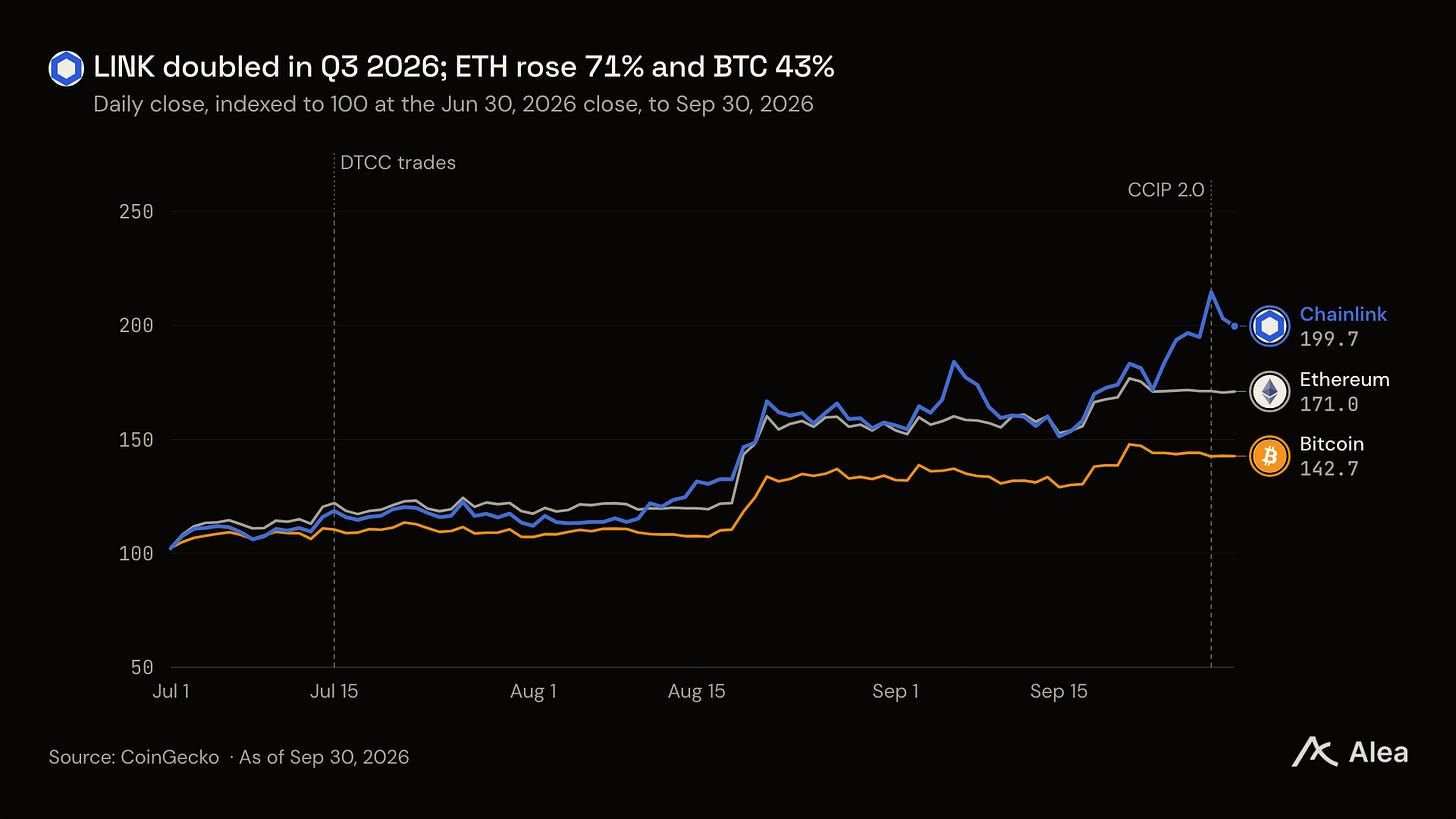
Más blockchains significan más conexiones para vender. Swift abrió su blockchain compartida para su uso en julio, con 17 bancos preparándose para pilotar pagos, y DTCC ejecutó sus primeras operaciones en producción de valores tokenizados de EE.UU. en Besu y Canton el mismo mes. Cada nueva blockchain necesita precios, transferencias y flujos de trabajo que alcancen a las demás.
El collateral es el primer flujo de trabajo en moverse. La Collateral AppChain de DTCC, prevista para el cuarto trimestre, ejecutará elegibilidad, valoración, margen y liquidación en el Runtime Environment (CRE) de Chainlink, ampliando el papel de Chainlink como infraestructura de mercado.
Los bancos compran controles, y los proveedores que ya usan ahora los revenden. Desde el 28 de septiembre, la versión 2.0 del Cross-Chain Interoperability Protocol (CCIP) de Chainlink ha permitido que una institución añada su propio verificador y reglas de cumplimiento a cada transferencia. Bottomline e Infosys se incorporaron en septiembre para llevar Chainlink a sus clientes bancarios.
Chainlink asegura alrededor de tres quintas partes del valor que depende de oráculos. Eso son 36.600 millones de dólares, más que Chronicle, RedStone y Pyth combinados.
Los ingresos llegan a LINK a través de la Reserve cada semana. Supuso unos 15 millones de dólares al trimestre en 2026, y sus tenencias aumentaron de 4,50 millones a 6,05 millones de tokens en el tercer trimestre.
Link:NYC continúa el 29 de octubre, y DTCC ha fijado el lanzamiento de la AppChain para el cuarto trimestre.
Cada nueva blockchain es otra conexión
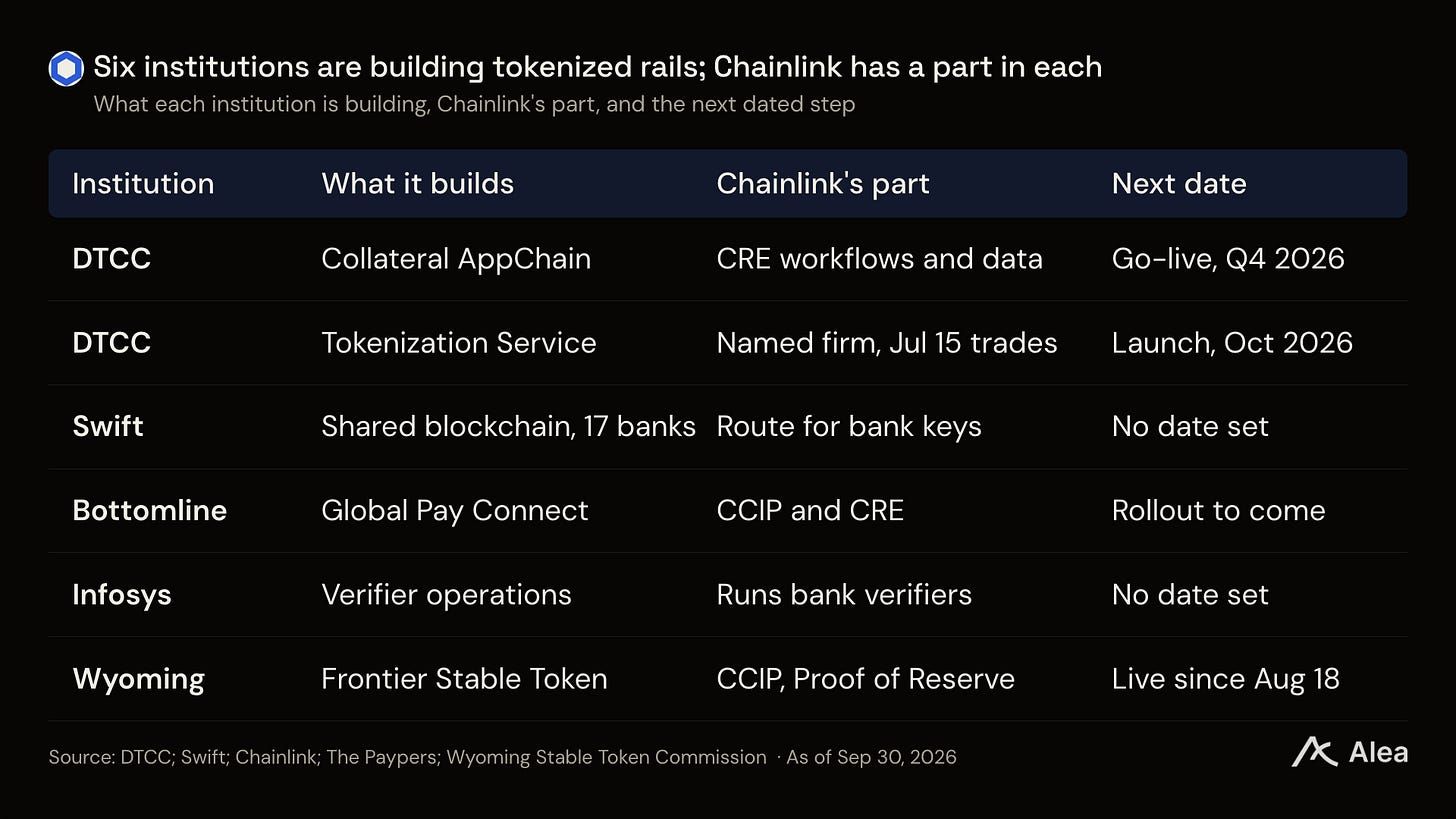
Los bancos no querían ni necesitaban esperar a que una blockchain ganara. El diseño de Swift ya mantiene los tokenized deposits de cada banco con ese banco, mientras que una blockchain compartida iguala y compensa lo que los bancos se deben entre sí. Swift creó la blockchain con sus miembros, y ANZ, BNP Paribas, Citi, HSBC, Standard Chartered y UBS se encuentran entre los 17 bancos que se preparan para pilotar pagos en ella. DTCC siguió la misma ruta para los valores. Ejecutó sus operaciones de julio en una blockchain privada (Besu) y una pública (Canton), un plan multichain que eligió por resiliencia, escalabilidad y elección.
Eso deja a un banco con varias blockchains que alcanzar y un único conjunto de claves de firma que proteger. La respuesta de Chainlink es Chainlink’s Runtime Environment (CRE), una capa de flujos de trabajo que conecta los sistemas existentes de un banco con cada blockchain mientras el banco mantiene el control de sus claves.
La blockchain de Swift se puso en marcha entre HSBC y Standard Chartered en agosto. El 28 de septiembre Chainlink anunció que está trabajando para ofrecer a otros bancos esa ruta de acceso. El cofundador Sergey Nazarov argumentó en The Rollup que esta fragmentación favorece a Chainlink, porque cada nueva blockchain necesita una conexión neutral con las demás. En el Synchronisation Lab del Banco de Inglaterra, Chainlink mostró CRE sincronizando dinero de banco central con activos tokenizados.
El collateral se mueve primero
Nazarov también calificó la gestión de collateral como “la killer app que las finanzas tradicionales han estado esperando de nuestra industria”.
El collateral es el primer uso natural, porque un activo que puede moverse por la noche puede atender una llamada de margen por la noche. DTCC lo puso en producción el 15 de julio, cuando J.P. Morgan aportó activos tokenizados para cumplir requisitos de margen en CME Group. DTCC incluye a Chainlink entre las más de 30 empresas que participaron en esas operaciones, y el CRE de Chainlink orquestó la operación de margen de J.P. Morgan.
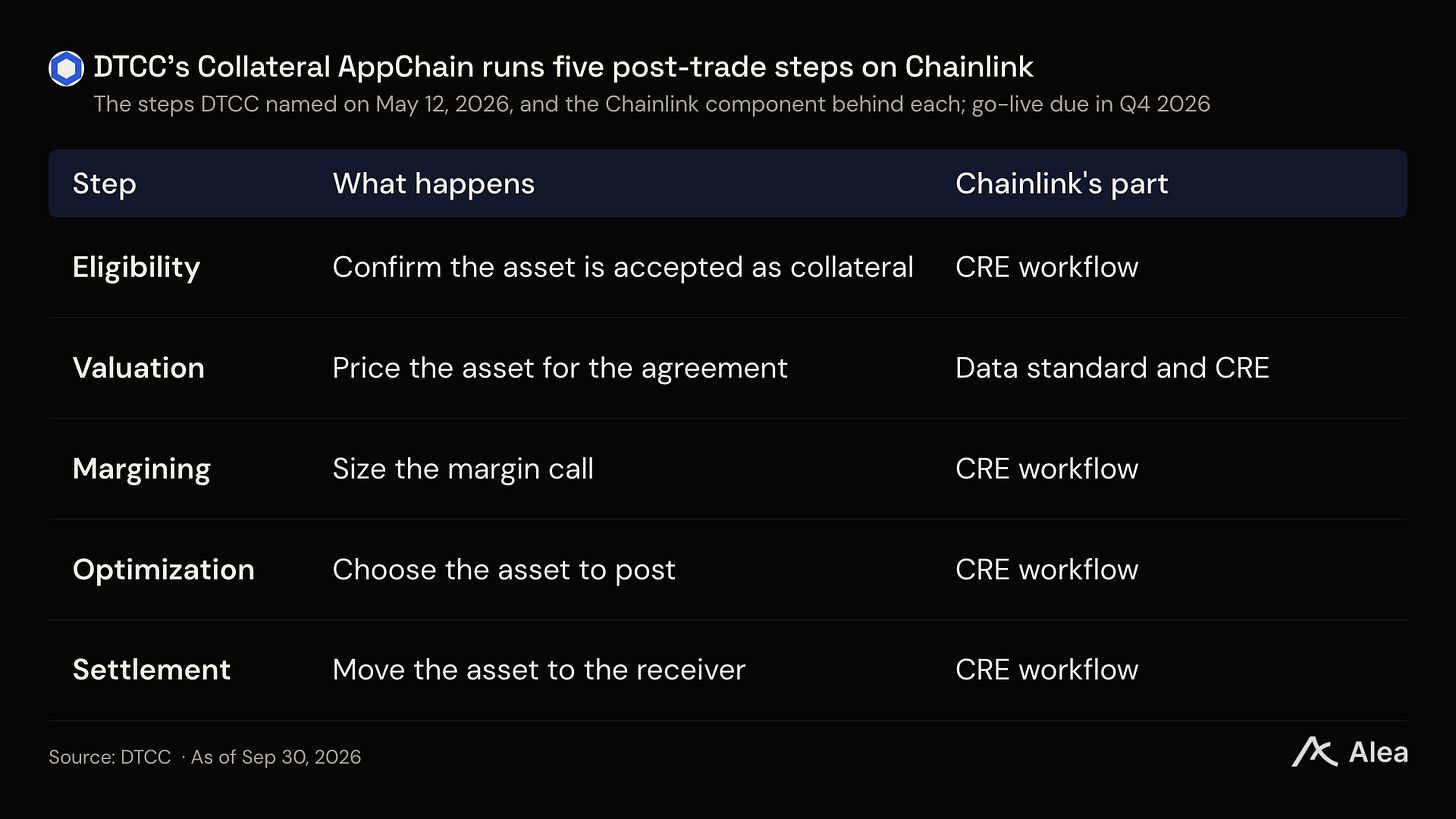
El compromiso mayor llega a continuación. La Collateral AppChain de DTCC es una plataforma compartida para proveedores de collateral, receptores, agentes triparty y custodios. Utilizará CRE y el estándar de datos de Chainlink para "elegibilidad, valoración, margining, optimización de collateral, liquidación y procesos post-trade relacionados". Su puesta en marcha está prevista para el cuarto trimestre.
Chainlink ofrece el mismo flujo de trabajo más allá de DTCC. Anunció Fulcrum el 30 de septiembre con una demostración de DTCC en Sibos. El producto permite a las instituciones comparar condiciones de financiación entre venues y dirigir cada acuerdo al venue que elijan. Eso lleva a Chainlink de fuente de precios al propio proceso de financiación, que un banco ejecuta cada día.
Construido para controles bancarios, vendido a través de proveedores bancarios
El comité de riesgos de un banco aprueba los controles, y CCIP 2.0 pone esos controles en manos del banco. Una transferencia sigue necesitando las firmas del comité predeterminado de 16 operadores de nodos de Chainlink, pero ahora una institución puede añadir su propio verificador encima, y las reglas de cumplimiento siguen al activo a través de las cadenas.