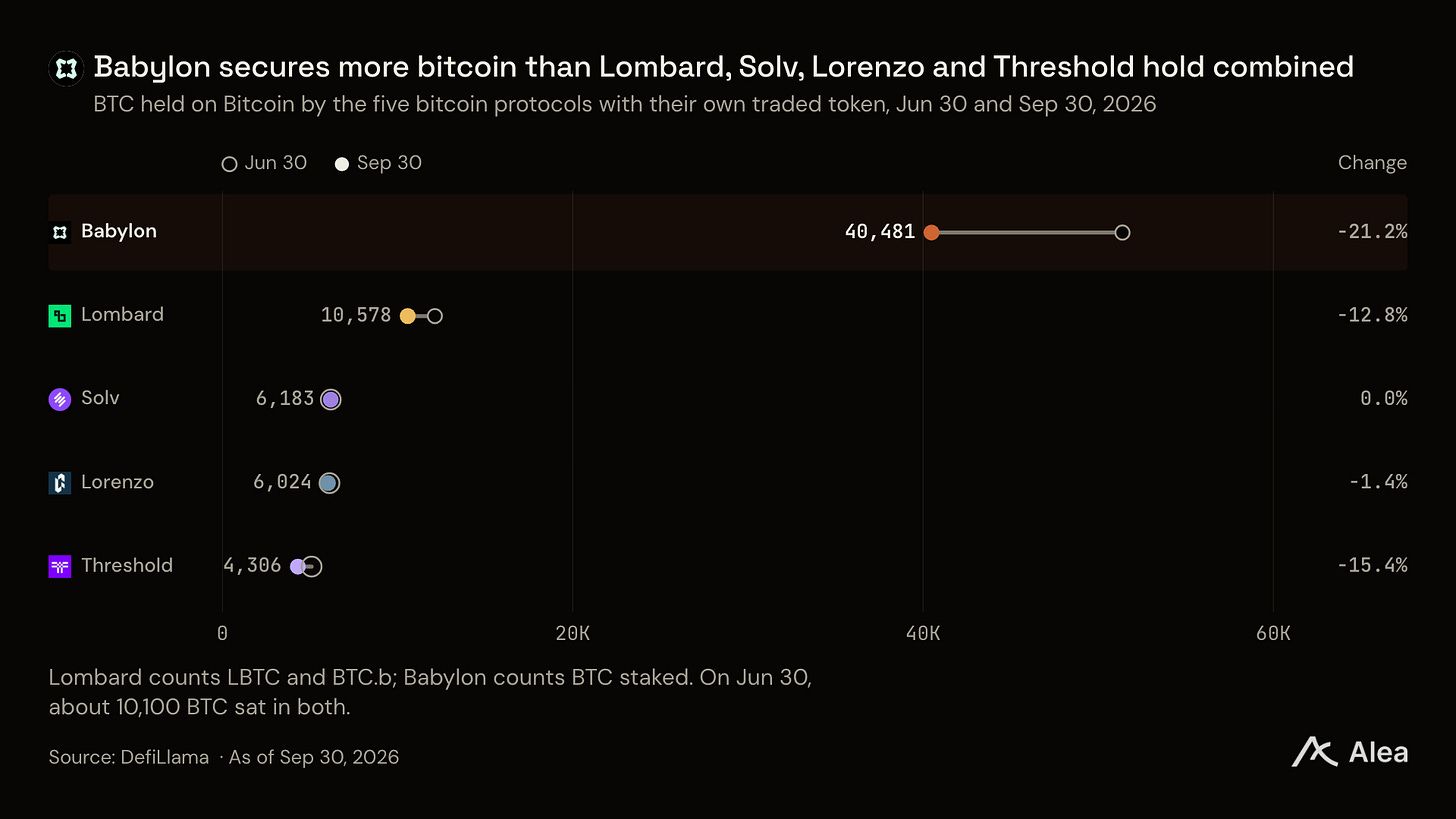
Bitcoin é o maior ativo em cripto, mas usá-lo em DeFi significava entregá-lo a um custodiante ou a uma bridge. A Babylon encerrou o 3T de 2026 com 40.481 BTC em stake em scripts na própria Bitcoin. Em 14 de outubro, sua proposta para que a Aave aceitasse bitcoin nativo, bloqueado em vaults na Bitcoin, como garantia de empréstimo chegou à etapa de comentários finais da Aave. O staking remunera essas moedas em novos BABY; os empréstimos em vaults trariam à Babylon sua primeira receita de tomadores.
Principais pontos
A Babylon protege mais bitcoin que Lombard, Solv, Lorenzo e Threshold somados, e nenhum deles está wrapped. Seus 40.481 BTC representaram 59,9% do total dos cinco protocolos em 30 de setembro.
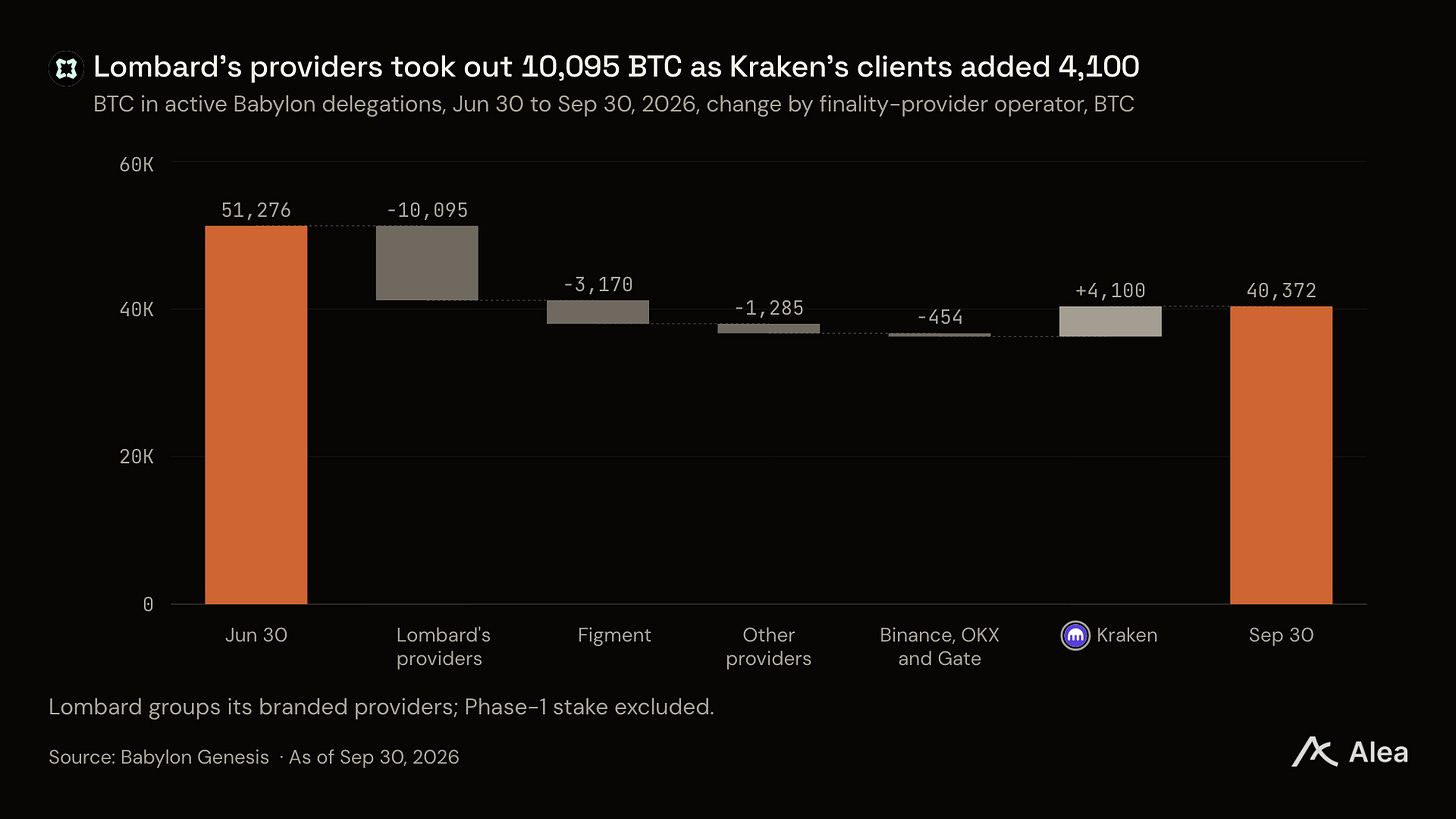
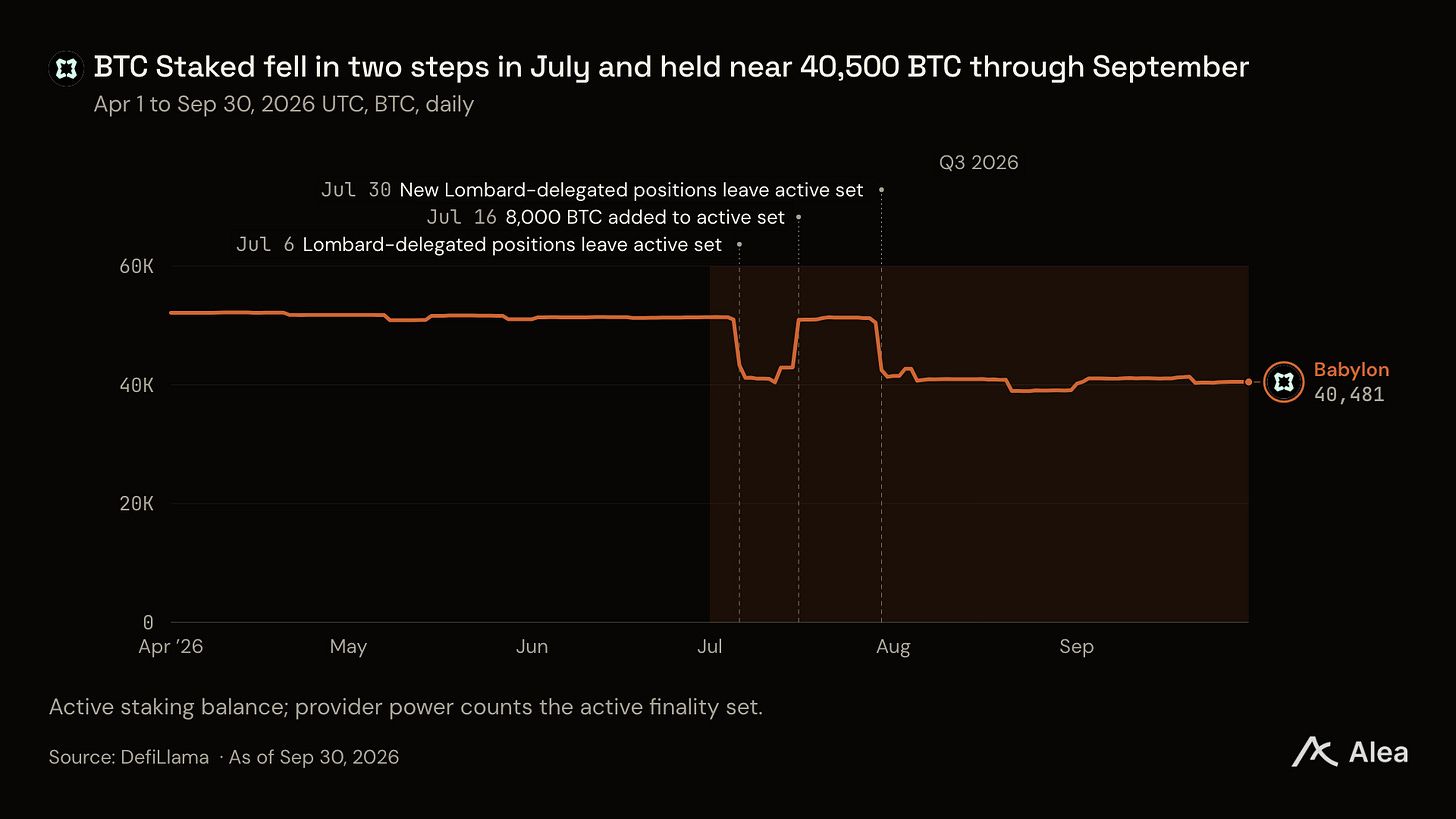
Fora a Lombard, o stake da Babylon variou menos de 2% no 3T. A saída da Lombard antes de sua mudança em 13 de agosto para covered calls pagas em bitcoin impulsionou a maior parte da queda de 21% do stake; os clientes da Kraken adicionaram 4.100 BTC.
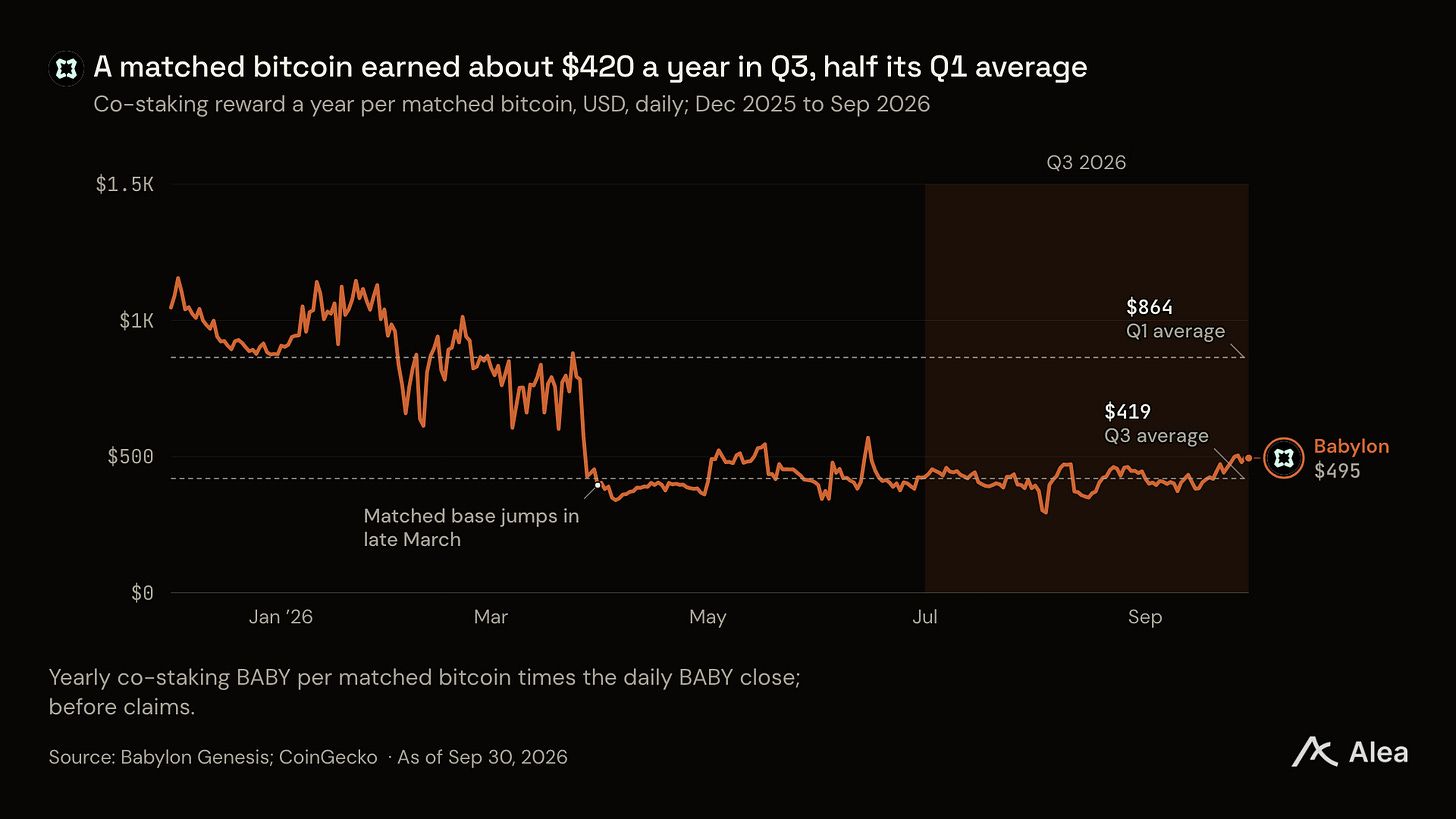
Um bitcoin em stake ao lado de 20.000 BABY rendeu cerca de US$ 420 por ano em recompensas de co-staking no 3T, estável em relação ao 2T. Um quinto a menos de bitcoin compartilhou o pool de co-staking, o que compensou a queda de 21,5% no preço médio do BABY.
A proposta de vaults da Babylon chegou à etapa de comentários finais da Aave em 14 de outubro, após os detentores de AAVE a aprovarem por unanimidade em junho. Uma vez ativa, um detentor toma stablecoins emprestadas contra bitcoin em um output que o detentor co-assina.
A proposta da Aave dá à Babylon entre 18% e 31,5% das taxas de empréstimos em vaults da Aave acima de US$ 500 mil por ano e destina de 4% a 7% para comprar AAVE e BABY. A Babylon planeja mudanças em tokenomics até o final de novembro.
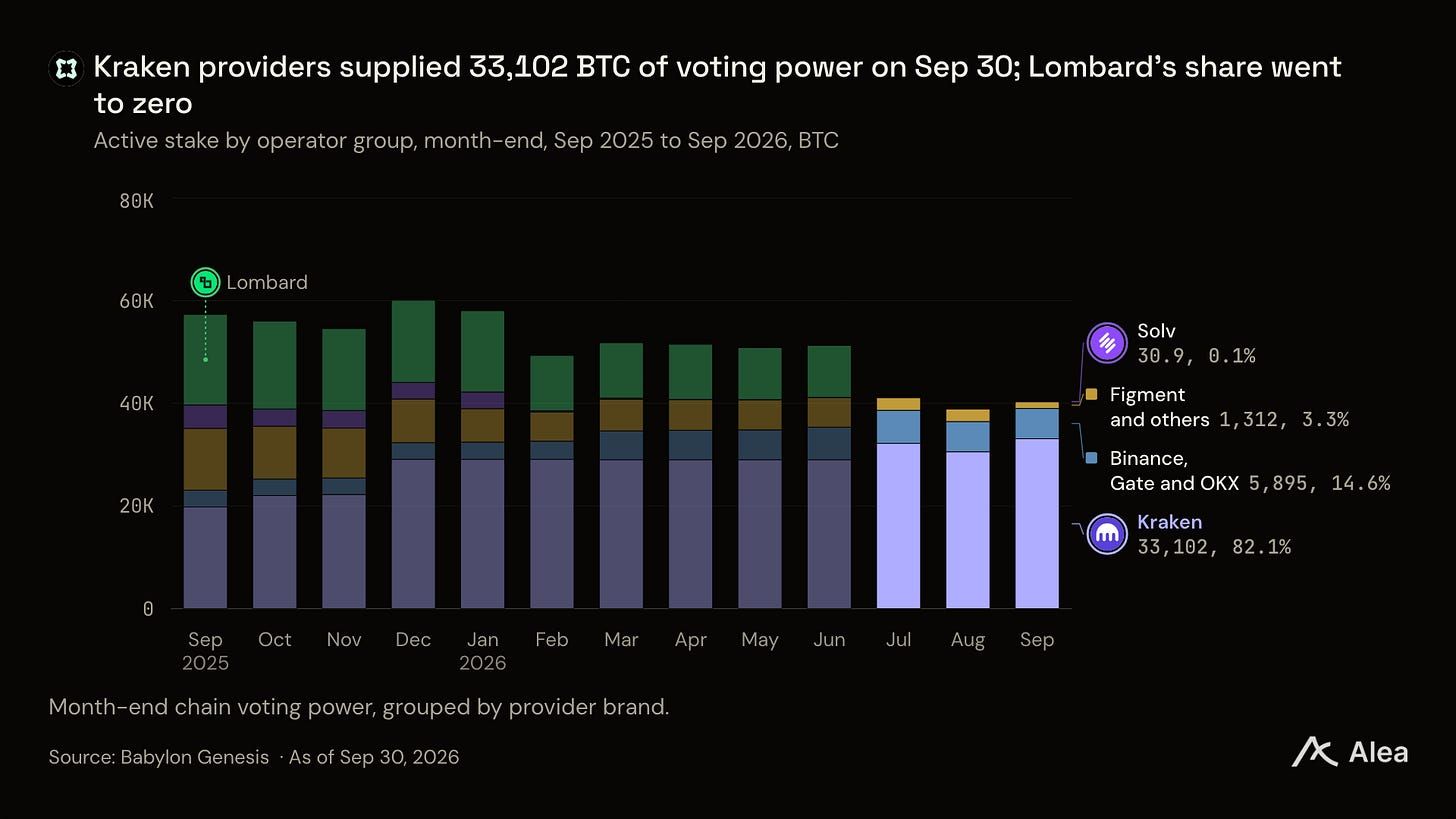
As exchanges agora administram a maior parte do stake da Babylon. Kraken, Binance, OKX e a exchange Gate operam finality providers, os operadores que votam nos blocos da Babylon, e repassam as recompensas em BABY aos clientes cujos bitcoins eles mantêm. Os stakers self-custodied mantêm suas chaves, enquanto os clientes de exchanges entregam seus bitcoins à exchange, que os coloca em stake a partir de seus próprios scripts.
Além da Lombard, o stake migrou entre operadores. Os clientes da Kraken adicionaram 4.100 BTC enquanto outros operadores retiraram cerca de 4.900 BTC, a maioria na Figment. Os providers operados por exchanges encerraram o 3T com 97% do stake ativo, contra 69% em 30 de junho.
Como os stakers de bitcoin são pagos: novos BABY, divididos em cinco partes
A Babylon paga aos detentores de bitcoin para proteger sua própria cadeia proof-of-stake, a Babylon Genesis. Um detentor bloqueia BTC em um script de staking na Bitcoin, mantém o direito de recuperá-lo e delega seu voto a um finality provider.
As recompensas vêm em novos BABY, cerca de 1,58 milhão de tokens por dia, que a Babylon aloca por cotas fixas. Os co-stakers recebem ~43% e todo o bitcoin em stake ~18%; os stakers de BABY (~36%), validadores e finality providers dividem o restante.
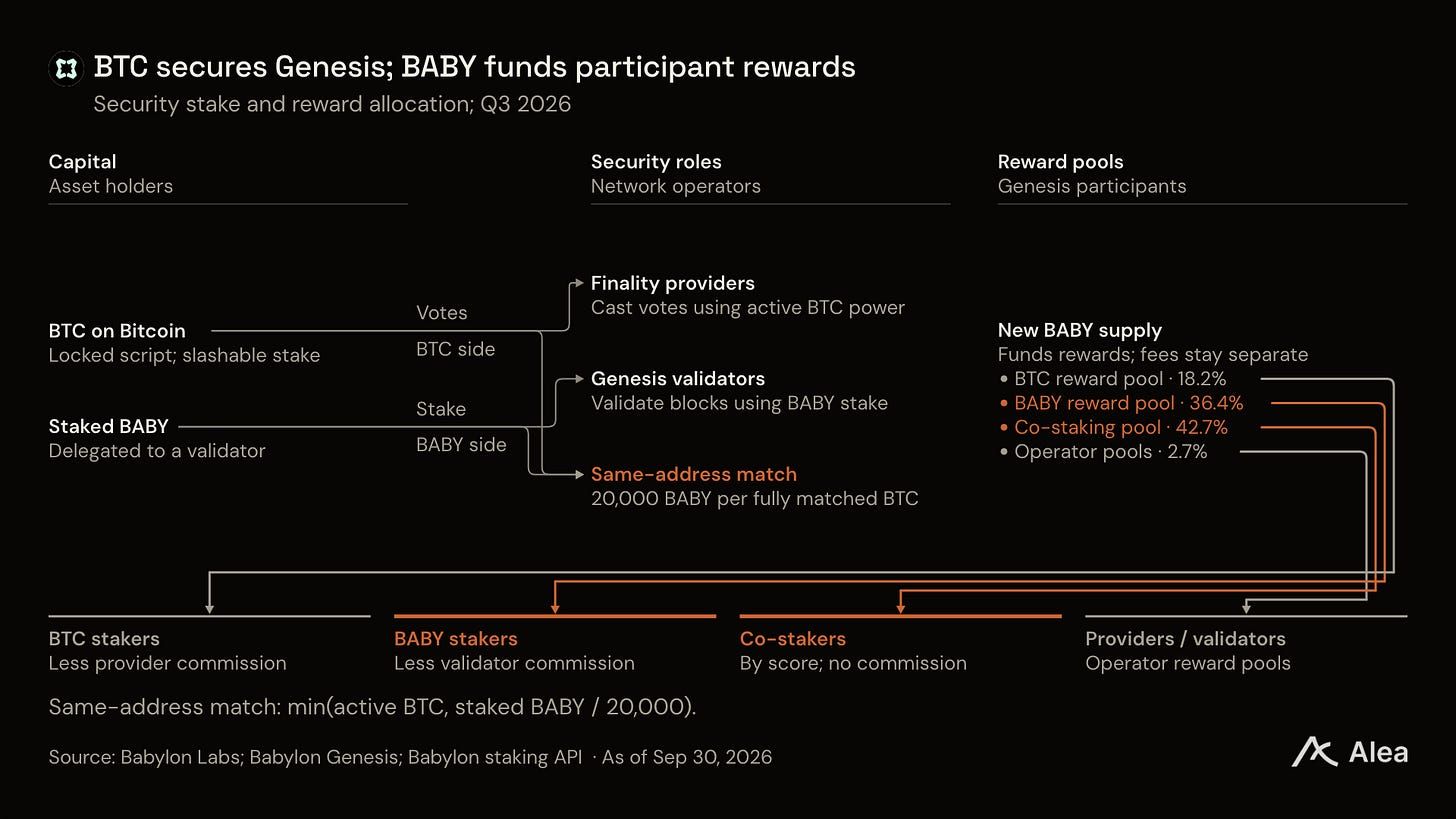
O co-staking paga uma segunda recompensa sob duas condições: o bitcoin e o BABY são staked a partir do mesmo endereço, e cada 20.000 BABY em stake qualificam um bitcoin em stake. Um endereço com 6 BTC e 50.000 BABY ganha recompensas de co-staking sobre 2,5 BTC; com 120.000 BABY, ganha sobre todos os 6.
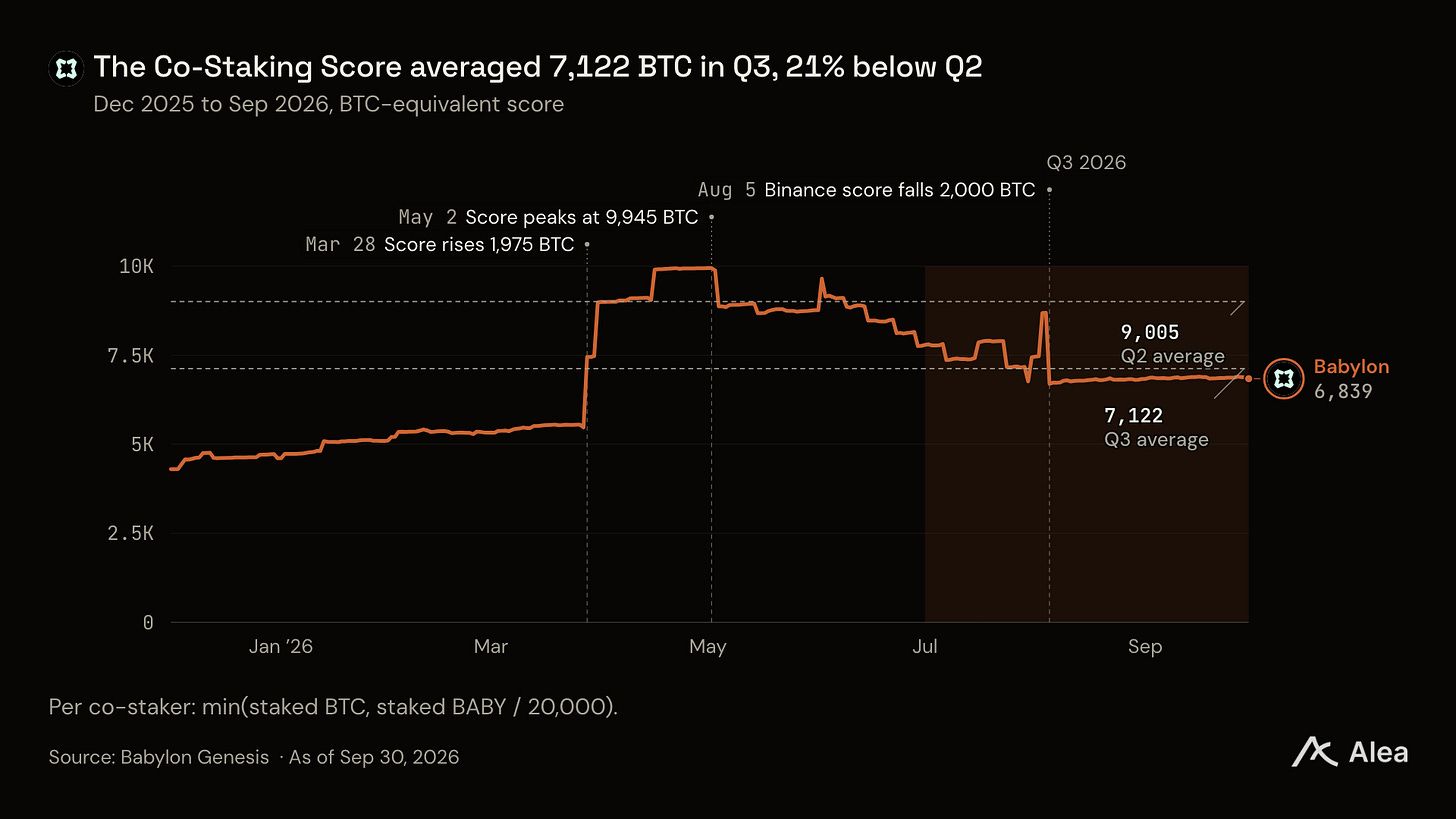
O pool de co-staking manteve cerca de 675.000 BABY por dia em ambos os trimestres, e uma média de 7.121 bitcoins o compartilhou no 3T. Cada um rendeu cerca de US$ 420 por ano ao preço médio do 3T, sobre 20.000 BABY que custaram cerca de US$ 243.
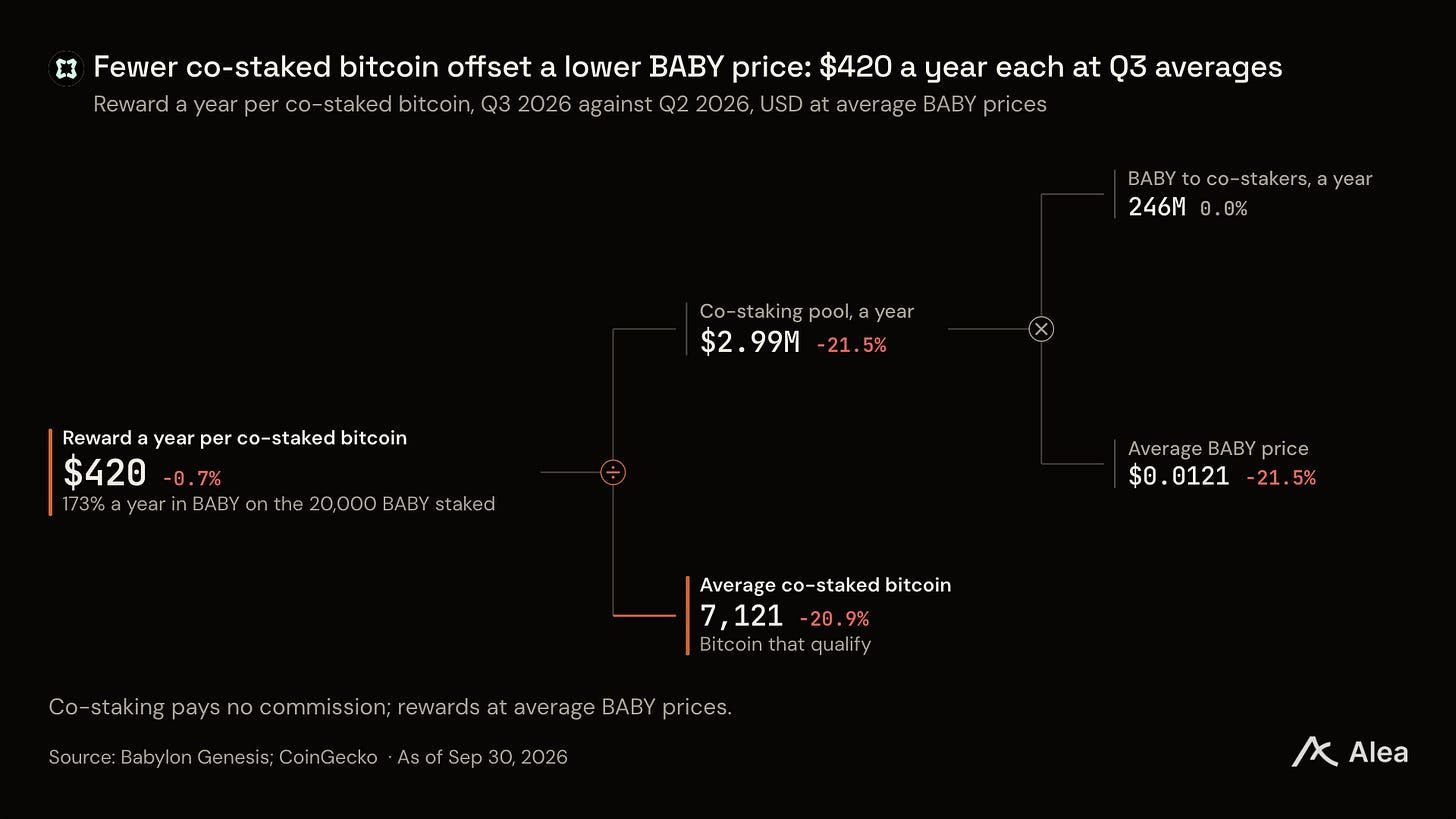
Três fatores determinam essa recompensa: o pool, fixado pela emissão; o preço do BABY; e o número de bitcoins que qualificam. No 3T, um quinto a menos de bitcoin qualificou, o que aumentou a fatia de cada um no pool em 26% e compensou o preço menor do BABY.
Quem qualifica depende de quem stakeia BABY ao lado do bitcoin. Um staker que controla o endereço decide sozinho, enquanto um cliente de exchange depende da exchange para stakeiar BABY em seus endereços de staking. A Gate co-stakeia quase todos os 3.485 BTC que opera; a Kraken co-stakeia 0,4% de seus 33.102 BTC.
A Babylon paga essas recompensas em BABY, enquanto dois concorrentes pagam em bitcoin. O LBTC da Lombard mira 2,5% ao ano com opções de covered call vendidas pela Bitwise contra o backing. A Stacks paga seus stakers e bond holders por meio de Proof of Transfer e Bitcoin Bonds, nos quais mineradores gastam bitcoin para minerar blocos da Stacks e esse bitcoin vai para os stakers, enquanto os Bitcoin Bonds visam uma taxa fixa anualizada de 3%. O bitcoin da Babylon protege a própria cadeia da Babylon, e essa cadeia paga por sua segurança em seu próprio token.
O que impulsionou o 3T: a saída da Lombard e a base que permaneceu
O stake da Lombard saiu da Babylon em duas etapas. Cerca de 10.000 BTC em stake por meio de seus providers saíram do total em stake em 6 e 7 de julho, pois uma delegação sai uma semana antes do fim do prazo. A Lombard restakeou cerca de 8.000 BTC disso em 16 de julho e unbondo em 30 de julho. Em 13 de agosto, a Lombard anunciou que até 60% do backing do LBTC iria para covered calls gerenciadas pela Bitwise, visando 2,5% ao ano em bitcoin.
A Lombard mudou a fonte de yield alegando que um yield de staking de cerca de 0,4% ao ano havia limitado a adoção do LBTC. Em termos de bitcoin, o BABY que um bitcoin em co-stake rendeu no 3T representou cerca de 0,6% ao ano do valor da moeda, somando recompensas simples e de co-staking aos preços médios do 3T. O próprio bitcoin da Lombard caiu 13% no trimestre, para 10.578 BTC.
Fora a Lombard, o stake da Babylon variou menos de 2% e ficou entre cerca de 39.000 e 42.700 BTC a partir de agosto. A Kraken opera staking para seus clientes por meio de Auto Earn e bonded staking e paga BABY a eles toda semana; até 30 de setembro, operava 82% do stake ativo. A Binance adicionou staking da Babylon ao seu produto VIP Earn em agosto.
A Babylon já havia mudado sua prioridade antes da saída da Lombard. Seu roadmap de outubro de 2025 colocou vaults em primeiro lugar, e em janeiro tornou-os seu produto principal, com co-staking como linha separada. Um vault é um produto de empréstimo que dá dólares ao detentor contra a moeda sem vendê-la ou entregá-la.