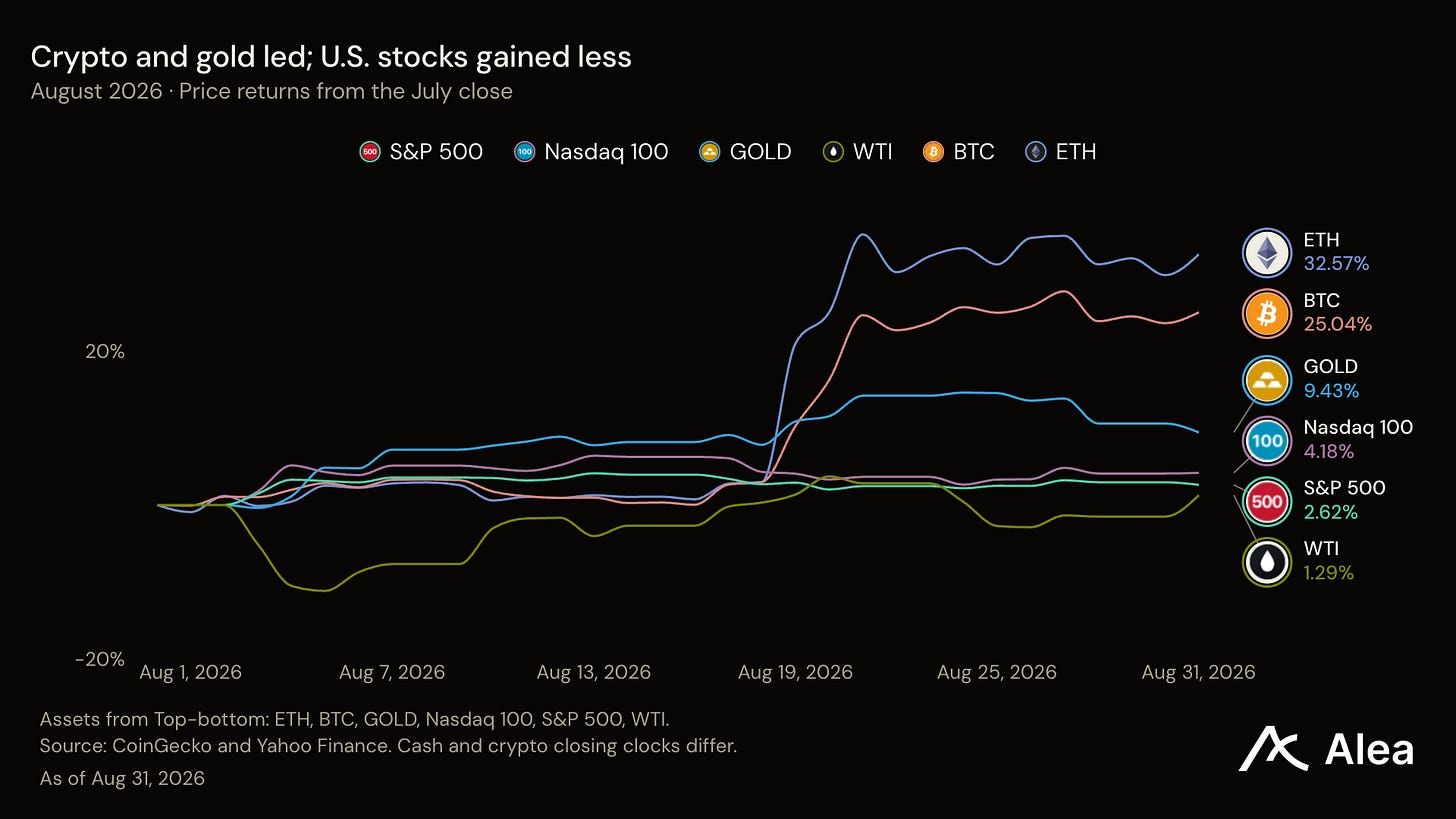
크립토와 금이 8월을 주도했습니다; 미국 주식은 선택적이었어요. BTC는 +25.04% 상승했고 금은 +9.43% 상승했으며, Russell 2000 ETF(IWM)로 측정된 미국 소형주는 단지 +0.94% 추가했습니다. 크립토 수익은 BTC를 훨씬 넘어섰고, 금은 광범위한 국채 랠리 없이 상승했습니다.
크로스 에셋 시장
주요 포인트
크립토의 상승세; 주식의 선택성. 대부분의 토큰이 상승했으며, 주식은 개별적 실적과 뉴스가 특징이었습니다.
금은 안정적인 채권 수익률과 함께 상승했습니다. 10년물은 4.75%에서 변동 없이 마감했습니다.
토큰 경제가 더욱 투명해지고 있습니다. Ether.fi는 바이백 기록을 시작했으며, Ethena는 공급 기준 이상에서 바이백을 제안했습니다.
원자재 스토리는 금속을 넘어 확장되었습니다. 코코아, 설탕, 밀은 금을 앞질렀습니다.
매크로
7월 PCE 물가는 0.2% 상승했으나, 연간 헤드라인 인플레이션은 3.7%, 코어 인플레이션은 3.3%에 머물렀습니다. 실질 소비 지출은 보합이었습니다. BEA 발표는 지속적인 인플레이션과 보합 수요를 함께 보여주었습니다.
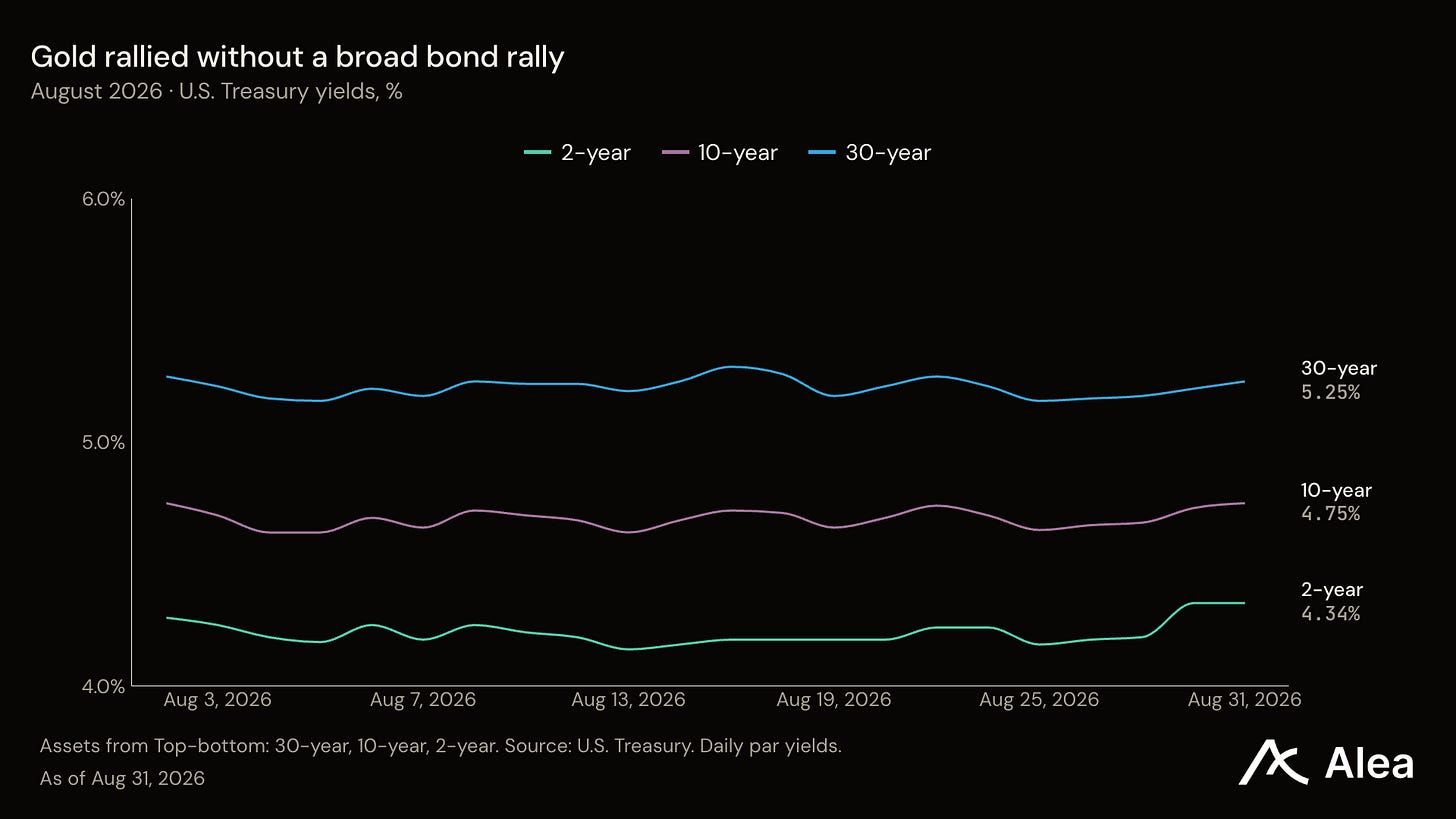
2년물 수익률은 6bp 상승해 4.34%를 기록했으며, 10년물은 시작과 동일한 수준에서 마감했습니다. 이는 Fed의 8월 28일 가격 안정 강조와 일치합니다.
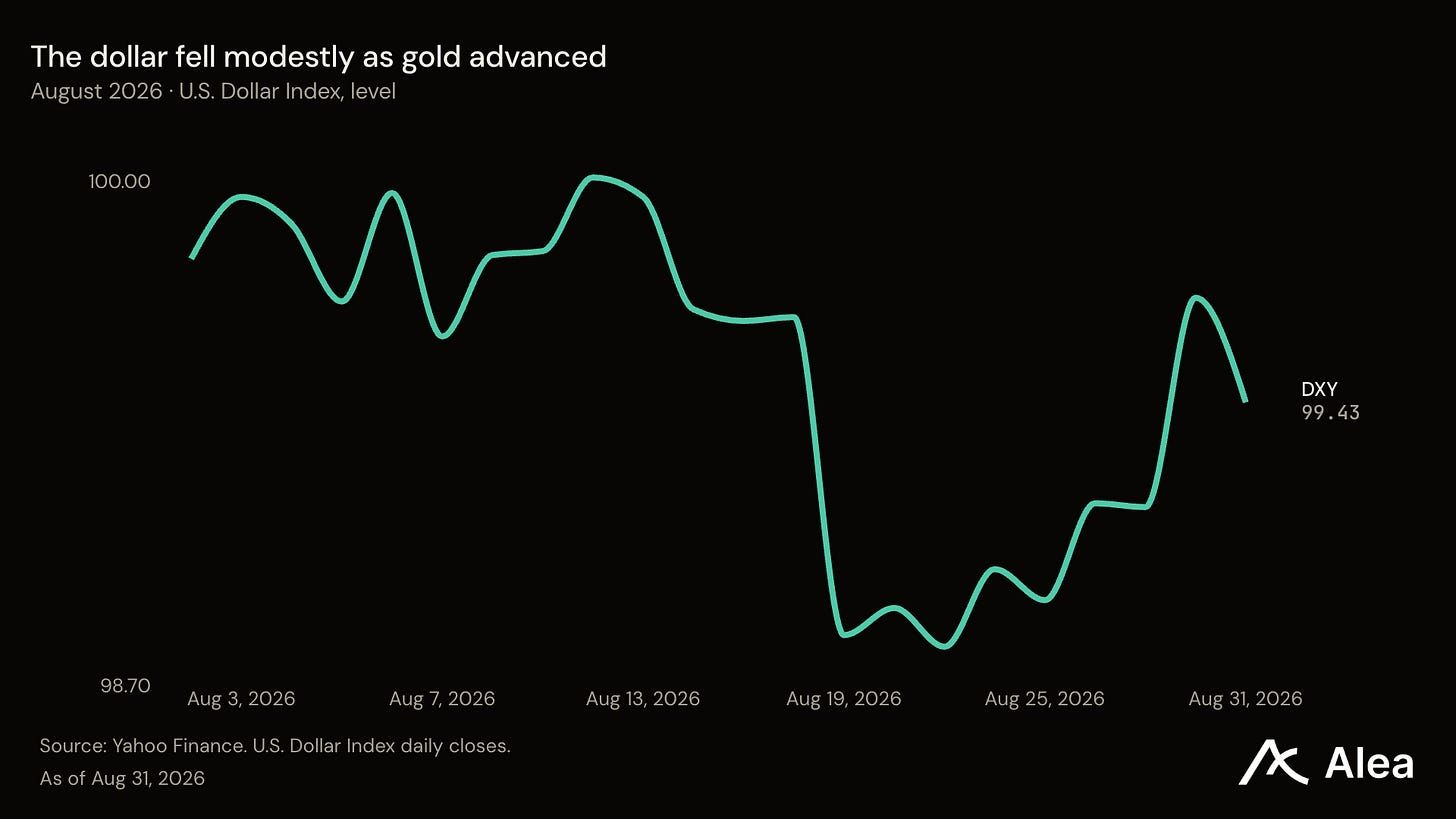
달러 지수는 −0.37% 하락에 그쳤습니다. 금은 환율 변동을 크게 앞질렀습니다. 9월 인플레이션 발표는 단기 수익률이 달러 하락을 따를 수 있는지를 판단하는 데 도움이 될 것입니다.
크립토
ETH는 +32.57% 상승해 BTC의 +25.04%를 앞섰습니다. 상승은 이 두 자산을 훨씬 넘어섰습니다: 적격 토큰의 중간값은 +16.76% 상승했습니다.
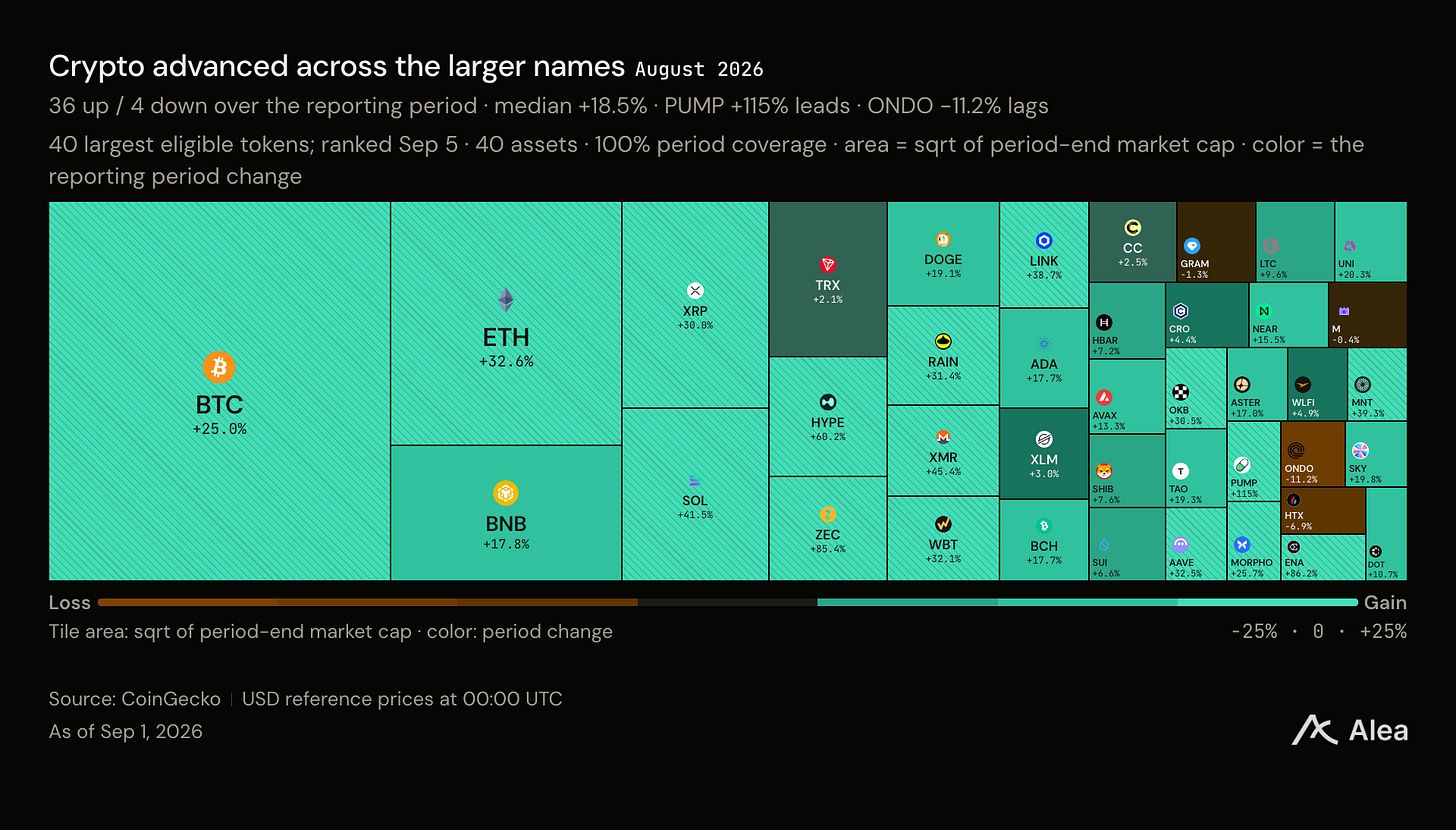
광범위한 참여에도 불구하고 의미 있는 예외가 있었습니다. Pump.fun은 +115.09%, Ethena는 +86.16%, Zcash는 +85.40% 상승했으며, Ondo는 −11.23% 하락했습니다. 상승장에서도 토큰 선택은 여전히 중요했습니다.
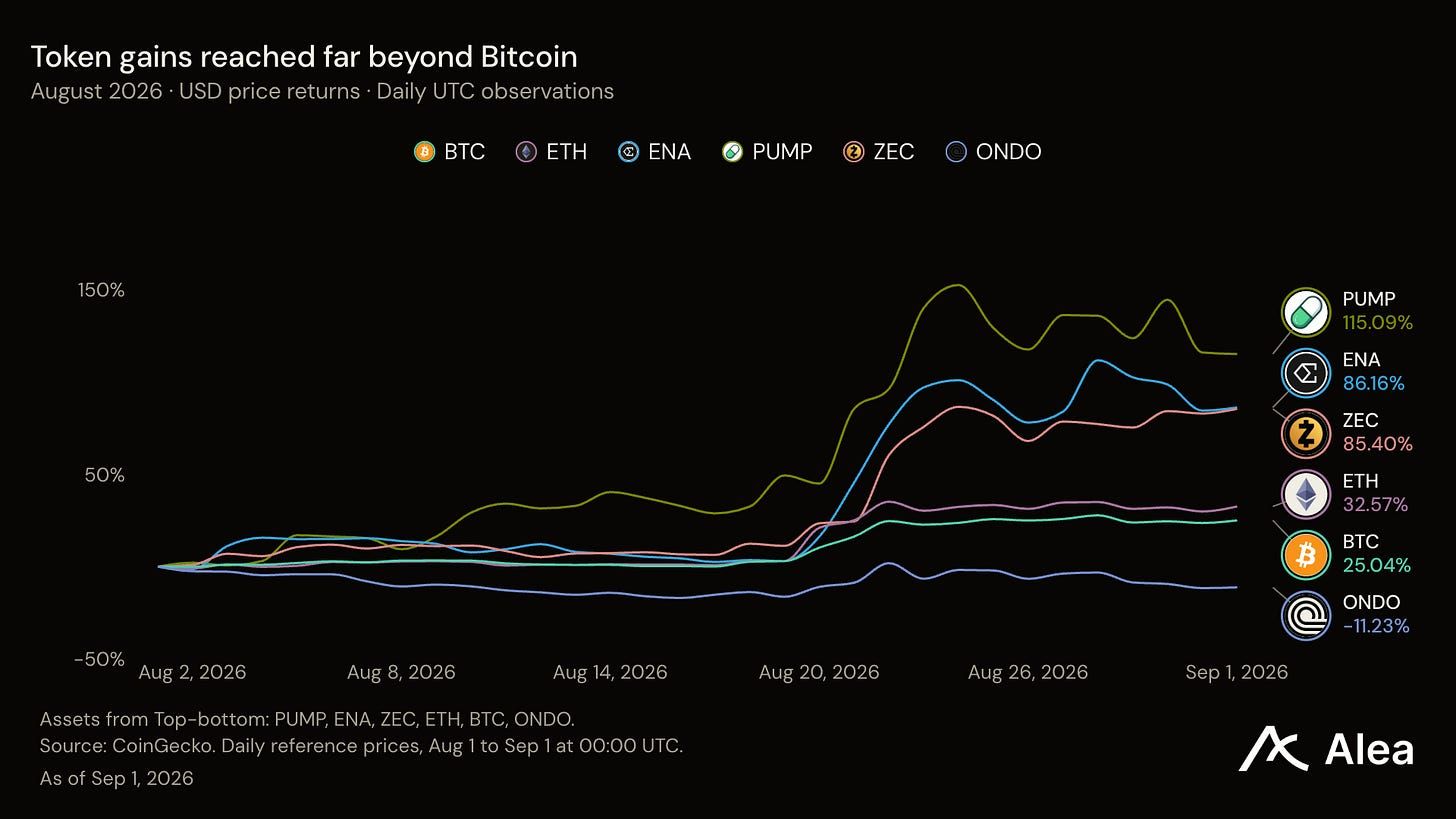
Ethena. 8월 27일 수수료 제안은 1단계에서 순수익의 95%를 바이백에 할당하며, Foundation의 5% 총수익 배분 이후에 적용됩니다. 활성화는 USDe 공급이 $7.5B에 도달할 때부터 시작되며, 제안서에 명시된 $4.07B 대비 약 84% 더 많은 공급이 필요합니다. Alea의 ENA’s Claim on Ethena Is Still Contingent를 읽어보세요.
Ether.fi. 8월 제품 확장으로 고객 관계가 확대되었으며, ETHFI는 +36.95% 상승했습니다. 보상 및 서비스 비용 이후의 수익이 이 확장이 얼마나 많은 가치를 유지하는지를 보여줄 것입니다. Alea의 ETHFI’s Buyback Vote를 읽어보세요.
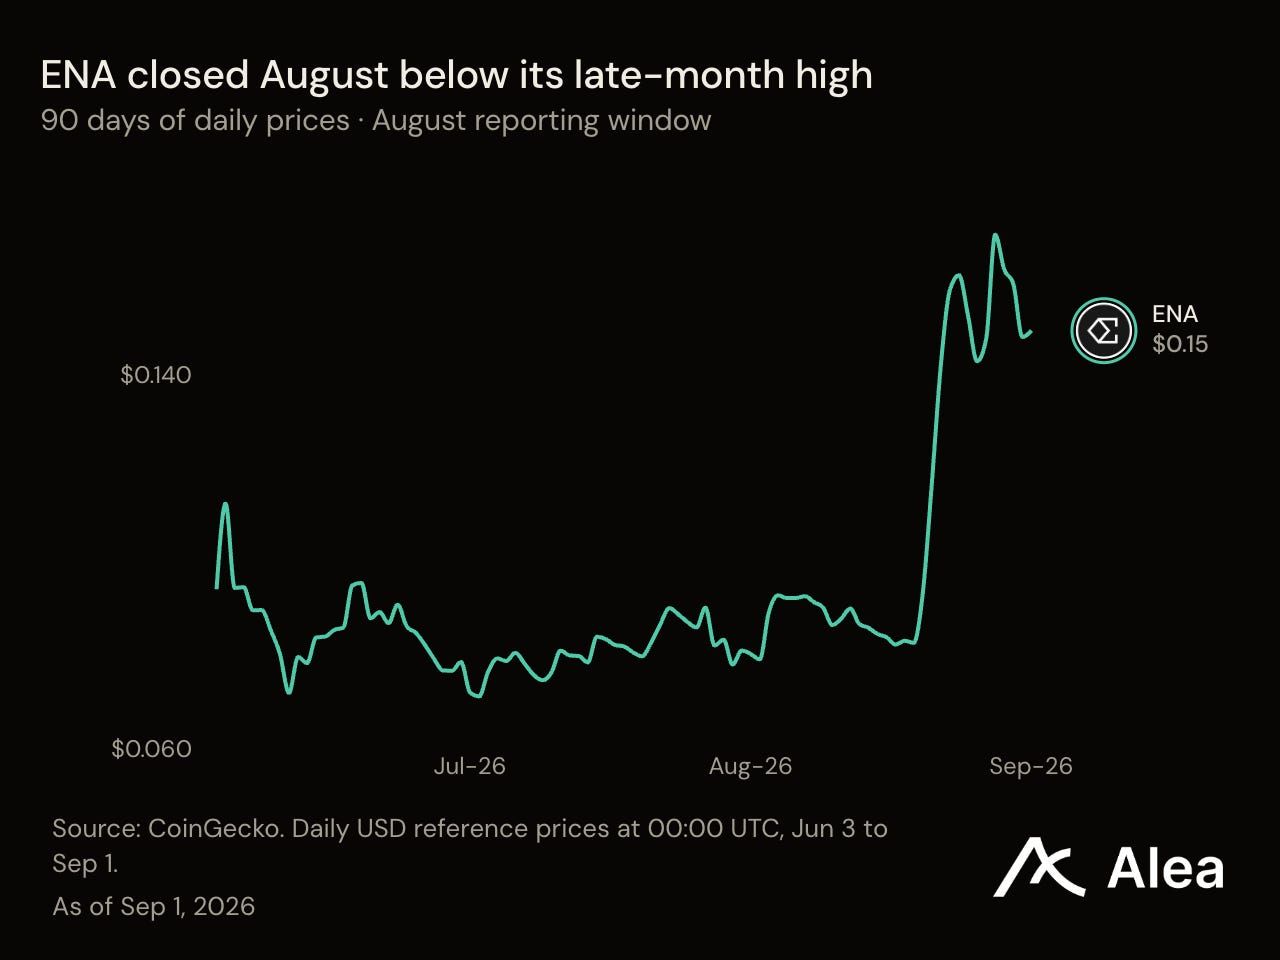
ENA는 8월 대규모 상승에도 불구하고 8월 27일 UTC 종가 대비 약 12.1% 낮은 수준에서 8월을 마감했습니다. USDe 공급 증가와 실행된 매수는 제안된 바이백으로의 진행 상황을 결정할 것입니다.
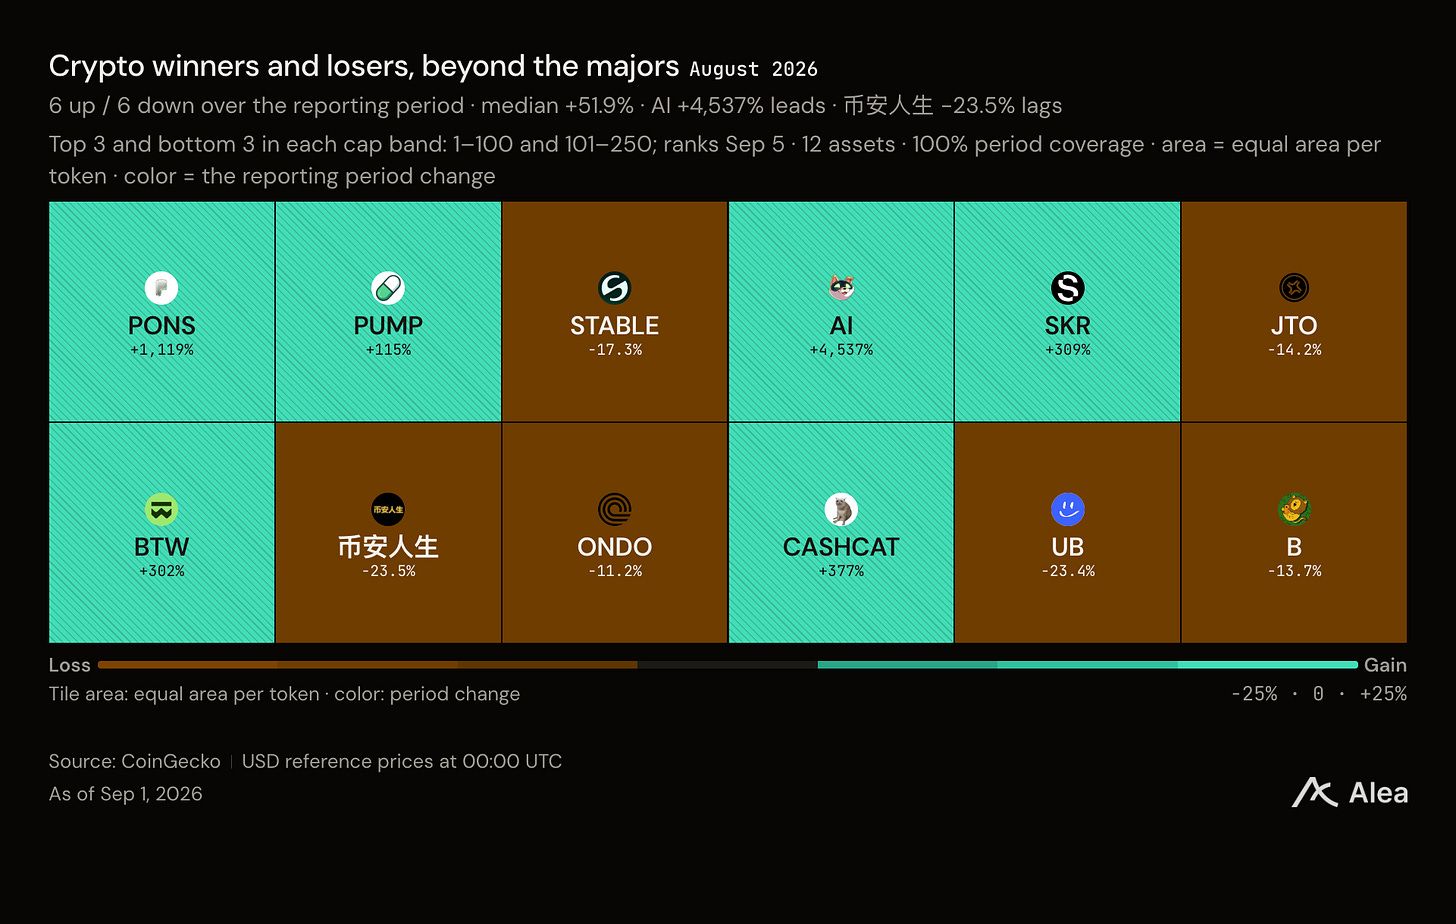
Pons는 +1,119% 상승해 종료 가격이 시작 가격의 약 12배에 달했습니다.
주식
S&P 500은 +2.62%, Nasdaq 100은 +4.18% 상승해 IWM을 크게 앞섰습니다. 49개 종목 코호트 내에서 Coinbase, Robinhood, Freeport-McMoRan이 각각 +28.62%, +21.08%, +20.93%로 선두를 달렸습니다. GE, UnitedHealth, Walmart는 각각 −6.77%, −6.03%, −5.69%로 하락했습니다.
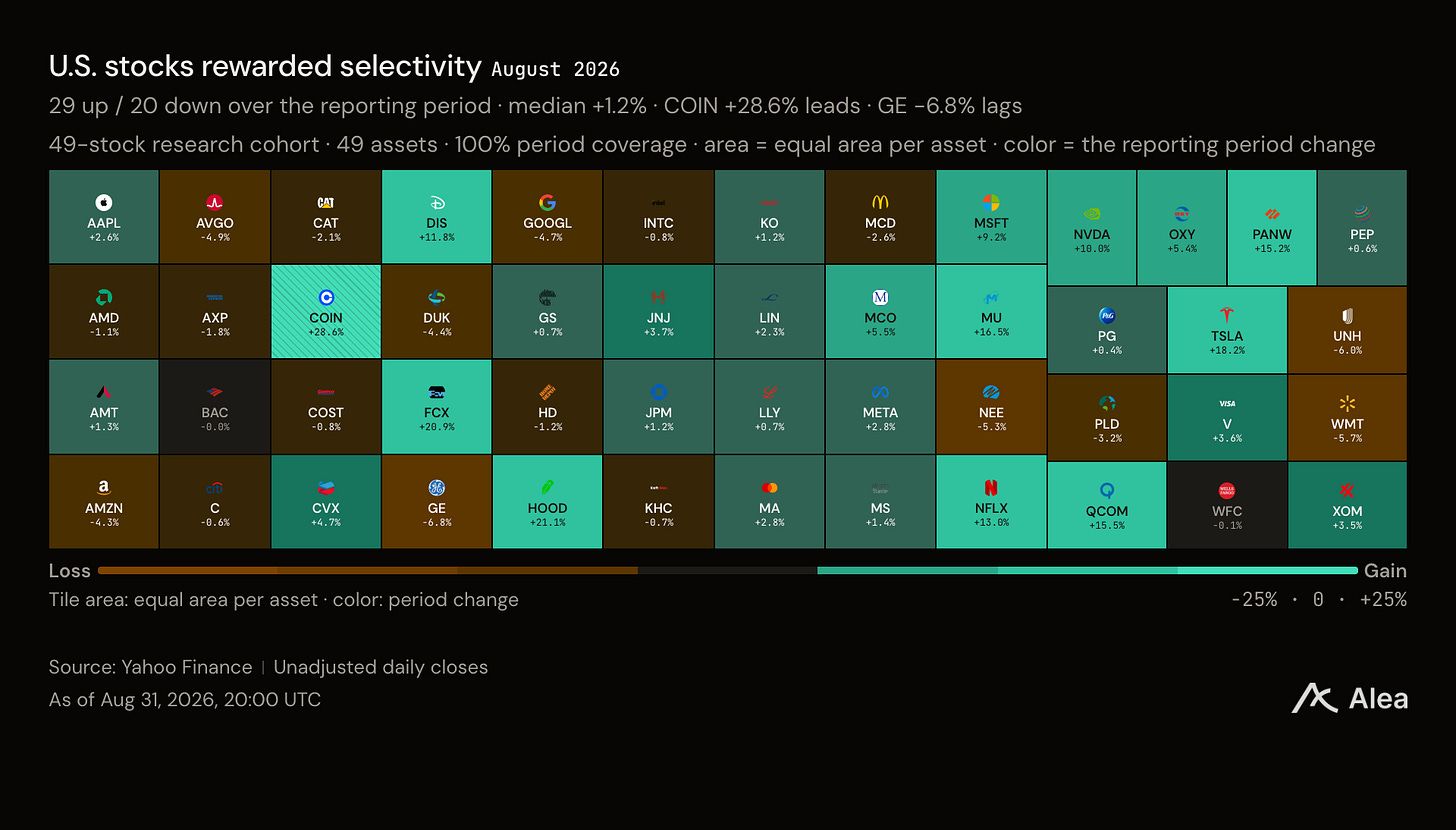
Nvidia는 AI 수요에 실적 앵커를 제공했습니다: 분기 매출 $96.2B(전년 동기 대비 106% 증가), 다음 분기 가이던스 $108B. 이 중간값은 추가로 12.2%의 순차적 증가를 요구합니다. NVDA는 +9.98% 상승했으며, 반도체 ETF SOXX는 +1.22% 상승했습니다. 실적 발표는 Nvidia의 성장 스토리를 뒷받침하지만, 섹터 수익률은 랠리가 얼마나 불균등하게 확산되었는지를 보여줍니다. Alea의 When the AI Trade Became a Memory Trade를 읽어보세요.